Mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti: dimensioni e previsioni 2026-2035, per segmenti (fonte di alimentazione, tipo di utilizzo, utilizzo finale, tipo di attrezzatura), opportunità di crescita, panorama dell'innovazione, cambiamenti normativi, approfondimenti strategici regionali (Stati Uniti, Giappone, Cina, Corea del Sud, Regno Unito, Germania, Francia) e dinamiche competitive (JCB, Komatsu, Volvo Construction Equipment, Wirtgen Group, Terex Corporation)

ID del rapporto: FBI 19650| Data di pubblicazione: N/A| Formato: PDF, Excel
Vai al contenuto
Prospettive del mercato

Dimensioni del mercato e prospettive di crescita

Si prevede che il mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti crescerà da 1,09 miliardi di dollari nel 2025 a 1,74 miliardi di dollari entro il 2035, registrando un tasso di crescita annuo composto (CAGR) superiore al 4,8% nel periodo 2026-2035. Entro il 2026, si prevede che il settore genererà un fatturato di 1,13 miliardi di dollari.

Valore dell’anno base ()
N/A
CAGR ()
N/A
Valore dell’anno previsto ()
N/A
Periodo dei dati storici
N/A
Regione più grande
N/A
Periodo di previsione
N/A

Scopri maggiori dettagli su questo rapporto

Richiedi un rapporto campione gratuito
Panoramica

Mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti Intelligence Snapshot

Dinamiche del mercato regionale

Dinamiche del segmento

Fattori trainanti dell’espansione del mercato

Principali partecipanti al mercato

Panoramica delle previsioni

Panoramica delle previsioni del mercato globale

Prospettive del mercato

Prospettive regionali e per segmento

Dinamiche di mercato

Fattori di crescita del mercato e tendenze del settore

Aumento delle operazioni aeroportuali in condizioni meteorologiche avverse Il mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti è fortemente influenzato dal crescente volume delle operazioni aeroportuali, indipendentemente dalle condizioni meteorologiche avverse. Gli aeroporti sono sottoposti a una pressione crescente per mantenere la continuità dei voli durante i mesi invernali, a causa dell'aumento della domanda di passeggeri e del traffico merci. Ad esempio, la Federal Aviation Administration (FAA) sottolinea l'importanza cruciale della preparazione invernale per prevenire ritardi e cancellazioni, evidenziando la necessità di solide capacità di rimozione della neve. Questa tendenza incoraggia gli investimenti in attrezzature robuste e ad alta capacità, in grado di operare in ambienti difficili, aprendo nuove opportunità per i produttori specializzati in soluzioni rinforzate. Gli operatori consolidati possono capitalizzare sulla vendita di pacchetti di servizi completi, mentre i nuovi entranti potrebbero differenziarsi attraverso tecnologie di nicchia specializzate o modelli economicamente vantaggiosi. L'impegno costante nel mantenere gli aeroporti operativi durante condizioni meteorologiche estreme manterrà alta l'attenzione sulla resilienza operativa, garantendo una domanda costante di attrezzature avanzate per la rimozione della neve. Adozione di veicoli avanzati per la rimozione della neve e sistemi automatizzati L'integrazione tecnologica sta trasformando il mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti, grazie all'adozione di veicoli avanzati dotati di sistemi di automazione e controllo di precisione. Aziende come Oshkosh Corporation sono pioniere di innovazioni come gli spazzaneve a guida GPS e le frese da neve a controllo remoto, migliorando significativamente l'efficienza e la sicurezza nelle operazioni invernali. Questa trasformazione digitale affronta i colli di bottiglia operativi riducendo i rischi legati al lavoro manuale e migliorando i tempi di risposta. La crescente enfasi sull'automazione si allinea anche con le sfide della carenza di manodopera e la necessità di una maggiore produttività. Per gli operatori storici, questo sviluppo incoraggia il reinvestimento in ricerca e sviluppo e potenziali partnership strategiche con aziende tecnologiche. I nuovi operatori con competenze nell'automazione possono entrare rapidamente nel mercato, sfruttando l'innovazione per competere. Questo slancio verso sistemi intelligenti e automatizzati posiziona il mercato in modo da beneficiare dei continui progressi nella tecnologia dei sensori e nella gestione della flotta basata sull'intelligenza artificiale. Normative per la sicurezza aeroportuale nelle operazioni invernali Normative rigorose stanno plasmando il mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti, stabilendo criteri obbligatori di prestazione e sicurezza per le operazioni invernali sulle piste. Organismi regolatori come l'Agenzia europea per la sicurezza aerea (EASA) impongono rigide linee guida che obbligano gli aeroporti a mantenere piste libere e sicure, rendendo necessari aggiornamenti periodici delle flotte di spazzaneve. Il rispetto di questi standard garantisce la sicurezza operativa, ma promuove anche la modernizzazione delle attrezzature e le migliori pratiche di manutenzione. Questo contesto normativo incentiva i produttori a innovare con progetti orientati alla conformità, inclusi motori ecocompatibili e funzionalità di visibilità migliorate. I leader di mercato hanno l'opportunità di assicurarsi lo status di fornitore preferenziale attraverso il rispetto delle certificazioni, mentre i nuovi operatori del mercato possono differenziare la propria offerta superando i requisiti normativi. Con l'intensificarsi del controllo normativo a livello globale, il mercato si adatterà dando priorità a soluzioni validate e ad alte prestazioni, in linea con i requisiti di sicurezza in continua evoluzione. Limitazioni del settore: Elevati investimenti iniziali e pressioni sui costi operativi Il mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti è fortemente limitato dagli elevati investimenti iniziali e dai costi operativi continuativi richiesti per i macchinari più avanzati. Gli aeroporti devono stanziare budget considerevoli per l'acquisto, la manutenzione e il consumo di carburante di veicoli specializzati come spazzaneve e spazzatrici per piste. Secondo la Federal Aviation Administration (FAA) statunitense, queste spese spesso competono con altre priorità critiche per la sicurezza e le infrastrutture aeroportuali, limitando la spesa discrezionale per la modernizzazione della flotta. Per i produttori affermati, questa sensibilità ai costi spinge la domanda di soluzioni economiche ma durevoli, limitando le opportunità di differenziazione dei prodotti premium. I nuovi operatori si trovano ad affrontare notevoli ostacoli finanziari per offrire soluzioni a prezzi competitivi mantenendo al contempo l'affidabilità operativa. In prospettiva, gli operatori del mercato dovranno innovare in termini di tecnologie economicamente efficienti e gestione del ciclo di vita per far fronte ai vincoli di bilancio, poiché gli aeroporti danno priorità alla prudenza finanziaria in periodi di incertezza economica e di fluttuazione dei volumi di traffico. Normative ambientali rigorose e conformità alle normative sulle emissioni Le normative ambientali impongono vincoli sostanziali al mercato dei veicoli per lo sgombero neve negli aeroporti, richiedendo la riduzione delle emissioni di gas serra e il rispetto degli standard di inquinamento acustico. Agenzie come l'Agenzia europea per la sicurezza aerea (EASA) e l'Agenzia per la protezione ambientale (EPA) hanno imposto soglie di emissione più severe per le attrezzature diesel tradizionalmente utilizzate nelle operazioni di sgombero neve. Questa pressione normativa spinge i produttori ad accelerare lo sviluppo di modelli elettrici e ibridi, che attualmente presentano problemi di autonomia e potenza per le esigenze di aeroporti di grandi dimensioni, limitandone l'adozione immediata. Gli operatori storici del mercato devono bilanciare i costi di conformità con le esigenze di prestazioni, mentre le aziende più piccole faticano ad allocare risorse per la ricerca e sviluppo sostenibile. Con l'intensificarsi delle politiche ambientali globali, il rispetto degli standard in continua evoluzione rimarrà una sfida strategica fondamentale, incentivando gli investimenti in tecnologie più ecocompatibili e rimodellando le dinamiche competitive nel medio termine.
Fattore di crescita Impatto sul CAGR Influenza normativa Rilevanza geografica Tasso di adozione Tempistica dell’impatto
Intensificare le operazioni aeroportuali durante condizioni meteorologiche avverse 1.50% Breve termine (≤ 2 anni) Nord America, Europa Mezzo Veloce
Adozione di veicoli spazzaneve avanzati e sistemi automatizzati 1.30% Medio termine (2-5 anni) Asia Pacifico, Nord America Mezzo Moderare
Norme regolamentari per la sicurezza aeroportuale nelle operazioni invernali 1.00% A lungo termine (oltre 5 anni) Europa, Nord America Alto Lento

Explore Growth Opportunities

Richiedi un rapporto campione gratuito
Previsioni regionali

Dinamiche della domanda regionale

Mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti
Regione più grande
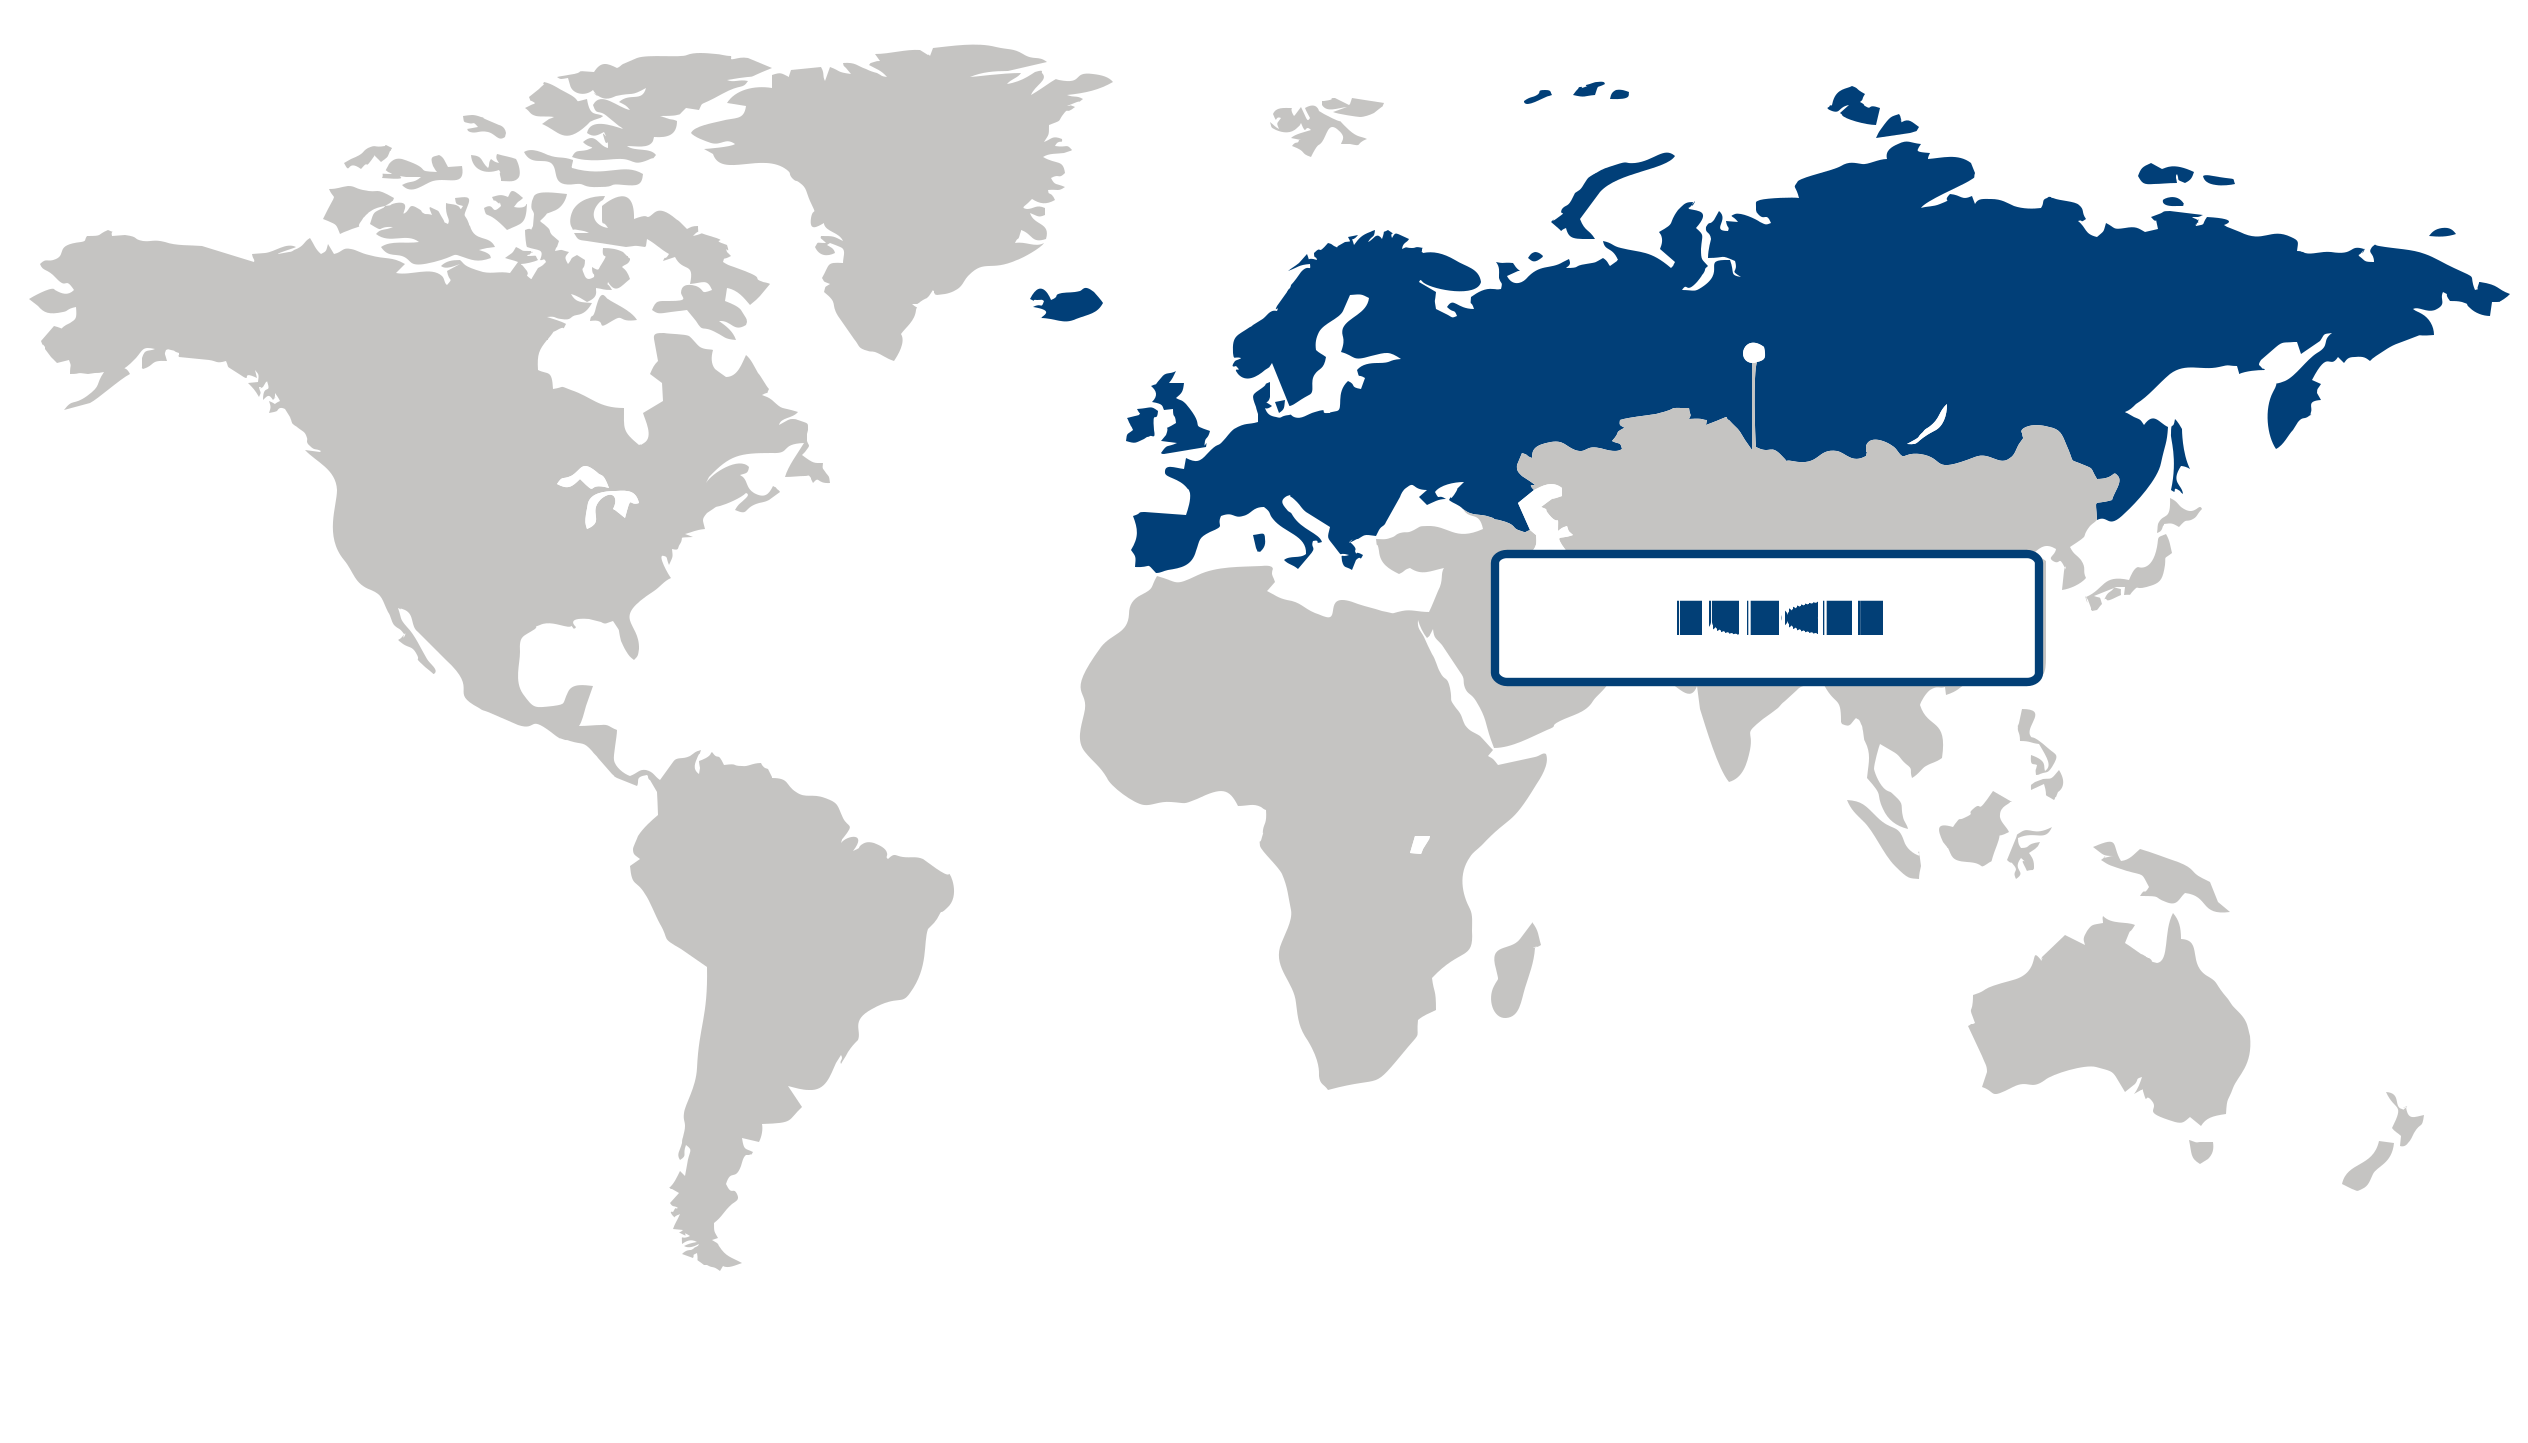
Statistiche di mercato in Europa: Nel 2025, l'Europa ha conquistato oltre il 41% del mercato globale dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti, consolidando la sua posizione di leader regionale. Questa leadership è trainata principalmente dalle rigide condizioni invernali del continente, unite a severe normative di sicurezza operativa aeroportuale. Ad esempio, l'Agenzia europea per la sicurezza aerea (EASA) impone rigorosi standard di conformità che obbligano gli aeroporti a mantenere le piste libere anche in condizioni meteorologiche avverse, alimentando così la domanda di soluzioni avanzate per la rimozione della neve. Inoltre, gli aeroporti europei adottano sempre più attrezzature tecnologicamente sofisticate ed ecocompatibili, a testimonianza di una transizione verso la sostenibilità e l'integrazione digitale, come evidenziato dal Centro aerospaziale tedesco (DLR). La solidità della catena di approvvigionamento e l'eccellenza operativa dei produttori regionali rafforzano ulteriormente la competitività del mercato. Guardando al futuro, il costante impegno dell'Europa per la sicurezza e le priorità ambientali garantisce che rimanga un'arena vitale e in espansione per l'innovazione e gli investimenti nel settore della rimozione della neve negli aeroporti. La Germania è il punto di riferimento del mercato europeo dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti, grazie alla sua estesa rete aeroportuale e alle frequenti stagioni di forti nevicate. Il Ministero federale dei trasporti e delle infrastrutture digitali impone rigidi protocolli per lo sgombero neve, obbligando aeroporti come Francoforte e Monaco a investire ingenti somme in attrezzature all'avanguardia. I principali produttori tedeschi, come Schmidt Fahrzeugwerke, diversificano la propria offerta per soddisfare questi severi standard, stimolando la competitività. Questa domanda, guidata dalla normativa, e la competenza tecnica posizionano la Germania come attore chiave, rafforzando la crescita del mercato europeo nel suo complesso. La Francia svolge un ruolo cruciale nel mercato europeo dei veicoli e delle attrezzature per lo sgombero neve negli aeroporti grazie ai suoi hub strategici, tra cui Charles de Gaulle e Lione-Saint Exupéry. La Direzione generale dell'aviazione civile francese (DGAC) impone rigorose misure di sicurezza operativa, orientando gli acquisti verso flotte di veicoli per lo sgombero neve altamente efficienti e affidabili. Gli aeroporti francesi stanno inoltre accelerando l'adozione di modelli elettrici e ibridi in risposta agli obiettivi ambientali, come evidenziato dal recente rapporto sulla sostenibilità di ADP Group. Questa duplice attenzione alla sicurezza e alla sostenibilità rafforza l'influenza della Francia sul mercato e sostiene il vantaggio competitivo dell'Europa in questo settore. Analisi del mercato nordamericano: Il Nord America si è affermato come la regione a più rapida crescita nel mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti, registrando un robusto tasso di crescita annuo composto (CAGR) del 5,3%. Questa rapida espansione è trainata principalmente da ingenti investimenti in infrastrutture aeroportuali e da una maggiore attenzione all'ottimizzazione dell'efficienza operativa invernale. Gli investimenti promossi dalla Federal Aviation Administration (FAA) per il miglioramento delle piste e le iniziative a livello statale per migliorare la tempestività dello sgombero neve testimoniano l'impegno della regione a ridurre al minimo le interruzioni dei voli e i rischi per la sicurezza durante le rigide condizioni invernali. Inoltre, i progressi tecnologici, come l'implementazione di sistemi automatizzati di rimozione della neve e di attrezzature antighiaccio ecocompatibili, sono in linea con le priorità di sostenibilità del Nord America e con gli sforzi per la riduzione dei costi operativi. Questi fattori, nel loro complesso, posizionano la regione come punto di riferimento per l'innovazione e la resilienza, attirando ingenti capitali e accelerando l'adozione di soluzioni avanzate per la rimozione della neve nei principali hub. Gli Stati Uniti svolgono un ruolo fondamentale nel guidare la leadership nordamericana nel mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti. L'estesa e vetusta infrastruttura aeroportuale del paese ha spinto le agenzie governative, tra cui la Transportation Security Administration (TSA) e la FAA, a dare priorità ai progetti di modernizzazione che integrano tecnologie sofisticate per la rimozione della neve. L'aumento degli acquisti di spazzaneve multifunzionali e veicoli antighiaccio avanzati da parte dei principali aeroporti come Chicago O'Hare e Denver International riflette la crescente domanda di affidabilità operativa durante i periodi di punta invernali. Inoltre, le rigorose normative ambientali imposte dall'Environmental Protection Agency (EPA) incoraggiano l'adozione di attrezzature a basse emissioni, stimolando l'innovazione tra i produttori. Gli investimenti statunitensi nei sistemi digitali di monitoraggio della neve migliorano il coordinamento logistico, riducendo i tempi di inattività e i costi operativi, rafforzando così il vantaggio competitivo della regione e consolidando le opportunità di mercato complessive del Nord America. Tendenze del mercato dell'Asia-Pacifico: Il mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti dell'Asia-Pacifico ha registrato una crescita costante, sostenuta dall'aumento del traffico aereo nei principali hub regionali e dall'espansione degli aeroporti in climi freddi nelle regioni settentrionali della regione. Questa crescita è trainata dalla maggiore attenzione alla sicurezza e all'efficienza operativa durante i mesi invernali, unitamente all'evoluzione dei quadri normativi che impongono standard rigorosi per lo sgombero della neve. Inoltre, le integrazioni tecnologiche avanzate, come la telematica e l'automazione nei macchinari per la rimozione della neve, stanno guadagnando terreno, in particolare tra i principali operatori aeroportuali in Corea del Sud e nel Giappone settentrionale. I rapporti dell'Amministrazione dell'Aviazione Civile Cinese (CAAC) evidenziano un miglioramento degli investimenti nelle attrezzature di supporto a terra, a testimonianza di più ampi sforzi di modernizzazione delle infrastrutture. Con la continua industrializzazione e la crescente domanda di passeggeri, la regione offre notevoli opportunità di crescita per i fornitori che si concentrano su soluzioni innovative ed ecocompatibili per lo sgombero della neve, adattate ai diversi ambienti aeroportuali. Il Giappone svolge un ruolo cruciale nel mercato dei veicoli e delle attrezzature per lo sgombero della neve negli aeroporti dell'Asia-Pacifico, grazie alla sua vasta rete di aeroporti situati in regioni soggette a forti nevicate. Le rigorose normative di sicurezza del paese, applicate dal Ministero del Territorio, delle Infrastrutture, dei Trasporti e del Turismo (MLIT), hanno aumentato la domanda di soluzioni per lo sgombero della neve affidabili e ad alte prestazioni che riducano al minimo le interruzioni dei voli. Ad esempio, la Japan Airport Terminal Co., Ltd. ha recentemente annunciato investimenti in veicoli spazzaneve multifunzione di nuova generazione dotati di propulsione elettrica per ridurre le emissioni, a dimostrazione di un cambiamento verso operazioni sostenibili. Ciò posiziona il Giappone come un paese chiave nell'innovazione e nell'adozione di tecnologie avanzate per la rimozione della neve, consolidando la sua leadership nel mantenimento della funzionalità aeroportuale ininterrotta durante l'inverno e rafforzando così le prospettive di mercato a livello regionale. L'espansione delle infrastrutture aeroportuali cinesi, in particolare nelle province settentrionali più fredde come Heilongjiang e Mongolia Interna, sottolinea la sua crescente presenza nel mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti dell'Asia-Pacifico. L'Amministrazione dell'Aviazione Civile Cinese (CAAC) ha promosso iniziative di modernizzazione che enfatizzano il miglioramento delle capacità di rimozione della neve per far fronte alle interruzioni meteorologiche invernali sempre più frequenti. I produttori cinesi stanno accelerando lo sviluppo dei prodotti, integrando sistemi di controllo intelligenti e migliorando la versatilità dei veicoli, come dimostrano i recenti lanci di prodotti di Zoomlion Heavy Industry Science & Technology Co., Ltd. L'attenzione congiunta all'allineamento con i più recenti standard di sicurezza aeronautica e al miglioramento dell'efficienza operativa nell'intera rete di trasporti cinese indica un ampliamento della base di mercato, rafforzando così la traiettoria di crescita moderata dell'Asia-Pacifico in questo settore.
Parametro Nord America Asia-Pacifico Europa America Latina Medio Oriente e Africa
Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato
Regione sensibile ai costiiScalaBassoMedio Alto
Ambiente normativoiScalaRestrittivoNeutrale Favorevole
Fattori trainanti della domandaiScalaDeboleModerato Forte
Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato
Tasso di adozioneiScalaBassoMedio Alto
Nuovi operatori / StartupiScalaScarsoModerato Elevato
Indicatori macroeconomiciiScalaDeboleStabile Forte
🔒 Need data on a specific country or region? Individual country/region reports are available at discounted pricing. Richiedi informazioni prima dell’acquisto

Mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti Quota (%), di Fonte di alimentazione, 2026

Diesel
Elettrico
Ibrido

Vai oltre il grafico e accedi a insight completi e tabelle dati

Richiedi un rapporto campione gratuito
Analisi per fonte di alimentazione Nel 2025, il segmento diesel ha detenuto la quota maggiore del mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti, trainato dalla domanda di elevata potenza e affidabilità in condizioni di neve estreme. I motori diesel rimangono i preferiti grazie alla loro robustezza e alla capacità di mantenere prestazioni costanti durante operazioni prolungate e gravose, essenziali per la conformità alle normative di sicurezza aeroportuale. Gli enti regolatori come la Federal Aviation Administration (FAA) sottolineano l'importanza dell'affidabilità operativa in condizioni meteorologiche avverse, rafforzando la rilevanza del diesel. La durabilità intrinseca e le ampie reti di assistenza delle attrezzature diesel attraggono gli operatori aeroportuali che danno priorità ai tempi di operatività e alla rapidità di intervento. Questo segmento offre vantaggi strategici, tra cui catene di fornitura consolidate e supporto post-vendita, a beneficio sia degli operatori affermati che dei nuovi entranti disposti a innovare in materia di standard sulle emissioni. Poiché gli aeroporti continuano a gestire le rigorose esigenze di rimozione della neve, i veicoli diesel rimarranno fondamentali per le loro prestazioni affidabili in un contesto di esigenze ambientali e operative in continua evoluzione. Analisi per tipologia di utilizzo Nel 2025, i veicoli dedicati alla rimozione della neve hanno rappresentato la quota maggiore del mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti, alimentati dalla necessità di una pulizia specializzata delle piste per ridurre al minimo i ritardi dei voli. Queste macchine, progettate appositamente, rispondono ai rigorosi protocolli di sicurezza aeroportuali, offrendo precisione ed efficienza specificamente adattate alle condizioni delle piste. Le preferenze dei clienti si orientano sempre più verso attrezzature dedicate per garantire una rapida rimozione della neve dalle superfici critiche lato pista, supportate dai progressi nel monitoraggio delle attrezzature e nell'integrazione telematica, come evidenziato nei comunicati stampa del leader del settore Volvo Construction Equipment. Il rigoroso quadro normativo, governato da agenzie come la Transportation Security Administration (TSA), enfatizza la prontezza operativa, rafforzando l'importanza dei veicoli dedicati. Questo segmento offre opportunità di innovazione in termini di automazione e sostenibilità, risultando attraente sia per le aziende consolidate che per le startup agili. La sua attenzione alla manutenzione delle infrastrutture aeroportuali critiche garantisce una domanda costante in un contesto di crescente complessità del traffico aereo. Analisi per utilizzo finale Nel 2025, gli aeroporti commerciali hanno rappresentato la quota maggiore del mercato dei veicoli e delle attrezzature per la rimozione della neve, sostenuti dall'aumento dei volumi di traffico aereo e dai rigorosi requisiti di sicurezza operativa. Il crescente flusso di passeggeri aumenta la necessità di una rimozione della neve rapida ed efficace, con un impatto diretto sulla programmazione dei voli e sui tempi di turnaround aeroportuali. Organizzazioni come l'Associazione Internazionale del Trasporto Aereo (IATA) promuovono il rispetto degli standard globali di sicurezza e ambientali, incentivando gli investimenti degli aeroporti commerciali in tecnologie avanzate per la rimozione della neve. Questo segmento riflette una maggiore sensibilità sia verso i requisiti normativi sia verso l'esperienza di viaggio, con le autorità aeroportuali che adottano soluzioni innovative per la gestione della flotta e attrezzature ecocompatibili, presentate nei report di responsabilità sociale d'impresa di importanti operatori aeroportuali come Schiphol Group. Per gli operatori strategici, gli aeroporti commerciali rappresentano un bacino di domanda concentrato, favorevole a innovazioni scalabili. Il segmento rimane fondamentale con la ripresa del trasporto aereo e la persistenza delle esigenze di sicurezza.
Segmento Sottosegmento Segmento più grande Segmento in più rapida crescita
Fonte di alimentazione Diesel, elettrico, ibrido
Tipo di utilizzo Veicoli dedicati alla rimozione della neve, veicoli multiuso, attrezzature montate su camion
Uso finale Aeroporti commerciali, aeroporti privati, aeroporti militari
Tipo di apparecchiatura Spazzaneve, soffiatori da neve, attrezzature antighiaccio, battipista
Ricerca personalizzata

Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.

Clicca per ottenere subito il tuo rapporto personalizzato.

Richiedi personalizzazione →
Panorama competitivo

Scenario competitivo e posizionamento di mercato

Tra i principali attori del mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti figurano JCB, Komatsu, Volvo Construction Equipment, Wirtgen Group, Terex Corporation, Caterpillar, Doosan Infracore, Hitachi Construction Machinery, Liebherr e Bobcat Company. Queste aziende dominano il mercato grazie a una solida tradizione di eccellenza ingegneristica e a un'offerta di prodotti specializzati, studiati per soddisfare le rigorose esigenze degli ambienti aeroportuali. La loro diversificazione geografica, che comprende consolidati centri di produzione in Europa, Nord America e Asia, rafforza la loro influenza globale. La loro reputazione è consolidata da una solida rete di concessionari e da un servizio post-vendita completo, elementi cruciali per operazioni che richiedono elevata affidabilità e rapidità di intervento durante le nevicate. Il panorama competitivo è caratterizzato da un crescente impegno nell'integrazione di tecnologie avanzate come l'automazione, la telematica e i sistemi di propulsione a basso consumo energetico, al fine di ottenere vantaggi strategici. I principali operatori perseguono frequentemente collaborazioni nello sviluppo di prodotti e acquisizioni mirate per ampliare il proprio portafoglio di attrezzature e accelerare i cicli di innovazione. Allo stesso tempo, gli investimenti in ricerca e sviluppo alimentano il perfezionamento di macchine multifunzionali in grado di svolgere diverse attività di gestione della neve negli aeroporti, rafforzandone la differenziazione sul mercato. Questi sviluppi garantiscono una competitività duratura, con le aziende che sfruttano le alleanze strategiche per ampliare la copertura geografica e consolidare le catene di approvvigionamento a fronte delle crescenti sfide operative in condizioni meteorologiche avverse. Raccomandazioni strategiche/pratiche per gli operatori regionali In Nord America, capitalizzare sulle partnership con le principali autorità aeroportuali e le aziende tecnologiche può accelerare l'adozione di sistemi intelligenti di rimozione della neve. L'enfasi sulla personalizzazione delle attrezzature per far fronte alle variazioni climatiche regionali e agli standard normativi aumenterà la risonanza sul mercato. Gli operatori asiatici dovrebbero concentrarsi sullo sfruttamento delle emergenti capacità di ingegneria digitale e IoT per sviluppare soluzioni scalabili ed economicamente vantaggiose per gli aeroporti regionali in espansione. L'allineamento con OEM internazionali può facilitare il trasferimento tecnologico e rafforzare la credibilità. Gli operatori europei potrebbero trarre vantaggio dall'integrazione di tecnologie sostenibili e a basse emissioni nelle loro linee di prodotti, rispettando le rigorose normative ambientali. Le collaborazioni incentrate su piattaforme di innovazione condivise possono accelerare i cicli di sviluppo e migliorare il posizionamento competitivo.
Azienda Quota di mercato Ricavi aziendali CAGR dei ricavi (%) Portafoglio prodotti Presenza geografica Focus su innovazione / R&S Sviluppi strategici
Nessuna informazione aziendale disponibile.
🔒 Questa sezione è disponibile come acquisto singolo. Acquista solo i dati di cui hai bisogno. Richiedi informazioni prima dell’acquisto
Personalizzazione del report

Personalizza il rapporto

Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.

1 Personalizzato Segmenti 2 Personalizzato TOC 3 Correlati Rapporti

Mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti — Segmenti personalizzati

Segmento Sottosegmento
Nessun dato sui segmenti disponibile.

Mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti — Indice personalizzato

Capitolo personalizzato Chapter Details
Nessun dato sull’indice personalizzato disponibile.

Hai bisogno di una diversa suddivisione dei dati?

Richiedi ricerca personalizzata
FAQ

Domande frequenti

Qual è il valore previsto del settore dei veicoli e delle attrezzature per lo sgombero neve negli aeroporti entro il 2035?

Si prevede che il mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti crescerà da 1,09 miliardi di dollari nel 2025 a 1,74 miliardi di dollari entro il 2035, con un tasso di crescita annuo composto (CAGR) superiore al 4,8% nel periodo 2026-2035.

In quale regione è più concentrato il mercato dei veicoli e delle attrezzature per lo sgombero della neve negli aeroporti?

Nel 2025, la regione europea ha rappresentato circa il 41% del fatturato, grazie alle rigide condizioni invernali e alle severe normative di sicurezza operativa aeroportuale in Europa.

Quale regione è leader in termini di crescita annua nel settore dei veicoli e delle attrezzature per lo sgombero neve negli aeroporti?

La regione del Nord America crescerà a un tasso annuo composto (CAGR) di circa il 5,3% tra il 2026 e il 2035, grazie al miglioramento delle infrastrutture aeroportuali e alla maggiore attenzione all'efficienza operativa invernale in Nord America.

Come si comporta il segmento diesel nel settore dei veicoli e delle attrezzature per lo sgombero neve negli aeroporti?

Il segmento diesel ha mantenuto la sua posizione di leader nel mercato dei veicoli e delle attrezzature per lo sgombero neve negli aeroporti, spinto dalla domanda di elevata potenza e affidabilità in condizioni di neve estreme.

Quale quota di mercato detiene il segmento dei veicoli dedicati alla rimozione della neve nel settore dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti nel 2025?

Nel 2025, il segmento dei veicoli dedicati alla rimozione della neve ha rappresentato la quota di maggioranza del mercato, trainato dalla necessità di sgomberare le piste in modo specializzato per ridurre al minimo i ritardi dei voli.

In quali aree del settore dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti commerciali si registra la maggiore diffusione?

Nel 2025, il segmento degli aeroporti commerciali ha dominato il mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti, grazie all'aumento dei viaggi aerei e ai rigorosi requisiti di sicurezza operativa.

Quando il sottosegmento degli spazzaneve è emerso come il più grande nel segmento delle tipologie di attrezzature per la rimozione della neve negli aeroporti?

Nel 2025, il segmento degli spazzaneve deteneva la quota di mercato maggiore, grazie all'ampia diffusione di questi dispositivi per le principali operazioni di rimozione della neve.

Quali aziende stanno trainando la crescita nel settore dei veicoli e delle attrezzature per lo sgombero della neve negli aeroporti?

Tra i principali operatori del mercato dei veicoli e delle attrezzature per la rimozione della neve negli aeroporti figurano JCB (Regno Unito), Komatsu (Giappone), Volvo Construction Equipment (Svezia), Wirtgen Group (Germania), Terex Corporation (USA), Caterpillar (USA), Doosan Infracore (Corea del Sud), Hitachi Construction Machinery (Giappone), Liebherr (Germania) e Bobcat Company (USA).
Testimonianze

I nostri clienti

"Complimenti al team per aver fornito approfondimenti così dettagliati. L’analisi completa e le raccomandazioni strategiche sono state fondamentali per migliorare il nostro vantaggio competitivo."

Business Development Head
Terma A/S

"Siamo rimasti molto colpiti dalla qualità delle informazioni di mercato di Fundamental Business Insights & Consulting. Il rapporto è stato una risorsa fondamentale nel nostro processo decisionale."

Safety Manager
The Aerospace Corporation

"La profondità delle informazioni fornite ha superato le nostre aspettative, offrendoci una comprensione completa delle attuali tendenze del mercato e delle prospettive future."

Procurement Officer
Kongsberg Gruppen
LA RICERCA ALLA BASE DI QUESTO RAPPORTO

Il nostro team di ricerca e metodologia

Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.

SETTORE DI RICERCA DI QUESTO RAPPORTO
Aerospazio e difesa
Panoramica del team di ricerca

Questo rapporto è stato preparato dal Team di Ricerca Aerospazio e Difesa di Fundamental Business Insights, specializzato nei mercati globali dell’aerospazio, della difesa, dell’aviazione e delle tecnologie spaziali. Il team monitora attentamente i programmi di modernizzazione della difesa, gli sviluppi dell’aviazione commerciale, la produzione aerospaziale, gli appalti governativi, le tecnologie emergenti, i requisiti normativi, gli sviluppi geopolitici, la resilienza della catena di approvvigionamento e le tendenze di investimento a lungo termine. La ricerca combina discussioni primarie con produttori aerospaziali, contractor della difesa, fornitori tecnologici, fornitori di componenti, esperti e stakeholder con rapporti aziendali, pubblicazioni governative, autorità regolatorie, associazioni industriali e riviste tecniche. Le stime vengono validate attraverso molteplici tecniche prima della revisione interna.

Preparato dal Aerospace & Defence Team di ricerca
10+Settori industriali
100+Paesi analizzati
5-7Giorni standard
Consegna
13.8K+Rapporti di ricerca
Pubblicati
On-DemandRicerca personalizzata
Disponibile
6Mesi di supporto analista
Supporto
PDF + XLSFormati di consegna del report
Affidabilità e conformità
D&B D-U-N-S
Conforme a GDPR e CCPA
Certificato ISO 9001 (ISO 9001:2015)
Crittografia SSL
Pagamenti sicuri
Gestione riservata
Research Intelligence
Rete di ricerca primaria
Fonti secondarie
Leadership aziendale
Esperti di prodotto e tecnologia
Leader della produzione e delle operazioni
Professionisti degli acquisti e della supply chain
Dirigenti vendite e commerciali
Partner di canale e reti di distribuzione
Acquirenti aziendali e utenti finali
Consulenti di settore ed esperti normativi
Workflow di ricerca e garanzia della qualità
01
Raccolta dati
Informazioni verificate raccolte attraverso ricerche primarie e secondarie.
02
Triangolazione dei dati
Convalida incrociata utilizzando molteplici fonti di dati indipendenti.
03
Modellazione delle previsioni
Stime di mercato sviluppate utilizzando trend storici e modelli analitici.
04
Validazione degli analisti
I risultati vengono esaminati da esperti del settore per verificarne accuratezza e coerenza.
05
Revisione editoriale e della qualità
Controlli editoriali, qualitativi e di conformità finali prima della pubblicazione.
06
Pubblicazione finale
Pubblicato dopo il completamento positivo del processo di revisione interna.
Copertura del report
Valutazione del mercato
  • Dimensioni e previsioni del mercato
  • Segmentazione del mercato
  • Analisi regionale
  • Fattori di crescita e sfide
  • Dinamiche di mercato
🏢 Competitive Intelligence
  • Panorama competitivo
  • Profili aziendali
  • Benchmarking competitivo
  • Fusioni e acquisizioni
  • Analisi della quota di mercato o strategie delle principali aziende
🔍 Analisi strategica
  • Analisi della catena del valore
  • Le cinque forze di Porter
  • Analisi PESTLE
  • Tendenze dei prezzi
  • Analisi domanda-offerta
🚀 Prospettive future
  • Panorama tecnologico
  • Panorama normativo
  • Panorama degli investimenti e dei finanziamenti
  • Opportunità emergenti
  • Prospettive future del mercato
Hai una domanda su questo rapporto o hai bisogno di un ambito personalizzato?
Richiedi personalizzazione

Vuoi adattare questi dati alla tua domanda specifica?

Indicaci i segmenti, le regioni o i concorrenti che ti interessano; un analista confermerà l’ambito prima di iniziare il lavoro personalizzato.

Parla con un analista →