Dimensioni del mercato e previsioni di crescita per gli inibitori della nitrificazione e dell'ureasi 2027-2036, per segmenti (metodo, nutrizione, tipo di coltura), tendenze della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato degli inibitori della nitrificazione e dell'ureasi aveva un valore di 2,25 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,1% tra il 2027 e il 2036, superando i 3,7 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato in 2,36 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato degli inibitori della nitrificazione e dell'ureasi Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026, la regione Asia-Pacifico ha rappresentato il 37,04% del fatturato, grazie all'intensa attività agricola, al crescente consumo di fertilizzanti e alla sempre maggiore adozione di pratiche agricole sostenibili ed efficienti nell'utilizzo dei nutrienti.
- L'aumento dei requisiti di produttività delle colture, il sostegno governativo all'uso responsabile dei fertilizzanti e la modernizzazione dell'agricoltura stanno rafforzando la domanda di inibitori che riducono le perdite di azoto e migliorano l'efficacia dei fertilizzanti.
Dinamiche del segmento
- Il segmento degli inibitori della nitrificazione detiene la quota maggiore del mercato, pari al 47,3% nel 2026. Il suo predominio è supportato dall'ampio utilizzo nella gestione dell'azoto, in particolare nella coltivazione di cereali e granella, dove migliorare l'efficienza dei fertilizzanti e ridurre le perdite di azoto sono essenziali per mantenere la produttività delle colture.
- Si prevede che i segmenti relativi agli inibitori doppi, in base alla tipologia di prodotto, al settore orticolo, in base alla tipologia di coltura, e al settore della fertirrigazione, in base al metodo di applicazione, registreranno la crescita più rapida.
Fattori trainanti dell’espansione del mercato
- Aumento dell'utilizzo di inibitori della nitrificazione e dell'ureasi in agricoltura.
- Politiche governative a favore dell'uso sostenibile dei fertilizzanti.
- Sviluppo di formulazioni di inibitori di nuova generazione per una maggiore efficacia.
Principali partecipanti al mercato
- Tra le aziende chiave nel mercato degli inibitori della nitrificazione e dell'ureasi figurano BASF SE (Germania), Yara International ASA (Norvegia), Koch Agronomic Services LLC (USA), EuroChem Group (Svizzera), Haifa Group (Israele), Dow Chemical (USA), Syngenta AG (Svizzera), UPL Limited (India), Loveland Products (USA) e Helena Agri-Enterprises (USA).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 3,82 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 4 miliardi di dollari
- Dimensioni previste del mercato: 6,53 miliardi di dollari entro il 2036
- Previsione di crescita: CAGR del 5,51% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Asia Pacifico
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavo principale: Metodo (Fermentazione) | Nutrizione (Azoto) | Tipologia di coltura (Coltura alimentare)
- Segmento di opportunità emergenti: Metodo (fertirrigazione) | Nutrizione (azoto) | Tipologia di coltura (coltura alimentare)
Fattori di crescita del mercato e tendenze del settore
Aumento dell'adozione di inibitori della nitrificazione e dell'ureasi in agricoltura
La crescente attenzione al miglioramento dell'efficienza dei fertilizzanti sta incrementando l'adozione di inibitori della nitrificazione e dell'ureasi nella produzione agricola. Questi prodotti contribuiscono a rallentare la conversione o la perdita di azoto nel suolo, consentendo ai nutrienti di rimanere disponibili per le colture per periodi più lunghi. Un migliore utilizzo dell'azoto può favorire un'applicazione più efficace dei fertilizzanti, riducendo al contempo le perdite di nutrienti, rendendo gli inibitori sempre più rilevanti per gli agricoltori che desiderano aumentare la produttività delle colture, ottimizzare l'uso degli input e migliorare le pratiche complessive di gestione dei nutrienti.
Politiche governative che promuovono l'uso sostenibile dei fertilizzanti.
Le politiche governative che promuovono pratiche agricole sostenibili stanno sostenendo la domanda di inibitori della nitrificazione e dell'ureasi. La crescente attenzione alle perdite di azoto, al degrado del suolo, alla contaminazione delle acque e alle emissioni agricole sta incoraggiando l'uso di tecnologie che migliorano l'efficienza dei nutrienti. Iniziative normative, programmi ambientali e linee guida per l'agricoltura sostenibile possono motivare gli agricoltori ad adottare pratiche di gestione dei fertilizzanti più efficaci, soprattutto laddove la riduzione delle perdite di nutrienti e il miglioramento delle prestazioni ambientali della produzione agricola sono diventati importanti obiettivi politici.
Sviluppo di formulazioni di inibitori di nuova generazione per una maggiore efficacia
Lo sviluppo di formulazioni di inibitori di nuova generazione sta migliorando l'efficacia e la fruibilità dei prodotti per la gestione dell'azoto. I progressi nelle tecnologie di formulazione si concentrano sull'estensione delle prestazioni degli inibitori, sul miglioramento della compatibilità con diversi fertilizzanti, sul supporto di un rilascio più controllato dei nutrienti e sul mantenimento dell'efficacia in diverse condizioni pedoclimatiche. Questi miglioramenti possono offrire agli agricoltori una maggiore flessibilità nell'applicazione dei fertilizzanti, migliorando al contempo la ritenzione dell'azoto e riducendo le perdite, rafforzando così il ruolo degli inibitori nell'agricoltura di precisione e sostenibile moderna.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| Aumento dell'adozione di inibitori della nitrificazione e dell'ureasi in agricoltura | 2,00% | Breve termine (≤ 2 anni) | Nord America; Europa; ricaduta: Asia Pacifico | Mezzo | Veloce |
| Politiche governative che promuovono l'uso sostenibile dei fertilizzanti. | 1,50% | Medio termine (2-5 anni) | Europa; Nord America; ricaduta: Asia Pacifico | Alto | Moderare |
| Sviluppo di formulazioni di inibitori di nuova generazione per una maggiore efficacia | 1,00% | A lungo termine (oltre 5 anni) | Nord America; Europa; ricaduta: Asia Pacifico | Basso | Lento |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
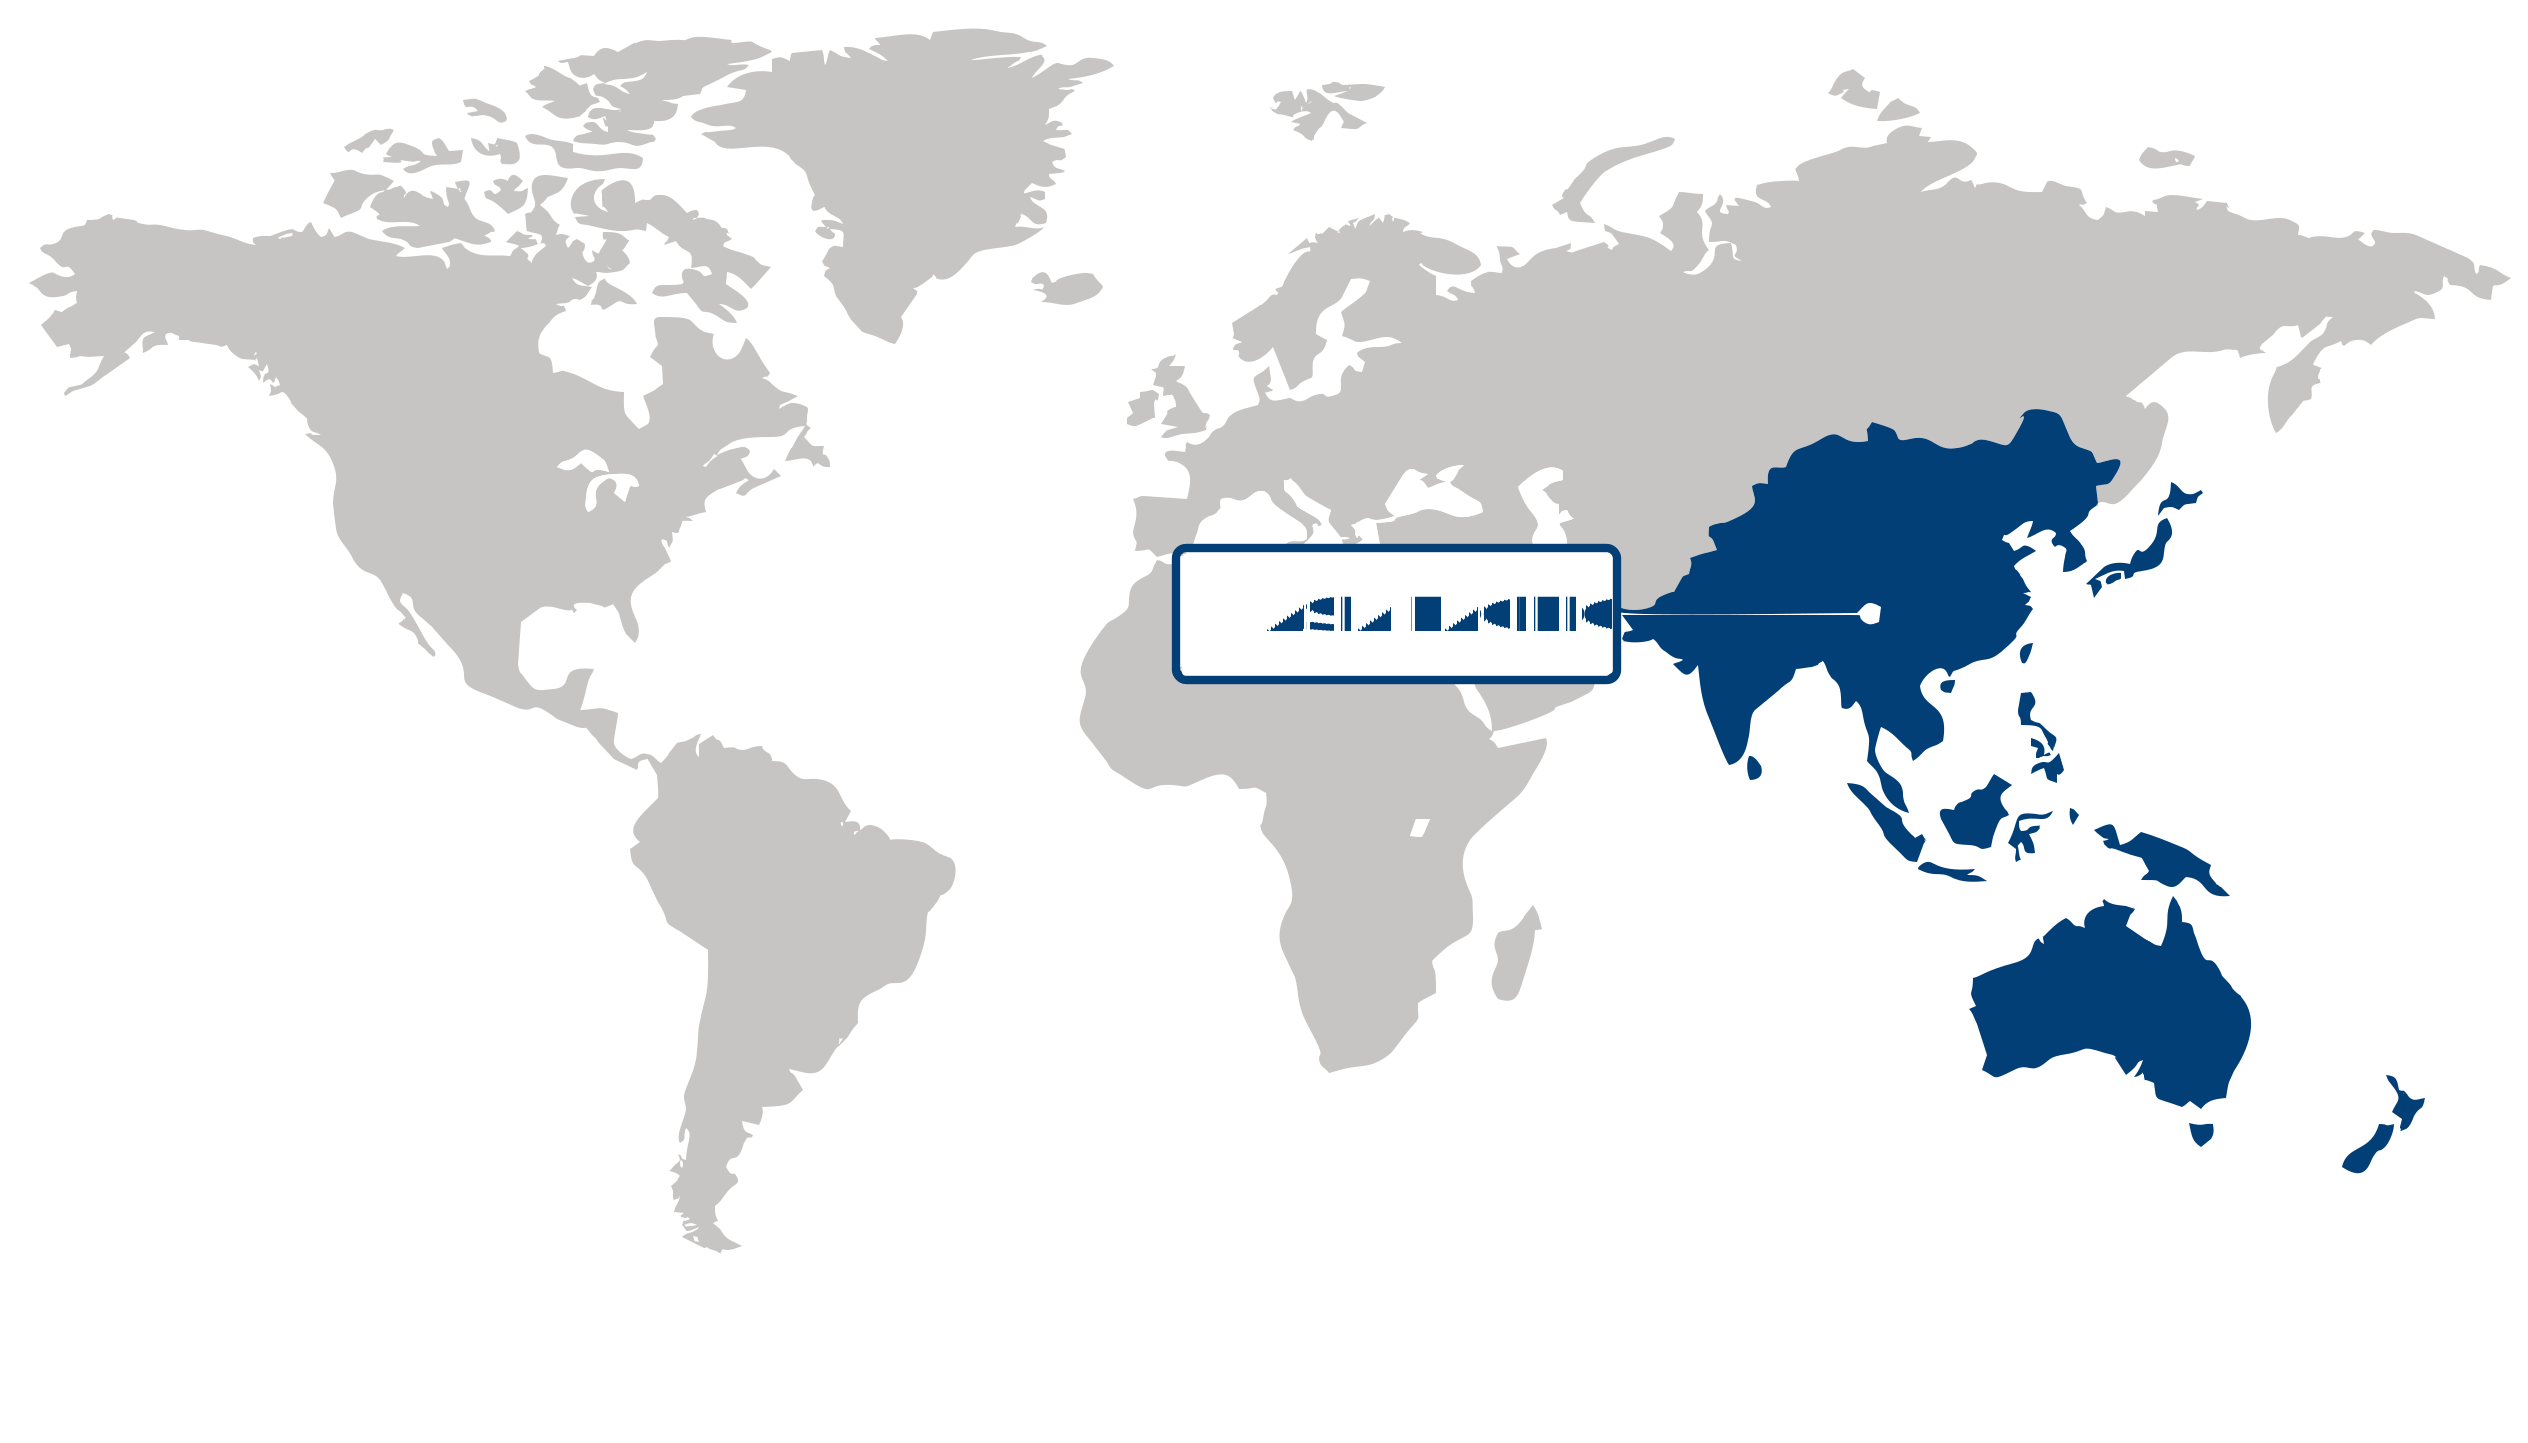
Asia Pacifico (la regione più grande e in più rapida crescita)
Nel 2026, la regione Asia-Pacifico ha rappresentato la quota di fatturato maggiore, pari al 37,04%, ed è anche la regione a più rapida crescita nel mercato degli inibitori della nitrificazione e dell'ureasi, grazie all'espansione dell'attività agricola, all'aumento del consumo di fertilizzanti e ai crescenti sforzi per migliorare l'efficienza nell'uso dei nutrienti. L'ampia base agricola della regione e la crescente necessità di aumentare la produttività delle colture stanno alimentando l'interesse per le tecnologie che riducono le perdite di azoto e migliorano l'efficacia dei fertilizzanti. Gli inibitori della nitrificazione e dell'ureasi contribuiscono a trattenere l'azoto nel suolo per periodi più lunghi, favorendo una maggiore disponibilità di nutrienti e riducendo le perdite causate dalla volatilizzazione e dal dilavamento. La crescente consapevolezza delle pratiche agricole sostenibili, della salute del suolo e di una gestione efficiente dei fertilizzanti sta ulteriormente incoraggiando l'adozione di tali tecnologie da parte dei produttori agricoli. Le iniziative governative che promuovono un uso responsabile dei fertilizzanti, unitamente alla modernizzazione delle pratiche agricole e alla crescente domanda di maggiore produttività agricola, dovrebbero rafforzare l'espansione del mercato regionale.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
Stati Uniti
Gestione precisa dell'azotoIl mercato statunitense è sempre più influenzato dagli sforzi volti a migliorare l'efficienza d'uso dell'azoto nelle grandi aziende agricole. La domanda di inibitori della nitrificazione e dell'ureasi è strettamente legata alla gestione di precisione dei nutrienti, all'ottimizzazione dei fertilizzanti e a misure pratiche che aiutano gli agricoltori a gestire le perdite di azoto mantenendo al contempo l'efficienza di applicazione.
Germania
Efficienza nutrizionale regolataLa Germania attribuisce grande importanza alla riduzione delle perdite di azoto in agricoltura, rendendo le soluzioni per l'efficienza dei nutrienti commercialmente rilevanti per la gestione dei fertilizzanti. L'adozione di inibitori della nitrificazione e dell'ureasi è supportata da aspettative ambientali più rigorose e dalla necessità per gli agricoltori di ottimizzare le applicazioni di azoto senza stravolgere significativamente le consolidate pratiche di fertilizzazione.
Giappone
Ottimizzazione intensiva delle coltureLa struttura agricola giapponese crea una domanda di tecnologie che migliorino l'efficienza dei nutrienti all'interno di sistemi di coltivazione relativamente intensivi. Gli inibitori della nitrificazione e dell'ureasi possono favorire un uso più controllato dei fertilizzanti, in particolare laddove gli agricoltori cercano di ridurre le perdite di azoto e migliorare la gestione degli input colturali, pur operando all'interno di pratiche di produzione consolidate e ad alto valore aggiunto.
Corea del Sud
Uso controllato dei fertilizzantiIl mercato sudcoreano è influenzato dalla necessità di migliorare l'efficienza dei fertilizzanti nelle produzioni agricole intensive. Gli inibitori della nitrificazione e dell'ureasi offrono una soluzione pratica per una migliore gestione dell'azoto, soprattutto perché gli agricoltori e gli operatori del settore agricolo prestano sempre maggiore attenzione all'efficienza degli input, alle prestazioni ambientali e a un'applicazione più controllata dei nutrienti.
Francia
Pratiche di fertilizzazione sostenibiliLa Francia offre una solida base di applicazioni agricole in cui la gestione dell'azoto riveste un'importanza commerciale fondamentale. L'interesse per gli inibitori della nitrificazione e dell'ureasi è legato agli sforzi volti a migliorare l'utilizzo dei fertilizzanti e a limitare le perdite di nutrienti, favorendo la loro integrazione in pratiche di produzione agricola più sostenibili e in strategie di input agricoli sempre più orientate all'efficienza.
Italia
Efficienza delle colture specializzateLa diversificazione delle colture in Italia crea opportunità per soluzioni di gestione dell'azoto specifiche per la produzione agricola intensiva e ad alto valore aggiunto. Gli inibitori della nitrificazione e dell'ureasi possono contribuire a migliorare l'utilizzo dei fertilizzanti laddove gli agricoltori privilegiano l'efficienza degli input, la resa delle colture e la gestione ambientale, in particolare all'interno di sistemi di produzione che richiedono un attento controllo delle applicazioni di nutrienti.
Mercato degli inibitori della nitrificazione e dell'ureasi Quota (%), di Tipo di prodotto, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento per tipologia di prodotto: inibitori della nitrificazione (segmento più ampio) vs inibitori doppi (segmento in più rapida crescita)
Il segmento degli inibitori della nitrificazione ha rappresentato la quota maggiore del mercato, pari al 47,3% nel 2026, trainato dalla crescente adozione di soluzioni per la gestione dell'azoto volte a migliorare l'efficienza dei fertilizzanti e a ridurre le perdite di azoto nei terreni agricoli. Gli inibitori della nitrificazione rallentano la conversione dell'ammonio in nitrato, contribuendo a minimizzare la lisciviazione dell'azoto e a migliorare la disponibilità di nutrienti per l'assorbimento da parte delle colture. La loro crescente applicazione nella coltivazione di cereali e granella, dove un utilizzo efficiente dell'azoto è essenziale per mantenere la produttività, continua a sostenere la domanda del segmento. La crescente consapevolezza delle pratiche agricole sostenibili, l'aumento dei costi dei fertilizzanti e la necessità di ottimizzare l'utilizzo dei nutrienti stanno incoraggiando gli agricoltori ad adottare gli inibitori della nitrificazione. Inoltre, le crescenti preoccupazioni relative alla contaminazione delle acque sotterranee e alle emissioni di protossido di azoto stanno rafforzando l'interesse per le tecnologie che migliorano la ritenzione dell'azoto e riducono l'impatto ambientale. La loro compatibilità con i fertilizzanti azotati convenzionali e le consolidate pratiche di applicazione agricola supporta ulteriormente la loro posizione di leadership sul mercato.
Si prevede che il segmento degli inibitori duali crescerà al ritmo più rapido, sostenuto dalla crescente domanda di soluzioni integrate per la gestione dell'azoto che combinano l'inibizione della nitrificazione e dell'ureasi. Questi prodotti contribuiscono a ridurre le perdite di azoto dovute sia alla nitrificazione che alla volatilizzazione dell'ammoniaca, migliorando l'efficienza complessiva dell'uso dei fertilizzanti e la disponibilità di nutrienti. La funzionalità combinata offre agli agricoltori un approccio più completo alla conservazione dell'azoto rispetto ai singoli inibitori. Il crescente interesse per l'agricoltura di precisione, la gestione sostenibile dei nutrienti e il miglioramento della produttività delle colture sta incoraggiando l'adozione degli inibitori duali. Inoltre, la crescente attenzione alla riduzione degli sprechi di fertilizzanti, alla diminuzione delle emissioni agricole e al miglioramento della gestione dei nutrienti del suolo dovrebbe creare ulteriori opportunità di crescita per questo segmento.
Analisi del segmento per tipologia di coltura: Cereali e granaglie (segmento più ampio) vs Orticoltura (segmento in più rapida crescita)
Il segmento dei cereali e dei grani ha dominato il mercato, rappresentando il 53,9% della quota di mercato totale nel 2026, principalmente a causa dell'ampia coltivazione di colture come grano, riso, mais e orzo, che richiedono notevoli apporti di azoto per mantenere la produttività. L'uso diffuso di fertilizzanti a base di azoto nella produzione di cereali crea una notevole domanda di inibitori della nitrificazione e dell'ureasi per migliorare l'utilizzo dei nutrienti e minimizzare le perdite di azoto. La crescente domanda globale di colture alimentari di base, i crescenti requisiti di produttività agricola e la necessità di migliorare l'efficienza dei fertilizzanti stanno ulteriormente supportando l'adozione di inibitori dell'azoto nelle regioni produttrici di cereali. Inoltre, la crescente consapevolezza delle pratiche agricole sostenibili e delle conseguenze ambientali dell'eccessivo utilizzo di azoto sta incoraggiando gli agricoltori a integrare soluzioni di gestione dei fertilizzanti a base di inibitori nella coltivazione di cereali e grani.
Si prevede che il settore orticolo registrerà la crescita più rapida, trainato dalla crescente domanda di colture di alto valore, tra cui frutta, verdura, fiori e piante ornamentali. La produzione orticola richiede una gestione precisa dei nutrienti per garantire la qualità delle colture, la costanza delle rese e uno sviluppo ottimale delle piante. Gli inibitori dell'azoto contribuiscono a migliorare la disponibilità di azoto, a ridurre le perdite di nutrienti e a ottimizzare l'efficienza d'uso dei fertilizzanti, rendendoli sempre più rilevanti per i sistemi di coltivazione orticola intensiva. L'espansione della coltivazione protetta, della coltivazione in serra, dei sistemi di fertirrigazione e dell'agricoltura di precisione sta ulteriormente favorendo l'adozione di soluzioni avanzate per la gestione dell'azoto. Inoltre, la crescente domanda dei consumatori di prodotti freschi di alta qualità e la crescente attenzione alle pratiche agricole sostenibili stanno incoraggiando i produttori orticoli ad adottare tecnologie che ottimizzino l'applicazione dei fertilizzanti e migliorino le prestazioni delle colture.
Analisi del segmento dei metodi di applicazione: Rivestimento/impregnazione con fertilizzanti (segmento più ampio) vs fertirrigazione (segmento in più rapida crescita)
Nel 2026, il segmento del rivestimento/impregnazione dei fertilizzanti deteneva la quota di mercato maggiore, pari al 43,2%, grazie all'ampia integrazione degli inibitori di azoto nei fertilizzanti convenzionali e speciali. Le tecnologie di rivestimento e impregnazione consentono di incorporare gli inibitori direttamente nelle formulazioni dei fertilizzanti, garantendo un rilascio controllato ed efficiente dei principi attivi durante l'applicazione. Questi metodi contribuiscono a ridurre le perdite di azoto dovute alla volatilizzazione dell'ammoniaca e al dilavamento dei nitrati, migliorando al contempo la disponibilità di nutrienti per l'assorbimento da parte delle colture. La loro compatibilità con i processi di produzione dei fertilizzanti consolidati e con le pratiche agricole convenzionali favorisce un'ampia adozione da parte dei produttori di fertilizzanti e degli agricoltori. Inoltre, la crescente domanda di fertilizzanti ad alta efficienza, la maggiore consapevolezza della gestione dell'azoto e la necessità di migliorare l'utilizzo dei fertilizzanti contribuiscono alla posizione dominante del segmento.
Si prevede che il segmento della fertirrigazione registrerà la crescita più rapida, trainata dalla crescente adozione dell'irrigazione di precisione e dei sistemi avanzati di distribuzione dei nutrienti nell'agricoltura moderna. La fertirrigazione consente agli agricoltori di applicare fertilizzanti idrosolubili e prodotti compatibili per la gestione dell'azoto direttamente attraverso i sistemi di irrigazione, favorendo una distribuzione più uniforme dei nutrienti e un assorbimento più efficiente da parte delle piante. L'integrazione di inibitori dell'azoto nelle pratiche di fertirrigazione può contribuire a minimizzare le perdite di azoto e a migliorare l'utilizzo dei nutrienti, in particolare nelle colture orticole di alto valore e nei sistemi agricoli a basso consumo idrico. La crescente diffusione dell'irrigazione a goccia, della coltivazione in serra e delle tecnologie di irrigazione automatizzata sta ulteriormente supportando la domanda di applicazioni basate sulla fertirrigazione. Inoltre, la crescente attenzione al risparmio idrico, all'efficienza dei fertilizzanti e alla produzione agricola sostenibile sta incoraggiando gli agricoltori ad adottare pratiche integrate di irrigazione e gestione dei nutrienti.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Tipo di prodotto | Inibitori della nitrificazione (NI), inibitori dell'ureasi (UI), inibitori doppi (combinazione di NI + UI) | Inibitori della nitrificazione (NI) | Doppi inibitori (NI + UI combinati) |
| Tipo di coltura | Cereali e granaglie, semi oleosi e legumi, orticoltura, colture da fibra, altro | Cereali e grani | Orticoltura |
| Metodo di applicazione | Rivestimento/impregnazione con fertilizzanti, miscelazione granulare, fertirrigazione, applicazione liquida/fogliare, altro | Rivestimento/impregnazione con fertilizzante | Fertirrigazione |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Prospettiva dell'analista:
Il successo commerciale dipende dalla capacità di convertire la stabilità chimica dei principi attivi in prestazioni affidabili di ritenzione dell'azoto in diverse condizioni agricole. Sebbene le formulazioni a doppio inibitore offrano una protezione sinergica sia contro la volatilizzazione dell'ammoniaca che contro la lisciviazione dei nitrati, la loro adozione si basa su una comprovata efficacia sul campo, a fronte di costi di formulazione più elevati. Meccanismi di rilascio avanzati come la microincapsulazione e i rivestimenti a rilascio controllato proteggono i principi attivi durante la manipolazione, ma il loro valore commerciale dipende da tassi di rilascio uniformi e costi di produzione contenuti. In definitiva, la perfetta compatibilità di miscelazione con fertilizzanti liquidi e solidi rimane essenziale per evitare la segregazione delle applicazioni e ampliare la portata del mercato.
Aziende chiave nel mercato degli inibitori della nitrificazione e dell'ureasi:
- BASF SE (Germania)
- Yara International ASA (Norvegia)
- Koch Agronomic Services LLC (USA)
- EuroChem Group (Svizzera)
- Gruppo Haifa (Israele)
- Dow Chemical (USA)
- Syngenta AG (Svizzera)
- UPL Limited (India)
- Loveland Products (USA)
- Helena Agri-Enterprises (USA)
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| BASF SE (Germany) | |||||||
| Yara International ASA (Norway) | |||||||
| Koch Agronomic Services LLC (USA) | |||||||
| EuroChem Group (Switzerland) | |||||||
| Haifa Group (Israel) | |||||||
| Dow Chemical (USA) | |||||||
| Syngenta AG (Switzerland) | |||||||
| UPL Limited (India) | |||||||
| Loveland Products (USA) | |||||||
| Helena Agri-Enterprises (USA) |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato degli inibitori della nitrificazione e dell'ureasi — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Tipo di inibitore | Inibitori della nitrificazione, inibitori dell'ureasi, inibitori combinati della nitrificazione e dell'ureasi |
| Compatibilità con i fertilizzanti | Fertilizzanti a base di urea, fertilizzanti a base di ammonio, fertilizzanti a base di nitrati, fertilizzanti composti e miscele |
| Formulazione inibitrice | Granulare, Liquido, Solubile in acqua |
Mercato degli inibitori della nitrificazione e dell'ureasi — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Economia dell'adozione a livello aziendale |
|
| Proposta di valore per l'efficienza dell'azoto |
|
| Opportunità offerte dal Programma per l'Agricoltura Sostenibile |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Quanto è grande il mercato degli inibitori della nitrificazione e dell'ureasi?
Di quanto si prevede che crescerà il settore degli inibitori della nitrificazione e dell'ureasi entro il 2036?
In che modo l'attenzione all'efficienza dei fertilizzanti sta influenzando l'adozione di inibitori della nitrificazione e dell'ureasi?
In che modo le formulazioni di inibitori di nuova generazione stanno cambiando le priorità di impiego in agricoltura?
Quale segmento di prodotto domina il mercato degli inibitori dell'azoto?
Quale segmento si prevede crescerà più rapidamente nel mercato degli inibitori dell'azoto?
Perché la regione Asia-Pacifico è leader nel mercato degli inibitori della nitrificazione e dell'ureasi?
Quali fattori stanno guidando la continua crescita del mercato degli inibitori della nitrificazione e dell'ureasi nella regione Asia-Pacifico?
Quali sono le aziende leader che operano nel settore degli inibitori della nitrificazione e dell'ureasi?
I nostri clienti
"Il rapporto ci ha aiutato a comprendere le nuove tendenze dei consumatori nella nostra categoria di prodotti. Ha chiarito su quali aree concentrarci per l’innovazione in vista del prossimo lancio."
LyondellBasell
"La sezione sulle previsioni regionali è stata estremamente utile. Grazie alla mappatura dei fornitori inclusa, siamo riusciti a identificare due nuovi potenziali partner in Europa."
SABIC
"Abbiamo apprezzato la concretezza delle raccomandazioni. Ci hanno guidato nel miglioramento della resilienza della catena di approvvigionamento."
Olin Corporation
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Chimica e Materiali di Fundamental Business Insights, specializzato nei settori globali della chimica, dei materiali avanzati e della produzione industriale. I nostri analisti monitorano continuamente le catene di approvvigionamento delle materie prime, i prezzi dei feedstock, le tecnologie produttive, gli sviluppi normativi, le iniziative di sostenibilità, la conformità ambientale, le dinamiche commerciali e le applicazioni finali emergenti. La ricerca combina discussioni primarie con produttori, fornitori di materie prime, distributori ed esperti del settore con relazioni annuali aziendali, pubblicazioni normative, statistiche commerciali governative, associazioni industriali, letteratura tecnica, banche dati brevettuali e altre fonti secondarie autorevoli. Le stime di mercato vengono validate mediante analisi top-down e bottom-up e sottoposte a una revisione interna della qualità.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato