上下水道管市場規模と予測(2026年~2035年)、セグメント別(用途、材質タイプ)、成長機会、イノベーション動向、規制の変化、地域別戦略分析(米国、日本、中国、韓国、英国、ドイツ、フランス)、および競争力学(JM Eagle、Advanced Drainage Systems、Aliaxis、Saint-Gobain、Uponor)
コンテンツへ移動
市場規模と成長の見通し
上下水道管市場の規模は、2025年の369億9,000万米ドルから2035年には662億4,000万米ドルに拡大すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は6%以上となる見込みです。2026年までに、同業界の収益は389億2,000万米ドルに達すると予想されています。
このレポートの詳細を見る
無料サンプルレポートを請求上下水道管市場 Intelligence Snapshot
Regional Market Dynamics
Segment Momentum
Market Expansion Drivers
Leading Market Participants
世界市場予測スナップショット
市場展望
Regional and Segment Outlook
市場成長要因と業界動向
都市水道・下水インフラの拡張 都市水道・下水インフラの大規模な拡張は、水道・下水管市場を大きく変革する重要な原動力となっています。米国環境保護庁(EPA)をはじめとする世界各国の政府機関や地方自治体は、老朽化したパイプラインシステムの改修や、サービスが行き届いていない都市部および農村部へのサービス拡大に投資を優先的に行っています。この拡張は、都市人口の増加と、水質および環境保護に対する規制強化への対応策です。既存メーカーにとっては、多様な自治体のニーズに対応した耐久性の高いパイプに対する安定した需要が見込まれる一方、新規参入企業は、特にデジタルモニタリングを統合したスマート配管ソリューションといったニッチな市場機会を活かすことができます。継続的なインフラ投資は、持続的な成長軌道を示しており、企業は進化する自治体基準に適合する拡張性とコンプライアンス技術の革新を促されています。
先進的な耐腐食性配管材料の採用 水道・下水管市場は、高密度ポリエチレン(HDPE)、ポリ塩化ビニル(PVC)、複合合金などの先進的な耐腐食性材料の採用拡大によって、パラダイムシフトを迎えています。米国水道協会(AWWA)などの団体は、過酷な環境条件下でパイプラインの寿命を延ばし、メンテナンスコストを削減する材料への需要の高まりを指摘しています。この変化は、より厳格な規制枠組みの中で、水道事業者が持続可能性とライフサイクルコスト削減に注力していることに起因しています。革新的な材料を導入することで、業界各社は自社製品の差別化を図り、パイプラインの健全性を確保し、漏水を最小限に抑えることができます。この傾向は、既存企業と新興企業の両方に、材料革新と革新的な製造プロセスに重点を置いた研究開発投資を促進し、長期的な運用効率に沿った製品ポートフォリオの多様化を促すものです。
長期的な都市化と産業成長 着実な都市化と産業拡大は、水道・下水管市場の発展における重要な推進力であり続けています。世界銀行などの機関は、都市人口の持続的な増加とそれに伴う水需要の増加、そして産業排水管理の必要性を強調しています。こうした人口動態と経済の勢いにより、水道事業者や産業界は、新規設備の設置とネットワーク拡張の両方を取り入れ、配管インフラを急速に拡張せざるを得なくなっています。市場参加者にとって、この環境は生産能力の拡大と、様々な都市環境や産業環境に適応可能なモジュール型ソリューションの開発を促しています。都市の成長と工業化の相乗効果は、強固な需要パイプラインを生み出し、戦略的パートナーシップと顧客ニーズに合わせたサービス提供を促進し、多様な地理的・経済的状況における新たなニーズとの整合性を確保しています。
業界の制約:
インフラの老朽化と交換コスト 老朽化した上下水道管インフラの改修・交換には多額の資本が必要となり、市場の成長を著しく阻害しています。米国を含む多くの先進国は、数十年前から稼働しているパイプラインシステムを抱えており、その改修には莫大な資金と長期にわたる工期が必要となり、しばしばサービスの中断を引き起こします。米国土木学会(ASCE)は、米国の水道インフラには今後10年間で推定1,290億ドルの投資が必要と指摘しており、資金不足の深刻さを浮き彫りにしています。この財政負担は自治体の予算を圧迫し、改修を遅らせ、パイプメーカーやサービスプロバイダーの契約獲得に影響を与えています。新規参入企業にとって、高い資本集約度と長い販売サイクルは大きな障壁となっています。今後、老朽化した資産からの圧力により、段階的な投資アプローチが求められる一方、関係者が革新的な資金調達モデルを模索する中で、官民連携がより一般的になり、この制約を緩和するものの、その影響を完全に排除することはできないでしょう。
厳格な環境・品質規制 厳しい環境基準および水質基準への準拠は、上下水道管市場にとって重大な制約となり、材料選定、製造工程、最終用途に影響を与えています。米国環境保護庁(EPA)や欧州化学物質庁(ECHA)などの規制機関は、管材の毒性および溶出に関する厳しい制限を設けており、高額な認証取得と試験を要求しています。例えば、EPAの鉛・銅規制の改訂では、無毒性で耐久性のある材料の使用が義務付けられ、開発コストと製品の複雑化を招いています。既存企業は製品ラインを常に適応させ、強固なコンプライアンス体制を維持する必要があり、一方、新規参入企業は、多大なリソースを要する認証プロセスによって高い参入障壁に直面しています。このような規制環境は今後さらに強化される可能性が高く、市場参加者は持続可能で規制に適合した材料のイノベーションを優先せざるを得なくなる一方で、短期から中期的に市場への迅速な参入と価格の柔軟性が制限されるでしょう。
| 成長要因 | CAGRへの影響 | 規制の影響 | 地域的関連性 | Adoption Rate | 影響時期 |
|---|---|---|---|---|---|
| 市営水道および下水インフラの拡張 | 2.00% | 短期(2年以内) | 北米、アジア太平洋 | 中くらい | 速い |
| 高度な耐腐食性パイプ材料の採用 | 2.00% | 中期(2~5年) | ヨーロッパ、北アメリカ | 中くらい | 適度 |
| 長期的な都市化と産業成長 | 2.00% | 長期(5年以上) | アジア太平洋、ラテンアメリカ | 低い | 適度 |
チャートだけでなく、詳細なインサイトとデータテーブルをご覧ください
無料サンプルレポートを依頼Regional Demand Dynamics
アジア太平洋市場統計:
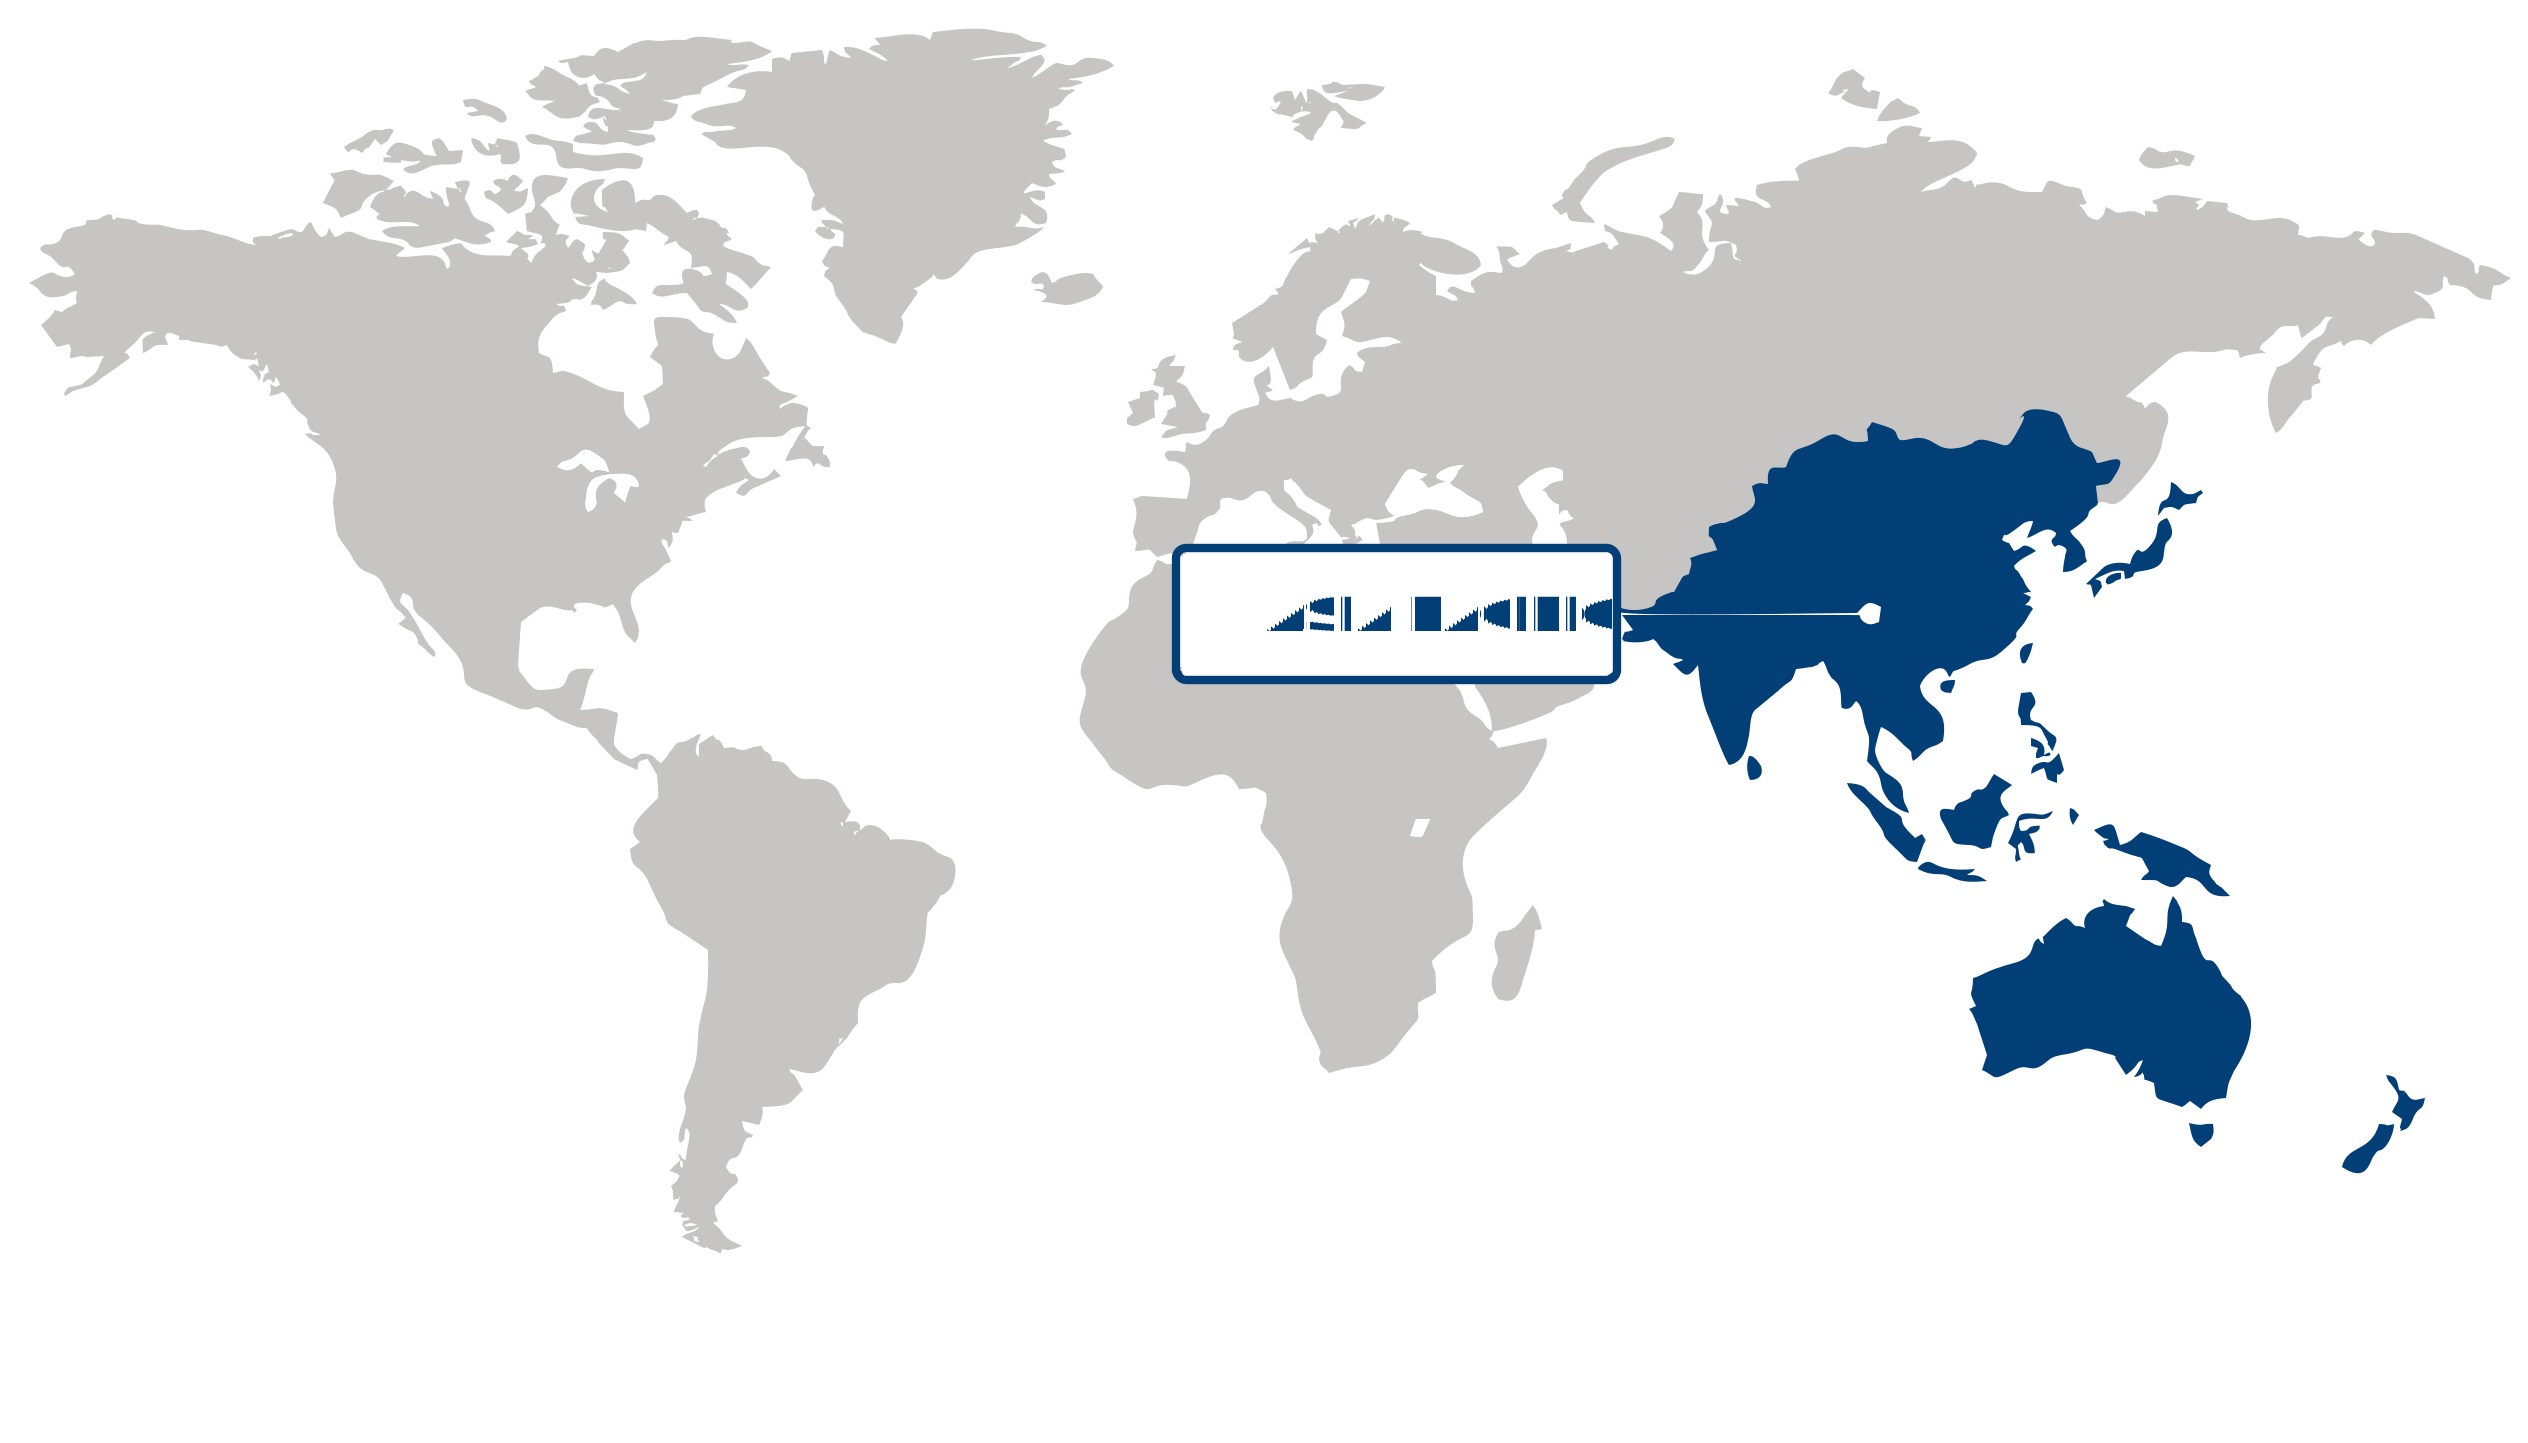
アジア太平洋地域は2025年までに世界の上下水道管市場の38%以上を占め、年平均成長率(CAGR)8.2%で最大かつ最も急速に成長する地域としての地位を確立しました。この優位性は、急速に拡大する人口に対応した都市インフラへの大規模な投資によって支えられています。中国や日本をはじめとする各国政府は、都市の成長に対応し、環境問題への耐性を高めるため、配水・浄水システムの近代化と拡張を優先的に進めています。アジア開発銀行によると、インフラ投資は急増しており、これは持続可能な都市化と公衆衛生基準の向上に向けた政策転換を反映しています。パイプライン材料やスマート水管理における技術革新も需要をさらに加速させています。こうした人口増加と戦略的投資の組み合わせは、アジア太平洋地域の重要な市場地位を強化し、投資家に上下水道インフラ拡張における持続的な機会を提供しています。
中国は、国家発展改革委員会の主導による積極的な都市化・インフラ整備計画によって、アジア太平洋地域の上下水道管市場を牽引しています。中国における巨大都市の拡大は、より高い処理能力と漏水最小化を実現できる先進的な配管ソリューションへの需要を喚起しています。中国化工集団(CNC)の企業開示資料は、環境規制に準拠した耐久性と耐腐食性に優れたパイプの生産拡大を強調しています。さらに、環境意識の高まりは、効率的な下水ネットワークの整備を促進しています。こうした動きは、中国を成長の要として位置づけ、先進的で拡張性の高いパイプラインインフラにおける地域市場の潜在力を示しています。
日本は、成熟した規制枠組みと技術革新を活用し、アジア太平洋地域の上下水道パイプ市場において極めて重要な役割を果たしています。国土交通省は、老朽化した水道インフラの大規模改修を支援し、持続可能性と安全性を重視しています。クラレ株式会社などの日本企業は、スマートモニタリング技術を統合した高性能ポリマーパイプの開発に注力しています。こうした取り組みは、高齢化などの人口動態上の課題に対応し、強靭な水道ネットワークへの公共投資を促進しています。日本の取り組みは、より広範な地域トレンドを補完し、市場の深化と革新的なソリューションの推進に貢献することで、アジア太平洋地域の上下水道管市場におけるリーダーシップを強化しています。
北米市場分析:
北米は、地域における大規模なインフラ更新プロジェクトと厳格な水質規制を背景に、上下水道管市場で大きなシェアを占めています。老朽化したパイプラインの漏水や汚染防止のための交換への注目の高まりは需要構造を変化させており、水道事業者や自治体は耐久性と耐腐食性に優れた材料を優先的に採用しています。さらに、環境保護庁(EPA)が施行する規制を含む北米の規制枠組みは、高度な配管ソリューションの導入を促進する高い基準を義務付けています。Mueller Water Productsのような企業は、パイプラインの性能向上を目指してデジタル監視技術に投資しており、これは業界全体の運用効率と持続可能性へのシフトを反映しています。気候変動の圧力と都市化の中で、水インフラの近代化が重視されている北米は、上下水道管市場におけるイノベーションと成長の重要な拠点であり続けています。
米国は、水インフラの近代化を目的とした連邦政府および州政府による大規模な投資を通じて、北米におけるリーダーシップを強化する上で不可欠な役割を果たしています。米国のインフラ投資・雇用法(IIBA)などのプログラムは、水道システムの改善に数十億ドルを投じ、耐用年数と環境適合性を向上させた先進的なパイプへの需要を高めています。都市部および郊外の消費者は、水漏れを最小限に抑え、リアルタイム監視を可能にする環境に優しくスマートな配管ソリューションを好んでいます。米国水道協会(AWWA)などの規制機関も、ベストプラクティスと技術革新を推進し、市場参加者にスマートインフラの導入を促しています。このような積極的な環境は、最先端技術の導入を促進するだけでなく、米国を水・下水管市場におけるより広範な地域トレンドの先駆者としての地位に押し上げています。
欧州市場の動向:
欧州は、厳格な環境規制と強力なインフラ近代化イニシアチブによって形成された大きなシェアを背景に、水・下水管市場において顕著な存在感を維持しています。この地域は、持続可能な水管理を優先する確立された都市中心部の恩恵を受けており、欧州環境庁による効率的な水利用と漏水削減を促進する政策によってさらに強化されています。加えて、サンゴバンなどの企業が推進するデジタル監視技術やスマートパイプシステムの進歩により、運用効率と保守管理が改善されています。サプライチェーンのレジリエンスは、世界的な混乱にもかかわらず安定した資材供給を確保する地域連携によって強化されています。欧州が脱炭素化目標と循環型経済の原則に向けて前進する中で、これらの要因が総合的に、この地域を革新的で持続可能な上下水道管ソリューションの導入において大きな機会へと導いています。
ドイツは、資源保全と水質を重視する強固な産業基盤と規制枠組みを活用することで、欧州の上下水道管市場において極めて重要な役割を果たしています。ドイツ環境省の水枠組み指令の施行により、老朽化したパイプインフラの大規模な改修が義務付けられ、先進的な材料と設置技術への需要が高まっています。バウアーグループなどの大手企業は、非開削工法によるパイプ更生技術の革新を推進し、環境への影響とコストを削減しています。ドイツ水道・下水・廃棄物協会によるデジタル化イニシアチブに代表される、公益事業管理におけるデジタル変革へのドイツの取り組みは、スマート水道システムの導入における同国の戦略的な地位を際立たせています。こうした近代化と技術導入への注力は地域全体の勢いを加速させ、ヨーロッパ全域の市場動向を牽引するドイツの影響力を強めています。
ヨーロッパの水道・下水管市場における主要国であるフランスは、国の持続可能性目標に沿った水道インフラの更新への積極的な投資を通じて成長を牽引しています。フランス生物多様性庁の規制は、環境に優しい素材の使用と漏水削減基準の厳格な遵守を保証し、革新的な配管ソリューションへの需要を喚起しています。ヴェオリア社が最近発表した、大都市圏におけるスマート水道ネットワークの展開拡大は、デジタル水道管理技術の統合におけるフランスのリーダーシップを示しています。さらに、環境保全と官民連携を重視する文化的な背景は、プロジェクトの迅速な実行と運用効率の向上に貢献しています。フランスが規制の厳格さと最先端技術の導入を組み合わせるダイナミックなアプローチは、欧州の上下水道管市場の形成におけるフランスの重要な役割を強化し、地域的な事業拡大の機会を支えている。
| Parameter | North America | Asia Pacific | Europe | Latin America | MEA |
|---|---|---|---|---|---|
| Innovation HubiスケールNascentDeveloping Advanced | |||||
| Cost-Sensitive RegioniスケールLowMedium High | |||||
| Regulatory EnvironmentiスケールRestrictiveNeutral Supportive | |||||
| Demand DriversiスケールWeakModerate Strong | |||||
| Development StageiスケールEmergingDeveloping Developed | |||||
| Adoption RateiスケールLowMedium High | |||||
| New Entrants / StartupsiスケールSparseModerate Dense | |||||
| Macro IndicatorsiスケールWeakStable Strong |
上下水道管市場 シェア(%), 提供: 応用, 2026
カスタマイズされた市場調査で、ビジネスに最適なインサイトを入手できます。
今すぐカスタマイズされたレポートを入手してください。
チャートだけでなく、詳細なインサイトとデータテーブルをご覧ください
無料サンプルレポートを依頼用途別分析 2025年、上下水道管市場において、自治体向けセグメントが最大のシェアを占めました。これは主に、自治体の上下水道インフラ整備への大規模な投資が牽引したものです。この優位性は、都市化の進展と、老朽化した水道網の改修に重点を置いた政府主導の取り組みを反映しています。これらの取り組みは、安全で安定した供給と環境規制の遵守を確保することを目的としています。米国環境保護庁(EPA)などの機関は、インフラの強靭性の必要性を強調しており、信頼性の高い配管ソリューションへの需要を高めています。顧客は、耐久性が高くメンテナンスの手間がかからないシステムを求めており、これはこうした自治体向け改修プロジェクトと合致し、イノベーションと競争力のある製品・サービスの提供を促進しています。既存企業と新規参入企業の両方が、このセグメントにおける安定した大規模契約と進化する規制基準の恩恵を受けています。都市の成長が継続し、水質に対する規制が強化される中、自治体向けセグメントは、近中期的に上下水道管市場において重要な役割を維持していくと予想されます。
材料タイプ別分析 2025年、上下水道管市場においてプラスチック管が最大のシェアを占めました。軽量性と耐腐食性という特性から広く普及し、市場の成長を牽引しています。プラスチック管セグメントは、耐久性と環境安全性を向上させるポリマー技術の進歩によって恩恵を受け、進化するインフラ要件に対応しています。持続可能でコスト効率の高いソリューションへのニーズの高まりを受け、Iplex Pipelinesや米国水道協会(AWWA)などの多くの公益事業者がプラスチック配管システムの標準化を進めています。サプライチェーンの効率化と設置の容易さも、プラスチック管の優位性をさらに強固なものにしています。メーカーにとって、このセグメントは材料配合の革新とデジタルモニタリングの統合を通じて戦略的な成長機会を提供します。環境問題とコスト圧力に対応するため、水道インフラが進化するにつれ、プラスチック管は今後も市場需要の中心であり続けると予想されます。
| セグメント | サブセグメント | Largest Segment | Fastest Growing |
|---|---|---|---|
| 応用 | 自治体、工業、農業 | ||
| 材質の種類 | プラスチックパイプ、金属パイプ、コンクリートパイプ、粘土パイプ |
競争環境と市場ポジショニング
上下水道管市場の主要企業には、JM Eagle、Advanced Drainage Systems、Aliaxis、Saint-Gobain、Uponor、積水化学工業、Georg Fischer、IPEX、Vinidex、Pipelifeなどが挙げられます。これらの企業は、幅広い製品ポートフォリオと地域に根ざした事業展開を通じて、市場において確固たる地位を築いています。JM EagleとAdvanced Drainage Systemsは、北米における圧倒的な優位性を活かし、プラスチック配管ソリューションに革新的な技術を統合しています。AliaxisやSaint-Gobainといった欧州のリーディングカンパニーは、長年にわたる産業専門知識とインフラプロジェクトにおける多様な用途を強みとしています。Uponorと積水化学工業はポリマー系システムの高度な技術力を、Georg FischerとPipelifeは高品質な製造基準を強みとしています。IPEXとVinidexは、気候変動に強い特殊配管ソリューションで市場を活性化させ、規模、技術、地域適応力の競争力を際立たせています。
競争環境は、主要企業間の力強い戦略的勢いを反映しており、各社は製品ラインナップの拡大と高度な材料技術の融合を積極的に推進しています。提携や買収は、持続可能で耐腐食性に優れたパイプの開発に見られるように、地理的な事業範囲の拡大と技術力の強化に貢献します。次世代材料への投資とインフラ固有のカスタマイズは、差別化を強化します。イノベーションサイクルは、ライフサイクル全体にわたる耐久性と規制遵守を重視し、厳格化する環境基準下におけるレジリエンスを確保します。これらの取り組みは、参入障壁を高く維持し、企業を統合的な水管理ソリューションへと方向転換させ、市場競争力と都市および産業における新たなニーズへの対応力を高めます。
地域企業への戦略的/実践的提言
北米の地域企業は、最先端のポリマーやグリーンテクノロジーへのアクセスを拡大する提携を優先し、既存企業に対する競争力を強化すべきです。スマートパイプシステムとデジタルモニタリングを活用することで、インフラの老朽化と規制当局の監視に対応し、都市再生プロジェクトにおけるイノベーション主導の差別化を促進できます。都市および産業廃水セグメントをターゲットにすることは、インフラ近代化のトレンドに沿った大きな成長機会を提供します。
アジア太平洋地域では、地域密着型のパートナーシップネットワークと柔軟な製造体制を重視することで、新興都市部への進出を加速させることができます。気候変動への対応力と資源効率に優れた素材の導入は、持続可能性を重視する公共投資の潮流の中で大きな効果を発揮するでしょう。適応性とコスト効率に優れた製品ラインを通じて、拡大する衛生・灌漑プロジェクトを最大限に活用することが、地域における需要増に対応する上で不可欠です。
欧州の企業は、循環型経済の原則に基づいた取り組みを強化し、製品設計にリサイクル性と耐久性を組み込むことで、大きなメリットを得られます。精密工学とスマートインフラ統合を強化する協業は、規制の厳しい市場においてリーダーシップを確立するのに役立ちます。老朽化した水道網向けの高性能複合パイプにおける集中的な技術革新は、地域企業が厳しい品質基準と環境基準を満たしつつ、長期契約を確保することを可能にします。
| 企業 | 市場シェア | 企業売上高 | 売上高CAGR(%) | 製品ポートフォリオ | 地理的展開 | イノベーション/研究開発の重点分野 | 戦略的展開 |
|---|---|---|---|---|---|---|---|
| 利用可能な企業情報はありません。 | |||||||
レポートをカスタマイズ
カスタムセグメント、追加トピックや章、関連レポートなど、さまざまな調査ニーズに合わせて本レポートをカスタマイズできる例をご紹介します。ホイールのセクションまたは番号をクリックすると、利用可能なオプションをご確認いただけます。
上下水道管市場 — カスタムセグメント
| セグメント | サブセグメント |
|---|---|
| セグメントデータはありません。 | |
上下水道管市場 — カスタム目次
| カスタム章 | Chapter Details |
|---|---|
| カスタム目次データはありません。 | |
異なるデータの切り口が必要ですか?
カスタムリサーチを依頼よくある質問
2035年までに、上下水道管業界の予測市場規模はいくらになるでしょうか?
水道管および下水管市場のシェアランキングで、どの地域が圧倒的なシェアを占めているか?
水道・下水管事業が最も急速に拡大している地域はどこですか?
上下水道管業界において、自治体部門はどの分野で最も導入が進んでいるのでしょうか?
水道管・下水管分野の材質別区分において、プラスチック管が最大のサブセグメントとして台頭したのはいつですか?
上下水道管業界で事業を展開している主要企業はどこですか?
当社のお客様
"人材構成に関するインサイトは非常に的確でした。中堅から上級レベルのポジションに関する分析によって、採用判断の一部を検証でき、さらに不足している領域も明確になりました。"
Ateliers De France
"このレポートから市場の競合企業について有益な情報を得ることができました。今後の契約に向けた入札戦略をチームで改善するのに役立ちました。"
Clark Construction
"レポートでは市場動向と競争環境について深く分析されていました。戦略的なインサイトと提言は非常に役立ちました。"
Rudolph and Sletten
調査チームと調査手法
Fundamental Business Insightsの各レポートは、各分野を専門とする専任のリサーチチームによって作成され、体系化された一次調査および二次調査の手法を通じて検証され、提供前に正確性を確認しています。
納品
公開済み
利用可能
サポート
- 市場規模と予測
- 市場セグメンテーション
- 地域分析
- 成長要因と課題
- 市場ダイナミクス
- 競争環境
- 企業プロファイル
- 競合ベンチマーキング
- M&A
- 市場シェア分析または主要企業戦略
- バリューチェーン分析
- ポーターのファイブフォース分析
- PESTLE分析
- 価格動向
- 需給分析
- 技術動向
- 規制環境
- 投資・資金調達環境
- 新たな機会
- 今後の市場展望