Previsioni di crescita e dimensioni del mercato del Data Center as a Service per il periodo 2027-2036, suddivise per segmenti (dimensioni aziendali, infrastrutture, settori verticali), andamento della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato dei Data Center as a Service (DAS) aveva un valore di 162,9 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 19,67% tra il 2027 e il 2036, raggiungendo i 981,24 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato in 189,88 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato dei Data Center as a Service Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026, il Nord America deteneva una quota del 38,80%, grazie a ecosistemi cloud maturi, una forte spesa IT aziendale e un'ampia adozione di infrastrutture esternalizzate.
- Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 24,86%, grazie alla rapida digitalizzazione, alla crescente adozione del cloud e alla domanda di modelli di infrastruttura scalabili.
Dinamiche del segmento
- Le grandi imprese detengono una quota del 59,33% a causa di ambienti IT complessi, carichi di lavoro distribuiti su più sedi e rigorose esigenze di conformità, che rendono i servizi di data center in outsourcing essenziali per operazioni scalabili e sicure.
- Lo storage è il segmento infrastrutturale in più rapida crescita, poiché l'aumento dei volumi di dati e la continua espansione dei documenti digitali incrementano la domanda di soluzioni di storage in outsourcing scalabili e resilienti, nonché di un accesso ai dati più semplice.
Fattori trainanti dell’espansione del mercato
- L'accelerazione nell'adozione del cloud e dell'intelligenza artificiale da parte delle aziende sta alimentando la domanda di infrastrutture DCaaS scalabili.
- Le crescenti esigenze di continuità operativa e ripristino d'emergenza aumentano la dipendenza dai data center distribuiti.
- L'espansione dell'edge computing e delle reti 5G sta incrementando la domanda di implementazione di DCaaS a livello locale.
Principali partecipanti al mercato
- Tra le aziende di spicco nel mercato del data center come servizio figurano Amazon Web Services, Inc. (Stati Uniti), Microsoft Corporation (Stati Uniti), IBM Corporation (Stati Uniti), Alibaba Group Holding Limited (Cina), Dell Technologies Inc. (Stati Uniti), Hewlett Packard Enterprise Company (Stati Uniti), Equinix, Inc. (Stati Uniti), Huawei Technologies Co., Ltd. (Cina), DigitalOcean Holdings, Inc. (Stati Uniti) e Akamai Technologies, Inc. (Stati Uniti).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 162,9 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 189,88 miliardi di dollari.
- Dimensioni previste del mercato: 981,24 miliardi di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) del 19,67% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: America del Nord
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: Grandi imprese (dimensioni aziendali) | Server (infrastruttura) | Vendita al dettaglio (settori verticali)
- Segmento di opportunità emergenti: PMI (aziende di grandi dimensioni) | Archiviazione (infrastrutture) | IT e telecomunicazioni (settori verticali)
Fattori di crescita del mercato e tendenze del settore
L'accelerazione nell'adozione del cloud e dell'intelligenza artificiale da parte delle aziende sta alimentando la domanda di infrastrutture DCaaS scalabili.
La rapida adozione da parte delle aziende di servizi cloud e carichi di lavoro di intelligenza artificiale sta incrementando il mercato del Data Center as a Service (DCaaS), poiché le organizzazioni cercano infrastrutture flessibili senza dover sostenere l'intero onere della costruzione e della gestione di data center dedicati. Le applicazioni cloud-native e i carichi di lavoro di IA richiedono risorse di calcolo, archiviazione, rete e alimentazione scalabili, adattabili alle mutevoli esigenze aziendali. Le offerte DCaaS forniscono alle organizzazioni l'accesso a funzionalità di data center gestite, supportando al contempo una più rapida implementazione dell'infrastruttura e una maggiore flessibilità operativa. La capacità di scalare le risorse e adattarsi alle mutevoli esigenze dei carichi di lavoro è particolarmente preziosa per le aziende che gestiscono applicazioni digitali in continua evoluzione e ambienti di elaborazione ad alta intensità di dati.
Le crescenti esigenze di continuità operativa e ripristino d'emergenza aumentano la dipendenza dai data center distribuiti.
La crescente importanza attribuita alla continuità operativa e al ripristino di emergenza sta contribuendo alla crescita del mercato dei data center come servizio (DAS), poiché le organizzazioni cercano infrastrutture in grado di supportare operazioni resilienti durante interruzioni, guasti alle apparecchiature o altri disservizi. Gli ambienti di data center distribuiti consentono di collocare carichi di lavoro e informazioni critiche in più sedi, riducendo la dipendenza da un'unica struttura e supportando le strategie di ripristino. I servizi di infrastruttura gestita possono inoltre semplificare l'implementazione di ridondanza, capacità di backup e risorse geograficamente separate per le organizzazioni che potrebbero non disporre delle competenze o del capitale necessari per sviluppare autonomamente tali funzionalità. La crescente dipendenza da servizi digitali ininterrotti sta incoraggiando le aziende a integrare infrastrutture resilienti nelle proprie strategie tecnologiche.
L'espansione dell'edge computing e delle reti 5G stimola la domanda di implementazione locale di DCaaS.
L'espansione dell'edge computing e della connettività 5G sta creando domanda per il mercato del Data Center as a Service (DCaaS), aumentando la necessità di risorse di calcolo più vicine agli utenti finali e ai dispositivi connessi. Gli ambienti edge supportano applicazioni che richiedono un'elaborazione rapida dei dati e una comunicazione a bassa latenza, tra cui dispositivi connessi, sistemi industriali, analisi in tempo reale e altri servizi digitali distribuiti. I fornitori di DCaaS possono soddisfare questi requisiti attraverso infrastrutture localizzate che posizionano le capacità di calcolo e di archiviazione più vicino alle fonti di generazione dei dati. La crescente distribuzione dei carichi di lavoro digitali su reti sta inoltre aumentando l'importanza di un'infrastruttura flessibile che possa essere implementata e gestita in più sedi.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| L'accelerazione dell'adozione del cloud e dell'intelligenza artificiale nelle aziende sta alimentando la domanda di infrastrutture DCaaS scalabili. | 2.20% | Moderare | Nord America, Asia Pacifico | Alto | A breve termine |
| Le crescenti esigenze di continuità operativa e ripristino d'emergenza aumentano la dipendenza dai data center distribuiti. | 1.90% | Alto | Europa, Nord America | Alto | Intermedio |
| L'espansione dell'edge computing e delle reti 5G stimola la domanda di implementazione locale di DCaaS. | 1.50% | Moderare | Asia Pacifico, Nord America | Emergenti | A lungo termine |
Explore Growth Opportunities
Request Free Sample ReportDinamiche della domanda regionale
Nord America (regione più grande)
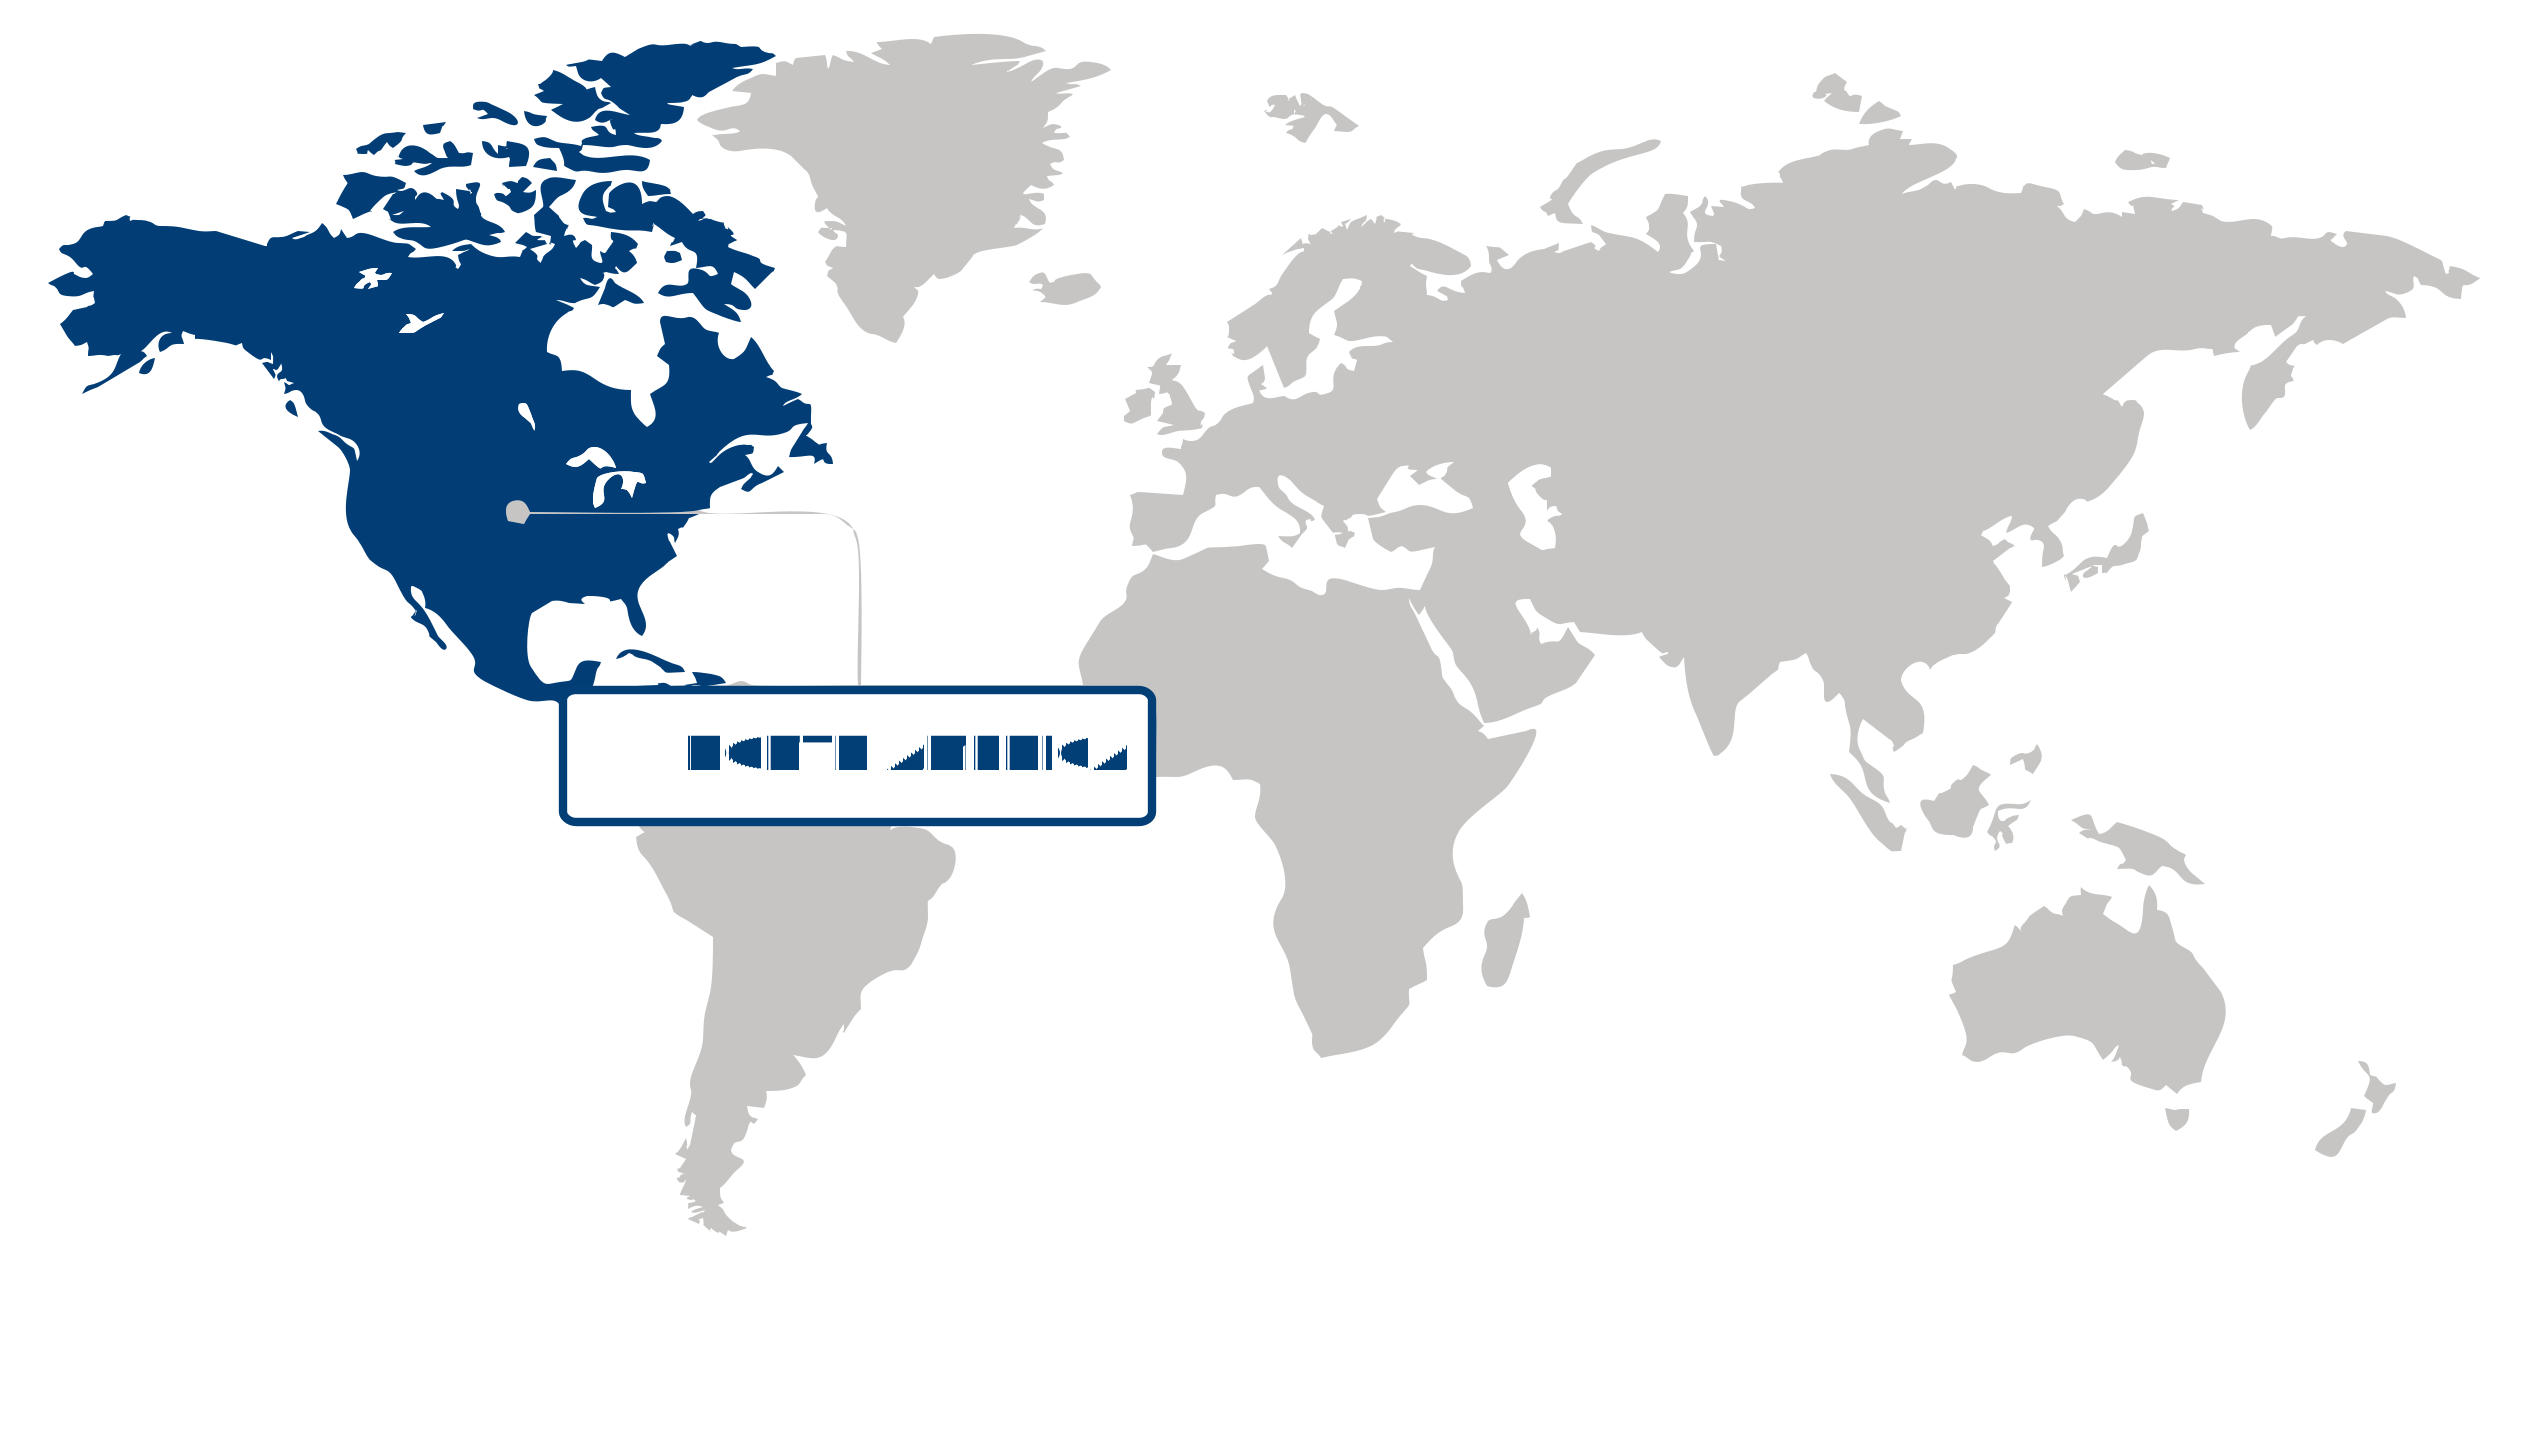
Nel 2026, il Nord America ha dominato il mercato dei data center come servizio (DAS) con una quota del 38,80%, grazie a un ecosistema cloud maturo, a un'estesa infrastruttura digitale aziendale e a una forte domanda di capacità di elaborazione e archiviazione scalabili. Le organizzazioni si stanno progressivamente spostando dalla proprietà di infrastrutture ad alta intensità di capitale verso modelli di consumo flessibili che offrono accesso a risorse di elaborazione, servizi gestiti e funzionalità specializzate per i data center, mentre l'espansione dell'intelligenza artificiale e dei carichi di lavoro ad alta intensità di dati rafforza la necessità di infrastrutture adattabili.
Asia Pacifico (regione a più rapida crescita)
L'Asia-Pacifico è la regione in più rapida crescita, grazie all'accelerazione dell'adozione del cloud e della trasformazione digitale da parte delle imprese in diversi settori. La crescente domanda di elaborazione dati, e-commerce, applicazioni connesse e servizi basati sull'intelligenza artificiale sta spingendo le aziende a ricercare infrastrutture flessibili, senza la complessità della costruzione e della manutenzione di strutture dedicate, mentre l'espansione della capacità dei data center e il miglioramento della connettività stanno rafforzando l'ecosistema regionale per i modelli di infrastruttura basati sui servizi.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| New Entrants/StartupsiScalaBassoMedio Alto | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
Germania
Servizi di infrastruttura sicuraLa Germania pone l'accento sulle offerte di Data Center as a Service (DAS) a supporto della protezione dei dati, della resilienza aziendale e della conformità normativa. Le imprese adottano sempre più soluzioni di infrastruttura gestita per modernizzare gli ambienti IT, mantenendo al contempo una solida governance operativa.
Francia
Modernizzazione IT ibridaLa Francia promuove l'adozione del Data Center as a Service (DAS), in quanto le organizzazioni modernizzano le infrastrutture legacy attraverso strategie di implementazione ibride. Le aziende ricercano ambienti gestiti flessibili che migliorino la gestione dei carichi di lavoro e al contempo supportino operazioni digitali sicure.
Italia
Adozione di infrastrutture gestiteIn Italia, il Data Center as a Service (DAS) sta diventando sempre più diffuso per semplificare la gestione IT e migliorare la scalabilità dell'infrastruttura aziendale. La domanda è trainata dalle organizzazioni che cercano una trasformazione digitale economicamente vantaggiosa attraverso servizi di hosting gestiti professionalmente e servizi cloud.
Giappone
Infrastruttura per la continuità operativaIl Giappone adotta il modello Data Center as a Service (DAS) per rafforzare la resilienza delle infrastrutture digitali a supporto delle operazioni aziendali critiche. Le organizzazioni apprezzano le piattaforme gestite che offrono disponibilità affidabile, utilizzo efficiente delle risorse e perfetta integrazione con i sistemi aziendali esistenti.
Corea del Sud
Espansione della piattaforma digitaleLa Corea del Sud continua a investire nel Data Center as a Service (DAS) per supportare le applicazioni cloud-native, l'implementazione dell'intelligenza artificiale e la trasformazione digitale delle imprese. I fornitori di servizi si concentrano su infrastrutture scalabili in grado di soddisfare le esigenze di calcolo in rapida evoluzione in diversi settori.
Stati Uniti
Flessibilità del cloud aziendaleNegli Stati Uniti continua ad espandersi l'adozione del Data Center as a Service (DAS), poiché le aziende cercano infrastrutture scalabili senza ingenti investimenti di capitale. Le organizzazioni danno priorità all'integrazione del cloud ibrido, agli ambienti di elaborazione predisposti per l'intelligenza artificiale e ai servizi gestiti che semplificano le operazioni infrastrutturali.
Mercato dei Data Center as a Service Quota (%), di Dimensioni aziendali, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento dimensionale delle imprese: Grandi imprese (segmento più ampio) vs PMI (segmento in più rapida crescita)
Nel 2026, le grandi imprese rappresentavano il 59,33% del mercato dei data center come servizio (DAS), a testimonianza della loro notevole dipendenza da infrastrutture di calcolo scalabili, ambienti dati sicuri e capacità flessibili per supportare operazioni digitali complesse. Queste organizzazioni spesso necessitano di infrastrutture robuste senza l'elevata intensità di capitale e gli oneri operativi associati alla costruzione e alla manutenzione di data center di proprietà. La domanda è ulteriormente supportata dalla crescente adozione di carichi di lavoro basati sul cloud, applicazioni ad alta intensità di dati e ambienti IT ibridi che richiedono infrastrutture affidabili e un'allocazione flessibile delle risorse.
Il segmento delle PMI si sta espandendo a un ritmo più rapido, poiché le organizzazioni più piccole adottano sempre più infrastrutture in outsourcing per accedere a capacità di elaborazione di livello enterprise senza dover effettuare ingenti investimenti in strutture fisiche e risorse IT specializzate. Il Data Center as a Service (DAS) consente a queste aziende di scalare l'infrastruttura in base alle esigenze operative, semplificando al contempo la manutenzione e la gestione. La crescente digitalizzazione tra le piccole imprese e la dipendenza sempre maggiore dalle applicazioni basate sul cloud rafforzano ulteriormente l'attrattiva dei modelli di infrastruttura basati sui servizi.
Analisi del segmento infrastrutturale: Server (segmento più ampio) vs. Storage (segmento in più rapida crescita)
Nel 2026, i server detenevano la quota maggiore del mercato dei data center come servizio (DAS), pari al 61,95%, grazie al loro ruolo fondamentale nell'hosting di applicazioni, nell'elaborazione di carichi di lavoro e nella fornitura di risorse di calcolo alle aziende attraverso ambienti di data center basati sui servizi. Il crescente utilizzo di applicazioni aziendali, virtualizzazione, carichi di lavoro cloud e calcolo ad alta intensità di dati richiede un'infrastruttura di elaborazione affidabile, sostenendo la domanda di capacità server. La possibilità di fornire risorse di calcolo in modo flessibile rende inoltre l'infrastruttura basata su server un elemento centrale per le organizzazioni che cercano operazioni IT scalabili.
Lo storage è il segmento infrastrutturale in più rapida crescita, poiché le aziende generano e conservano volumi sempre maggiori di informazioni digitali attraverso applicazioni, database, piattaforme di analisi e sistemi connessi. Lo storage basato su servizi consente alle organizzazioni di espandere la capacità senza la necessità di investire continuamente in infrastrutture fisiche dedicate, mentre una maggiore accessibilità e scalabilità supportano le mutevoli esigenze di gestione dei dati. La crescente importanza della disponibilità dei dati, del backup e della conservazione a lungo termine sta ulteriormente incrementando la domanda di risorse di storage flessibili.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Dimensioni aziendali | Grandi imprese, PMI | Grandi imprese | Strade |
| Infrastruttura | Server, archiviazione, reti | Server | Magazzinaggio |
| Verticali | Vendita al dettaglio, servizi finanziari e assicurativi, IT e telecomunicazioni, sanità, industria manifatturiera, altri | Vedere al dettaglio | IT e telecomunicazioni |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato del data center come servizio:
1. Amazon Web Services Inc. (Stati Uniti)
2. Microsoft Corporation (Stati Uniti)
3. IBM Corporation (Stati Uniti)
4. Alibaba Group Holding Limited (Cina)
5. Dell Technologies Inc. (Stati Uniti)
6. Hewlett Packard Enterprise Company (Stati Uniti)
7. Equinix Inc. (Stati Uniti)
8. Huawei Technologies Co. Ltd. (Cina)
9. DigitalOcean Holdings Inc. (Stati Uniti)
10. Akamai Technologies Inc. (Stati Uniti)
Il mercato dei data center come servizio (DAS) sta registrando una crescita sostanziale, trainata dalla crescente domanda da parte delle aziende di soluzioni di infrastruttura digitale scalabili e flessibili. I fornitori di servizi si stanno concentrando sull'automazione, sulla compatibilità con il cloud ibrido e sulla gestione ottimizzata delle risorse per migliorare l'agilità operativa e ridurre la complessità dell'infrastruttura. Le partnership tra operatori di telecomunicazioni e partecipanti all'ecosistema cloud stanno inoltre rafforzando le capacità di servizio e consentendo soluzioni di gestione dei dati più integrate per i clienti aziendali.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Amazon Web Services Inc. (United States) | |||||||
| Microsoft Corporation (United States) | |||||||
| IBM Corporation (United States) | |||||||
| Alibaba Group Holding Limited (China) | |||||||
| Dell Technologies Inc. (United States) | |||||||
| Hewlett Packard Enterprise Company (United States) | |||||||
| Equinix Inc. (United States) | |||||||
| Huawei Technologies Co. Ltd. (China) | |||||||
| DigitalOcean Holdings Inc. (United States) | |||||||
| Akamai Technologies Inc. (United States). |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| NEXTDC | maggio 2026 | NEXTDC ha inaugurato il data center KL1 a Kuala Lumpur, creando una struttura strategica predisposta per l'intelligenza artificiale nel Sud-est asiatico. Questa espansione rafforza la presenza regionale dell'azienda, puntando in particolare a soddisfare la crescente domanda di servizi di colocation ad alte prestazioni e infrastrutture DCaaS da parte di aziende e clienti hyperscale alla ricerca di ambienti specializzati e ottimizzati per l'IA. |
| U.S. Army | dicembre 2025 | L'esercito statunitense ha completato l'implementazione del suo sistema DCaaS presso la base congiunta Lewis-McChord, un traguardo fondamentale nella sua strategia di consolidamento IT aziendale. Questa iniziativa di modernizzazione rappresenta un cambiamento più ampio negli appalti federali per le infrastrutture, orientati verso modelli di servizi di elaborazione e archiviazione condivisi per aumentare la flessibilità operativa e l'efficienza digitale. |
| DXN | maggio 2025 | DXN si è aggiudicata un contratto da 2 milioni di dollari australiani con DP World Australia per la fornitura di due data center modulari prefabbricati. Questo accordo segna una significativa espansione della presenza industriale di DXN, dimostrando la fattibilità commerciale di soluzioni DCaaS scalabili e containerizzate in ambienti logistici che richiedono implementazione rapida ed elevata affidabilità operativa. |
| U.S. Department of Defense | maggio 2025 | Il Dipartimento della Difesa degli Stati Uniti ha portato avanti il suo progetto pilota "Anything-as-a-Service" finalizzando i codici di appalto per i servizi IT. Formalizzando questi percorsi, il Dipartimento sta accelerando l'adozione di modelli DCaaS per modernizzare l'infrastruttura digitale della difesa, con l'obiettivo di migliorare la scalabilità e l'agilità delle risorse di calcolo distribuite. |
| DXN | aprile 2025 | DXN ha firmato un contratto per la fornitura di unità prefabbricate per data center a un fornitore di stazioni di terra nel Territorio del Nord australiano. Questo progetto sottolinea la posizione competitiva dell'azienda nella fornitura di infrastrutture DCaaS containerizzate per ambienti remoti e distribuiti, estendendo efficacemente le capacità di connettività laddove la costruzione di data center tradizionali è limitata. |
| Nokia | novembre 2024 | Nokia ha siglato un accordo quinquennale con Microsoft Azure per la fornitura di switch e router avanzati per data center in 30 paesi. La partnership amplia significativamente la presenza di Nokia nel mercato globale delle infrastrutture cloud e promuove l'integrazione delle tecnologie open source SONiC per reti di data center ad alta capacità basate su chassis. |
| Hewlett Packard Enterprise Development LP | agosto 2024 | Hewlett Packard Enterprise ha lanciato un servizio di hosting gestito per data center negli Emirati Arabi Uniti in collaborazione con Khazna Data Centers. In linea con le strategie nazionali in materia di intelligenza artificiale, l'offerta fornisce un accesso completo a infrastrutture di calcolo ad alte prestazioni con raffreddamento a liquido, rafforzando il mercato delle soluzioni DCaaS specializzate in IA nella regione mediorientale. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato dei Data Center as a Service — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Tipo di carico di lavoro | Applicazioni aziendali, cloud e virtualizzazione, calcolo ad alte prestazioni e intelligenza artificiale, analisi e archiviazione dei dati. |
| Tipo di posizione del data center | In loco, strutture di colocation, data center edge, data center hyperscale |
| Modello di proprietà | Infrastruttura dedicata di proprietà del cliente, infrastruttura dedicata di proprietà del fornitore, infrastruttura condivisa multi-tenant |
Mercato dei Data Center as a Service — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Valutazione delle opportunità di rimpatrio del cloud aziendale |
|
| Valutazione della predisposizione dell'infrastruttura per i carichi di lavoro di intelligenza artificiale |
|
| Prospettive in materia di sovranità dei dati e localizzazione dei carichi di lavoro |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Quali sono le aziende più importanti che operano nel settore dei data center come servizio?
In che modo la regione Asia-Pacifico sta trainando la crescita futura nell'adozione del data center come servizio?
Quanto fatturato genera il mercato dei data center come servizio?
Perché il Nord America è leader nel mercato dei data center come servizio?
In che modo lo storage sta trainando la crescita del mercato del data center come servizio?
Perché le grandi aziende dominano il mercato dei data center come servizio?
In che modo il cloud aziendale e la scalabilità dei carichi di lavoro basati sull'IA stanno rimodellando l'approvvigionamento e la pianificazione della capacità del DCaaS?
Perché i requisiti di resilienza distribuita e multi-sito stanno accelerando l'adozione del DCaaS?
Come si prevede che si evolverà la dimensione del settore dei data center come servizi durante il periodo di previsione?
I nostri clienti
"Il team ha dimostrato una grande comprensione delle nostre esigenze aziendali e i rapporti sono stati personalizzati per affrontare le nostre specifiche preoccupazioni e i nostri obiettivi."
Infosys
"Il rapporto era aggiornato con le ultime tendenze del settore e gli sviluppi tecnologici. L’analisi dettagliata del panorama competitivo è stata molto utile."
Zebra Technologies
"I dati presentati nel rapporto erano accurati e basati su una ricerca approfondita. Ho trovato particolarmente utile anche la sezione sulle dinamiche del mercato."
Arlo Technologies
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Smart Technologies di Fundamental Business Insights, specializzato nelle tecnologie digitali emergenti e nei sistemi intelligenti connessi. I nostri analisti monitorano continuamente i progressi nell’intelligenza artificiale, nell’Internet of Things, nel cloud computing, nell’edge computing, nella cybersecurity, nell’automazione e nelle strategie di trasformazione digitale. La ricerca combina discussioni primarie con fornitori tecnologici, aziende software, integratori di sistemi, utenti aziendali ed esperti con rapporti aziendali, presentazioni agli investitori, pubblicazioni normative, standard tecnologici, associazioni industriali e documenti tecnici. Le stime vengono validate mediante molteplici tecniche prima della revisione interna.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato