Prospettive del mercato Panoramica Dinamiche di mercato Previsioni regionali Approfondimenti per Paese Analisi dei segmenti Ricerca personalizzata Panorama competitivo Notizie del settore FAQ
Informazioni sul report

Dimensioni e previsioni del mercato dei pellet farmaceutici 2026-2035, per segmenti (meccanismo d'azione, tecnologia), opportunità di crescita, panorama dell'innovazione, cambiamenti normativi, approfondimenti strategici regionali (Stati Uniti, Giappone, Cina, Corea del Sud, Regno Unito, Germania, Francia) e dinamiche competitive (Thermo Fisher Scientific, Patheon (parte di Thermo Fisher), Catalent, Evonik, Shin-Etsu Chemical)

ID del rapporto: FBI 12047| Data di pubblicazione: N/A| Formato: PDF, Excel
Vai al contenuto
Prospettive del mercato

Dimensioni del mercato e prospettive di crescita

Si prevede che il mercato dei pellet farmaceutici si espanderà da 22,31 miliardi di dollari nel 2025 a 68,68 miliardi di dollari entro il 2035, con una crescita sostenuta da un CAGR superiore all'11,9% tra il 2026 e il 2035. Le previsioni di fatturato per il settore nel 2026 sono di 24,69 miliardi di dollari.

Valore dell’anno base ()
N/A
CAGR ()
N/A
Valore dell’anno previsto ()
N/A
Periodo dei dati storici
N/A
Regione più grande
N/A
Periodo di previsione
N/A

Scopri maggiori dettagli su questo rapporto

Richiedi un rapporto campione gratuito
Panoramica

Mercato dei pellet farmaceutici Intelligence Snapshot

Dinamiche del mercato regionale

Dinamiche del segmento

Fattori trainanti dell’espansione del mercato

Principali partecipanti al mercato

Panoramica delle previsioni

Panoramica delle previsioni del mercato globale

Prospettive del mercato

Prospettive regionali e per segmento

Dinamiche di mercato

Fattori di crescita del mercato e tendenze del settore

Crescente domanda di forme farmaceutiche orali a rilascio controllato Il mercato dei pellet farmaceutici è sempre più influenzato dalla crescente preferenza per le forme farmaceutiche orali a rilascio controllato, guidata da terapie incentrate sul paziente che enfatizzano la precisione del dosaggio e una migliore aderenza alla terapia. Secondo un rapporto della Food and Drug Administration (FDA) statunitense, le formulazioni a rilascio controllato migliorano i risultati terapeutici mantenendo livelli plasmatici del farmaco costanti e riducendo gli effetti collaterali. Questa tendenza spinge i produttori a innovare le formulazioni a base di pellet che garantiscono un rilascio del farmaco prolungato e mirato. Aziende consolidate, come Perrigo e Pfizer, stanno capitalizzando su questi progressi per differenziare i propri portafogli, mentre le aziende più piccole possono sfruttare formulazioni di nicchia per penetrare i mercati. Poiché gli operatori sanitari danno priorità alla medicina personalizzata, il mercato dei pellet farmaceutici è pronto per un'espansione strategica basata sulle tecnologie a rilascio controllato. Progressi nella tecnologia di pellettizzazione e nell'ottimizzazione dei processi Le innovazioni tecnologiche nella pellettizzazione, tra cui il rivestimento a letto fluido e l'estrusione a caldo, stanno trasformando il mercato dei pellet farmaceutici, aumentando l'efficienza produttiva e la uniformità del prodotto. L'Agenzia europea per i medicinali (EMA) ha riconosciuto i processi ottimizzati di produzione di pellet per migliorare la stabilità e la scalabilità dei farmaci, favorendo approvazioni regolatorie più rapide. Aziende del settore come BASF hanno introdotto eccipienti avanzati specifici per le formulazioni in pellet, riducendo la variabilità tra i lotti e consentendo profili di rilascio multiplo complessi. Questi progressi tecnologici riducono i costi di produzione e aprono opportunità sia per le aziende consolidate che per i nuovi entranti, consentendo loro di sviluppare rapidamente prodotti differenziati. Il continuo perfezionamento delle tecnologie di pellettizzazione manterrà il vantaggio competitivo attraverso controlli di qualità migliorati e tempi di immissione sul mercato più rapidi. Produzione farmaceutica in crescita nei mercati emergenti I mercati emergenti, in particolare India e Cina, stanno diventando hub cruciali per la produzione di pellet farmaceutici, spinti dall'ampliamento dell'accesso all'assistenza sanitaria nazionale e dagli incentivi governativi per la produzione farmaceutica. L'iniziativa "Pharma Vision 2025" del Ministero indiano dei prodotti chimici e dei fertilizzanti evidenzia gli investimenti infrastrutturali e l'armonizzazione normativa nella produzione di farmaci in pellet. Questo cambiamento sta rimodellando il mercato dei pellet farmaceutici, poiché una produzione economicamente vantaggiosa e catene di approvvigionamento localizzate rafforzano l'accessibilità al mercato e riducono la dipendenza dalle importazioni. Le multinazionali stanno stringendo partnership con aziende locali per sfruttare questi centri in crescita, mentre le startup beneficiano di barriere all'ingresso più basse. Grazie al continuo sostegno politico e alla liberalizzazione del mercato, i mercati emergenti influenzeranno sempre più le dinamiche globali dell'offerta nella produzione di pellet farmaceutici. Limitazioni del settore: Processi di approvazione normativa complessi Il mercato dei pellet farmaceutici è fortemente limitato dai complessi e lunghi requisiti di approvazione normativa, che ritardano il lancio dei prodotti e aumentano i costi di sviluppo. Gli enti regolatori, come la Food and Drug Administration (FDA) statunitense e l'Agenzia europea per i medicinali (EMA), impongono rigorosi standard di qualità, sicurezza ed efficacia specifici per le formulazioni in pellet, a testimonianza delle preoccupazioni relative alla coerenza dei profili di rilascio del farmaco e alla sicurezza del paziente. Ad esempio, le raccomandazioni della FDA sottolineano la necessità di test approfonditi di bioequivalenza e stabilità, che spesso prolungano i tempi di immissione sul mercato. Questa complessità crea barriere che colpiscono in modo sproporzionato le piccole e medie imprese prive di una vasta esperienza e di risorse in materia normativa, limitando l'innovazione e la concorrenza. Con l'intensificarsi del controllo normativo a livello globale, i produttori devono dare priorità alle strategie di conformità, influenzando gli investimenti in ricerca e sviluppo e nell'ottimizzazione dei processi. In futuro, le iniziative di armonizzazione normativa potrebbero offrire un certo sollievo, ma la rigorosa supervisione generale continuerà a plasmare le dinamiche di mercato, favorendo le aziende con solide capacità normative. Instabilità della catena di approvvigionamento delle materie prime Le interruzioni della catena di approvvigionamento, in particolare nell'accesso a eccipienti e polimeri di alta qualità essenziali per la produzione di pellet, ostacolano la crescita del mercato gonfiando i costi e causando ritardi nella produzione. La dipendenza dell'industria farmaceutica da specifici intermedi provenienti da regioni geopoliticamente sensibili o da singoli fornitori aggrava la vulnerabilità, come si è visto durante la pandemia di COVID-19, quando le carenze di approvvigionamento si sono diffuse, secondo la Federazione Internazionale dei Produttori e delle Associazioni Farmaceutiche (IFPMA). Tali vincoli limitano la capacità dei produttori di soddisfare tempestivamente la crescente domanda, compromettendo l'affidabilità e la fiducia dei clienti. Gli operatori consolidati con reti di fornitori diversificate godono di una certa resilienza, mentre i nuovi entranti si trovano ad affrontare maggiori barriere all'ingresso e pressioni sui margini. Date le continue sfide logistiche globali e la volatilità dei prezzi delle materie prime, l'instabilità della catena di approvvigionamento persisterà come limitazione critica, incentivando le aziende a investire nella diversificazione delle fonti di approvvigionamento e in strategie di approvvigionamento locale per mitigare il rischio.
Fattore di crescita Impatto sul CAGR Influenza normativa Rilevanza geografica Tasso di adozione Tempistica dell’impatto
Crescente domanda di forme farmaceutiche orali a rilascio controllato 4.00% Breve termine (≤ 2 anni) Nord America, Europa Mezzo Veloce
Progressi nella tecnologia di pellettizzazione e nell'ottimizzazione del processo 3.50% Medio termine (2-5 anni) Europa, Asia Pacifico Mezzo Moderare
Aumento della produzione farmaceutica nei mercati emergenti 2.50% A lungo termine (oltre 5 anni) Asia Pacifico, America Latina Basso Moderare
Ricerca personalizzata

Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.

Clicca per ottenere subito il tuo rapporto personalizzato.

Richiedi personalizzazione →
Previsioni regionali

Dinamiche della domanda regionale

Mercato dei pellet farmaceutici
Regione più grande
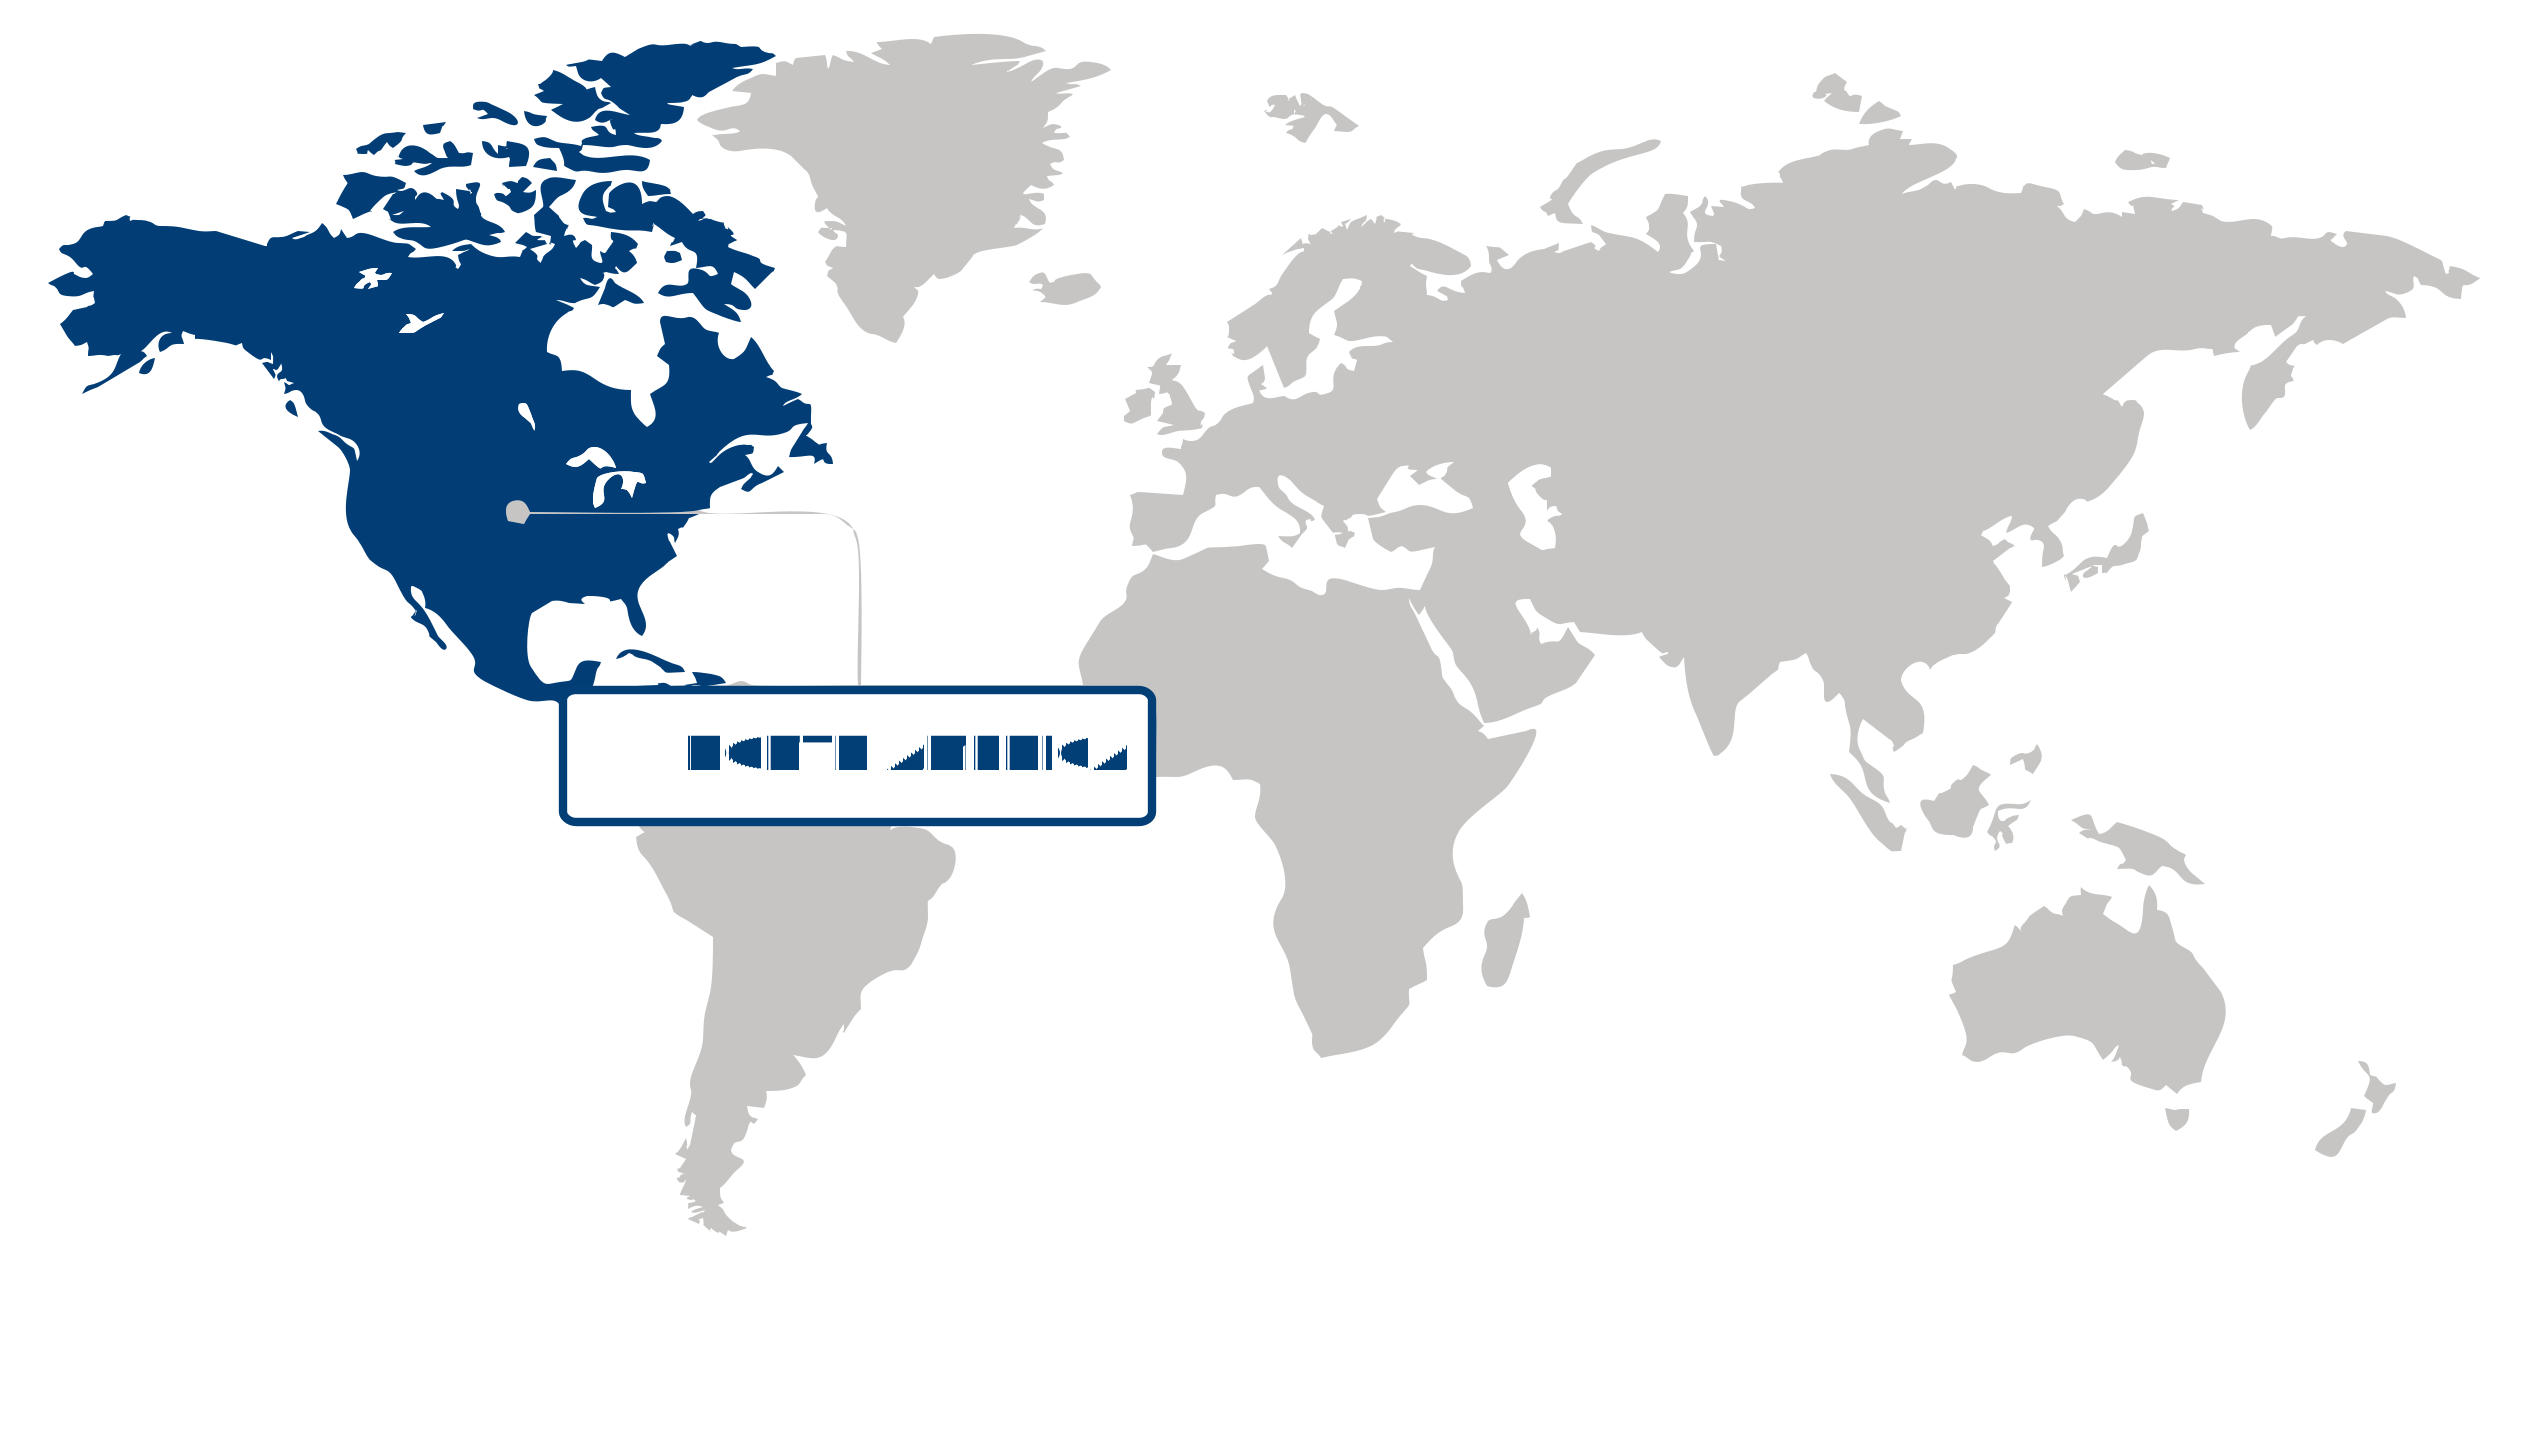
Statistiche di mercato del Nord America: Nel 2025, il Nord America ha dominato il mercato dei pellet farmaceutici, conquistando oltre il 39% della quota globale. Questa leadership è principalmente dovuta alle consolidate capacità produttive della regione e alla forte domanda di forme farmaceutiche orali solide, che rimangono preferite per la loro praticità ed efficacia. La presenza di infrastrutture farmaceutiche avanzate, unita a rigorosi quadri normativi, come sottolineato dalla Food and Drug Administration (FDA) statunitense, garantisce elevati standard di produzione, consolidando ulteriormente il vantaggio competitivo del Nord America. Inoltre, la regione beneficia di una solida catena di approvvigionamento farmaceutica e di significativi investimenti in tecnologie digitali per ottimizzare la produzione e la distribuzione. L'aumento della spesa sanitaria e l'invecchiamento della popolazione intensificano la domanda di nuove formulazioni orali, posizionando il Nord America come un polo cruciale per l'innovazione e l'espansione del mercato nel segmento dei pellet farmaceutici. Gli Stati Uniti sono il punto di riferimento del mercato nordamericano dei pellet farmaceutici, sfruttando il loro completo quadro normativo e il loro ecosistema leader di ricerca e sviluppo farmaceutico. La continua attenzione della FDA alla qualità fin dalla progettazione e alla tecnologia analitica di processo supporta i produttori nell'innovazione di formulazioni di pellet più efficienti. Aziende come Catalent e Patheon hanno annunciato espansioni di capacità produttiva, a testimonianza della fiducia nella domanda sostenuta di farmaci orali in forma solida. Inoltre, le vaste dimensioni del mercato sanitario statunitense e la preferenza dei consumatori per metodi di somministrazione dei farmaci pratici rafforzano il suo ruolo centrale nel guidare la crescita regionale. Questo posizionamento strategico degli Stati Uniti è alla base delle continue opportunità del Nord America di guidare lo sviluppo di prodotti e la scalabilità commerciale nel settore dei pellet farmaceutici. Analisi del mercato dell'Asia-Pacifico: L'Asia-Pacifico si è affermata come la regione a più rapida crescita nel mercato dei pellet farmaceutici, registrando un robusto CAGR del 14,28%. Questa rapida crescita è trainata principalmente dall'aumento della produzione farmaceutica e delle attività di outsourcing in tutta la regione. Il posizionamento strategico dell'APAC come hub manifatturiero globale ha stimolato la domanda di tecnologie avanzate per la somministrazione di farmaci, come i pellet farmaceutici, che supportano il rilascio controllato e una migliore biodisponibilità. Inoltre, i governi di tutta la regione, comprese agenzie come la Pharmaceuticals and Medical Devices Agency (PMDA) in Giappone e la National Medical Products Administration (NMPA) in Cina, hanno implementato quadri normativi semplificati che promuovono approvazioni di farmaci efficienti. Questa semplificazione normativa, unita all'aumento della spesa sanitaria, all'espansione della classe media e alla crescente attenzione alla medicina personalizzata, è alla base di questa impennata. Inoltre, gli investimenti nella produzione digitale e nell'ottimizzazione della catena di approvvigionamento da parte delle principali aziende farmaceutiche migliorano l'efficienza operativa, rafforzando la leadership della regione. Tali dinamiche posizionano l'Asia-Pacifico come un'arena formidabile per l'innovazione e la crescita nel settore dei pellet farmaceutici, offrendo significative opportunità a investitori e stakeholder per capitalizzare sull'espansione della produzione e sulle tendenze all'outsourcing. Il Giappone svolge un ruolo fondamentale nel mercato dei pellet farmaceutici dell'Asia-Pacifico, sfruttando le sue avanzate capacità di produzione farmaceutica e il rigoroso quadro normativo. I produttori giapponesi, supportati dalla PMDA (Pharmaceuticals and Medical Drug Administration), pongono l'accento su elevati standard qualitativi e precisione nelle formulazioni dei pellet, per soddisfare la sofisticata domanda nazionale e internazionale. L'invecchiamento della popolazione giapponese e la crescente preferenza per i farmaci a rilascio controllato stimolano ulteriormente la domanda di pellet farmaceutici, in linea con le tendenze riportate dalla Japan Pharmaceutical Manufacturers Association (JPMA). Inoltre, la forte collaborazione tra aziende farmaceutiche e fornitori di tecnologia accelera l'innovazione nei processi di produzione dei pellet. Queste condizioni garantiscono che il Giappone non solo guidi la crescita della produzione regionale, ma stabilisca anche standard tecnologici che amplificano le prospettive di mercato dell'Asia-Pacifico. La Cina contribuisce in modo significativo alla rapida espansione del mercato dei pellet farmaceutici nell'Asia-Pacifico, sfruttando il suo vasto ecosistema di produzione a contratto e outsourcing. Grazie alle politiche in continua evoluzione della NMPA (National Pharmaceutical Products Association), volte a rafforzare il controllo qualità e a promuovere l'innovazione, i produttori cinesi adottano sempre più tecnologie per la produzione di pellet farmaceutici al fine di soddisfare sia la domanda interna che quella di esportazione. La crescente consapevolezza in materia di salute, l'espansione della popolazione urbana e le capacità produttive economicamente vantaggiose attraggono le multinazionali del settore farmaceutico, che scelgono la Cina per l'outsourcing, come evidenziato nei recenti rapporti della China Pharmaceutical Industry Association. Inoltre, gli sforzi di trasformazione digitale, inclusa l'integrazione di intelligenza artificiale e Internet delle cose (IoT) nella produzione, migliorano la scalabilità e la tracciabilità della produzione di pellet. Questo vantaggio strategico posiziona la Cina come motore fondamentale della rapida crescita del mercato regionale e rafforza lo status dell'Asia-Pacifico come destinazione di riferimento per la produzione e l'outsourcing di pellet farmaceutici. Tendenze del mercato europeo: L'Europa ha mantenuto una presenza significativa nel mercato dei pellet farmaceutici, sostenuta da una crescita moderata trainata dall'evoluzione dei quadri normativi e dalla crescente adozione di tecnologie avanzate per la somministrazione di farmaci. L'importanza della regione deriva dalla sua consolidata base produttiva farmaceutica e dai crescenti investimenti in ricerca e sviluppo di formulazioni a rilascio controllato, come dimostrato dai recenti aggiornamenti delle linee guida dell'Agenzia europea per i medicinali (EMA) che promuovono l'innovazione garantendo al contempo la sicurezza. Il cambiamento delle preferenze dei consumatori verso la medicina personalizzata e i metodi di produzione sostenibili sta spingendo i produttori a ottimizzare i processi di pellettizzazione, migliorando l'efficacia e riducendo l'impatto ambientale. Inoltre, la solida infrastruttura sanitaria europea e le reti di collaborazione tra industria e università, evidenziate dalle iniziative lanciate dall'Innovative Medicines Initiative (IMI), rafforzano il suo vantaggio competitivo. Guardando al futuro, la convergenza tra supporto normativo e progresso tecnologico posiziona l'Europa come terreno fertile per l'espansione delle applicazioni dei pellet farmaceutici, offrendo opportunità strategiche per gli stakeholder che mirano a capitalizzare sulle esigenze in evoluzione dei pazienti e sui mandati di sostenibilità. La Germania svolge un ruolo fondamentale nel mercato europeo dei pellet farmaceutici, grazie alla sua solida base industriale e alla sistematica integrazione dell'innovazione tecnologica nella produzione di farmaci. L'enfasi posta dalla Germania sugli standard di qualità e sull'ingegneria di precisione ha favorito l'adozione di tecniche di pellettizzazione avanzate, come dimostra il recente annuncio di Bayer AG relativo all'ammodernamento dei suoi impianti di granulazione per migliorare l'uniformità dei pellet e l'efficacia terapeutica. Il rigoroso quadro normativo tedesco, guidato dal Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM), garantisce elevati standard di prodotto, incoraggiando le aziende ad adottare formulazioni sofisticate che soddisfino specifici profili di rilascio. Questo rigore normativo, unito alla capacità della Germania di scalare la produzione, ne accresce l'importanza strategica nell'approvvigionamento dei mercati nazionali ed europei, sottolineando il ruolo del Paese come polo tecnologico e motore di crescita nel settore farmaceutico regionale dei pellet. La Francia contribuisce in modo significativo al mercato europeo dei pellet farmaceutici, sfruttando la sua attenzione all'innovazione e alle formulazioni incentrate sul paziente. Il Paese ha registrato un aumento degli investimenti nel miglioramento della biodisponibilità e nelle formulazioni di pellet a rilascio prolungato, supportato da misure proattive dell'Agence Nationale de Sécurité du Médicament et des Produits de Santé (ANSM). Anche i produttori francesi hanno abbracciato la trasformazione digitale per snellire le catene di approvvigionamento e ottimizzare la produzione, come dimostra l'implementazione da parte di Sanofi di iniziative di Industria 4.0 nei suoi stabilimenti farmaceutici. Questi progressi rispondono ai cambiamenti nelle modalità di aderenza alle terapie e nella gestione delle malattie croniche nella popolazione francese che invecchia. Strategicamente, l'integrazione delle competenze digitali e farmaceutiche in Francia rafforza la capacità complessiva dell'Europa di innovare nel mercato dei pellet farmaceutici, offrendo percorsi di crescita complementari a quelli delle altre regioni.
Parametro Nord America Asia-Pacifico Europa America Latina Medio Oriente e Africa
Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato
Regione sensibile ai costiiScalaBassoMedio Alto
Ambiente normativoiScalaRestrittivoNeutrale Favorevole
Fattori trainanti della domandaiScalaDeboleModerato Forte
Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato
Tasso di adozioneiScalaBassoMedio Alto
Nuovi operatori / StartupiScalaScarsoModerato Elevato
Indicatori macroeconomiciiScalaDeboleStabile Forte

Mercato dei pellet farmaceutici Quota (%), di Meccanismo d'azione, 2026

Diffusione
Erosione
Osmosi

Vai oltre il grafico e accedi a insight completi e tabelle dati

Richiedi un rapporto campione gratuito
Analisi per meccanismo d'azione Nel 2025, la diffusione deteneva la quota maggiore del mercato dei pellet farmaceutici, grazie al suo utilizzo predominante nelle formulazioni a rilascio controllato. La leadership del segmento si fonda sulla precisione e l'affidabilità offerte dai pellet a diffusione, che soddisfano la crescente domanda di effetti terapeutici prolungati e di una migliore aderenza del paziente alla terapia. Gli enti regolatori, come la FDA statunitense, hanno riconosciuto sempre più i meccanismi di diffusione per le loro prestazioni costanti, incoraggiandone una maggiore adozione. Inoltre, il segmento beneficia dell'evoluzione dell'efficienza della catena di approvvigionamento, che supporta la produzione e la distribuzione su larga scala. Importanti aziende farmaceutiche, tra cui Teva Pharmaceuticals, hanno evidenziato i pellet a diffusione nei recenti lanci di prodotto, sottolineando l'attenzione competitiva verso questa tecnologia. Questo segmento offre vantaggi strategici per le aziende che si concentrano sull'innovazione delle formulazioni e sulla gestione del ciclo di vita del prodotto. In prospettiva, i pellet a diffusione sono destinati a rimanere rilevanti, supportati dalla continua enfasi sulla somministrazione di farmaci incentrata sul paziente e dall'approvazione normativa delle tecnologie a rilascio controllato. Analisi per tecnologia L'estrusione ha rappresentato la quota maggiore del mercato dei pellet farmaceutici nel 2025, grazie alla sua elevata efficienza e scalabilità nella produzione di formulazioni di pellet uniformi. Il segmento dell'estrusione è leader perché semplifica la robustezza del processo e l'uniformità della qualità, in linea con l'esigenza delle aziende farmaceutiche di ottimizzare la produzione e ridurre i costi. Le autorità regolatorie, come l'Agenzia europea per i medicinali (EMA), hanno facilitato l'adozione della tecnologia emanando linee guida chiare per la convalida dei processi, rafforzando la fiducia del settore. Inoltre, i progressi nelle apparecchiature di estrusione e nel monitoraggio digitale consentono il controllo qualità in tempo reale, attirando investimenti che rafforzano il posizionamento competitivo. Leader del settore come Lonza hanno pubblicamente sottolineato l'estrusione come tecnologia chiave nei loro servizi di produzione conto terzi, evidenziando lo slancio del mercato. Il segmento dell'estrusione offre interessanti opportunità sia per le aziende consolidate che puntano all'eccellenza dei processi, sia per le imprese emergenti che sfruttano la differenziazione tecnologica. Si prevede che la sua importanza si manterrà, dati i trend di automazione in corso e la domanda di formulazioni di pellet di alta qualità.
Segmento Sottosegmento Segmento più grande Segmento in più rapida crescita
Meccanismo d'azione Diffusione, erosione, osmosi
Tecnologia Estrusione, Congelamento a spruzzo, Granulazione a letto fluido, Stratificazione di polveri secche, Stratificazione di soluzioni e sospensioni, Essiccazione a spruzzo
Panorama competitivo

Scenario competitivo e posizionamento di mercato

Tra i principali attori del mercato dei pellet farmaceutici figurano Thermo Fisher Scientific, Patheon (una divisione di Thermo Fisher), Catalent, Evonik, Shin-Etsu Chemical, BASF, Lonza, Pfizer, Samsung Biologics e Recipharm. Queste aziende esercitano una notevole influenza integrando tecnologie di formulazione avanzate e mantenendo ampie capacità produttive in grado di soddisfare le diverse esigenze del settore farmaceutico. La duplice presenza di Thermo Fisher, attraverso la sua controllata Patheon, rafforza la sua integrazione verticale. Leader europei come Evonik e BASF sfruttano la loro esperienza nel settore chimico, mentre i concorrenti asiatici come Shin-Etsu Chemical e Samsung Biologics capitalizzano sull'innovazione nelle applicazioni biofarmaceutiche. Lonza e Recipharm completano il quadro con soluzioni di outsourcing complete, e il coinvolgimento di Pfizer sottolinea l'allineamento strategico con i principali centri di ricerca farmaceutica. Nel complesso, queste aziende guidano il mercato grazie a una competenza tecnologica differenziata e a una portata globale. Il panorama competitivo del mercato dei pellet farmaceutici è plasmato da collaborazioni dinamiche e da mirate strategie di espansione tra queste aziende leader. Le aziende leader hanno consolidato la propria posizione integrando tecnologie complementari ed espandendo la capacità produttiva attraverso fusioni o alleanze strategiche. Gli investimenti in nuove piattaforme per la somministrazione di farmaci e nella produzione di precisione sottolineano il loro impegno per l'innovazione, migliorando la differenziazione e la capacità di risposta alle esigenze dei clienti. Ad esempio, l'integrazione delle competenze biofarmaceutiche con le tradizionali formulazioni in pellet amplia il campo di applicazione, mentre le partnership strategiche facilitano processi di sviluppo più rapidi. La continua attenzione alla ricerca e l'adattamento agli standard normativi ottimizzano ulteriormente l'efficienza operativa. Questo approccio multidimensionale favorisce un ambiente competitivo in cui i principali attori mantengono lo slancio grazie all'agilità e alla profondità dell'innovazione. Raccomandazioni strategiche/operative per gli operatori regionali Le aziende nordamericane dovrebbero approfondire le sinergie con le imprese biotecnologiche e sfruttare le innovazioni all'avanguardia nella scienza dei materiali per espandere le formulazioni in pellet ad alto valore aggiunto per farmaci complessi. Il rafforzamento dei legami di collaborazione all'interno degli hub farmaceutici regionali può accelerare i cicli di sviluppo del prodotto e migliorare l'offerta di servizi nella produzione conto terzi. Nell'area Asia-Pacifico, le aziende traggono vantaggio dallo sfruttamento dei mercati biofarmaceutici in crescita adottando tecnologie di produzione modulari, che consentono una produzione di pellet flessibile e scalabile, in linea con i quadri normativi locali. La creazione di partnership transfrontaliere faciliterà il trasferimento di conoscenze e l'adattamento al mercato, favorendo un'innovazione accelerata. Gli operatori europei potrebbero concentrarsi sull'integrazione di pratiche di produzione sostenibili e strumenti analitici avanzati per soddisfare rigorosi standard di qualità e le esigenze dei clienti. L'espansione delle reti di alleanze con gli istituti di ricerca può stimolare la differenziazione tecnologica, rafforzando la leadership di mercato attraverso applicazioni specializzate di pellet ad alta precisione.
Azienda Quota di mercato Ricavi aziendali CAGR dei ricavi (%) Portafoglio prodotti Presenza geografica Focus su innovazione / R&S Sviluppi strategici
Nessuna informazione aziendale disponibile.
🔒 Questa sezione è disponibile come acquisto singolo. Acquista solo i dati di cui hai bisogno. Richiedi informazioni prima dell’acquisto
Personalizzazione del report

Personalizza il rapporto

Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.

1 Personalizzato Segmenti 2 Personalizzato TOC 3 Correlati Rapporti

Mercato dei pellet farmaceutici — Segmenti personalizzati

Segmento Sottosegmento
Nessun dato sui segmenti disponibile.

Mercato dei pellet farmaceutici — Indice personalizzato

Capitolo personalizzato Chapter Details
Nessun dato sull’indice personalizzato disponibile.

Hai bisogno di una diversa suddivisione dei dati?

Richiedi ricerca personalizzata
FAQ

Domande frequenti

Quali sono le proiezioni di crescita per il settore dei pellet farmaceutici?

Il mercato dei pellet farmaceutici dovrebbe espandersi da 22,31 miliardi di dollari nel 2025 a 68,68 miliardi di dollari entro il 2035, registrando un CAGR superiore all'11,9% nel periodo 2026-2035.

Quale regione detiene la maggiore quota di mercato nel settore dei pellet farmaceutici?

Nel 2025, la regione del Nord America ha raggiunto una quota di fatturato superiore al 39%, grazie alle consolidate capacità produttive e all'elevata domanda di forme farmaceutiche orali solide nelle regioni sviluppate.

Quale regione è leader in termini di crescita annua nel settore dei pellet farmaceutici?

La regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) superiore al 14,28% entro il 2035, trainato dall'aumento della produzione farmaceutica e dell'esternalizzazione nella regione.

Perché il segmento della diffusione è leader nel settore dei pellet farmaceutici?

Nel 2025, il segmento della diffusione ha contribuito con la quota maggiore al mercato dei pellet farmaceutici, grazie all'ampio utilizzo di pellet a base di diffusione per il rilascio controllato di farmaci.

Perché il sottosegmento dell'estrusione domina il segmento tecnologico del settore dei pellet farmaceutici?

Nel 2025, il segmento dell'estrusione ha dominato il mercato, grazie all'efficienza e alla scalabilità della tecnologia di estrusione nella produzione di formulazioni di pellet uniformi.

Quali aziende dominano il mercato dei pellet farmaceutici?

I principali operatori nel mercato dei pellet farmaceutici sono Thermo Fisher Scientific (USA), Patheon (parte di Thermo Fisher) (USA), Catalent (USA), Evonik (Germania), Shin-Etsu Chemical (Giappone), BASF (Germania), Lonza (Svizzera), Pfizer (USA), Samsung Biologics (Corea del Sud) e Recipharm (Svezia).
Testimonianze

I nostri clienti

"Il team si è preso il tempo necessario per comprendere le nostre specifiche esigenze aziendali e ha fornito un rapporto ben allineato ai nostri obiettivi. La loro competenza e conoscenza del settore erano chiaramente riflesse nella qualità e nella rilevanza degli approfondimenti forniti."

Project Manager
Siemens Healthcare

"La nostra esperienza nell’acquisizione del rapporto di ricerca è stata eccellente. La profondità dell’analisi e gli approfondimenti operativi forniti sono stati estremamente preziosi per supportare le nostre attività di R&S in corso."

Research and Development (R&D) Manager
GC Biopharma

"Il rapporto ha offerto una visione completa delle tendenze del mercato. La segmentazione approfondita e l’analisi delle opportunità emergenti ci hanno fornito una migliore comprensione del mercato."

Quality Assurance Manager
Medtronic
LA RICERCA ALLA BASE DI QUESTO RAPPORTO

Il nostro team di ricerca e metodologia

Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.

SETTORE DI RICERCA DI QUESTO RAPPORTO
Sanità e dispositivi medici
Research Team Overview

Questo rapporto è stato preparato dal Team di Ricerca Healthcare e Dispositivi Medici di Fundamental Business Insights, specializzato nell’industria globale della sanità e delle tecnologie mediche. I nostri analisti monitorano continuamente i progressi nelle tecnologie mediche, le tendenze di adozione clinica, gli sviluppi normativi, le politiche di rimborso, gli investimenti nelle infrastrutture sanitarie, le strategie competitive e l’evoluzione delle esigenze di assistenza ai pazienti. La ricerca combina discussioni primarie con gli stakeholder sanitari, informazioni finanziarie aziendali, pubblicazioni normative, letteratura clinica, banche dati governative sanitarie, associazioni mediche e altre fonti autorevoli. Le stime di mercato vengono validate attraverso molteplici tecniche prima della revisione interna della qualità.

Preparato dal Healthcare & Medical Devices Team di ricerca
10+Settori industriali
100+Paesi analizzati
5-7Giorni standard
Consegna
12k+Rapporti di ricerca
Pubblicati
On-DemandRicerca personalizzata
Disponibile
6Mesi di supporto analista
Supporto
PDF + XLSFormati di consegna del report
Affidabilità e conformità
D&B D-U-N-S
Conforme a GDPR e CCPA
Certificato ISO 9001 (ISO 9001:2015)
Crittografia SSL
Pagamenti sicuri
Gestione riservata
Research Intelligence
Rete di ricerca primaria
Fonti secondarie
Leadership aziendale
Esperti di prodotto e tecnologia
Leader della produzione e delle operazioni
Professionisti degli acquisti e della supply chain
Dirigenti vendite e commerciali
Partner di canale e reti di distribuzione
Acquirenti aziendali e utenti finali
Consulenti di settore ed esperti normativi
Workflow di ricerca e garanzia della qualità
01
Raccolta dati
Informazioni verificate raccolte attraverso ricerche primarie e secondarie.
02
Triangolazione dei dati
Convalida incrociata utilizzando molteplici fonti di dati indipendenti.
03
Modellazione delle previsioni
Stime di mercato sviluppate utilizzando trend storici e modelli analitici.
04
Validazione degli analisti
I risultati vengono esaminati da esperti del settore per verificarne accuratezza e coerenza.
05
Revisione editoriale e della qualità
Controlli editoriali, qualitativi e di conformità finali prima della pubblicazione.
06
Pubblicazione finale
Pubblicato dopo il completamento positivo del processo di revisione interna.
Copertura del report
Valutazione del mercato
  • Dimensioni e previsioni del mercato
  • Segmentazione del mercato
  • Analisi regionale
  • Fattori di crescita e sfide
  • Dinamiche di mercato
🏢 Competitive Intelligence
  • Panorama competitivo
  • Profili aziendali
  • Benchmarking competitivo
  • Fusioni e acquisizioni
  • Analisi della quota di mercato o strategie delle principali aziende
🔍 Analisi strategica
  • Analisi della catena del valore
  • Le cinque forze di Porter
  • Analisi PESTLE
  • Tendenze dei prezzi
  • Analisi domanda-offerta
🚀 Prospettive future
  • Panorama tecnologico
  • Panorama normativo
  • Panorama degli investimenti e dei finanziamenti
  • Opportunità emergenti
  • Prospettive future del mercato
Hai una domanda su questo rapporto o hai bisogno di un ambito personalizzato?
Richiedi personalizzazione
Licenza

Seleziona il tipo di licenza

Utente singolo
US$ 4,250
Acquista ora
Utente aziendale
US$ 6,150
Acquista ora

Vuoi adattare questi dati alla tua domanda specifica?

Indicaci i segmenti, le regioni o i concorrenti che ti interessano; un analista confermerà l’ambito prima di iniziare il lavoro personalizzato.

Parla con un analista →