市場展望 スナップショット 市場ダイナミクス 地域別予測 国別インサイト セグメント分析 カスタムリサーチ 競争環境 業界ニュース よくある質問
このレポートについて

線状低密度ポリエチレン(LLDPE)市場規模と予測(2026年~2035年)、セグメント別(プロセスタイプ、用途、最終用途産業)、成長機会、イノベーションの状況、規制の変化、戦略的な地域別洞察(米国、日本、中国、韓国、英国、ドイツ、フランス)、および競争力学(ダウ、SABIC、ライオンデルバセル、INEOS、エクソンモービル)

レポートID: FBI 10495| 発行日: N/A| 形式: PDF, Excel
コンテンツへ移動
市場展望

市場規模と成長の見通し

線状低密度ポリエチレン市場規模は、2025年の839億6,000万米ドルから2035年には1,503億6,000万米ドルに成長すると予測されており、2026年から2035年までの年平均成長率(CAGR)は6%以上となる見込みです。2026年の業界収益は883億5,000万米ドルと推定されています。

Base Year Value ()
N/A
CAGR ()
N/A
Forecast Year Value ()
N/A
Historical Data Period
N/A
最大地域
N/A
Forecast Period
N/A

このレポートの詳細を見る

無料サンプルレポートを請求
スナップショット

線状低密度ポリエチレン(LLDPE)市場 Intelligence Snapshot

Regional Market Dynamics

Segment Momentum

Market Expansion Drivers

Leading Market Participants

予測スナップショット

世界市場予測スナップショット

市場展望

Regional and Segment Outlook

市場ダイナミクス

市場成長要因と業界動向

食品・飲料業界における包装需要の拡大 食品・飲料業界における持続可能で柔軟な包装への需要拡大は、線状低密度ポリエチレン(LLDPE)市場の成長を牽引する重要な要因となっています。軽量で耐久性があり、リサイクル可能な包装ソリューションに対する消費者の嗜好は、世界中のメーカーの戦略に影響を与えています。ネスレの最近のサステナビリティイニシアチブは、LLDPEを活用した先進的な包装技術によるプラスチック廃棄物の削減を重視しており、賞味期限の延長と環境負荷の最小化におけるLLDPEの役割を強調しています。この傾向は、既存メーカーがバリア性を向上させる配合を開発する一方で、新規参入企業には環境に優しいLLDPE製品に特化する機会を提供しています。コンビニエンスフードやeコマースへの継続的なシフトは、包装を戦略的な重点分野としてさらに強化し、包装のサステナビリティに関する消費者の期待や規制基準の変化に対応するための重要な要素としてLLDPEの採用を促進しています。 工業用フィルムおよびライナーにおける利用拡大 農業、建設、製造業など様々な分野における工業用フィルムおよびライナーの需要急増は、線状低密度ポリエチレン(LLDPE)市場を大きく牽引しています。ダウ社などの企業は、保護用途に不可欠なLLDPEの優れた引張強度と耐穿刺性を活用したスト​​レッチフィルムやシュリンクフィルムの革新技術を発表しています。世界的なインフラ投資の増加は、耐久性とコスト効率に優れたライナーやカバーへのニーズを高め、性能と信頼性を重視しています。既存企業にとって、この傾向は製品の多様化の機会をもたらし、新規参入企業は、カスタマイズされたLLDPEソリューションを必要とするニッチな産業分野に注力することができます。産業用途の複雑化とカスタマイズの進展は、進化する産業ニーズの中で、LLDPEが機能的かつ経済的に実現可能な材料として持続的な成長を確実なものにしています。 ポリマー製造における技術革新 触媒技術と重合プロセスのブレークスルーは、線状低密度ポリエチレン(LLDPE)市場の様相を一変させています。 LyondellBasellのような革新的な企業は、LLDPEの分子均一性を向上させ、機械的特性を高めながら生産効率を最適化する次世代重合法を導入しました。これらの技術革新は、高性能フィルムに対する高まる需要を支え、エネルギー消費量を削減するとともに、二酸化炭素排出量削減に対する規制強化の傾向にも合致しています。既存メーカーは、これらの技術をスケールアップすることでコスト競争力と製品品質を維持できる一方、最新の生産技術を備えた新規参入企業は、特殊グレードを提供することで既存企業に挑戦することができます。ポリマー生産技術の継続的な進化は、LLDPE市場における製品差別化と事業運営の俊敏性を深め、持続可能性への意識が高まる環境下での競争力強化につながるでしょう。 業界の制約: 環境規制の圧力 ますます厳格化する環境規制は、生産時の排出量、廃棄物管理、リサイクル基準に制限を課すことで、線状低密度ポリエチレン(LLDPE)市場を大きく制約しています。例えば、欧州化学物質庁(ECHA)のREACH規則は、化学物質の安全性に関する厳格な遵守を要求しており、ボレアリスやブラスケムといった生産者にとって、操業コストの上昇とサプライチェーンの柔軟性の低下を招いています。これらの規制は、企業が生産能力の拡大ではなく、技術革新や認証取得に多額の資金を投入せざるを得ないため、市場の拡大を鈍化させています。市場参加者にとって、これは持続可能性に関する能力に基づく競争上の差別化を激化させ、確立された環境実績を持つ既存企業に有利に働く一方で、新規参入企業にとっては参入障壁となっています。今後、米国環境保護庁(EPA)が提案する使い捨てプラスチックに関する規制など、新たな規制枠組みが規制遵守の負担を増大させ、LLDPE分野におけるイノベーションと資本配分戦略への圧力を強める可能性が高いでしょう。 原料価格の変動と供給制約 LLDPEの生産はエチレン原料の入手可能性と価格に大きく依存しており、原料価格の変動は重大な制約要因となっています。地政学的紛争や自然災害(米国化学工業協会が報告したハリケーン・アイダによる米国エチレン工場への影響など)による近年の混乱は、供給不足と価格高騰を引き起こしています。この変動はバリューチェーン全体にわたって利益率への圧力を強め、メーカーが安定した価格を維持し、下流の加工業者への安定供給を確保することを困難にしています。既存メーカーにとっては、操業リスクの増大と原料調達先の多様化の必要性が生じ、新規参入企業にとっては、原料価格の不確実性が設備投資と市場参入リスクを増大させます。世界的なインフレとサプライチェーンの課題が今後も続くと予想されることから、この変動は今後も継続すると考えられ、LLDPE市場における地位を確保するためには、長期調達契約や地域的な原料統合といった戦略的なレジリエンス対策が必要となります。
成長要因 CAGRへの影響 規制の影響 地域的関連性 Adoption Rate 影響時期
食品・飲料業界における包装需要の高まり 2.00% 短期(2年以内) アジア太平洋、北米;波及効果:ヨーロッパ 中くらい 速い
工業用フィルムやライナーにおける使用の増加 1.50% 中期(2~5年) ヨーロッパ、北アメリカ 低い 適度
ポリマー製造における技術的進歩 1.00% 長期(5年以上) アジア太平洋、ヨーロッパ 低い 遅い
カスタムリサーチ

カスタマイズされた市場調査で、ビジネスに最適なインサイトを入手できます。

今すぐカスタマイズされたレポートを入手してください。

カスタマイズを依頼 →
地域別予測

Regional Demand Dynamics

線状低密度ポリエチレン(LLDPE)市場
最大地域
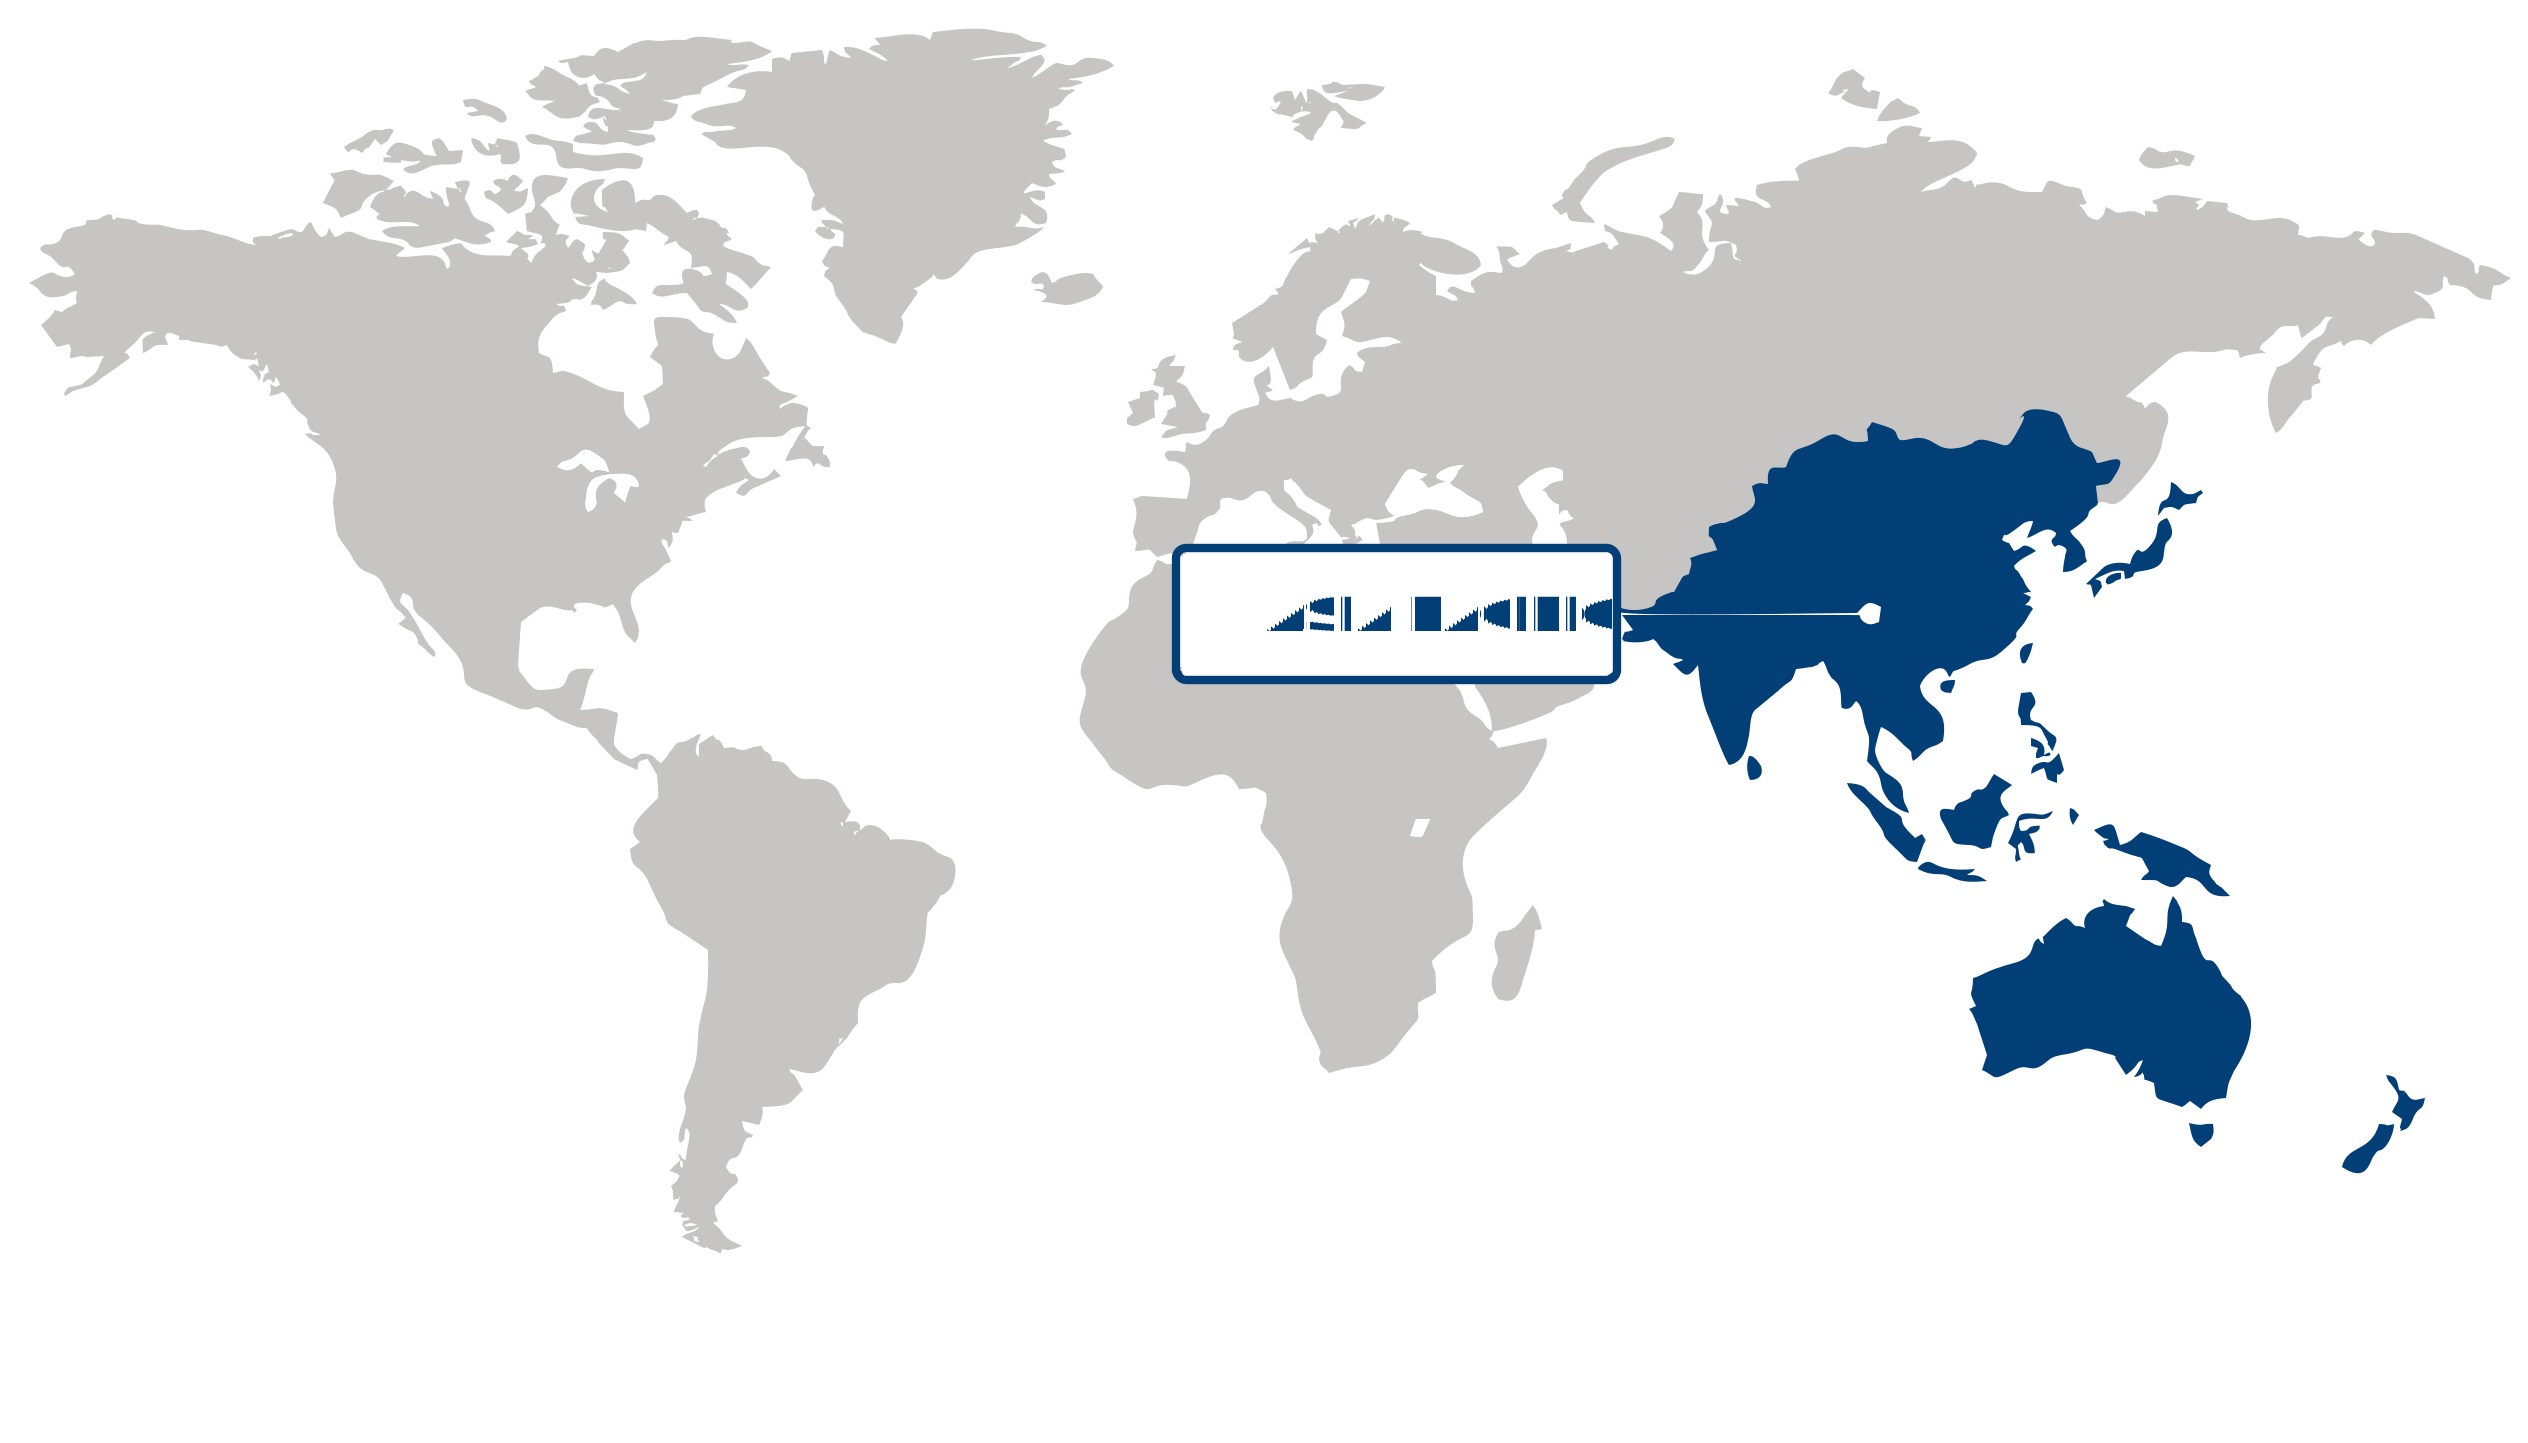
アジア太平洋市場統計: アジア太平洋地域は、リニア低密度ポリエチレン(LLDPE)市場を牽引し、2025年には世界シェアの約49%を占め、年平均成長率(CAGR)6.8%という力強い成長を遂げ、最大かつ最も急速に成長する地域となりました。この優位性は、主に地域全体の消費者市場の拡大と小売業態の変化に伴う、フレキシブル包装材およびフィルム用途への需要の高まりによって支えられています。例えば、日本プラスチック産業連合会の報告書によると、eコマースや食品宅配サービスの急増により、汎用性と耐久性に優れた包装ソリューションへのニーズが高まっています。さらに、韓国やシンガポールなどの経済圏における、持続可能でリサイクル可能な包装を促進する規制の変更により、リサイクル性に最適化されたLLDPE材料の採用が加速しています。リライアンス・インダストリーズなどの地元メーカーによる強固なサプライチェーンと高度なポリマー加工技術への投資も、この地域の競争力をさらに強化しています。今後、アジア太平洋地域における中間層の拡大、デジタル消費の拡大、そしてサステナビリティ意識の高まりは、リニア低密度ポリエチレン(LLDPE)市場への浸透を深め、革新的な製品開発を行うための大きな機会をもたらします。 日本は、サステナビリティへの強い意識と高度な製造能力を背景に、アジア太平洋地域におけるリニア低密度ポリエチレン(LLDPE)市場を牽引しています。経済産業省(METI)が2024年に発表した環境ガイドライン改訂版にも明記されているように、日本の厳しい包装規制は、企業に対し、環境基準を満たす軽量でリサイクル可能なLLDPEフィルムの開発を促しています。三井化学などの日本の大手企業は、こうした政策を活用し、バイオベースのLLDPE製品の開発やリサイクル技術への投資を行い、持続可能な包装への消費者の嗜好の変化に合わせて製品開発を進めています。こうした規制と技術の相乗効果により、日本は重要な消費国であるだけでなく、イノベーションハブとしての地位を確立し、地域経済の成長を支えています。 中国は、巨大な消費基盤と急速な都市化による比類のないフレキシブル包装需要を背景に、アジア太平洋地域の線状低密度ポリエチレン(LLDPE)市場において極めて重要な地位を占めています。国家発展改革委員会(NDRC)が循環型経済イニシアチブの強化に注力していることも、小売業や食品業界における再利用性を考慮した高性能LLDPEフィルムの普及を後押ししています。中国化工集団(ChemChina)の企業発表では、戦略的な生産能力拡大とインダストリー4.0技術の統合が強調されており、市場の高度な運​​用と変化する消費パターンへの迅速な対応を反映しています。中国の規模と政策の勢いは、地域全体の市場成長を加速させ、アジア太平洋地域が線状低密度ポリエチレン(LLDPE)市場で持続的な優位性を確立する上で、中国が果たす重要な役割を際立たせています。 北米市場分析: 北米は、線状低密度ポリエチレン(LLDPE)市場において最も急速に成長している地域となり、年平均成長率(CAGR)は6.8%と力強い伸びを示しました。この成長は主に、食品・飲料業界における軽量性、耐久性、持続可能性の高い素材への移行に伴う、軟包装材需要の高まりによって牽引されています。この地域は、米国環境保護庁(EPA)によるリサイクル可能で低炭素排出量のプラスチックを奨励する規制など、厳格な規制枠組みの恩恵を受けており、LLDPEの生産と用途におけるイノベーションを促進しています。さらに、ダウ社やエクソンモービル・ケミカル社といった主要企業による製造技術の進歩は、サプライチェーンの最適化と生産コストの削減を実現し、市場競争力を高めています。この地域の経済的な回復力と包装商品への高い消費支出も、消費拡大を後押ししています。北米の政策立案者が循環型経済イニシアチブへの注力を強化するにつれ、リニア低密度ポリエチレン市場は、再生材含有LLDPEや持続可能な包装ソリューションを通じて、大きな成長機会を秘めています。 米国は、持続可能で高性能な包装ソリューションを求める洗練された消費者層に支えられ、北米のリニア低密度ポリエチレン市場において極めて重要な役割を果たしています。米国の生産者は、特に米国化学工業協会(ACC)が推進するプラスチックの循環型経済政策など、政策転換に迅速に対応してきました。これにより、LyondellBasellのような企業はリサイクル可能なLLDPEグレードの生産量を増やすことが可能になりました。さらに、米国の石油化学コンビナートにおけるデジタル変革と自動化への積極的な投資は、生産を効率化し、製品の品質と供給の安定性を確保しています。こうした取り組みにより、米国は国内消費市場と輸出市場の両方で主導的な地位を維持し、高度に発達した物流ネットワークの恩恵を受けています。米国における規制強化と技術革新の融合は、北米がリニア低密度ポリエチレン市場において総合的なリーダーシップを確立する基盤となっており、地域全体におけるイノベーションと拡大の持続的な可能性を示しています。 欧州市場の動向: 欧州はリニア低密度ポリエチレン(LLDPE)市場において依然として大きな存在感を示しており、地域の高度な製造能力と厳格な規制枠組みによって、大きなシェアを占めています。欧州における持続可能な包装ソリューションへの消費者の嗜好の高まりは、LLDPE(直鎖状低密度ポリエチレン)の需要を押し上げています。LLDPEは、軟包装材や農業用フィルムなどの用途において、リサイクル性と汎用性に優れています。欧州化学物質庁(ECHA)によるポリマー安全基準の最新改訂と、欧州委員会による循環型経済原則の重視は、環境に優しいLLDPEグレードの開発を促進しています。さらに、BASFやダウなどの企業によるデジタルサプライチェーン強化への投資拡大は、欧州大陸全体の業務効率を最適化しています。こうした規制の厳格化、持続可能性への注力、そして技術革新の組み合わせにより、欧州は、堅調な経済状況と変化する消費者の嗜好に支えられた、新たな最終用途分野におけるLLDPE需要の拡大を捉える有利な立場にあります。 ドイツは、ポリマーイノベーションと高付加価値製造の中心地として、欧州の直鎖状低密度ポリエチレン(LLDPE)市場において極めて重要な役割を果たしています。自動車産業と包装産業の好調に加え、持続可能な素材に対する政府のインセンティブが、機械的特性が向上し、環境負荷が低減されたLLDPE製品への需要を後押ししています。コベストロ社が最近発表した生分解性LLDPEコンパウンドは、ドイツの材料科学開発におけるリーダーシップを反映しており、国内市場と輸出市場の両方のニーズに応えています。ドイツの強固な物流インフラと欧州サプライネットワークへの統合は、LLDPEの流通効率をさらに高めています。ドイツの持続可能性規制と産業近代化への積極的な取り組みは、市場におけるリーダーシップを強化するだけでなく、より広範な地域的な勢いを生み出し、欧州全域におけるLLDPEの生産と用途拡大のための戦略的な基盤を築いています。 フランスは、強力な食品包装産業と循環型ポリオレフィンソリューションへの注力により、欧州の線状低密度ポリエチレン(LLDPE)市場において影響力のある貢献国となっています。フランス政府の「プラスチック汚染対策国家計画」は、エコデザインと材料回収イニシアチブへの支出増加と相まって、持続可能なLLDPE利用への移行を加速させています。アルケマ社が最近発表したリサイクル可能な包装向けに特化した先進的なLLDPE樹脂は、フランスの環境政策に沿ったイノベーションの一例です。さらに、リサイクル可能で軽量な包装を好む消費者の嗜好の変化は、小売業と農業分野における需要を刺激しています。フランスがグリーンケミストリー分野に戦略的投資を行い、欧州循環経済ステークホルダープラットフォームと共同プロジェクトを実施していることは、イノベーションと持続可能性の促進に対するフランスの強いコミットメントを明確に示しています。これにより、フランスは製品開発の強化と循環型バリューチェーンへの統合を通じて、欧州全体のLLDPE成長を促進する重要な市場となっています。
Parameter North America Asia Pacific Europe Latin America MEA
Innovation HubiスケールNascentDeveloping Advanced
Cost-Sensitive RegioniスケールLowMedium High
Regulatory EnvironmentiスケールRestrictiveNeutral Supportive
Demand DriversiスケールWeakModerate Strong
Development StageiスケールEmergingDeveloping Developed
Adoption RateiスケールLowMedium High
New Entrants / StartupsiスケールSparseModerate Dense
Macro IndicatorsiスケールWeakStable Strong

線状低密度ポリエチレン(LLDPE)市場 シェア(%), 提供: プロセスタイプ, 2026

気相
解決
スラリーループ

チャートだけでなく、詳細なインサイトとデータテーブルをご覧ください

無料サンプルレポートを依頼
プロセスタイプ別分析 2025年の線状低密度ポリエチレン(LLDPE)市場において、気相法セグメントが最大のシェアを占めました。これは主に、他のプロセスと比較して生産効率が高く、運用コストが低いことが要因です。このプロセスタイプは、サプライチェーンの効率化とエネルギー利用効率の向上により、需要の増加に対応し、競争力のある価格設定と迅速な納期を実現できることから、支持を集めています。LyondellBasellのポリエチレン生産に関する技術資料によると、気相法技術は樹脂特性の柔軟性を高め、包装から建設まで、多様な顧客ニーズに対応できます。既存企業は最適化された大規模操業の恩恵を受け、新興企業は気相法に基づくモジュール式プラントを活用して効果的に市場に参入できます。持続可能性への取り組みがエネルギー効率の高い製造へと向かう中、触媒と反応器設計の継続的な進歩に支えられ、気相法は今後も中心的な役割を担い続けるでしょう。 用途別分析 2025年の線状低密度ポリエチレン(LLDPE)市場において、フィルムセグメントが最大のシェアを占めました。これは食品および消費財分野におけるフレキシブル包装ソリューションへの強い需要に牽引されたものです。このセグメントの優位性は、製品の鮮度と利便性を確保する軽量で耐久性があり、リサイクル可能な包装に対する消費者の嗜好に支えられています。Amcorのサステナビリティレポートなどの業界情報源は、性能を損なうことなくリサイクル性を向上させる単一素材フィルムのイノベーションへの投資を強調しており、これはプラスチック廃棄物削減に関する規制圧力と合致しています。これにより、環境に優しいフィルム用途に注力する市場リーダーと機敏なスタートアップの両方に戦略的な優位性が生まれます。eコマースと生鮮食品流通の継続的な成長を考えると、フィルムは今後も基幹セグメントであり続け、継続的な材料イノベーションと進化する包装基準によって牽引されるでしょう。 エンドユース産業別分析 包装セグメントは、世界的な包装食品・飲料の消費増加に牽引され、2025年の線状低密度ポリエチレン(LLDPE)市場を支配しました。このセグメントの優位性は、柔軟で丈夫なポリエチレン包装に大きく依存する、便利で使いやすい製品を促進する人口動態の変化と都市化の傾向を反映しています。国連食糧農業機関(FAO)の知見は、新興市場における衛生的で改ざん防止機能を備え、長期保存可能な包装への需要の高まりを浮き彫りにしています。さらに、食品安全と食品廃棄物の削減を促進する規制上の重要な進展が、包装分野の成長を後押ししています。既存企業にとっては、デジタル追跡やスマート包装ソリューションを統合する機会が生まれ、新規参入企業は持続可能な包装形態によって差別化を図ることができます。世界的な消費パターンが変化するにつれ、包装は継続的なイノベーションとサプライチェーン物流との緊密な統合によって、その重要性を維持していくでしょう。
セグメント サブセグメント Largest Segment Fastest Growing
プロセスタイプ 溶液、気相、スラリーループ
応用 フィルム、射出成形、回転成形、パイプ・ケーブル、その他
最終用途産業 包装、農業、建設、自動車、電気・電子機器、家庭用品、その他
競争環境

競争環境と市場ポジショニング

線状低密度ポリエチレン(LLDPE)市場の主要プレーヤーには、ダウ、SABIC、ライオンデルバセル、INEOS、エクソンモービル、シェブロンフィリップスケミカル、LG化学、シノペック、トタルエナジーズ、ボレアリスなどが挙げられます。これらの企業は、広範なグローバルネットワークと多様なポリマーポートフォリオによって戦略的な地位を確立し、幅広い最終用途産業に対応しています。ダウとライオンデルバセルは、統合されたサプライチェーンと、製品の一貫性と用途の多様性を高める最先端のプロセス技術で知られています。SABICとシノペックは、新興市場における強力なプレゼンスを活用し、供給の信頼性と顧客ニーズに合わせた製品開発を強化しています。一方、INEOSやボレアリスなどの企業は、包装材や工業用フィルムにおける性能差別化に焦点を当てた先進的なイノベーションパイプラインを有し、競争力を高めています。これらのプレーヤーの広範な研究開発能力と事業規模の拡大は、LLDPE市場の動向形成における彼らの影響力の大きさを物語っています。 LLDPE(低密度ポリエチレン)分野における競争環境は、主要企業による継続的なイノベーションと戦略的な事業拡大というパターンを示しています。主要企業は、先進的な生産技術を活用し、持続可能な原料供給源を確保するため、合弁事業や国境を越えた協業を積極的に推進しています。例えば、重合触媒の改良や循環型経済の原則の導入を目的としたパイロットプロジェクトへの投資は、製品差別化と環境負荷低減に向けた協調的な取り組みを反映しています。同時に、製造能力の拡大と高性能LLDPEグレードへの多角化は、包装、農業、自動車といった分野における顧客ニーズの変化に対応する能力を強化しています。こうした協調的な取り組みは、市場における地位を強化するだけでなく、用途特化型ソリューションの導入を加速させ、業界内の競争力を高めています。 地域企業への戦略的/実践的提言 北米の企業は、触媒設計や化学リサイクル経路における進歩を活用するため、技術革新企業や研究機関との提携を強化することを検討すべきです。生産サイクルにおける持続可能な取り組みの統合を重視し、成長志向の包装サブセグメントをターゲットにすることで、差別化を強化できます。エンドユーザーと積極的に連携し、カスタマイズされたLLDPEソリューションを共同開発することで、変化する規制枠組みの中で地域におけるリーダーシップをさらに強化できるでしょう。 アジア太平洋地域では、国内外のポリマーメーカーとのパートナーシップを活用することで、生産能力の拡大と知識移転を促進し、現地企業が軟包装材や農業用フィルム分野における高まる需要に対応できるようになります。製造におけるデジタル化と自動化の導入は業務効率を向上させ、製品品質とコスト競争力に対する個別のアプローチは、多様な市場への浸透を強化できます。 欧州のステークホルダーは、循環型経済モデルにおける強みを活かし、LLDPE生産に再生材やバイオベース原料を組み込むことが推奨されます。革新的な原材料や高度な配合技術へのアクセスを可能にする協業が不可欠です。医療包装や自動車部品など、厳格な規制基準が求められる特殊用途に注力することで、市場での地位をさらに高め、持続可能な成長軌道を促進できます。
企業 市場シェア 企業売上高 売上高CAGR(%) 製品ポートフォリオ 地理的展開 イノベーション/研究開発の重点分野 戦略的展開
利用可能な企業情報はありません。
🔒 このセクションは 単独購入. 必要なデータだけをご購入いただけます。 購入前にお問い合わせ
レポートカスタマイズ

レポートをカスタマイズ

カスタムセグメント、追加トピックや章、関連レポートなど、さまざまな調査ニーズに合わせて本レポートをカスタマイズできる例をご紹介します。ホイールのセクションまたは番号をクリックすると、利用可能なオプションをご確認いただけます。

1 カスタム セグメント 2 カスタム TOC 3 関連 レポート

線状低密度ポリエチレン(LLDPE)市場 — カスタムセグメント

セグメント サブセグメント
セグメントデータはありません。

線状低密度ポリエチレン(LLDPE)市場 — カスタム目次

カスタム章 Chapter Details
カスタム目次データはありません。

異なるデータの切り口が必要ですか?

カスタムリサーチを依頼
よくある質問

よくある質問

線状低密度ポリエチレンの市場規模はどれくらいですか?

2026年における直鎖状低密度ポリエチレンの市場規模は、883億5000万米ドルと予測されている。

線状低密度ポリエチレン(LLDPE)業界は、今後10年間でどのような業績を上げると予測されていますか?

線状低密度ポリエチレン市場規模は、2025年の839億6000万米ドルから2035年には1503億6000万米ドルに増加すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は6%以上で拡大する見込みです。

線状低密度ポリエチレン(LLDPE)市場は、どの地域に最も集中していますか?

アジア太平洋地域は、同地域におけるフレキシブルパッケージングおよびフィルム用途に対する需要の高まりに支えられ、2025年には売上高の約49%を占める見込みである。

線状低密度ポリエチレン市場は、どの地域で最も急速に拡大していますか?

アジア太平洋地域は、地域における生産能力の拡大と新たな重合施設の建設に牽引され、2026年から2035年にかけて年平均約6.8%の成長率を達成する見込みです。

2025年以降、線状低密度ポリエチレン(LLDPE)業界において、気相セグメントはどの程度成長すると予想されていますか?

2025年には、気相法による製造が、他の製造方法に比べて生産効率が高く、運用コストが低いことから、直鎖状低密度ポリエチレン市場の大半を占めるようになった。

線状低密度ポリエチレン(LLDPE)分野において、フィルムセグメントが競争優位性を獲得する要因は何ですか?

2025年には、食品および消費財分野における柔軟な包装ソリューションへの強い需要に牽引され、フィルム分野が市場を席巻した。

線状低密度ポリエチレン(LLDPE)産業のエンドユース産業セグメントの中で、最大のサブセグメントはどれですか?

2025年には、包装分野がリニア低密度ポリエチレン市場において最大のシェアを占める見込みであり、これは世界的に包装食品および飲料の消費が増加していることが要因となっている。

線状低密度ポリエチレン(LLDPE)業界の動向を左右する主要なプレーヤーは誰でしょうか?

直鎖状低密度ポリエチレン市場における主要な競合企業には、ダウ(米国)、SABIC(サウジアラビア)、ライオンデルバセル(オランダ)、INEOS(英国)、エクソンモービル(米国)、シェブロンフィリップスケミカル(米国)、LG化学(韓国)、シノペック(中国)、トタルエナジーズ(フランス)、ボレアリス(オーストリア)などがある。
お客様の声

当社のお客様

"このレポートによって、製品カテゴリーにおける新たな消費者トレンドを理解することができました。次回の製品発売に向けて、イノベーションに注力すべき分野が明確になりました。"

Senior Chemical Engineer
LyondellBasell

"地域別予測のセクションは非常に役立ちました。掲載されていたベンダーマッピングのおかげで、欧州で新たな有望パートナーを2社特定することができました。"

Director of Quality Assurance & Compliance
SABIC

"提言が実行可能な内容だった点を高く評価しています。サプライチェーンのレジリエンスを向上させるための指針となりました。"

Business Development Director
Olin Corporation
本レポートを支える調査

調査チームと調査手法

Fundamental Business Insightsの各レポートは、各分野を専門とする専任のリサーチチームによって作成され、体系化された一次調査および二次調査の手法を通じて検証され、提供前に正確性を確認しています。

本レポートの調査分野
化学品・素材
Research Team Overview

本レポートは、世界の化学品、先端材料、産業製造分野を専門とするFundamental Business Insightsの化学・材料リサーチチームが作成したものです。当社のアナリストは、原材料サプライチェーン、原料価格、生産技術、規制動向、サステナビリティ、環境コンプライアンス、貿易動向、最終用途の変化を継続的に分析しています。調査では、メーカー、原材料サプライヤー、販売業者、業界専門家への一次調査と、企業年次報告書、規制資料、政府貿易統計、業界団体、技術文献、特許データベースなどの二次資料を組み合わせています。市場推計は複数の調査手法で検証され、公開前に品質レビューを実施しています。

担当: Chemicals & Materials 調査チーム
10+業界分野
100+分析対象国
5-7標準日数
納品
12k+調査レポート
公開済み
On-Demandカスタマイズ調査
利用可能
6アナリストサポート期間
サポート
PDF + XLSレポート納品形式
信頼性とコンプライアンス
D&B D-U-N-S
GDPRおよびCCPA準拠
ISO 9001認証(ISO 9001:2015)
SSL暗号化
安全な決済
機密情報の取り扱い
リサーチインテリジェンス
一次調査ネットワーク
二次情報源
経営幹部
製品・テクノロジー専門家
製造・オペレーションリーダー
調達・サプライチェーン専門家
営業・商務担当者
チャネルパートナー・流通ネットワーク
企業購買担当者・エンドユーザー
業界コンサルタント・規制専門家
調査ワークフローと品質保証
01
データ収集
一次調査および二次調査を通じて収集された検証済み情報。
02
データトライアングレーション
複数の独立したデータソースによるクロスバリデーション。
03
予測モデル
過去のトレンドと分析モデルを用いて市場規模を推計。
04
アナリスト検証
正確性と一貫性を確認するため、専門家によるレビューを実施。
05
編集・品質レビュー
公開前に最終的な編集、品質、コンプライアンスチェックを実施。
06
最終公開
社内レビュー工程を完了した後に公開。
レポート対象範囲
市場評価
  • 市場規模と予測
  • 市場セグメンテーション
  • 地域分析
  • 成長要因と課題
  • 市場ダイナミクス
🏢 競争インテリジェンス
  • 競争環境
  • 企業プロファイル
  • 競合ベンチマーキング
  • M&A
  • 市場シェア分析または主要企業戦略
🔍 戦略分析
  • バリューチェーン分析
  • ポーターのファイブフォース分析
  • PESTLE分析
  • 価格動向
  • 需給分析
🚀 将来展望
  • 技術動向
  • 規制環境
  • 投資・資金調達環境
  • 新たな機会
  • 今後の市場展望
このレポートについてご質問がありますか?またはカスタム調査範囲が必要ですか?
カスタマイズを依頼
ライセンス

ライセンス種類を選択

シングルユーザー
US$ 4,250
今すぐ購入
法人ユーザー
US$ 6,150
今すぐ購入

お客様の具体的な質問に合わせてデータを調整しませんか?

必要なセグメント、地域、競合企業をお知らせください。カスタム調査を開始する前に、アナリストが調査範囲を確認します。

アナリストに相談 →