硬性内視鏡市場規模と成長予測(2027年~2036年)、セグメント別(用途別、製品別)、地域別需要動向(北米、アジア太平洋、欧州)、主要国別動向(米国、日本、韓国、ドイツ、フランス、イタリア)、および競争環境
コンテンツへ移動
市場規模と成長の見通し
硬性内視鏡市場の規模は、2026年には81億米ドルと評価され、2027年から2036年にかけて年平均成長率(CAGR)4.47%で成長し、2036年には125億4000万米ドルを超える見込みです。2027年の業界収益は84億米ドルと算出されています。
このレポートの詳細を見る
無料サンプルレポートを請求硬性内視鏡市場 Intelligence Snapshot
Regional Market Dynamics
- 北米は、高度な病院インフラ、低侵襲手術の件数の多さ、そして精密内視鏡機器に対する安定した需要に支えられ、2026年には43.14%のシェアを占める見込みである。
- アジア太平洋地域は、医療システムが外科手術能力を拡大し、低侵襲手術技術を採用し、最新の画像診断機器に投資するにつれて、年平均成長率(CAGR)8.14%で拡大すると予測されている。
Segment Momentum
- 病院は、専門スタッフ、手術室、高い調達能力に支えられた幅広い診断および外科手術を実施しているため、2026年には65.38%のシェアを占めた。
- 耳鏡は、迅速な耳の検査や日常的な診断手順をサポートする効率的な視覚化ツールの需要の高まりに伴い、最も急速に成長している製品分野です。
Market Expansion Drivers
- 世界的な癌罹患率の上昇に伴い、低侵襲性の診断および外科的内視鏡処置に対する需要が高まっている。
- 病院における低侵襲手術インフラの拡充により、手術の普及率が向上する。
- 高精細画像処理と3D可視化システムの統合により、内視鏡手術の精度が向上する。
Leading Market Participants
- 硬性内視鏡市場の主要企業には、オリンパス株式会社(日本)、カール・ストルツSE & Co. KG(ドイツ)、ストライカー株式会社(米国)、リチャード・ウルフGmbH(ドイツ)、アートレックス社(米国)、スミス・アンド・ネフュー社(英国)、メドトロニック社(アイルランド)、B.ブラウン・メルズンゲンAG(ドイツ)、コンメッド株式会社(米国)、富士フイルムホールディングス株式会社(日本)などがある。
世界市場予測スナップショット
市場展望
- 2026年の市場規模: 81億米ドル
- 2027年の市場規模予測: 84億米ドル。
- 予測市場規模: 2036年までに125億4000万米ドル
- 成長予測: 年平均成長率(2027年~2036年)4.47%
Regional and Segment Outlook
- 主要地域市場: 北米
- 高成長地域拠点: アジア太平洋地域
- 主要収益セグメント: 病院(最終用途)|腹腔鏡(製品)
- 新たな機会セグメント: 81億米ドル
市場成長要因と業界動向
世界的な癌罹患率の上昇に伴い、低侵襲性の診断および外科的内視鏡処置に対する需要が高まっている。
がんの罹患率の上昇に伴い、正確な画像診断と低侵襲治療への需要が高まっており、これが診断および外科手術のあらゆる場面で硬性内視鏡市場の成長を牽引するでしょう。硬性内視鏡は、従来の開腹手術よりも小さなアクセスポイントで、組織評価、生検、腫瘍切除、その他の処置をサポートしながら、手術中に解剖学的構造を直接視覚化することを可能にします。泌尿器科、婦人科、耳鼻咽喉科、一般外科など、幅広い専門分野で活用されているため、がん関連の様々な処置に有効です。医療従事者が手術による外傷の軽減、回復期間の短縮、処置のコントロールの向上を重視するようになるにつれ、硬性内視鏡技術はがんの診断と治療のプロセスにますます組み込まれていくでしょう。
病院を拠点とした低侵襲手術インフラの拡充により、手術の普及率が向上する。
手術室、専門外科ユニット、低侵襲手術施設への投資は、内視鏡的介入に必要な臨床インフラを強化しています。硬性内視鏡市場においては、専用の低侵襲手術インフラの普及が進むことで、医師が適切な機器を利用しやすくなり、内視鏡技術を日常的な病院処置に組み込むことが容易になります。病院はまた、統合された可視化、照明、画像処理、および器具管理システムを備えた手術環境のアップグレードを進めており、これにより硬性内視鏡を複数の診療科でより効率的に使用できるようになります。訓練を受けた外科チームと専門処置室の増加は、病院がより幅広い低侵襲介入に対応できるようになることで、導入をさらに後押ししています。
高精細画像処理と3D可視化システムの統合により、内視鏡手術の精度が向上する。
視覚化技術の進歩により、外科医は複雑な解剖学的構造をより鮮明かつ詳細に観察できるようになり、硬性内視鏡手術の臨床的価値が高まっています。高解像度カメラ、強化された光学システム、および3D視覚化機能の統合は、繊細な手術中に奥行き知覚の向上と空間認識の改善を求める臨床医のニーズに応えるため、硬性内視鏡市場を牽引するでしょう。これらの技術は、特に狭い解剖学的領域での手術において、組織、病変、および手術境界をより正確に識別するのに役立ちます。視覚化の向上は、手術手技の制御を容易にし、組織操作や低侵襲手術において、外科医がより的確な判断を下すのに役立つ可能性があります。
| 成長要因 | CAGRへの影響 | 規制の影響 | 地域的関連性 | Adoption Rate | 影響時期 |
|---|---|---|---|---|---|
| 低侵襲手術の増加 | 2.30% | 短期(2年以内) | 北米、ヨーロッパ | 中くらい | 速い |
| 硬性内視鏡光学系の技術的改良 | 2.40% | 中期(2~5年) | 北米、アジア太平洋 | 低い | 適度 |
| 新興市場における外科インフラの拡大 | 2.50% | 長期(5年以上) | アジア太平洋、ラテンアメリカ | 低い | 遅い |
| 世界的な癌罹患率の上昇に伴い、低侵襲性の診断および外科的内視鏡処置に対する需要が高まっている。 | 2.30% | 高い | 北米、ヨーロッパ、アジア太平洋 | 高い | 短期的に |
| 病院を拠点とした低侵襲手術インフラの拡充により、手術の普及率が向上する。 | 1.90% | 高い | 北米、ヨーロッパ | 高い | 中間試験 |
| 高精細画像処理と3D可視化システムの統合により、内視鏡手術の精度が向上する。 | 1.60% | 適度 | 北米、アジア太平洋 | 新興 | 長期 |
Explore Growth Opportunities
Request Free Sample ReportRegional Demand Dynamics
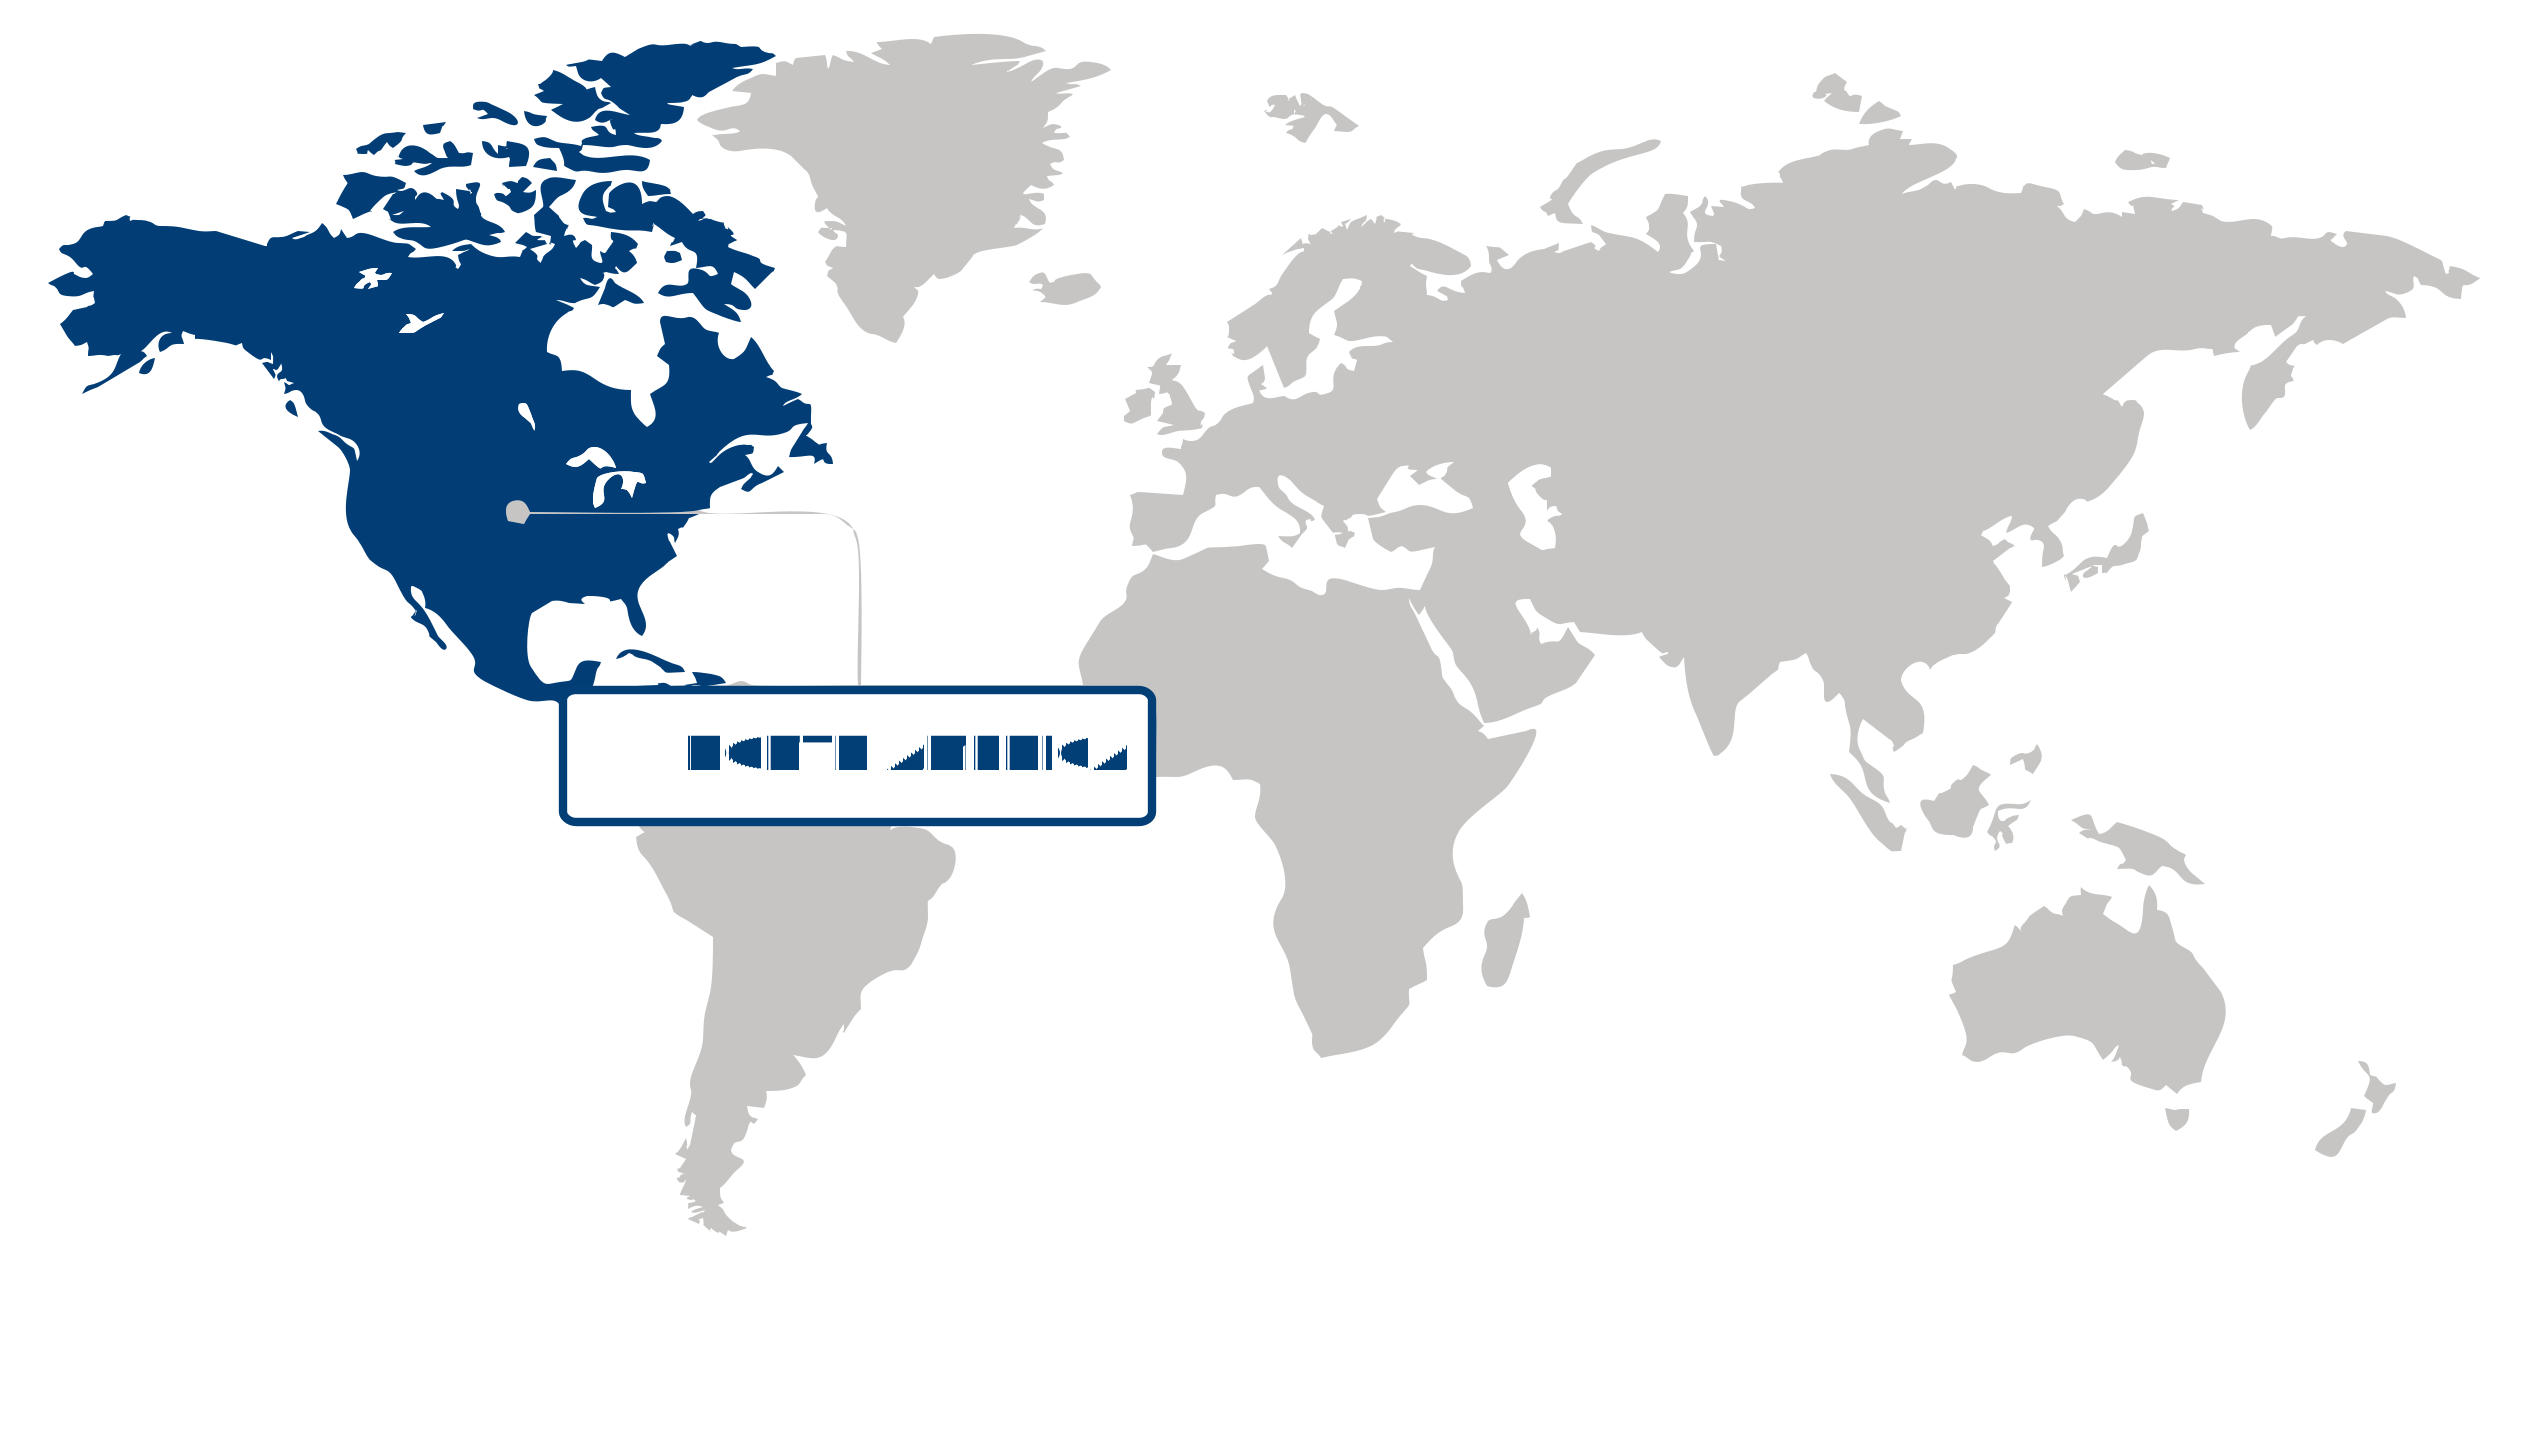
北米(最大の地域)
北米は、高度な医療インフラ、低侵襲手術の高い普及率、精密診断・手術技術への強い需要に支えられ、2026年には硬性内視鏡市場で最大のシェア(43.14%)を占めると予測されています。病院や専門医療センターは、泌尿器科、婦人科、整形外科、一般外科など、あらゆる分野で硬性内視鏡への依存度を高めています。これは、内視鏡が直接的な視覚化を可能にし、効率的な臨床ワークフローをサポートできるためです。この地域の確立された医療費償還制度、専門的な外科技術の豊富さ、そして最新の手術室技術への継続的な投資も、需要をさらに押し上げています。
アジア太平洋地域(最も成長著しい地域)
アジア太平洋地域は、医療インフラの拡大、専門的な外科治療へのアクセス向上、低侵襲手術技術の普及拡大を背景に、最も急速に成長している地域です。医療費の増加と病院の近代化により、より多くの医療機関が高度な内視鏡機器を日常的な診断と治療に組み込むことが可能になっています。さらに、患者数の多さ、早期発見への意識向上、手術能力強化への取り組みなどが、医療従事者による低侵襲手術への移行を促し、硬性内視鏡の導入にとって好ましい機会を生み出しています。
| Parameter | North America | Asia Pacific | Europe | Latin America | MEA |
|---|---|---|---|---|---|
| Innovation HubiスケールNascentDeveloping Advanced | |||||
| Cost-Sensitive RegioniスケールLowMedium High | |||||
| Regulatory EnvironmentiスケールRestrictiveNeutral Supportive | |||||
| Demand DriversiスケールWeakModerate Strong | |||||
| Development StageiスケールEmergingDeveloping Developed | |||||
| Adoption RateiスケールLowMedium High | |||||
| New Entrants / StartupsiスケールSparseModerate Dense | |||||
| Macro IndicatorsiスケールWeakStable Strong |
Key Country Insights
ドイツ
精密外科画像処理ドイツは、精密手術と高度な病院機能を支える高性能硬性内視鏡を優先的に開発している。ドイツの医療機器メーカーは、光学性能、機器の耐久性、最新の外科用画像プラットフォームとの統合性の向上に継続的に取り組んでいる。
フランス
専門的な手順サポートフランスは、専門的な外科分野と安定した臨床成績を支える硬性内視鏡を重視している。フランスの病院は、画像品質、処置の信頼性、患者ケア水準の向上を目指し、内視鏡機器の近代化を継続的に進めている。
イタリア
病院設備の更新イタリアの硬性内視鏡市場は、医療施設における手術用画像機器の継続的な更新によって恩恵を受けている。イタリアの病院は、ワークフローの効率性を向上させ、幅広い低侵襲手術をサポートする信頼性の高い内視鏡システムを優先的に導入している。
日本
光学技術に関する専門知識日本は精密光学における強みを活かし、臨床用途向けの小型で高品質な硬性内視鏡を開発している。日本の医療機関は、信頼性の高い画像性能と、安定した手術結果を支える人間工学に基づいた機器設計を重視している。
韓国
スマートサージカル統合韓国では、硬性内視鏡とデジタル手術室技術、高度な画像診断ソリューションの統合がますます進んでいる。韓国の医療従事者は、機器の近代化と技術を活用した手術ワークフローを通じて、手術効率の向上に注力している。
アメリカ合衆国
低侵襲拡張米国の硬性内視鏡市場は、複数の診療科における低侵襲手術の普及拡大によって牽引されています。米国の医療従事者は、手術の精度向上と手術室の効率化を図るため、高度な画像診断システムと耐久性の高い内視鏡機器への投資を継続しています。
硬性内視鏡市場 シェア(%), 提供: 最終用途, 2026
チャートだけでなく、詳細なインサイトとデータテーブルをご覧ください
無料サンプルレポートを依頼エンドユーザーセグメント分析:病院(最大セグメント)対外来施設(最も成長率の高いセグメント)
2026年、硬性内視鏡市場において病院が最大のシェアを占め、市場全体の65.38%を占めました。病院の圧倒的な地位は、複雑な診断および外科手術が病院環境に集中していることを反映しており、病院では硬性内視鏡が複数の診療科で日常的に使用されています。また、病院は確立された外科インフラ、専門の医療従事者、高度な処置設備の充実といった利点も享受しており、これらの機器の継続的な利用を支えています。病院で行われる幅広い処置は、エンドユーザー需要における病院の主導的な役割を今後も支え続けるでしょう。
外来施設は、従来の入院環境以外での低侵襲手術への幅広い移行を背景に、最も急速に成長しているエンドユーザーセグメントとして台頭しています。処置能力の向上と効率的なケアパスウェイへの嗜好の高まりにより、外来環境でより多くの処置が可能になっています。硬性内視鏡は、処置中の直接的な視覚化をサポートし、合理化された臨床ワークフローに適合するため、これらの用途に最適であり、外来ケア環境全体での導入を促進します。
製品セグメント分析:腹腔鏡(最大セグメント)対耳鏡(最も成長率の高いセグメント)
硬性内視鏡市場は、2026年に30.9%のシェアを占めた腹腔鏡が牽引しました。腹腔鏡の強力な市場地位は、診断や外科的介入に正確な視覚化が不可欠な低侵襲腹腔鏡手術の普及と関連しています。低侵襲手術への嗜好の高まりは、医療従事者が効率的な手術を容易にしながら正確な視覚化を可能にする腹腔鏡システムに頼ることを促しています。関連する専門分野全体で低侵襲手術が継続的に採用されていることが、腹腔鏡の需要をさらに高めています。
耳鏡は、耳の疾患の日常的な検査や診断における役割を背景に、最も急速に成長している製品分野です。耳関連疾患の早期発見とアクセスしやすい診断評価への重視の高まりは、耳鏡の利用機会を拡大させています。また、さまざまな医療環境における迅速な検査に適していることも、特に医療従事者が日常的な臨床ワークフローに統合できる実用的な視覚化ツールを求めていることから、普及を後押ししています。
| セグメント | サブセグメント | Largest Segment | Fastest Growing |
|---|---|---|---|
| 最終用途 | 病院、外来診療施設 | 病院 | 外来施設 |
| 製品 | 腹腔鏡、関節鏡、尿管鏡、膀胱鏡、婦人科内視鏡、神経内視鏡、気管支鏡、子宮鏡、喉頭鏡、副鼻腔鏡、耳鏡、S状結腸鏡、咽頭鏡、十二指腸鏡、鼻咽頭鏡、鼻鏡 | 腹腔鏡 | 耳鏡 |
カスタマイズされた市場調査で、ビジネスに最適なインサイトを入手できます。
今すぐカスタマイズされたレポートを入手してください。
競争環境と市場ポジショニング
硬性内視鏡市場の主要プレーヤー:
1. オリンパス株式会社(日本)
2. Karl Storz SE & Co. KG (ドイツ)
3. ストライカー社(米国)
4. リチャード・ウルフ有限会社(ドイツ)
5. アートレックス社(米国)
6. スミス・アンド・ネフュー社(英国)
7. メドトロニック社(アイルランド)
8. B. ブラウン メルズンゲン AG (ドイツ)
9. コンメッド・コーポレーション(米国)
10.富士フイルムホールディングス株式会社(日本)
低侵襲手術技術の普及拡大に伴い、硬性内視鏡市場は成長を続けています。画像鮮明度と機器精度の継続的な向上は、手術成績の向上に貢献しています。新製品の開発は手術用途を拡大し、共同イノベーションは技術の改良を支えています。これらの要因が、硬性内視鏡市場における競争力強化につながっています。
| 企業 | 市場シェア | 企業売上高 | 売上高CAGR(%) | 製品ポートフォリオ | 地理的展開 | イノベーション/研究開発の重点分野 | 戦略的展開 |
|---|---|---|---|---|---|---|---|
| Olympus Corporation (Japan) | |||||||
| Karl Storz SE & Co. KG (Germany) | |||||||
| Stryker Corporation (United States) | |||||||
| Richard Wolf GmbH (Germany) | |||||||
| Arthrex Inc. (United States) | |||||||
| Smith & Nephew plc (United Kingdom) | |||||||
| Medtronic plc (Ireland) | |||||||
| B. Braun Melsungen AG (Germany) | |||||||
| CONMED Corporation (United States) | |||||||
| Fujifilm Holdings Corporation (Japan). |
Industry Development/News
| Company Name | Date | Key Development |
|---|---|---|
| Olympus Corporation | 2025年12月 | オリンパス株式会社は、光学的な鮮明度、耐久性、人間工学に基づいたデザインを強化した次世代型硬性膀胱鏡を発表しました。この開発は、泌尿器科内視鏡検査における画像品質と手技性能の向上を目指し、先進的な硬性内視鏡技術における同社の地位を強化するものです。 |
| Medtronic | 2024年11月 | メドトロニックは、低侵襲手術および内視鏡手術用の関節式器具を開発するフォーティメディックス・サージカル社を買収することで、外科手術および内視鏡分野における事業能力を拡充しました。この買収により、高度な器具関節技術を統合することで、メドトロニックの内視鏡製品ポートフォリオが強化されます。 |
| Stryker | 2024年9月 | ストライカー社は、複数の診療科向けに設計された手術用可視化システム「1788アドバンストイメージングプラットフォーム」をインドで発売しました。このプラットフォームは、術中の画像品質を向上させ、臨床意思決定の強化を支援することで、高度な手術用可視化システムおよび内視鏡関連画像システム分野におけるストライカー社の存在感をさらに高めます。 |
| NTT Corporation | 2024年3月 | NTTとオリンパス株式会社は、リアルタイム画像処理と術中解析を可能にするクラウドベースの内視鏡システムの実証実験を共同で開始しました。この取り組みは、診断精度とワークフロー効率を向上させるとともに、硬性内視鏡検査におけるデジタル統合を推進するものです。 |
| Huaxin Medical | 2023年8月 | 華新医療は、硬性内視鏡の開発と世界的な商業化を加速させるため、易思医療と戦略的提携を締結しました。この提携により、製造・研究開発能力と国際的な販売チャネルが融合し、硬性内視鏡システムにおけるグローバル市場へのアクセスと製品イノベーションが強化されます。 |
| SurgEase | 2022年4月 | SurgEaseは、Wellness The Clinicと提携し、内視鏡手術を支援するために設計されたデジタル硬性直腸鏡「LumenEye X1」を発表しました。この取り組みは、手術時の視覚化を向上させ、臨床現場におけるデジタル硬性内視鏡ソリューションの普及拡大を目指しています。 |
| Pristine Surgical | 2022年1月 | Pristine Surgical社は、関節鏡検査および内視鏡検査における視認性と処置効率の向上を目的とした、4K解像度の使い捨て手術用関節鏡について、米国食品医薬品局(FDA)の承認を取得しました。この承認により、低侵襲手術における使い捨て硬性内視鏡機器の普及がさらに促進される見込みです。 |
レポートをカスタマイズ
カスタムセグメント、追加トピックや章、関連レポートなど、さまざまな調査ニーズに合わせて本レポートをカスタマイズできる例をご紹介します。ホイールのセクションまたは番号をクリックすると、利用可能なオプションをご確認いただけます。
硬性内視鏡市場 — カスタムセグメント
| セグメント | サブセグメント |
|---|---|
| 可視化技術 | 従来型光学、高精細、3D可視化、デジタルイメージング |
| 再利用性 | 再利用可能な内視鏡、使い捨て内視鏡 |
| 流通チャネル | 直販、医療機器販売代理店、共同購入組織、オンラインおよび専門チャネル |
硬性内視鏡市場 — カスタム目次
| カスタム章 | Chapter Details |
|---|---|
| 低侵襲手術の機会評価 |
|
| 病院調達戦略の見直し |
|
| 臨床ワークフロー統合研究 |
|
異なるデータの切り口が必要ですか?
カスタムリサーチを依頼よくある質問
硬性内視鏡市場の現在の収益はどれくらいですか?
硬性内視鏡業界の成長予測はどのようになっていますか?
低侵襲手術インフラの拡大は、硬性内視鏡市場の普及にどのような影響を与えているのでしょうか?
外来診療の普及が、硬性内視鏡市場の需要動向に変化をもたらしているのはなぜか?
硬性内視鏡市場において、病院が依然として最大の最終用途セグメントである理由は?
硬性内視鏡市場において、最も急速に成長している製品セグメントはどれですか?
北米が硬性内視鏡市場をリードする要因は何ですか?
アジア太平洋地域が硬性内視鏡市場で最も急速に成長している地域である理由は?
硬性内視鏡市場において、成長を牽引している企業はどれか?
当社のお客様
"チームは当社固有のビジネスニーズを理解するために時間をかけ、その目的に適合したレポートを提供してくれました。業界に関する専門知識と理解が、提供されたインサイトの品質と関連性に明確に反映されていました。"
Siemens Healthcare
"調査レポートの購入体験は非常に良いものでした。分析の深さと実行可能なインサイトは、継続中の研究開発活動を支援するうえで非常に価値がありました。"
GC Biopharma
"レポートでは市場動向を包括的に把握することができました。詳細なセグメンテーションと新たな機会の分析によって、市場をより深く理解できました。"
Medtronic
調査チームと調査手法
Fundamental Business Insightsの各レポートは、各分野を専門とする専任のリサーチチームによって作成され、体系化された一次調査および二次調査の手法を通じて検証され、提供前に正確性を確認しています。
本レポートは、世界のヘルスケアおよび医療技術産業を専門とするFundamental Business Insightsのヘルスケア・医療機器リサーチチームが作成したものです。当社のアナリストは、医療技術の進歩、臨床導入、規制動向、償還政策、医療インフラ投資、競争戦略、患者ケアニーズの変化を継続的に分析しています。調査では、医療関係者への一次調査、企業財務情報、規制資料、臨床文献、政府医療データベース、医療団体などの情報を組み合わせています。市場推計は複数の研究手法で検証され、公開前に社内品質レビューを行っています。
納品
公開済み
利用可能
サポート
- 市場規模と予測
- 市場セグメンテーション
- 地域分析
- 成長要因と課題
- 市場ダイナミクス
- 競争環境
- 企業プロファイル
- 競合ベンチマーキング
- M&A
- 市場シェア分析または主要企業戦略
- バリューチェーン分析
- ポーターのファイブフォース分析
- PESTLE分析
- 価格動向
- 需給分析
- 技術動向
- 規制環境
- 投資・資金調達環境
- 新たな機会
- 今後の市場展望