Marktgröße und Wachstumsprognose für klinische Diagnostik 2027–2036, nach Segmenten (Produkt, Endverwendung, Anwendung), regionalen Nachfragetrends (Nordamerika, Asien-Pazifik, Europa), wichtigen Ländereinblicken (USA, Japan, Südkorea, Deutschland, Frankreich, Italien) und Wettbewerbslandschaft
Zum Inhalt
Marktgröße und Wachstumsaussichten
Der Markt für klinische Diagnostik hatte im Jahr 2026 ein Volumen von rund 130,4 Milliarden US-Dollar und soll von 2027 bis 2036 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,27 % wachsen und bis 2036 ein Volumen von 239,54 Milliarden US-Dollar erreichen. Der Branchenumsatz für 2027 wird auf 137,29 Milliarden US-Dollar geschätzt.
Weitere Informationen zu diesem Bericht
Kostenlosen Musterbericht anfordernMarkt für klinische Diagnostik Intelligence Snapshot
Regionale Marktdynamik
- Nordamerika ist führend dank einer etablierten Testinfrastruktur, umfangreicher Labornetzwerke und einer hohen Nutzung von Diagnostik in den Bereichen Prävention, chronische Erkrankungen und spezialisierte Gesundheitsanwendungen.
- Für den asiatisch-pazifischen Raum wird ein jährliches Wachstum von 7,57 % prognostiziert, angetrieben durch einen breiteren Zugang zur Gesundheitsversorgung, den Ausbau der Laborkapazitäten und die zunehmende Nutzung von Diagnoseverfahren.
Segmentdynamik
- Instrumente machten im Jahr 2026 49,4 % des Marktes für klinische Diagnostik aus, da Analysegeräte, Bildgebungssysteme und Testplattformen weiterhin unerlässlich für eine zuverlässige Probenverarbeitung, standardisierte Tests und Laborabläufe mit hohem Durchsatz sind.
- Die häusliche Pflege breitet sich am schnellsten aus, da sich das Gesundheitswesen in Richtung dezentraler Tests verlagert. Dies bietet den Patienten mehr Komfort, eine verbesserte Zugänglichkeit und eine häufigere Überwachung außerhalb traditioneller Kliniken.
Treiber der Marktexpansion
- Die zunehmende Belastung durch chronische Krankheiten beschleunigt die Nachfrage nach frühzeitigen und genauen Diagnoseverfahren.
- Ausbau der Laborautomatisierung zur Verbesserung der Effizienz des diagnostischen Arbeitsablaufs und der Bearbeitungszeiten.
- Die zunehmende Integration KI-gestützter Diagnoseanalysen verbessert die Präzision und die klinische Entscheidungsunterstützung.
Führende Marktteilnehmer
- Zu den wichtigsten Akteuren auf dem Markt für klinische Diagnostik gehören F. Hoffmann-La Roche Ltd. (Schweiz), Abbott Laboratories (USA), Siemens Healthineers AG (Deutschland), Danaher Corporation (USA), Sysmex Corporation (Japan), bioMérieux SA (Frankreich), Becton, Dickinson and Company (USA), Bio-Rad Laboratories, Inc. (USA), QIAGEN N.V. (Niederlande) und Quest Diagnostics Incorporated (USA).
Globale Marktprognose im Überblick
Marktausblick
- Marktgröße 2026: 130,4 Milliarden US-Dollar
- Geschätzte Marktgröße 2027: 137,29 Milliarden US-Dollar.
- Prognostizierte Marktgröße: 239,54 Milliarden US-Dollar bis 2036
- Wachstumsprognose: 6,27 % jährliches Wachstum (2027–2036)
Regionaler und segmentbezogener Ausblick
- Führender regionaler Markt: Nordamerika
- Regionales Zentrum mit hohem Wachstumspotenzial: Asien-Pazifik
- Kernumsatzsegment: Instrument (Produkt) | Krankenhäuser und Kliniken (Endverwendung) | Infektionskrankheiten (Anwendung)
- Segment „Neue Chancen“: Software und Dienstleistungen (Produkt) | Häusliche Pflege (Endanwendung) | Onkologie (Anwendung)
Marktwachstumstreiber und Branchentrends
Zunehmende Belastung durch chronische Krankheiten beschleunigt die Nachfrage nach frühzeitigen und genauen Diagnosetests
Die zunehmende Verbreitung chronischer Erkrankungen verstärkt den Bedarf an frühzeitiger Krankheitserkennung, -überwachung und Therapiebeurteilung und treibt damit das Wachstum des Marktes für klinische Diagnostik an. Erkrankungen, die eine kontinuierliche oder periodische Überwachung erfordern, darunter Stoffwechsel-, Herz-Kreislauf-, Infektions- und andere Langzeiterkrankungen, schaffen eine anhaltende Nachfrage nach Labor- und Diagnosetests entlang des gesamten Behandlungspfads. Frühe und präzise Tests helfen medizinischem Fachpersonal, Krankheitsrisiken zu erkennen, Diagnosen zu stellen, den Krankheitsverlauf zu beurteilen und geeignete Behandlungsstrategien auszuwählen. Der wachsende Fokus auf Prävention und routinemäßige Vorsorgeuntersuchungen erweitert die Testkapazitäten auch über symptomatische Patienten hinaus, während Gesundheitssysteme diagnostischen Informationen für das Management komplexer und wiederkehrender Erkrankungen zunehmend Bedeutung beimessen. Diese Kombination aus Krankheitsüberwachung und Früherkennung führt zu einer verstärkten Nutzung von Bluttests, molekularer Diagnostik, bildgebenden Verfahren und anderen klinischen Testmethoden.
Ausbau der Laborautomatisierung zur Verbesserung der Effizienz des diagnostischen Arbeitsablaufs und der Bearbeitungszeiten
Die zunehmende Nutzung automatisierter Laborsysteme revolutioniert diagnostische Arbeitsabläufe. Manuelle Eingriffe werden reduziert, die Prozesskonsistenz verbessert und Labore können so steigende Testvolumina bewältigen – ein wichtiger Beitrag zum Markt für klinische Diagnostik. Die automatisierte Probenhandhabung, -vorbereitung, -analyse und Ergebnisverwaltung optimieren repetitive Verfahren, verringern das Risiko menschlicher Fehler und verbessern die Ressourcennutzung im Labor. Automatisierung ist besonders wertvoll in Laboren mit hohem Probenaufkommen, wo eine schnellere Bearbeitung und konsistente Analyseergebnisse für zeitnahe klinische Entscheidungen unerlässlich sind. Die Integration automatisierter Plattformen in Laborinformationssysteme verbessert die Probenverfolgung, die Workflow-Koordination und die Berichtsprozesse. So können Labore komplexe Testabläufe effizienter gestalten und gleichzeitig standardisierte Verfahren in allen diagnostischen Bereichen gewährleisten.
Die zunehmende Integration KI-gestützter Diagnoseanalysen verbessert die Präzision und die klinische Entscheidungsunterstützung.
Die Integration künstlicher Intelligenz (KI) in die diagnostische Analytik schafft neue Möglichkeiten zur Interpretation komplexer klinischer Daten und unterstützt medizinisches Fachpersonal, wodurch der Markt für klinische Diagnostik gestärkt wird. KI-basierte Analysesysteme können große Datensätze verarbeiten, Muster erkennen, die mit herkömmlichen Analysemethoden schwer zu erfassen sind, und die Interpretation von Diagnoseergebnissen in verschiedenen Testumgebungen unterstützen. Diese Fähigkeiten tragen zu einer konsistenteren Erkennung von Anomalien bei, verbessern die analytische Präzision und liefern Klinikern zusätzliche Erkenntnisse bei der Auswertung von Patientendaten. Die KI-Integration erweitert zudem die Rolle von Diagnoseplattformen von der reinen Ergebnisgenerierung hin zu Entscheidungshilfen, die bei der Risikobewertung, der Krankheitsklassifizierung und der Interpretation komplexer Befunde helfen, insbesondere wenn große Mengen klinischer Daten effizient ausgewertet werden müssen.
| Wachstumstreiber | Auswirkung auf CAGR | Regulatorischer Einfluss | Geografische Relevanz | Adoptionsrate | Zeitrahmen der Auswirkungen |
|---|---|---|---|---|---|
| Zunehmende Belastung durch chronische Krankheiten beschleunigt die Nachfrage nach frühzeitigen und genauen Diagnosetests | 2.00% | Hoch | Nordamerika, Europa, Asien-Pazifik | Hoch | Kurzfristig |
| Ausbau der Laborautomatisierung zur Verbesserung der Effizienz des diagnostischen Arbeitsablaufs und der Bearbeitungszeiten | 1.70% | Mäßig | Nordamerika, Asien-Pazifik | Hoch | Halbjahresprüfung |
| Die zunehmende Integration KI-gestützter Diagnoseanalysen verbessert die Präzision und die klinische Entscheidungsunterstützung. | 1.40% | Hoch | Nordamerika, Europa | Aufkommen | Langfristig |
Explore Growth Opportunities
Request Free Sample ReportRegionale Nachfragedynamik
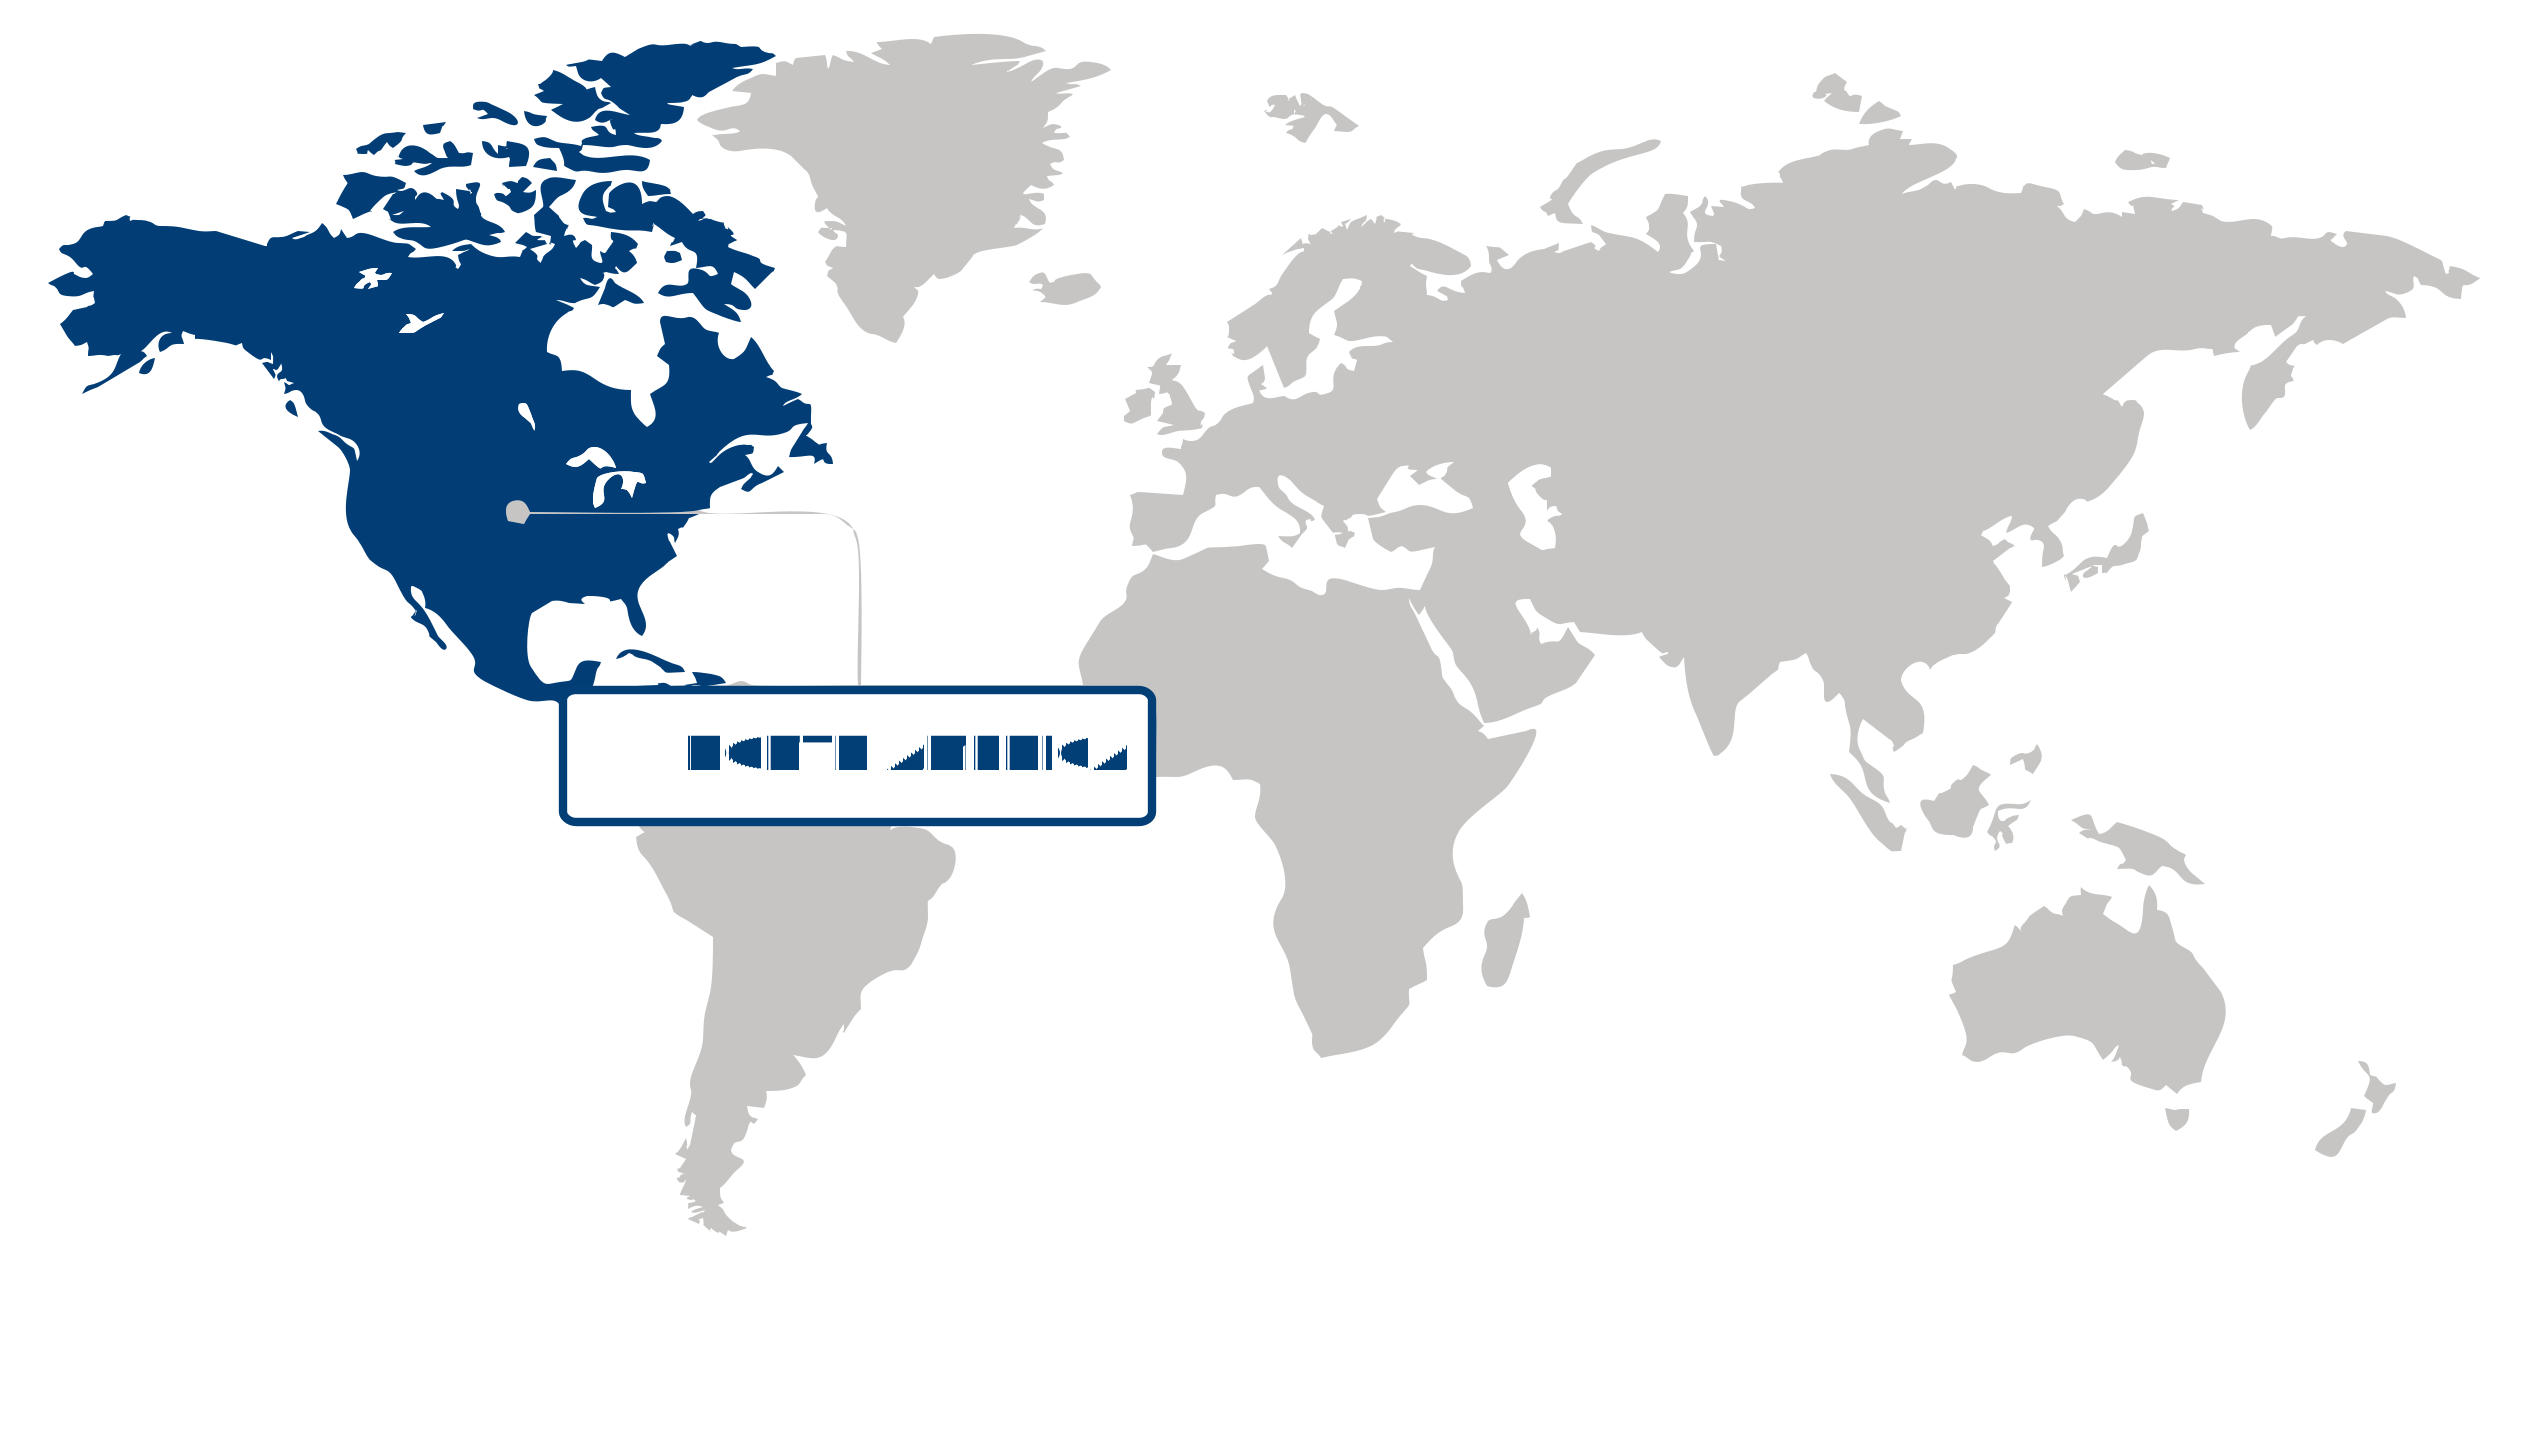
Nordamerika (größte Region)
Nordamerika hielt 2026 den größten Marktanteil im Bereich der klinischen Diagnostik. Dies ist auf eine fortschrittliche Gesundheitsinfrastruktur, den weitverbreiteten Einsatz moderner Diagnosetechnologien und die starke Nachfrage nach frühzeitiger und präziser Krankheitserkennung zurückzuführen. Die Region profitiert von etablierten Labornetzwerken, der hohen klinischen Akzeptanz molekularer und automatisierter Tests sowie dem zunehmenden Fokus auf präventive und personalisierte Medizin. Die stärkere Integration der Diagnostik in die klinische Entscheidungsfindung und kontinuierliche Investitionen in Gesundheitstechnologien tragen ebenfalls zu einer anhaltenden Nachfrage in Krankenhäusern, Laboren und anderen Gesundheitseinrichtungen bei.
Asien-Pazifik (Region mit dem schnellsten Wachstum)
Der asiatisch-pazifische Raum ist der am schnellsten wachsende regionale Markt. Treiber dieses Wachstums sind der Ausbau der Gesundheitsinfrastruktur, der verbesserte Zugang zu diagnostischen Leistungen und das steigende Bewusstsein für die Früherkennung von Krankheiten. Steigende Gesundheitsausgaben und der Ausbau von Krankenhäusern und Diagnoseeinrichtungen tragen dazu bei, die Testkapazitäten über die großen Ballungszentren hinaus zu erweitern. Die zunehmende Verbreitung chronischer und infektiöser Krankheiten sowie die verstärkte Nutzung automatisierter und technologisch fortschrittlicher Diagnoseverfahren erweitern die regionalen Möglichkeiten für die klinische Diagnostik zusätzlich.
| Parameter | Nordamerika | Asien-Pazifik | Europa | Lateinamerika | Nahost und Afrika |
|---|---|---|---|---|---|
| InnovationszentrumiSkalaEntstehendEntwickelt sich Fortgeschritten | |||||
| Kostensensibilität der RegioniSkalaNiedrigMittel Hoch | |||||
| Regulatorisches UmfeldiSkalaRestriktivNeutral Unterstützend | |||||
| NachfragetreiberiSkalaSchwachModerat Stark | |||||
| EntwicklungsstandiSkalaAufstrebendEntwickelt sich Entwickelt | |||||
| AdoptionsrateiSkalaNiedrigMittel Hoch | |||||
| Neue Marktteilnehmer / Start-upsiSkalaGeringModerat Hoch | |||||
| Makroökonomische IndikatoreniSkalaSchwachStabil Stark |
Wichtige Erkenntnisse zu einzelnen Ländern
Deutschland
Schwerpunkt LabormodernisierungDeutschland investiert weiterhin in die Modernisierung seiner Labore durch Automatisierung und integrierte Diagnostikplattformen. Klinische Labore in Deutschland legen Wert auf optimierte Arbeitsabläufe, standardisierte Testqualität und effizientes Datenmanagement, um den sich wandelnden Anforderungen im Gesundheitswesen gerecht zu werden.
Frankreich
Ausrichtung des öffentlichen GesundheitswesensFrankreich konzentriert sich auf klinische Diagnostik, die eine standardisierte Gesundheitsversorgung und zuverlässige Laborleistung unterstützt. Die Einführung von Diagnostikverfahren in Frankreich orientiert sich zunehmend an effizienten Testverfahren, Qualitätssicherung und Technologien, die sich nahtlos in bestehende Gesundheitssysteme integrieren lassen.
Italien
Optimierung von KrankenhaustestsItalien verbessert die klinische Diagnostik kontinuierlich durch Labormodernisierungen und einen erweiterten Zugang zu fortschrittlichen Testtechnologien. Gesundheitsdienstleister in Italien legen Wert auf effiziente Diagnostik, die die Patientenversorgung optimiert und gleichzeitig die Produktivität der Krankenhauslabore steigert.
Japan 🇯🇵
Einführung der PräzisionsdiagnostikJapan legt großen Wert auf hochpräzise Diagnosetechnologien, um den Bedürfnissen der alternden Bevölkerung und dem Management chronischer Erkrankungen gerecht zu werden. Japanische Gesundheitseinrichtungen implementieren zunehmend fortschrittliche Testsysteme, die die diagnostische Zuverlässigkeit verbessern und gleichzeitig einen effizienten Laborbetrieb unterstützen.
Südkorea
Erweiterung der digitalen DiagnostikSüdkorea stärkt aktiv die klinische Diagnostik durch die Integration digitaler Gesundheitslösungen und fortschrittlicher Labortechnologien. Diagnostikanbieter in Südkorea bauen ihre molekularen Testkapazitäten kontinuierlich aus und verbessern gleichzeitig die Laborvernetzung und die Effizienz der Arbeitsabläufe.
Vereinigte Staaten
Fortschrittliches TestökosystemDer US-amerikanische Markt für klinische Diagnostik profitiert von der kontinuierlichen Einführung molekularer Diagnostik, Automatisierung und digitaler Laborlösungen. Gesundheitsdienstleister in den USA legen Wert auf schnellere diagnostische Arbeitsabläufe und ein breiteres Testportfolio, um die klinische Entscheidungsfindung und die betriebliche Effizienz zu verbessern.
Markt für klinische Diagnostik Anteil (%), von Produkt, 2026
Gehen Sie über das Diagramm hinaus und erhalten Sie vollständige Insights und Datentabellen
Kostenlosen Musterbericht anfordernProduktsegmentanalyse: Instrumente (größtes Segment) vs. Software und Dienstleistungen (am schnellsten wachsendes Segment)
Der Markt für klinische Diagnostik wurde 2026 vom Segment der Diagnosegeräte angeführt, das einen Anteil von 49,4 % ausmachte. Diese führende Position unterstreicht die zentrale Rolle von Diagnosegeräten bei Labortests, der Analyse von Patientenproben und der Unterstützung präziser klinischer Entscheidungen in einem breiten Spektrum diagnostischer Anwendungen. Gesundheitsdienstleister setzen zunehmend auf leistungsfähigere Geräte, um die Effizienz, Konsistenz und analytische Leistungsfähigkeit ihrer Tests zu verbessern. Der wachsende Bedarf an zeitnaher Diagnostik und zuverlässigen Laborabläufen verstärkt die Nachfrage nach Diagnosegeräten zusätzlich, insbesondere da Gesundheitssysteme bestrebt sind, den steigenden Testbedarf zu decken und gleichzeitig hohe Standards an Genauigkeit und Zuverlässigkeit zu gewährleisten.
Software und Dienstleistungen stellen das am schnellsten wachsende Produktsegment dar, da die klinische Diagnostik zunehmend vernetzt, automatisiert und datengetrieben wird. Diagnostische Einrichtungen legen verstärkt Wert auf Software, die Workflow-Management, Dateninterpretation, Konnektivität und die Integration mit umfassenderen IT-Systemen im Gesundheitswesen unterstützt. Gleichzeitig steigt der Bedarf an Implementierung, Wartung, technischem Support und Systemoptimierung, da diagnostische Umgebungen technologisch immer komplexer werden. Der Wandel hin zu integrierten diagnostischen Ökosystemen schafft somit größere Chancen für Software- und Dienstleistungsangebote und ermöglicht es Anbietern, die operative Koordination zu verbessern und gleichzeitig diagnostische Daten besser zu nutzen.
Endnutzungssegmentanalyse: Krankenhäuser und Kliniken (größtes Segment) vs. häusliche Pflege (am schnellsten wachsendes Segment)
Krankenhäuser und Kliniken hielten 2026 mit 40,6 % den größten Anteil am Markt für klinische Diagnostik. Ihre dominante Stellung beruht auf dem breiten Spektrum an diagnostischen Leistungen, die in institutionellen Gesundheitseinrichtungen erbracht werden – von Routineuntersuchungen bis hin zu spezialisierten klinischen Studien. Diese Einrichtungen benötigen diagnostische Kapazitäten zur Unterstützung der Krankheitserkennung, der Therapieentscheidungen, der Patientenüberwachung und des kontinuierlichen Versorgungsmanagements. Die Konzentration von medizinischem Fachpersonal, Laborinfrastruktur und Patientenservices in Krankenhäusern und Kliniken unterstreicht deren Bedeutung als Hauptnutzer klinischer Diagnostiklösungen. Kontinuierliche Bemühungen zur Verbesserung der diagnostischen Genauigkeit und zur Beschleunigung klinischer Entscheidungen sichern die Nachfrage in diesem Anwendungssegment.
Die häusliche Pflege ist das am schnellsten wachsende Anwendungssegment, da sich die Gesundheitsversorgung zunehmend über traditionelle Kliniken hinaus ausdehnt. Der steigende Wunsch nach bequemer und zugänglicher Pflege fördert den verstärkten Einsatz von Diagnoselösungen, die Überwachung und Tests in der Nähe des häuslichen Umfelds ermöglichen. Fortschritte bei vernetzten Diagnosetechnologien und vereinfachten Testverfahren machen dezentrale Ansätze praktikabler und ermöglichen gleichzeitig den Gesundheitsdienstleistern einen besseren Überblick über die Patientendaten. Dieser Wandel hin zu einer patientenzentrierten Versorgung, verbunden mit dem Bedarf, unnötige Klinikbesuche zu reduzieren und eine kontinuierliche Überwachung zu gewährleisten, stärkt die Akzeptanz klinischer Diagnostik in der häuslichen Pflege.
| Segment | Untersegment | Größtes Segment | Am schnellsten wachsend |
|---|---|---|---|
| Produkt | Instrumente, Reagenzien, Software und Dienstleistungen, Kits und Tests | Instrument | Software und Dienstleistungen |
| Endverwendung | Krankenhäuser und Kliniken, Diagnostiklabore, häusliche Pflegeeinrichtungen, öffentliche Gesundheits-Screeningprogramme | Krankenhäuser und Kliniken | Häusliche Pflegeeinrichtungen |
| Anwendung | Infektionskrankheiten, Onkologie, Kardiologie, Endokrinologie, Nephrologie, Autoimmunerkrankungen, Hämatologie, Toxikologie, Neurologie, Sonstige | Infektionskrankheiten | Onkologie |
Gewinnen Sie maßgeschneiderte Erkenntnisse für Ihr Unternehmen durch unsere individuelle Marktforschung.
Klicken Sie hier, um jetzt Ihren individuellen Bericht zu erhalten.
Wettbewerbslandschaft und Marktpositionierung
Führende Akteure auf dem Markt für klinische Diagnostik:
1. F. Hoffmann-La Roche AG (Schweiz)
2. Abbott Laboratories (Vereinigte Staaten)
3. Siemens Healthineers AG (Deutschland)
4. Danaher Corporation (Vereinigte Staaten)
5. Sysmex Corporation (Japan)
6. bioMérieux SA (Frankreich)
7. Becton Dickinson and Company (Vereinigte Staaten)
8. Bio-Rad Laboratories Inc. (Vereinigte Staaten)
9. QIAGEN NV (Niederlande)
10. Quest Diagnostics Incorporated (Vereinigte Staaten)
Der Markt für klinische Diagnostik entwickelt sich rasant, dank verbesserter Diagnosegenauigkeit und schnellerer Testverfahren. Automatisierte und KI-gestützte Diagnoseplattformen finden zunehmend Anwendung. Kontinuierliche Innovationen stärken die Früherkennung von Krankheiten und die Effizienz des Gesundheitswesens.
| Unternehmen | Marktanteil | Unternehmensumsatz | Umsatz-CAGR (%) | Produktportfolio | Geografische Präsenz | Innovations- / F&E-Schwerpunkt | Strategische Entwicklungen |
|---|---|---|---|---|---|---|---|
| F. Hoffmann-La Roche Ltd. (Switzerland) | |||||||
| Abbott Laboratories (United States) | |||||||
| Siemens Healthineers AG (Germany) | |||||||
| Danaher Corporation (United States) | |||||||
| Sysmex Corporation (Japan) | |||||||
| bioMérieux SA (France) | |||||||
| Becton Dickinson and Company (United States) | |||||||
| Bio-Rad Laboratories Inc. (United States) | |||||||
| QIAGEN N.V. (Netherlands) | |||||||
| Quest Diagnostics Incorporated (United States). |
Branchenentwicklungen und Nachrichten
| Unternehmensname | Datum | Wichtige Entwicklung |
|---|---|---|
| ClearNote Health | Mai 2026 | ClearNote Health hat sich eine Finanzierung in Höhe von 52 Millionen US-Dollar gesichert, um die Vermarktung seiner nicht-invasiven Plattform zur Früherkennung von Krebs zu beschleunigen. Diese Kapitalspritze unterstützt das Unternehmen bei seinen Bemühungen, sein Portfolio an klinischen Diagnostika auszubauen und seine Produktpipeline hin zu marktreifen Diagnoselösungen für die onkologische Überwachung weiterzuentwickeln. |
| Abbott | Dezember 2025 | Abbott gab die Übernahme von Exact Sciences in einer Transaktion im Wert von rund 21 Milliarden US-Dollar bekannt. Diese strategische Konsolidierung stärkt Abbotts Wettbewerbsposition im Bereich der onkologischen Diagnostik erheblich und erweitert seine Kompetenzen in den Bereichen Früherkennung von Krankheiten, Heimtests und Präzisionsonkologie durch die Integration eines bedeutenden Marktteilnehmers. |
| Adicon Holdings | November 2025 | Adicon Holdings hat eine Vereinbarung zur Übernahme von Crown Bioscience für 204 Millionen US-Dollar getroffen. Die Übernahme soll Adicons Dienstleistungen im Bereich der biopharmazeutischen Forschung und Entwicklung erweitern, das Dienstleistungsportfolio und den internationalen Kundenstamm ausbauen und gleichzeitig die integrierten Diagnostik- und Forschungsdienstleistungen verbessern. |
| Bio-Rad Laboratories | Oktober 2025 | Bio-Rad Laboratories hat seine strategische Partnerschaft mit Gencurix ausgebaut, um die Verfügbarkeit von Onkologie-Assays auf Basis der digitalen Tröpfchen-PCR in ganz Europa zu erhöhen. Diese Zusammenarbeit fördert die Anwendung hochsensitiver molekularer Diagnostik und unterstützt präzisere klinische Tests kritischer Krebsbiomarker im europäischen Krankenhaus- und Labormarkt. |
| Corewell Health & Quest Diagnostics | August 2025 | Corewell Health und Quest Diagnostics haben ein Joint Venture zur Verwaltung der Krankenhauslabore gegründet. Dieses Partnerschaftsmodell spiegelt einen branchenweiten Trend zur Auslagerung diagnostischer Dienstleistungen an spezialisierte Anbieter wider, um die Effizienz der Laborinfrastruktur und die Bearbeitungszeiten für Diagnosen in großen Krankenhausnetzwerken zu optimieren. |
| Source BioScience | April 2025 | Source BioScience hat Cambridge Clinical Laboratories übernommen, um sein Dienstleistungsportfolio um zusätzliche klinische Diagnostikkapazitäten zu erweitern. Diese strategische Akquisition vergrößert die regionale Testkapazität des Unternehmens und verbessert sein Angebot an spezialisierten Diagnostikdienstleistungen, wodurch seine Wettbewerbsposition im Markt für klinische Pathologie und Diagnostik gestärkt wird. |
| Roche | Dezember 2024 | Roche erhielt die CE-Kennzeichnung für seine cobas Massenspektrometrie-Lösung und ermöglicht damit den weltweiten Einsatz seiner Hochdurchsatz-Massenspektrometrie-Plattform. Diese technologische Erweiterung verbessert das Angebot von Roche im Bereich der klinischen Diagnostik und ermöglicht robustere und präzisere Protein- und Analytenanalysen in Krankenhäusern und kommerziellen Laboren. |
| QIAGEN | September 2024 | QIAGEN hat ein digitales PCR-System speziell für onkologische klinische Tests entwickelt, das die präzise Quantifizierung von DNA und RNA ermöglicht. Diese Entwicklung bietet Laboren fortschrittliche Werkzeuge für die Flüssigbiopsieanalyse und die longitudinale Krebsüberwachung und trägt so der steigenden klinischen Nachfrage nach hochempfindlichen molekulardiagnostischen Technologien Rechnung. |
| Labcorp | März 2024 | Labcorp erwarb die Testkapazitäten für Reproduktionsmedizin und Frauengesundheit von OPKO Health für 237,5 Millionen US-Dollar. Diese Transaktion erweitert das Portfolio spezialisierter Diagnostiktests von Labcorp und stärkt die Servicekompetenz im Bereich Frauengesundheit, einem wichtigen Wachstumsfeld für Labore mit hohem Probenaufkommen. |
| Siemens Healthineers | Mai 2023 | Siemens Healthineers hat die neue Generation der Hämatologie-Analysegeräte Atellica HEMA 580 und 570 auf den Markt gebracht. Die Systeme zeichnen sich durch intuitive Benutzeroberflächen und die Möglichkeit zur Automatisierung mehrerer Analysegeräte aus. Sie beheben operative Engpässe in klinischen Laboren, indem sie Arbeitsabläufe optimieren und den Probendurchsatz beschleunigen – für verbesserte Diagnoseergebnisse. |
Bericht anpassen
Entdecken Sie Beispiele dafür, wie dieser Bericht an unterschiedliche Forschungsanforderungen angepasst werden kann, einschließlich benutzerdefinierter Segmente, zusätzlicher Themen oder Kapitel sowie verwandter Berichte. Klicken Sie auf einen Bereich des Rades oder auf die nummerierte Markierung, um die verfügbaren Optionen zu erkunden.
Markt für klinische Diagnostik — Individuelle Segmente
| Segment | Untersegment |
|---|---|
| Diagnosetechnologie | Immunologische Untersuchungen, Molekulardiagnostik, Klinische Chemie, Hämatologie, Mikrobiologie |
| Automatisierungsgrad | Manuell, halbautomatisch, vollautomatisch |
| Kaufmodell | Direktkauf, Reagenzienmiete, Bezahlung pro Test, Managed Service |
Markt für klinische Diagnostik — Individuelles Inhaltsverzeichnis
| Individuelles Kapitel | Chapter Details |
|---|---|
| Bewertung der Einführung von Laborautomatisierung |
|
| Analyse des diagnostischen Testpfads und des Patientenwegs |
|
| Bewertung der Möglichkeiten für dezentrale und patientennahe Testverfahren |
|
Benötigen Sie eine andere Datenauswertung?
Individuelle Recherche anfordernHäufig gestellte Fragen
Wie groß ist der Markt für klinische Diagnostik?
Wie wird sich die Branche für klinische Diagnostik hinsichtlich Größe und durchschnittlicher jährlicher Wachstumsrate (CAGR) bis 2036 entwickeln?
Wie verändert die zunehmende Belastung durch chronische Krankheiten die Prioritäten beim Einkauf im Markt für klinische Diagnostik?
Warum wird die Laborautomatisierung zu einer strategischen Investition im Markt für klinische Diagnostik?
Warum dominieren Instrumente den Markt für klinische Diagnostik?
Warum ist der Bereich der häuslichen Pflege das am schnellsten wachsende Endverbrauchersegment im Markt für klinische Diagnostik?
Was begründet Nordamerikas führende Rolle auf dem Markt für klinische Diagnostik?
Wie expandiert der asiatisch-pazifische Raum im Markt für klinische Diagnostik?
Welche Organisationen gelten als führend im Bereich der klinischen Diagnostik?
Unsere Kunden
"Das Team nahm sich die Zeit, unsere spezifischen Geschäftsanforderungen zu verstehen, und lieferte einen Bericht, der gut auf unsere Ziele abgestimmt war. Die Branchenexpertise und das Verständnis des Marktes spiegelten sich deutlich in der Qualität und Relevanz der Erkenntnisse wider."
Siemens Healthcare
"Unsere Erfahrung beim Erwerb des Forschungsberichts war ausgezeichnet. Die Tiefe der Analyse und die umsetzbaren Erkenntnisse waren äußerst wertvoll für unsere laufenden F&E-Aktivitäten."
GC Biopharma
"Der Bericht bot einen umfassenden Überblick über die Markttrends. Die detaillierte Segmentierung und Analyse neuer Chancen halfen uns, den Markt besser zu verstehen."
Medtronic
Unser Forschungsteam & unsere Methodik
Jeder Bericht von Fundamental Business Insights wird von einem spezialisierten Forschungsteam für den jeweiligen Bereich erstellt, anhand einer strukturierten Primär- und Sekundärforschungsmethodik validiert und vor der Bereitstellung auf seine Genauigkeit überprüft.
Dieser Bericht wurde vom ForschungsTeam für Gesundheitswesen und Medizinprodukte von Fundamental Business Insights erstellt, das auf die globale Gesundheits- und Medizintechnikbranche spezialisiert ist. Unsere Analysten beobachten kontinuierlich Fortschritte bei medizinischen Technologien, klinische Einführungstrends, regulatorische Entwicklungen, Erstattungspolitiken, Investitionen in Gesundheitsinfrastruktur, Wettbewerbsstrategien und sich wandelnde Anforderungen an die Patientenversorgung. Die Forschung kombiniert Gespräche mit Gesundheitsakteuren, Unternehmensinformationen, regulatorische Veröffentlichungen, klinische Literatur, staatliche Gesundheitsdatenbanken, medizinische Verbände und andere maßgebliche Quellen. Die Marktschätzungen werden durch mehrere Forschungsmethoden validiert und einer internen Qualitätsprüfung unterzogen.
Lieferung
Veröffentlicht
Verfügbar
Support
- Marktgröße und Prognose
- Marktsegmentierung
- Regionale Analyse
- Wachstumstreiber und Herausforderungen
- Marktdynamik
- Wettbewerbslandschaft
- Unternehmensprofile
- Wettbewerbs-Benchmarking
- Fusionen und Übernahmen
- Marktanteilsanalyse oder Strategien wichtiger Unternehmen
- Wertschöpfungskettenanalyse
- Porters Five Forces
- PESTLE-Analyse
- Preistrends
- Angebots- und Nachfrageanalyse
- Technologielandschaft
- Regulierungslandschaft
- Investitions- und Finanzierungslandschaft
- Neue Chancen
- Zukünftige Marktaussichten