臨床診断市場規模と成長予測(2027年~2036年)、セグメント別(製品、最終用途、アプリケーション)、地域別需要動向(北米、アジア太平洋、ヨーロッパ)、主要国別インサイト(米国、日本、韓国、ドイツ、フランス、イタリア)、および競争環境
コンテンツへ移動
市場規模と成長の見通し
臨床診断市場規模は2026年に約1304億米ドルと予測されており、2027年から2036年にかけて年平均成長率(CAGR)6.27%で成長し、2036年には2395億4000万米ドルに達すると見込まれています。2027年の業界収益は1372億9000万米ドルと推定されています。
このレポートの詳細を見る
無料サンプルレポートを請求臨床診断市場 Intelligence Snapshot
Regional Market Dynamics
- 北米は、確立された検査インフラ、広範な検査ネットワーク、そして予防医療、慢性疾患治療、専門医療における高い診断利用率によって、他地域をリードしている。
- アジア太平洋地域は、医療へのアクセス拡大、検査能力の向上、診断技術の普及拡大などを背景に、年平均成長率(CAGR)7.57%で成長すると予測されている。
Segment Momentum
- 分析装置、画像システム、検査プラットフォームは、信頼性の高いサンプル処理、標準化された検査、およびハイスループットな検査室業務に不可欠であるため、2026年には臨床診断市場において機器が49.4%を占めるだろう。
- 医療現場が分散型検査へと移行するにつれ、在宅医療の選択肢が最も急速に拡大している。これにより、患者は従来の臨床施設以外で、より大きな利便性、アクセス性の向上、そしてより頻繁なモニタリングを受けることができるようになる。
Market Expansion Drivers
- 慢性疾患の負担増加に伴い、早期かつ正確な診断検査への需要が加速している。
- 検査室の自動化を拡大することで、診断ワークフローの効率性と所要時間を向上させる。
- AIを活用した診断分析の統合が進み、精度と臨床意思決定支援が向上する。
Leading Market Participants
- 臨床診断市場の主要企業には、F. Hoffmann-La Roche Ltd.(スイス)、Abbott Laboratories(米国)、Siemens Healthineers AG(ドイツ)、Danaher Corporation(米国)、Sysmex Corporation(日本)、bioMérieux SA(フランス)、Becton, Dickinson and Company(米国)、Bio-Rad Laboratories, Inc.(米国)、QIAGEN N.V.(オランダ)、Quest Diagnostics Incorporated(米国)などがある。
世界市場予測スナップショット
市場展望
- 2026年の市場規模: 1304億米ドル
- 2027年の市場規模予測: 1372億9000万米ドル。
- 予測市場規模: 2036年までに2395億4000万米ドル
- 成長予測: 年平均成長率(CAGR)6.27%(2027年~2036年)
Regional and Segment Outlook
- 主要地域市場: 北米
- 高成長地域拠点: アジア太平洋地域
- 主要収益セグメント: 機器(製品)|病院・診療所(最終用途)|感染症(用途)
- 新たな機会セグメント: 1304億米ドル
市場成長要因と業界動向
慢性疾患の負担増大により、早期かつ正確な診断検査への需要が加速している。
慢性疾患の蔓延に伴い、タイムリーな疾患発見、モニタリング、治療評価の必要性が高まっており、これが臨床診断市場の成長を牽引しています。代謝性疾患、心血管疾患、感染症、その他の長期疾患など、継続的または定期的な評価を必要とする疾患は、患者ケアのあらゆる段階で検査室検査や診断検査に対する持続的な需要を生み出しています。早期かつ正確な検査は、医療従事者が疾患リスクを特定し、診断を確定し、疾患の進行を評価し、適切な治療戦略を選択するのに役立ちます。予防医療と定期検診への重視の高まりは、症状のある患者以外にも検査を拡大させており、医療システムは複雑で再発性の疾患の管理において診断情報をより重視するようになっています。こうした疾患モニタリングと早期発見の組み合わせにより、血液検査、分子診断、画像診断、その他の臨床検査手法の利用が増加しています。
検査室の自動化を拡大することで、診断ワークフローの効率と所要時間を向上させる。
自動化された検査システムの導入が進むにつれ、手作業の削減、プロセスの一貫性の向上、検査量の増加への対応などにより、診断ワークフローは大きく変化し、臨床診断市場を支えています。サンプル処理、準備、分析、結果管理を自動化することで、反復的な手順を効率化し、人的ミスを減らし、検査室のリソース利用率を向上させることができます。自動化は、迅速な臨床判断に不可欠な処理速度の向上と一貫した分析性能が求められる大量検査環境において特に有効です。自動化プラットフォームと検査情報システムを統合することで、サンプル追跡、ワークフロー調整、報告プロセスをさらに改善し、検査室は複雑な検査業務をより効率的に管理しながら、診断活動全体にわたって標準化された手順を維持できます。
AIを活用した診断分析の統合が進み、精度と臨床意思決定支援が強化される。
人工知能を診断分析に統合することで、複雑な臨床データの解釈や医療従事者の支援において新たな能力が生まれ、臨床診断市場が強化されています。AIベースの分析システムは、大規模なデータセットを処理し、従来の分析では検出が困難なパターンを特定し、さまざまな検査環境における診断結果の解釈を支援できます。こうした機能は、異常のより一貫した特定、分析精度の向上、そして患者情報の評価における臨床医への追加的な洞察の提供を可能にします。AIの統合はまた、診断プラットフォームの役割を、基本的な結果生成から、リスク評価、疾患分類、複雑な所見の解釈を支援する意思決定支援ツールへと拡大させています。特に、大量の臨床データを効率的に評価する必要がある場合に、この傾向が顕著になります。
| 成長要因 | CAGRへの影響 | 規制の影響 | 地域的関連性 | Adoption Rate | 影響時期 |
|---|---|---|---|---|---|
| 慢性疾患の負担増大により、早期かつ正確な診断検査への需要が加速している。 | 2.00% | 高い | 北米、ヨーロッパ、アジア太平洋 | 高い | 短期的に |
| 検査室の自動化を拡大することで、診断ワークフローの効率と所要時間を向上させる。 | 1.70% | 適度 | 北米、アジア太平洋 | 高い | 中間試験 |
| AIを活用した診断分析の統合が進み、精度と臨床意思決定支援が強化される。 | 1.40% | 高い | 北米、ヨーロッパ | 新興 | 長期 |
Explore Growth Opportunities
Request Free Sample ReportRegional Demand Dynamics
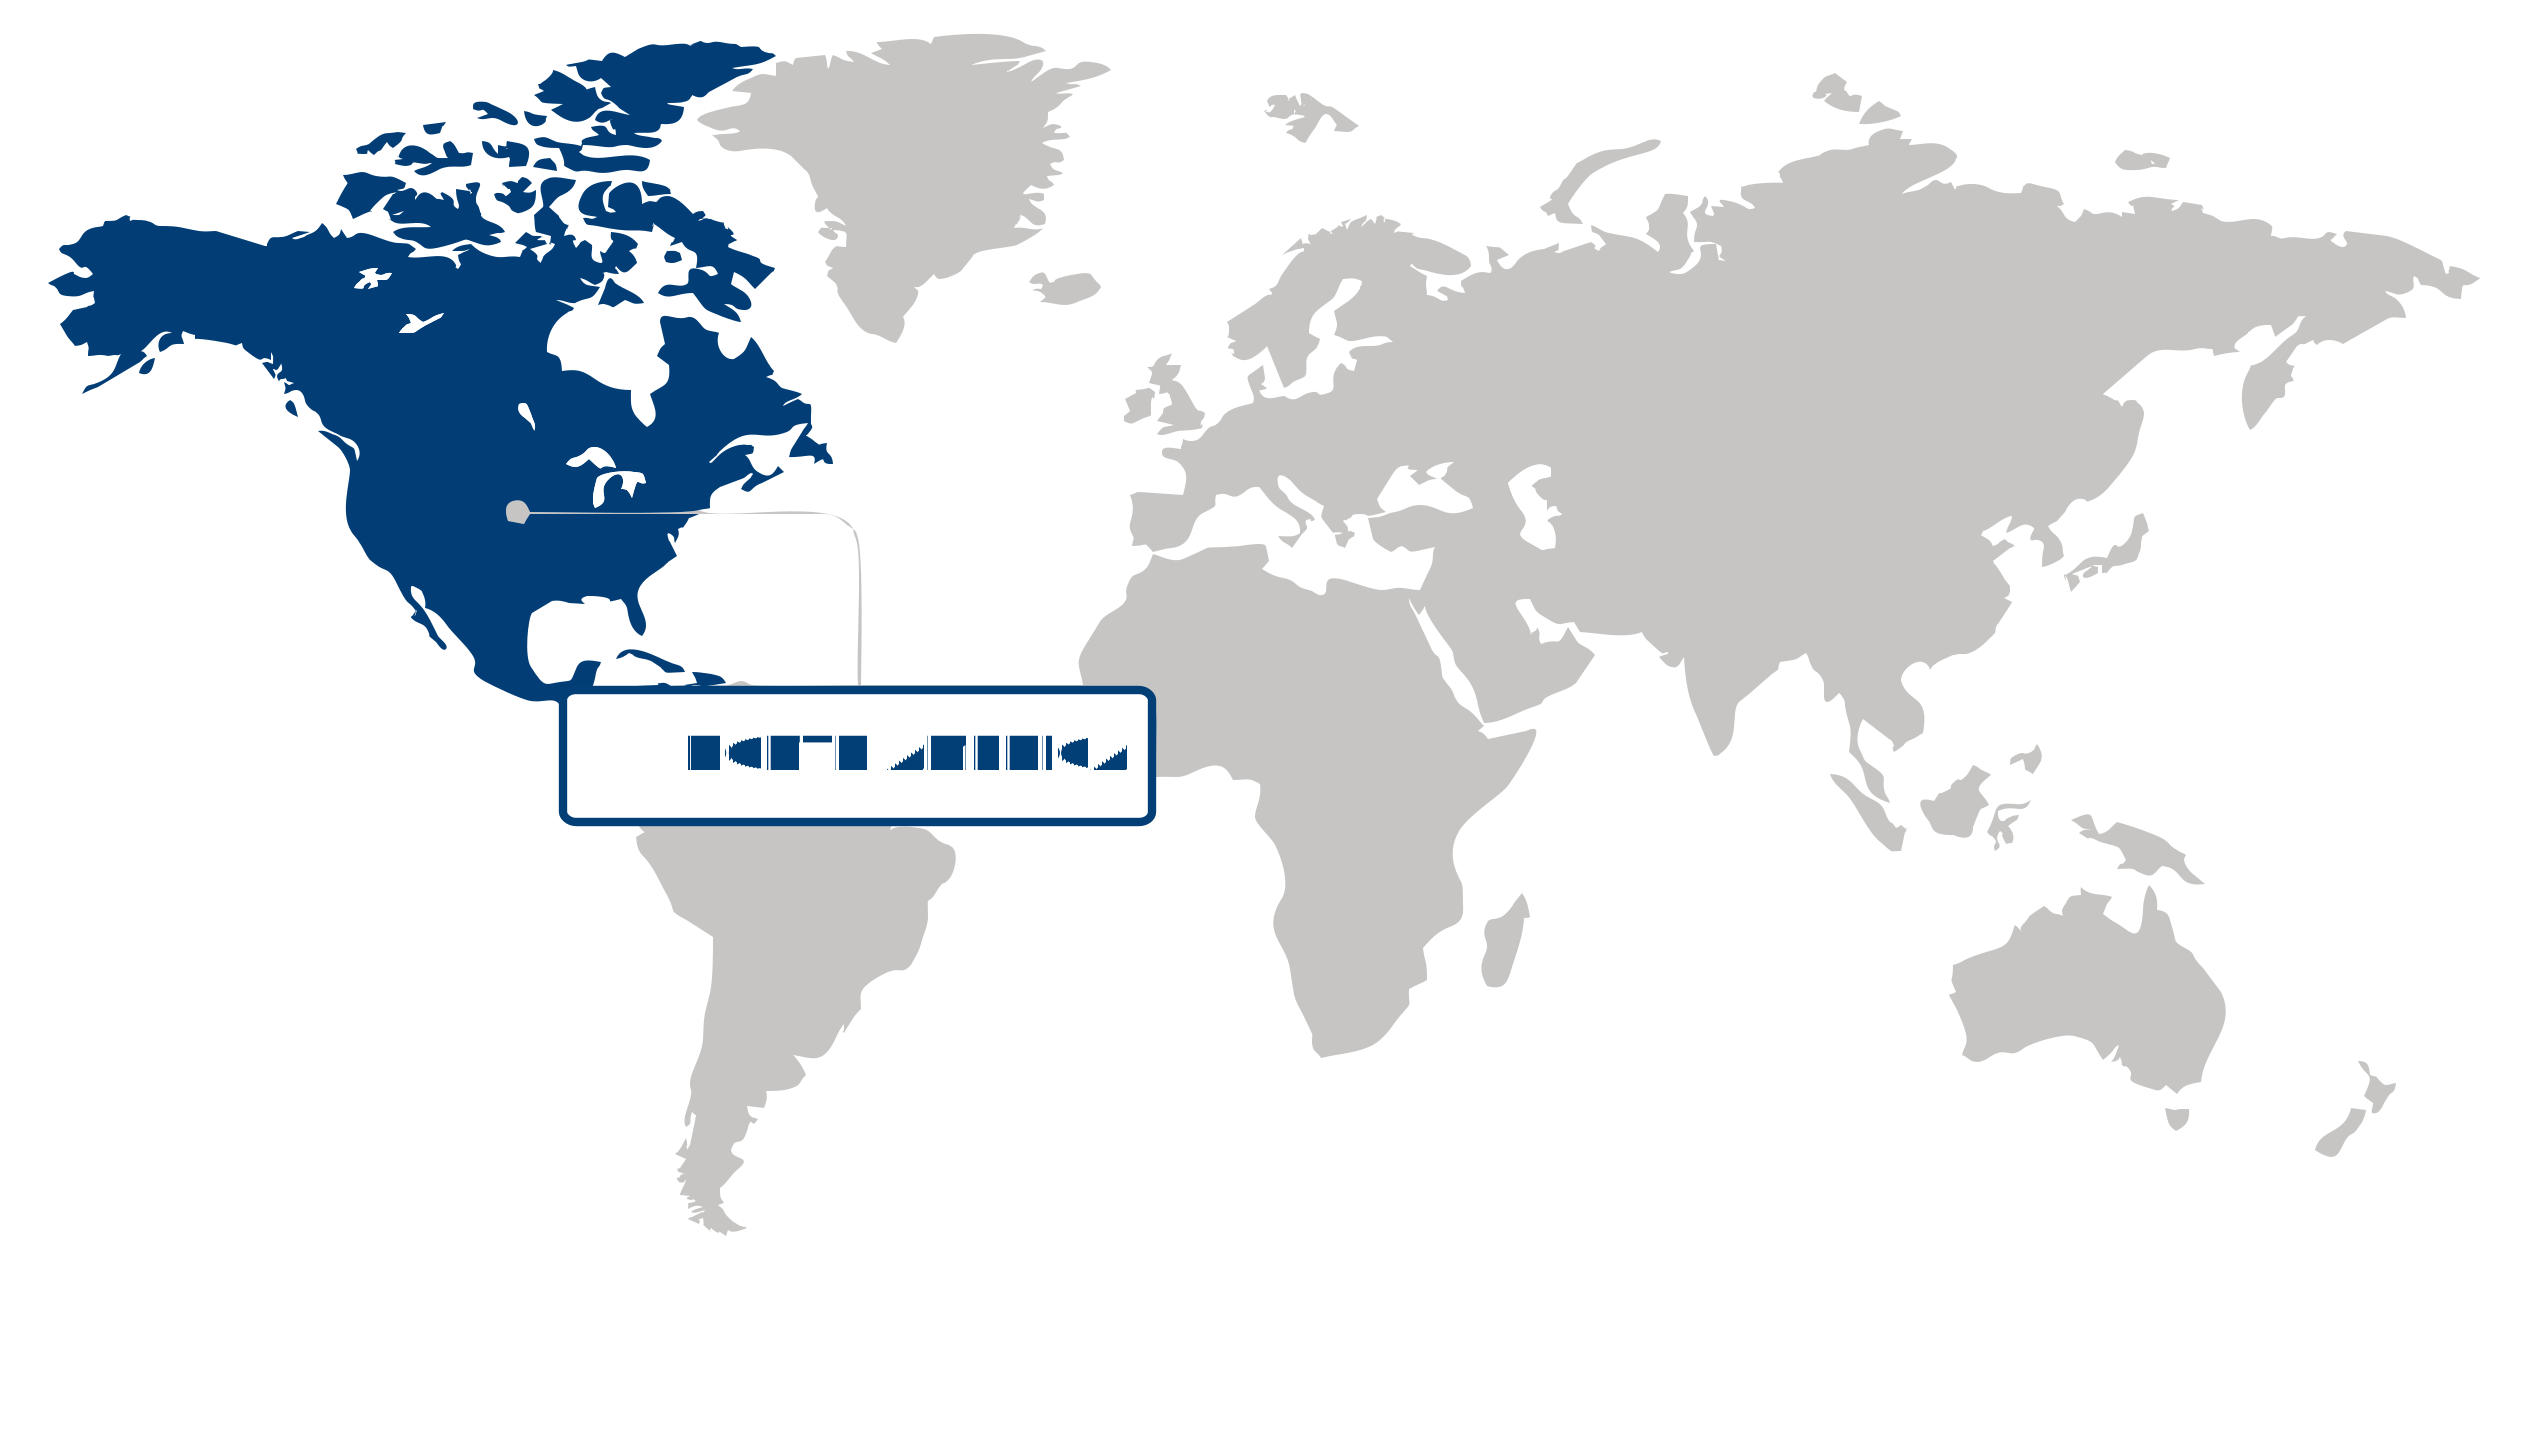
北米(最大の地域)
臨床診断市場において、2026年には北米が最大のシェアを占めました。これは、高度な医療インフラ、高度な診断技術の普及、そして早期かつ正確な疾患検出に対する強い需要に支えられています。同地域は、確立された検査ネットワーク、分子検査や自動化検査の高い臨床導入率、そして予防医療と個別化医療への重視の高まりといった恩恵を受けています。診断の臨床意思決定への統合の深化と医療技術への継続的な投資も、病院、検査機関、その他の医療現場における持続的な需要を支えています。
アジア太平洋地域(最も成長著しい地域)
アジア太平洋地域は、医療インフラの拡大、診断サービスへのアクセス向上、早期疾患発見への意識の高まりを背景に、最も急速に成長している地域市場です。医療費の増加と病院および診断施設の拡張により、検査能力は主要都市圏以外にも拡大しています。慢性疾患や感染症の蔓延に加え、自動化された高度な診断方法の普及が進むにつれ、この地域における臨床診断の機会はさらに拡大しています。
| Parameter | North America | Asia Pacific | Europe | Latin America | MEA |
|---|---|---|---|---|---|
| Innovation HubiスケールNascentDeveloping Advanced | |||||
| Cost-Sensitive RegioniスケールLowMedium High | |||||
| Regulatory EnvironmentiスケールRestrictiveNeutral Supportive | |||||
| Demand DriversiスケールWeakModerate Strong | |||||
| Development StageiスケールEmergingDeveloping Developed | |||||
| Adoption RateiスケールLowMedium High | |||||
| New Entrants / StartupsiスケールSparseModerate Dense | |||||
| Macro IndicatorsiスケールWeakStable Strong |
Key Country Insights
ドイツ
実験室近代化の焦点ドイツは、自動化と統合診断プラットフォームを通じて、検査室の近代化への投資を継続している。ドイツの臨床検査室は、進化する医療ニーズに対応するため、ワークフローの最適化、標準化された検査品質、効率的なデータ管理を重視している。
フランス
公的医療制度の連携フランスは、標準化された医療提供と信頼性の高い検査室の性能を支える臨床診断に重点を置いている。フランスにおける診断技術の導入は、効率的な検査経路、品質保証、そして既存の医療システムに円滑に統合できる技術にますます焦点を当てている。
イタリア
病院検査の最適化イタリアは、検査室の設備改善と高度な検査技術へのアクセス拡大を通じて、臨床診断の強化を継続的に進めている。イタリアの医療従事者は、患者管理の向上と病院検査室の生産性向上を両立させる効率的な診断サービスを優先的に提供している。
日本
精密診断の導入日本は、高齢化社会のニーズと慢性疾患管理に対応するため、高精度な診断技術を重視している。日本の医療機関では、診断の信頼性を向上させると同時に、効率的な検査室運営を支援する高度な検査システムの導入がますます進んでいる。
韓国
デジタル診断の拡大韓国は、デジタルヘルスケアの統合と高度な検査技術を通じて、臨床診断を積極的に強化している。韓国の診断サービス提供者は、検査室間の接続性とワークフローの効率性を向上させながら、分子検査能力の拡大を続けている。
アメリカ合衆国
高度なテストエコシステム米国の臨床診断市場は、分子診断、自動化、デジタル検査ソリューションの継続的な導入によって恩恵を受けている。全米の医療提供者は、臨床意思決定と業務効率の向上を目指し、診断ワークフローの迅速化と検査項目の拡充を優先的に進めている。
臨床診断市場 シェア(%), 提供: 製品, 2026
チャートだけでなく、詳細なインサイトとデータテーブルをご覧ください
無料サンプルレポートを依頼製品セグメント分析:計測機器(最大セグメント)対ソフトウェアおよびサービス(最も成長率の高いセグメント)
臨床診断市場は、2026年に49.4%のシェアを占めた機器セグメントが牽引しました。この主導的な地位は、検査機器が臨床検査の実施、患者検体の分析、そして幅広い診断用途における正確な臨床意思決定の支援において不可欠な役割を果たしていることを反映しています。医療提供者は、検査効率、一貫性、分析性能を向上させるために、ますます高性能な機器に頼り続けています。迅速な診断と信頼性の高い検査ワークフローへのニーズの高まりも診断機器の需要を押し上げており、特に医療システムが検査要件の増加に対応しつつ、高い精度と信頼性を維持しようとしている状況では、その傾向が顕著です。
臨床診断がますますネットワーク化、自動化、データ駆動型になるにつれ、ソフトウェアとサービスは最も急速に成長している製品分野となっています。診断施設は、ワークフロー管理、データ解釈、接続性、そしてより広範な医療情報システムとの統合をサポートするソフトウェアを重視するようになっています。同時に、診断環境が技術的に高度化するにつれて、導入、保守、技術サポート、システム最適化に対する需要も高まっています。このように、統合された診断エコシステムへの移行は、ソフトウェアとサービスの提供においてより大きな機会を生み出し、医療提供者が診断データをより有効活用しながら、業務連携を改善できるようにしています。
エンドユーザーセグメント分析:病院・クリニック(最大セグメント)対在宅医療(最も成長著しいセグメント)
病院と診療所は、臨床診断市場において最大のシェアを占め、2026年には40.6%を占めると予測されています。これらの施設が支配的な地位にあるのは、日常的な検査から専門的な臨床検査まで、医療機関内で実施される診断サービスの範囲が非常に広いためです。これらの施設では、疾患の発見、治療方針の決定、患者のモニタリング、継続的なケア管理を支援するための診断機能が求められています。病院や診療所には、医療従事者、検査室のインフラ、患者サービスが集中しているため、臨床診断ソリューションの主要ユーザーとしての重要性がさらに高まっています。診断精度の向上と臨床意思決定の迅速化に向けた継続的な取り組みが、このエンドユーザーセグメント全体の需要を支えています。
在宅医療は、医療提供が従来の臨床施設を超えて拡大するにつれ、最も急速に成長しているエンドユーザー分野となっています。利便性とアクセス性に優れた医療へのニーズの高まりは、患者の自宅近くでモニタリングや検査を可能にする診断ソリューションの利用拡大を促しています。コネクテッド診断技術の進歩と検査プロセスの簡素化により、分散型アプローチがより実用的になり、医療提供者は患者情報をより詳細に把握できるようになりました。患者中心の医療への移行は、不必要な施設訪問の削減と継続的なモニタリングの必要性と相まって、在宅医療環境における臨床診断の導入を強化しています。
| セグメント | サブセグメント | Largest Segment | Fastest Growing |
|---|---|---|---|
| 製品 | 機器、試薬、ソフトウェアおよびサービス、キットおよびアッセイ | 楽器 | ソフトウェアおよびサービス |
| 最終用途 | 病院・診療所、診断検査機関、在宅医療施設、公衆衛生スクリーニングプログラム | 病院と診療所 | 在宅介護環境 |
| 応用 | 感染症、腫瘍学、循環器学、内分泌学、腎臓学、自己免疫疾患、血液学、毒性学、神経学、その他 | 感染症 | 腫瘍学 |
カスタマイズされた市場調査で、ビジネスに最適なインサイトを入手できます。
今すぐカスタマイズされたレポートを入手してください。
競争環境と市場ポジショニング
臨床診断市場における主要企業:
1. F. ホフマン・ラ・ロシュ社(スイス)
2. アボット・ラボラトリーズ(米国)
3. シーメンス・ヘルスケアーズAG(ドイツ)
4. ダナハー・コーポレーション(米国)
5. シスメックス株式会社(日本)
6. バイオメリュー社(フランス)
7. ベクトン・ディキンソン・アンド・カンパニー(米国)
8. バイオ・ラッド・ラボラトリーズ社(米国)
9. QIAGEN NV(オランダ)
10. クエスト・ダイアグノスティクス社(米国)
臨床診断市場は、診断精度の向上と検査の迅速化に伴い、急速に発展しています。自動化されたAI搭載型診断プラットフォームの導入も増加しており、継続的なイノベーションによって、早期発見と医療効率の向上が図られています。
| 企業 | 市場シェア | 企業売上高 | 売上高CAGR(%) | 製品ポートフォリオ | 地理的展開 | イノベーション/研究開発の重点分野 | 戦略的展開 |
|---|---|---|---|---|---|---|---|
| F. Hoffmann-La Roche Ltd. (Switzerland) | |||||||
| Abbott Laboratories (United States) | |||||||
| Siemens Healthineers AG (Germany) | |||||||
| Danaher Corporation (United States) | |||||||
| Sysmex Corporation (Japan) | |||||||
| bioMérieux SA (France) | |||||||
| Becton Dickinson and Company (United States) | |||||||
| Bio-Rad Laboratories Inc. (United States) | |||||||
| QIAGEN N.V. (Netherlands) | |||||||
| Quest Diagnostics Incorporated (United States). |
Industry Development/News
| Company Name | Date | Key Development |
|---|---|---|
| ClearNote Health | 2026年5月 | ClearNote Healthは、非侵襲的な早期がん検出プラットフォームの商業化を加速させるため、5,200万ドルの資金調達に成功した。この資金注入は、同社の臨床診断ポートフォリオの規模拡大と、腫瘍モニタリング向けの市場投入可能な診断ソリューションに向けたパイプラインの推進を支援するものである。 |
| Abbott | 2025年12月 | アボット社は、約210億ドル相当の取引でExact Sciences社を買収したと発表した。この戦略的な統合により、アボット社は腫瘍診断分野における競争力を大幅に強化し、主要市場プレーヤーの統合を通じて、早期疾患発見、在宅検査、精密腫瘍学における能力を向上させる。 |
| Adicon Holdings | 2025年11月 | アディコン・ホールディングスは、クラウン・バイオサイエンスを2億400万ドルで買収する契約を締結した。この買収は、アディコンのバイオ医薬品研究開発サービスを拡大し、サービスポートフォリオと国際的な顧客基盤を広げるとともに、統合的な診断・創薬サービス能力を強化することを目的としている。 |
| Bio-Rad Laboratories | 2025年10月 | バイオ・ラッド・ラボラトリーズは、ジェンキュリックスとの戦略的パートナーシップを拡大し、ヨーロッパ全域でドロップレットデジタルPCRベースの腫瘍検査の利用可能性を高めます。この提携により、高感度分子診断の導入が促進され、ヨーロッパの病院および検査機関市場における重要な癌バイオマーカーのより精密な臨床検査が支援されます。 |
| Corewell Health & Quest Diagnostics | 2025年8月 | Corewell HealthとQuest Diagnosticsは、病院検査室の運営管理を行う合弁会社を設立した。この提携モデルは、大規模な病院ネットワークにおける検査室インフラの効率化と診断結果の迅速化を目指し、診断サービスの提供を専門業者にアウトソーシングするという、業界全体のトレンドを反映している。 |
| Source BioScience | 2025年4月 | Source BioScienceは、Cambridge Clinical Laboratoriesを買収し、サービスポートフォリオに臨床診断機能をさらに統合しました。この戦略的な買収により、同社の地域的な検査範囲が拡大し、専門的な診断サービスの範囲が強化され、臨床病理および検査市場における競争力がさらに高まります。 |
| Roche | 2024年12月 | ロシュは、cobas Mass SpecソリューションのCEマーク認証を取得し、同社のハイスループット質量分析プラットフォームのグローバル展開を促進します。この技術拡張により、ロシュの臨床診断ソリューションが強化され、病院や商業検査機関において、より堅牢で正確なタンパク質および分析対象物質の検査が可能になります。 |
| QIAGEN | 2024年9月 | QIAGEN社は、腫瘍学臨床検査向けに特別に設計されたデジタルPCRシステムを発表しました。このシステムは、DNAおよびRNAの精密な定量化をサポートします。この開発により、検査室は液体生検分析や長期的ながんモニタリングのための高度なツールを利用できるようになり、高感度な分子診断技術に対する臨床現場の需要の高まりに対応できます。 |
| Labcorp | 2024年3月 | Labcorpは、OPKO Healthから生殖医療および女性の健康に関する検査資産を2億3,750万ドルで買収した。この取引により、Labcorpの専門的な診断検査ポートフォリオが拡大し、大量の臨床検査サービスを提供する企業にとって重要な成長分野である女性の健康分野におけるサービス能力が強化される。 |
| Siemens Healthineers | 2023年5月 | シーメンス・ヘルスケアは、次世代血液分析装置「Atellica HEMA 580」と「Atellica HEMA 570」を発表しました。これらのシステムは、直感的なインターフェースと複数分析装置間の自動化接続機能を備えており、ワークフローの効率化とサンプル処理速度の向上により、臨床検査室における業務上のボトルネックを解消し、診断結果の改善に貢献します。 |
レポートをカスタマイズ
カスタムセグメント、追加トピックや章、関連レポートなど、さまざまな調査ニーズに合わせて本レポートをカスタマイズできる例をご紹介します。ホイールのセクションまたは番号をクリックすると、利用可能なオプションをご確認いただけます。
臨床診断市場 — カスタムセグメント
| セグメント | サブセグメント |
|---|---|
| 診断技術 | 免疫測定法、分子診断学、臨床化学、血液学、微生物学 |
| 自動化レベル | 手動、半自動、全自動 |
| 購入モデル | 直接購入、試薬レンタル、テストごとの支払い、マネージドサービス |
臨床診断市場 — カスタム目次
| カスタム章 | Chapter Details |
|---|---|
| ラボオートメーション導入評価 |
|
| 診断検査経路と患者の経過分析 |
|
| 分散型検査およびポイントオブケア検査の機会評価 |
|
異なるデータの切り口が必要ですか?
カスタムリサーチを依頼よくある質問
臨床診断市場の規模はどれくらいですか?
臨床診断業界は、2036年までに規模と年平均成長率(CAGR)の面でどのように成長するだろうか?
慢性疾患の増加という負担は、臨床診断市場における購買優先順位をどのように変化させているのか?
臨床診断市場において、検査室の自動化が戦略的な投資対象になりつつあるのはなぜか?
なぜ臨床診断市場は機器によって支配されているのか?
在宅医療環境が臨床診断市場において最も急速に成長しているエンドユーザー分野である理由は?
北米が臨床診断市場において主導的な地位を占めている要因は何でしょうか?
アジア太平洋地域は、臨床診断市場においてどのように拡大しているのか?
臨床診断分野において、リーダー的存在と見なされている組織はどれですか?
当社のお客様
"チームは当社固有のビジネスニーズを理解するために時間をかけ、その目的に適合したレポートを提供してくれました。業界に関する専門知識と理解が、提供されたインサイトの品質と関連性に明確に反映されていました。"
Siemens Healthcare
"調査レポートの購入体験は非常に良いものでした。分析の深さと実行可能なインサイトは、継続中の研究開発活動を支援するうえで非常に価値がありました。"
GC Biopharma
"レポートでは市場動向を包括的に把握することができました。詳細なセグメンテーションと新たな機会の分析によって、市場をより深く理解できました。"
Medtronic
調査チームと調査手法
Fundamental Business Insightsの各レポートは、各分野を専門とする専任のリサーチチームによって作成され、体系化された一次調査および二次調査の手法を通じて検証され、提供前に正確性を確認しています。
本レポートは、世界のヘルスケアおよび医療技術産業を専門とするFundamental Business Insightsのヘルスケア・医療機器リサーチチームが作成したものです。当社のアナリストは、医療技術の進歩、臨床導入、規制動向、償還政策、医療インフラ投資、競争戦略、患者ケアニーズの変化を継続的に分析しています。調査では、医療関係者への一次調査、企業財務情報、規制資料、臨床文献、政府医療データベース、医療団体などの情報を組み合わせています。市場推計は複数の研究手法で検証され、公開前に社内品質レビューを行っています。
納品
公開済み
利用可能
サポート
- 市場規模と予測
- 市場セグメンテーション
- 地域分析
- 成長要因と課題
- 市場ダイナミクス
- 競争環境
- 企業プロファイル
- 競合ベンチマーキング
- M&A
- 市場シェア分析または主要企業戦略
- バリューチェーン分析
- ポーターのファイブフォース分析
- PESTLE分析
- 価格動向
- 需給分析
- 技術動向
- 規制環境
- 投資・資金調達環境
- 新たな機会
- 今後の市場展望