Marktgröße und Prognosen für den Seeversicherungsmarkt 2026-2035, nach Segmenten (Art, Versicherung), Wachstumschancen, Innovationslandschaft, regulatorischen Veränderungen, strategischen regionalen Einblicken (USA, Japan, China, Südkorea, Großbritannien, Deutschland, Frankreich) und Wettbewerbsdynamik (Allianz, AXA XL, Tokio Marine, Sompo International, SCOR)

Berichts-ID: FBI 12672| Veröffentlichungsdatum: N/A| Format: PDF, Excel
Zum Inhalt
Marktausblick

Marktgröße und Wachstumsaussichten

Der Markt für Seeversicherungen wird Prognosen zufolge bis 2035 ein Volumen von 44,04 Milliarden US-Dollar erreichen, gegenüber 31,22 Milliarden US-Dollar im Jahr 2025, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von mehr als 3,5 % zwischen 2026 und 2035 entspricht. Für 2026 werden Einnahmen in Höhe von 32,15 Milliarden US-Dollar prognostiziert.

Marktwert im Basisjahr ()
N/A
CAGR ()
N/A
Marktwert im Prognosejahr ()
N/A
Historischer Datenzeitraum
N/A
Größte Region
N/A
Prognosezeitraum
N/A

Weitere Informationen zu diesem Bericht

Kostenlosen Musterbericht anfordern
Übersicht

Schiffsversicherungsmarkt Intelligence Snapshot

Regionale Marktdynamik

Segmentdynamik

Treiber der Marktexpansion

Führende Marktteilnehmer

Prognoseübersicht

Globale Marktprognose im Überblick

Marktausblick

Regionaler und segmentbezogener Ausblick

Marktdynamik

Marktwachstumstreiber und Branchentrends

Zunehmender Seehandel und Schifffahrtsaktivität Der Boom im globalen Seehandel und der Schifffahrtsaktivität ist ein wesentlicher Treiber für die Entwicklung des Seeversicherungsmarktes. Mit steigenden globalen Frachtmengen, bedingt durch den wachsenden E-Commerce und den interkontinentalen Handel, sind Schiffe verstärkt Risiken wie Piraterie, Unwettern und Hafenverzögerungen ausgesetzt. Laut der Internationalen Schifffahrtskammer (ICS) ist die globale Handelsflotte in den letzten Jahren deutlich gewachsen, was die gestiegene Nachfrage nach Risikodeckung unterstreicht. Dieses Wachstum ermöglicht es Versicherern, ihre Portfolios zu diversifizieren und maßgeschneiderte Produkte für ein breiteres Spektrum an Schiffstypen und Ladungsprofilen zu entwickeln. Für etablierte Versicherer sind der Ausbau der Zeichnungskapazität und die Verbesserung der Risikomodellierung wichtige strategische Chancen, während neue Marktteilnehmer Nischensegmente wie die umweltfreundliche Schifffahrt nutzen können. Dieser Trend verdeutlicht eine Marktentwicklung, in der Seeversicherer ihre Angebote eng an die dynamischen Schifffahrtsrouten und sich wandelnden Handelskorridore anpassen müssen. Regulatorische Reformen in der Seeversicherung Jüngste regulatorische Reformen mit dem Ziel, Transparenz- und Solvenzanforderungen zu erhöhen, beeinflussen den Seeversicherungsmarkt maßgeblich. Regulierungsbehörden wie die International Association of Marine Insurance (IAMI) haben strengere Eigenkapitalnormen und standardisierte Berichtsrahmen eingeführt und damit die Rechenschaftspflicht und das Risikomanagement im gesamten Sektor verbessert. Diese Reformen reagieren auf die verstärkte Kontrolle durch internationale Finanzaufsichtsbehörden, die systemische Risiken in der maritimen Finanzierung mindern wollen. Für etablierte Unternehmen treibt die Einhaltung der Vorschriften Investitionen in fortschrittliche Datenanalysen und Governance-Systeme voran und stärkt so das Kundenvertrauen und die operative Resilienz. Neue Marktteilnehmer profitieren hingegen von klareren regulatorischen Rahmenbedingungen, die den Markteintritt und Innovationen erleichtern. Robustere Rahmenbedingungen fördern eine umsichtige Zeichnung und unterstützen die langfristige Nachhaltigkeit im sich wandelnden regulatorischen Umfeld des Seeversicherungsmarktes. Einführung digitaler Versicherungsplattformen Der Aufstieg digitaler Versicherungsplattformen revolutioniert den Seeversicherungsmarkt durch die Optimierung von Policenausstellung, Schadenmanagement und Risikobewertungsprozessen. Führende Anbieter wie Allianz Global Corporate & Specialty haben fortschrittliche IoT- und Blockchain-Technologien integriert, um die Genauigkeit der Zeichnung und die Betrugserkennung zu optimieren. Dies spiegelt den Wandel hin zu datengestützten Entscheidungen wider. Digitale Plattformen tragen dem steigenden Kundenwunsch nach Transparenz und Effizienz Rechnung, verändern die Kundeninteraktion und fördern die Agilität bei der Produktanpassung. Für etablierte Versicherer bietet die digitale Transformation die Chance, Betriebskosten zu senken und den Service zu verbessern. Startups, die sich auf Insurtech-Lösungen konzentrieren, können traditionelle Modelle revolutionieren, indem sie ein schnelleres Onboarding und personalisierte Deckungsoptionen anbieten. Diese fortschreitende digitale Entwicklung deutet auf eine Zukunft hin, in der die Schiffsversicherung zunehmend automatisiert und kundenorientiert sein wird. Branchenbeschränkungen: Komplexe regulatorische Rahmenbedingungen und Compliance-Kosten Die Navigation durch die komplexen und oft voneinander abweichenden regulatorischen Rahmenbedingungen der verschiedenen Seerechtsordnungen schränkt die Skalierbarkeit und Innovationskraft des Seeversicherungsmarktes erheblich ein. Die Unterschiede in den nationalen Gesetzen, wie beispielsweise dem britischen Marine Insurance Act von 1906 und dem US-amerikanischen Jones Act, führen zu betrieblichen Ineffizienzen und erhöhen die Compliance-Kosten für Versicherer und Makler gleichermaßen. Lloyd’s of London verzeichnet einen steigenden Verwaltungsaufwand, da Versicherer ihre Policen an die unterschiedlichen regulatorischen Rahmenbedingungen anpassen müssen, was die Standardisierung und Digitalisierung von Produkten behindert. Diese Komplexität schreckt kleinere Versicherer ab und schränkt die Agilität neuer Marktteilnehmer ein, wodurch die Dominanz großer, etablierter Unternehmen mit umfassender juristischer Expertise gestärkt wird. Solange keine Fortschritte bei der Harmonisierung der Vorschriften oder der Einführung regulatorischer Technologien erzielt werden, werden diese Compliance-Herausforderungen die Marktreaktionsfähigkeit weiterhin beeinträchtigen und die Markteintrittsbarrieren erhöhen. Zunehmende Umweltrisiken und Nachhaltigkeitsdruck Die Zunahme klimabedingter Ereignisse, darunter extreme Wetterereignisse und der Anstieg des Meeresspiegels, führt zu erheblichen Unsicherheiten bei der Risikomodellierung in der Seeversicherung. Die Internationale Union für Naturschutz (IUCN) hebt die zunehmenden Schiffsschäden und Ladungsverluste infolge des Klimawandels hervor, was die Genauigkeit der Risikobewertung erschwert und die Schadenhäufigkeit erhöht. Gleichzeitig zwingt der Druck globaler Initiativen wie der IMO-Ziele zur Reduzierung von Treibhausgasen bis 2030 die Versicherer, ihre Deckungsrichtlinien im Hinblick auf umweltverträgliche Schifffahrtspraktiken anzupassen. Diese Dynamik erzeugt ein Spannungsverhältnis zwischen Risikoexposition und Marktnachfrage, was Produktinnovationen hemmt und Prämienerhöhungen nach sich zieht. Versicherer müssen Nachhaltigkeitserfordernisse mit Rentabilität in Einklang bringen – eine Herausforderung, die sich mit zunehmender Verschärfung der Umweltauflagen und steigender Klimavolatilität mittelfristig voraussichtlich noch verschärfen wird.
Wachstumstreiber Auswirkung auf CAGR Regulatorischer Einfluss Geografische Relevanz Adoptionsrate Zeitrahmen der Auswirkungen
Zunehmende Aktivitäten im Seehandel und in der Schifffahrt 1.50% Kurzfristig (≤ 2 Jahre) Nordamerika, Europa; Auswirkungen: Asien-Pazifik Medium Mäßig
Regulierungsreformen in der Seeversicherung 1.00% Mittelfristig (2–5 Jahre) Europa, Nordamerika; Auswirkungen: Asien-Pazifik Hoch Langsam
Einführung digitaler Versicherungsplattformen 1.00% Langfristig (5+ Jahre) Nordamerika, Europa; Auswirkungen: Asien-Pazifik Medium Mäßig
Zunehmende Aktivitäten im Seehandel und in der Schifffahrt 1.50% Kurzfristig (≤ 2 Jahre) Nordamerika, Europa; Auswirkungen: Asien-Pazifik Medium Mäßig
Regulierungsreformen in der Seeversicherung 1.00% Mittelfristig (2–5 Jahre) Europa, Nordamerika; Auswirkungen: Asien-Pazifik Hoch Langsam
Einführung digitaler Versicherungsplattformen 1.00% Langfristig (5+ Jahre) Nordamerika, Europa; Auswirkungen: Asien-Pazifik Medium Mäßig

Explore Growth Opportunities

Kostenlosen Musterbericht anfordern
Regionale Prognose

Regionale Nachfragedynamik

Schiffsversicherungsmarkt
Größte Region
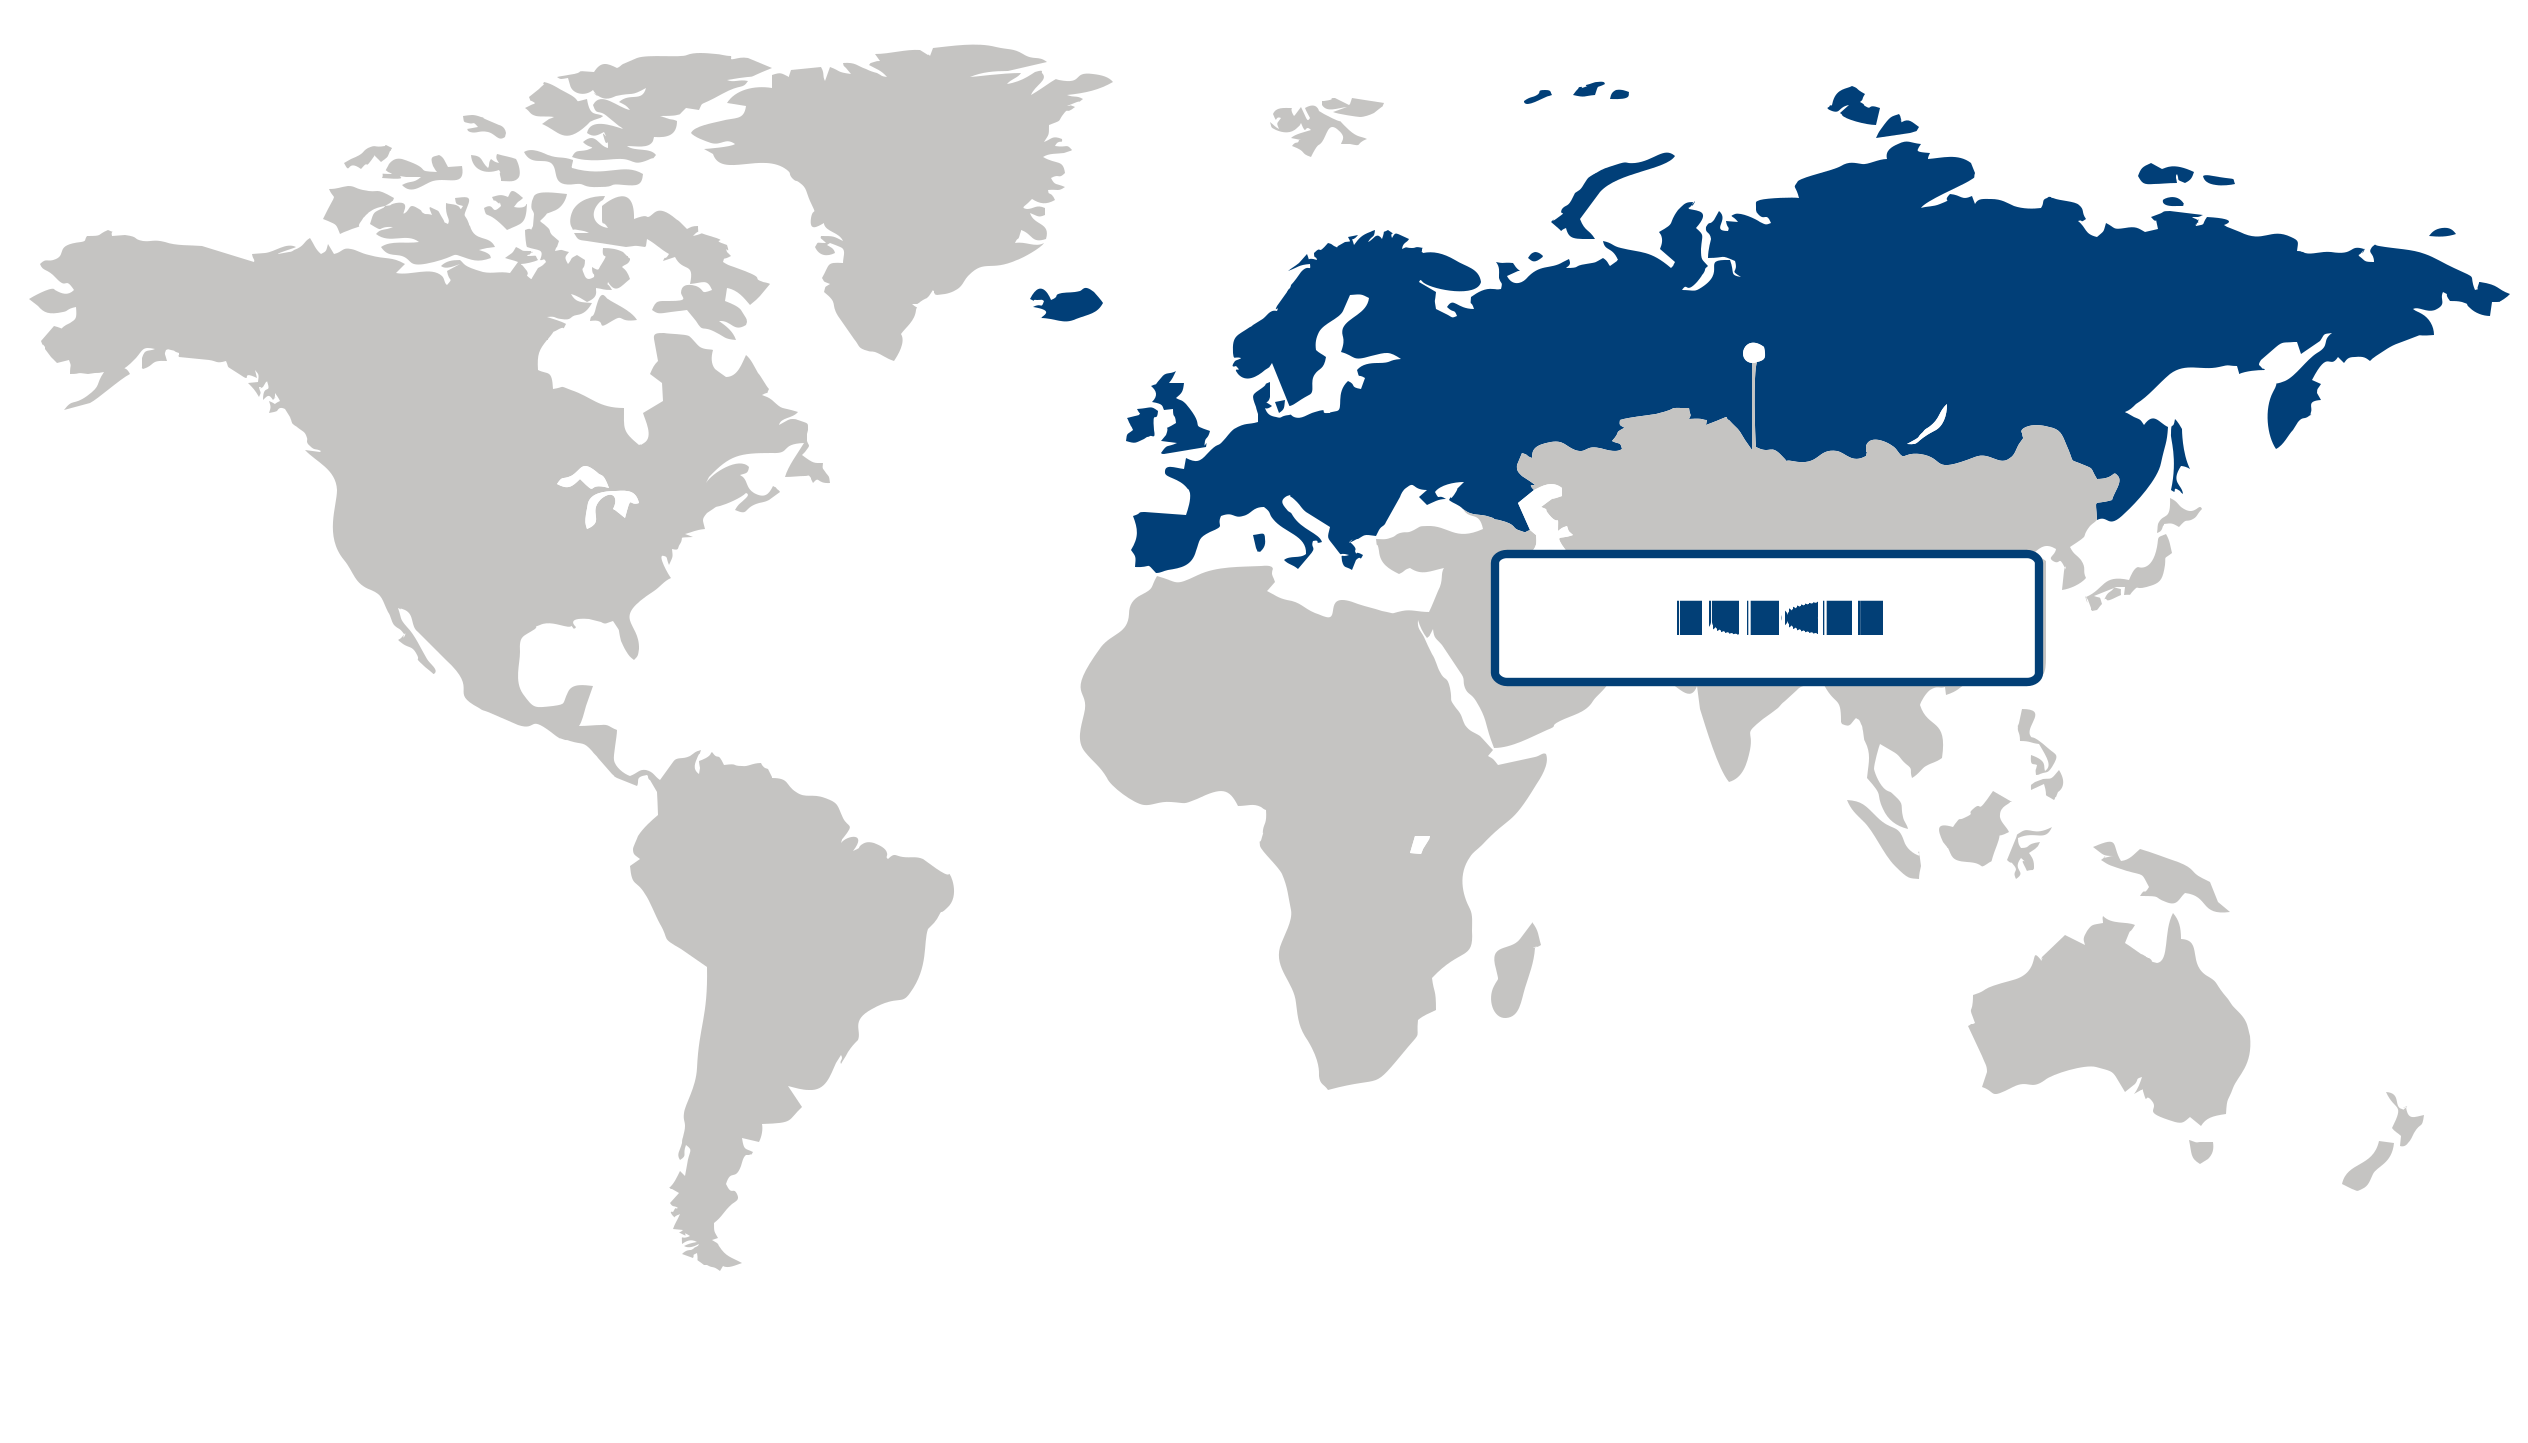
Marktstatistik Europa: Europa dominierte 2025 den Seeversicherungsmarkt mit einem globalen Marktanteil von über 41 %. Diese Führungsposition basiert auf dem robusten maritimen Handelsökosystem und der starken Präsenz großer Seeversicherer wie Allianz und AXA, die die Risikomanagementfähigkeiten in der Schifffahrts- und Logistikbranche verbessern. Die Region profitiert von fortschrittlichen digitalen Plattformen der Versicherer, die Schadenbearbeitung und Zeichnungsprozesse im Einklang mit den sich wandelnden Kundenerwartungen optimieren. Strenge EU-Seevorschriften und Nachhaltigkeitsvorgaben regen die Versicherer zudem dazu an, Umweltrisikobewertungen zu integrieren und so die Marktstabilität zu stärken. Die wirtschaftliche Stabilität des europäischen Seeverkehrssektors treibt die stetige Nachfrage nach maßgeschneiderten Seeversicherungsprodukten weiter an. Laut der Europäischen Agentur für die Sicherheit des Seeverkehrs (EMSA) unterstreichen die gestiegenen Handelsvolumina über wichtige Häfen wie Rotterdam und Hamburg diese Dynamik. Diese Faktoren tragen gemeinsam dazu bei, dass Europa seine führende Position behaupten kann und bieten erhebliche Chancen für Innovation und Expansion im Seeversicherungsmarkt. Deutschland ist mit seiner strategischen Lage und seiner leistungsstarken Schifffahrtsindustrie, insbesondere gestützt durch den Hamburger Hafen, einen der verkehrsreichsten Häfen Europas, ein wichtiger Akteur im europäischen Seeversicherungsmarkt. Deutsche Versicherer wie Munich Re und HDI Global nutzen umfassende Risikoanalysen und digitale Tools, um den steigenden Anforderungen von Frachtführern und Reedern gerecht zu werden. Die Investitionen der Bundesregierung in Initiativen für eine nachhaltige Schifffahrt beschleunigen zudem die Produktdiversifizierung und richten das Versicherungsangebot an den Nachhaltigkeitstrends aus, die vom Bundesministerium für Verkehr und digitale Infrastruktur hervorgehoben werden. Dies schafft Wettbewerbsvorteile auf dem europäischen Markt und stärkt Deutschlands Rolle als wichtiger Innovationsstandort für Seeversicherungslösungen. Frankreich spielt eine zentrale Rolle auf dem europäischen Seeversicherungsmarkt, angetrieben von seiner einflussreichen Handelsflotte und der Hafeninfrastruktur im Mittelmeer. Französische Versicherer wie SCOR und Groupama haben innovative Zeichnungsstrategien entwickelt, die auf die komplexen Risiken im Zusammenhang mit den expandierenden Handelsrouten im Mittelmeer und Offshore-Energieanlagen zugeschnitten sind. Die regulatorische Unterstützung der französischen Regierung, wie sie beispielsweise durch die vom Ministerium für den ökologischen Wandel geförderten Maßnahmen belegt wird, unterstützt die Anpassung des Sektors an klimabedingte Risiken und stärkt seine Resilienz. Durch diese länderspezifischen Entwicklungen stärkt Frankreich Europas Fähigkeit, vielfältige maritime Risiken zu bewältigen, und sichert so die führende Position der Region auf dem globalen Seeversicherungsmarkt. Marktanalyse Asien-Pazifik: Der asiatisch-pazifische Raum hat sich mit einer starken durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3 % zur am schnellsten wachsenden Region im Markt für Seeversicherungen entwickelt. Dieses rasante Wachstum wird primär durch steigende Seefrachtmengen und den umfassenden Ausbau der Hafeninfrastruktur in der gesamten Region angetrieben. Die Länder im asiatisch-pazifischen Raum verbessern ihre maritimen Kapazitäten, um dem steigenden Güterumschlag gerecht zu werden. Dieser wird durch die Verlagerung globaler Handelsrouten und die wachsende Nachfrage nach Rohstoffen und Fertigwaren bedingt. So berichtete die Weltbank beispielsweise von bedeutenden Hafenausbauten in Südostasien, die die Effizienz der Lieferketten steigern und zu einer höheren Versicherungsnachfrage für Fracht- und Kaskoversicherungen führen. Darüber hinaus entwickeln sich die regulatorischen Rahmenbedingungen in wichtigen Volkswirtschaften weiter, um die Sicherheit und Haftungsstandards auf See zu unterstützen und Investitionen in umfassende Seeversicherungen zu fördern. Die Einführung neuer Technologien, darunter digitale Plattformen für die Risikobewertung und Schadenbearbeitung, stärkt die Widerstandsfähigkeit des Marktes zusätzlich. Mit Blick auf die Zukunft positioniert der strategische Fokus des asiatisch-pazifischen Raums auf die Modernisierung der maritimen Logistik und den Ausbau der Handelsflotten die Region als wichtigen Knotenpunkt für die Expansion der Seeversicherung im Zuge der Normalisierung des Welthandels. Japan spielt aufgrund seiner Stellung als führende Seefahrtsnation mit fortschrittlichen Reedereien und einem leistungsstarken Hafenbetrieb eine entscheidende Rolle im asiatisch-pazifischen Seeversicherungsmarkt. Der Fokus des Landes auf Sicherheitsvorschriften und Risikomanagement deckt sich mit der steigenden Nachfrage nach maßgeschneiderten Seeversicherungsprodukten. Laut dem japanischen Wirtschaftsverband Nippon Keidanren intensivieren japanische Reedereien ihr Engagement im Bereich der Risikominderung durch Versicherungspartnerschaften. Dies spiegelt die wachsende Präferenz für umfassenden Versicherungsschutz angesichts des zunehmenden trans-pazifischen Handelsvolumens wider. Japans technologische Kompetenz beschleunigt zudem digitale Innovationen im Underwriting und in der Schadenbearbeitung und stärkt so die Wettbewerbsfähigkeit des Marktes. Diese Faktoren unterstreichen Japans Bedeutung für die Gestaltung der regionalen Dynamik der Seeversicherung und tragen zum allgemeinen Wachstum im asiatisch-pazifischen Raum bei. China, als dominierender Akteur im Seehandel des asiatisch-pazifischen Raums, treibt die Expansion des regionalen Seeversicherungsmarktes durch seine massiven Hafeninfrastrukturprojekte und seine florierenden Export-Import-Aktivitäten maßgeblich voran. Das Verkehrsministerium der Volksrepublik China hebt die Erweiterung wichtiger Häfen wie Shanghai und Ningbo hervor, die einen beispiellosen Anstieg des Güterumschlags bewältigen und dadurch einen erweiterten Bedarf an Seeversicherungen erfordern. Chinesische Versicherer kooperieren zunehmend mit Schifffahrtskonzernen, um risikobasierte Lösungen zu entwickeln, die auf die komplexen Herausforderungen der Lieferkette und Umweltrisiken zugeschnitten sind. Der wachsende Konsum der Mittelschicht und das Wachstum der Industrieexporte kurbeln die Nachfrage nach Seeversicherungen zusätzlich an und unterstreichen Chinas zentrale Rolle für die Marktentwicklung im asiatisch-pazifischen Raum. Diese Dynamik auf Länderebene verstärkt die regionalen Chancen für Versicherer, die von den sich entwickelnden Logistiknetzwerken und der Intensivierung des Handels profitieren wollen. Markttrends in Nordamerika: Nordamerika behauptete sich im Markt für Seeversicherungen stark, was auf die strategische Küsteninfrastruktur und die umfangreichen Seehandelsnetze der Region zurückzuführen ist. Die stetige Expansion der Hafenaktivitäten in Verbindung mit sich entwickelnden regulatorischen Rahmenbedingungen von Behörden wie der US-Küstenwache und der National Oceanic and Atmospheric Administration (NOAA) prägte die Marktnachfrage. Die verstärkten Investitionen führender Versicherer wie The Hartford in digitale Risikobewertungsinstrumente spiegeln einen Wandel hin zu mehr betrieblicher Effizienz und präziserer Zeichnungspraxis wider. Darüber hinaus integrieren nordamerikanische Versicherer zunehmend Maßnahmen zur Klimaresilienz als Reaktion auf steigende wetterbedingte Risiken, wie die Jahresberichte der US-amerikanischen National Oceanic and Atmospheric Administration (NOAA) belegen. Diese Entwicklungen fördern ein moderates, aber stabiles Wachstum und positionieren die Region, um von Fortschritten in der maritimen Technologie und der zunehmenden Komplexität globaler Lieferketten zu profitieren. Dies eröffnet nachhaltige Chancen im Markt für Seeversicherungen. Die USA spielen eine zentrale Rolle im nordamerikanischen Markt für Seeversicherungen, maßgeblich beeinflusst durch ihren dominanten Seehandel und die strengen regulatorischen Vorgaben. Die regulatorischen Rahmenbedingungen des Landes, die von der US-amerikanischen Federal Maritime Commission (FMC) geregelt und durch strenge Versicherungsnormen gestärkt werden, fördern Innovationen bei Versicherern wie der American International Group (AIG). Zudem treiben laufende Modernisierungsprogramme US-amerikanischer Häfen, wie sie beispielsweise von der Hafenbehörde von New York und New Jersey (PHA) veröffentlicht wurden, die Nachfrage nach spezialisierten Seeversicherungsprodukten an. Die veränderten Verbraucherpräferenzen hin zu Versicherungsschutz, der Cybersicherheit und Umweltrisiken abdeckt, spiegeln sich auch in den Meldungen des Insurance Information Institute wider. Diese Faktoren unterstreichen die Rolle der USA als wichtigen Markt, in dem regulatorische und technologische Entwicklungen zusammenlaufen und Versicherern regionale Chancen zur Diversifizierung und Anpassung ihrer Lösungen für maritime Risiken eröffnen.
Parameter Nordamerika Asien-Pazifik Europa Lateinamerika Nahost und Afrika
InnovationszentrumiSkalaEntstehendEntwickelt sich Fortgeschritten
Kostensensibilität der RegioniSkalaNiedrigMittel Hoch
Regulatorisches UmfeldiSkalaRestriktivNeutral Unterstützend
NachfragetreiberiSkalaSchwachModerat Stark
EntwicklungsstandiSkalaAufstrebendEntwickelt sich Entwickelt
AdoptionsrateiSkalaNiedrigMittel Hoch
Neue Marktteilnehmer / Start-upsiSkalaGeringModerat Hoch
Makroökonomische IndikatoreniSkalaSchwachStabil Stark
🔒 Need data on a specific country or region? Individual country/region reports are available at discounted pricing. Vor dem Kauf anfragen

Schiffsversicherungsmarkt Anteil (%), von Typ, 2026

Transport/Fracht
Rumpf
Offshore/Energie
Seehaftpflicht

Gehen Sie über das Diagramm hinaus und erhalten Sie vollständige Insights und Datentabellen

Kostenlosen Musterbericht anfordern
Analyse nach Art Das Segment Transport/Fracht hielt 2025 den größten Anteil am Seeversicherungsmarkt. Haupttreiber war die Expansion des Welthandels, die zu einer erhöhten Nachfrage nach Frachtversicherungen führte. Diese führende Position spiegelt die intensivierten Aktivitäten der Handelsschifffahrt und die vielfältigen Güterbewegungen wider, die umfassende Risikominderungslösungen erfordern. Das Wachstum des Segments wird durch die zunehmende Komplexität der Lieferketten, die verstärkte regulatorische Kontrolle der Frachtsicherheit und die Präferenz von Unternehmen für maßgeschneiderte Policen zum Schutz hochwertiger Sendungen unterstützt. So hebt beispielsweise die Internationale Schifffahrtskammer hervor, dass über 80 % des Welthandelsvolumens auf dem Seeweg transportiert werden, was die zentrale Rolle der Frachtversicherung unterstreicht. Dieses Segment bietet Versicherern strategische Möglichkeiten für Innovationen im Bereich der digitalen Sendungsverfolgung und Schadenbearbeitung, um sowohl globale Verlader als auch neu entstehende maritime Handelskorridore zu bedienen. Angesichts des stetigen Wachstums des internationalen Handels und der kontinuierlichen Weiterentwicklung von Logistiktechnologien wird die Transport-/Frachtversicherung voraussichtlich auch weiterhin ein Eckpfeiler des Seeversicherungsmarktes bleiben. Analyse der Versicherungsbranche: Das Segment der Schadenversicherung stellte 2025 den größten Anteil am Seeversicherungsmarkt dar. Dies ist auf den dringenden Bedarf an finanziellem Schutz vor Warenschäden bei internationalen Transporten zurückzuführen. Unternehmen legen in diesem Segment großen Wert darauf, ihre Investitionen vor Risiken wie Fehlern bei der Handhabung, Transportunfällen und Betriebsstörungen zu schützen. Verschärfte regulatorische Rahmenbedingungen zur Ladungssicherheit und die zunehmende Nutzung digitaler Risikobewertungsinstrumente, die eine effiziente Schadenregulierung ermöglichen, verstärken die Bedeutung dieses Segments. Branchenverbände wie das Global Shippers Forum betonen die steigenden Schadensfälle im Zusammenhang mit physischen Schäden in der internationalen Logistik, was die Nachfrage nach Schadenversicherungen weiter erhöht. Sowohl etablierte Versicherer als auch neue Marktteilnehmer profitieren von flexiblen und kosteneffizienten Versicherungslösungen, die auf komplexe Lieferketten zugeschnitten sind. Angesichts des stetig wachsenden Welthandelsvolumens und der technologischen Fortschritte bei der Containersicherheit wird die Schadenversicherung auch weiterhin ein wichtiger Schutzmechanismus im Seeversicherungsmarkt sein.
Segment Untersegment Größtes Segment Am schnellsten wachsend
Typ Transport/Fracht, Kasko, Offshore/Energie, Seehaftpflicht
Versicherung Verlust/Beschädigung, Feuer/Explosion, Naturkatastrophe, Sonstiges
Individuelle Marktforschung

Gewinnen Sie maßgeschneiderte Erkenntnisse für Ihr Unternehmen durch unsere individuelle Marktforschung.

Klicken Sie hier, um jetzt Ihren individuellen Bericht zu erhalten.

Anpassung anfordern →
Wettbewerbslandschaft

Wettbewerbslandschaft und Marktpositionierung

Zu den wichtigsten Akteuren im Markt für Seeversicherungen zählen Allianz (Deutschland), AXA XL (USA), Tokio Marine (Japan), Sompo International (Japan), SCOR (Frankreich), die Zurich Insurance Group (Schweiz), Berkshire Hathaway (USA), CNA Financial (USA), die MS&AD Insurance Group (Japan) und CNA Hardy (Großbritannien). Diese etablierten Versicherer zeichnen sich durch starke internationale Netzwerke, umfassende Risikobewertungskompetenz und branchenspezifisches Fachwissen aus. Ihre Reputation basiert auf langjähriger Branchenpräsenz und umfangreichen Portfolios, wodurch sie die Zeichnungsstandards beeinflussen und die Kundenerwartungen weltweit prägen können. Die geografische und operative Diversifizierung dieser Akteure stärkt ihre Widerstandsfähigkeit und strategische Flexibilität im Umgang mit komplexen maritimen Risiken. Das Wettbewerbsumfeld ist geprägt von der aktiven Integration fortschrittlicher Risikomodellierung und digitaler Plattformen. Führende Unternehmen verfolgen hier vielschichtige Initiativen, um ihre Marktposition zu festigen. Kooperationen, die Datenanalysen und neue Technologien nutzen, verbessern die Genauigkeit der Zeichnung und beschleunigen die Schadenbearbeitung. Die Bildung spezialisierter Einheiten und gezielte Akquisitionen unterstützen die Expansion in aufstrebende Teilbereiche wie Offshore-Energie und autonomes Fahren. Strategische Allianzen erleichtern den Zugang zu neuen Märkten, während maßgeschneiderte Produktinnovationen die Kundenbindung stärken und die Anpassungsfähigkeit an sich wandelnde regulatorische Rahmenbedingungen verbessern, wodurch die Wettbewerbsdifferenzierung gestärkt wird. Strategische/Umsetzbare Empfehlungen für regionale Akteure In Nordamerika kann die Zusammenarbeit mit Technologieanbietern und maritimen Logistikunternehmen neue Wertschöpfungsketten erschließen, insbesondere durch die Integration prädiktiver Analysen zur Verfeinerung von Risikobewertungen und Optimierung von Prämienstrukturen. Die Vertiefung der Expertise in Nischenbereichen wie der Abdeckung des maritimen UAV-Segments kann die Differenzierung ebenfalls verbessern. Im asiatisch-pazifischen Raum liefern Partnerschaften mit regionalen Schifffahrtskonzernen und Hafenbehörden wichtige Erkenntnisse für die Entwicklung maßgeschneiderter Lösungen, die auf die lokale Handelsdynamik abgestimmt sind. Investitionen in Blockchain-basierte Dokumentations- und Schadenbearbeitungslösungen können die Transparenz erhöhen und die Servicebereitstellung in diesem wachsenden Marktzentrum beschleunigen. Europäische Akteure sollten Synergien mit etablierten Versicherern im Energiesektor nutzen, um Risiken im Bereich Offshore-Windparks und umweltfreundlicher Schifffahrt abzudecken. Die enge Zusammenarbeit mit Regulierungsbehörden kann innovative, konforme Produktentwicklungen fördern und die Unternehmen in die Lage versetzen, strenge Umwelt- und Sicherheitsstandards effektiv zu erfüllen.
Unternehmen Marktanteil Unternehmensumsatz Umsatz-CAGR (%) Produktportfolio Geografische Präsenz Innovations- / F&E-Schwerpunkt Strategische Entwicklungen
Keine Unternehmensdaten verfügbar.
🔒 Dieser Abschnitt ist als Einzelkauf. Kaufen Sie nur die Daten, die Sie benötigen. Vor dem Kauf anfragen
Berichtsanpassung

Bericht anpassen

Entdecken Sie Beispiele dafür, wie dieser Bericht an unterschiedliche Forschungsanforderungen angepasst werden kann, einschließlich benutzerdefinierter Segmente, zusätzlicher Themen oder Kapitel sowie verwandter Berichte. Klicken Sie auf einen Bereich des Rades oder auf die nummerierte Markierung, um die verfügbaren Optionen zu erkunden.

1 Benutzerdefiniert Segmente 2 Benutzerdefiniert TOC 3 Verwandte Berichte

Schiffsversicherungsmarkt — Individuelle Segmente

Segment Untersegment
Keine Segmentdaten verfügbar.

Schiffsversicherungsmarkt — Individuelles Inhaltsverzeichnis

Individuelles Kapitel Chapter Details
Keine Daten zum individuellen Inhaltsverzeichnis verfügbar.

Benötigen Sie eine andere Datenauswertung?

Individuelle Recherche anfordern
FAQ

Häufig gestellte Fragen

Wie wird sich die Größe der Schiffsversicherungsbranche im Prognosezeitraum voraussichtlich entwickeln?

Es wird prognostiziert, dass der Markt für Seeversicherungen von 31,22 Milliarden US-Dollar im Jahr 2025 auf 44,04 Milliarden US-Dollar im Jahr 2035 anwachsen wird, wobei dieses Wachstum durch eine durchschnittliche jährliche Wachstumsrate (CAGR) von über 3,5 % zwischen 2026 und 2035 untermauert wird.

Welches geografische Gebiet weist die höchste Marktdurchdringung im Bereich der Seeversicherung auf?

Die Region Europa erzielte 2025 einen Umsatzanteil von über 41 %, was auf das starke maritime Handelsökosystem und die Präsenz großer Seeversicherer in Europa zurückzuführen ist.

Welche Region verzeichnet das schnellste Wachstum im Bereich der Seeversicherung?

Die Region Asien-Pazifik wird zwischen 2026 und 2035 ein durchschnittliches jährliches Wachstum von über 4,3 % erzielen, was auf steigende Seehandelsvolumina und den Ausbau der Hafeninfrastruktur in der Region APAC zurückzuführen ist.

Wann entwickelte sich das Teilsegment Transport/Fracht zum größten Teilsegment im Segment der Schiffsversicherungsarten?

Das Segment Transport/Fracht hatte im Jahr 2025 den größten Marktanteil, was auf die Ausweitung des Welthandels und die damit einhergehende steigende Nachfrage nach Frachtversicherungen zurückzuführen ist.

Warum ist das Segment Verlust/Schaden führend in der Schiffsversicherungsbranche?

Das Segment Verlust/Schaden führte den Markt für Seeversicherungen im Jahr 2025 an, aufgrund des steigenden Bedarfs an finanziellem Schutz gegen Warenschäden bei internationalen Transporten.

Welche Unternehmen treiben das Wachstum im Bereich der Schiffsversicherung voran?

Zu den führenden Organisationen, die den Markt für Seeversicherungen prägen, gehören Allianz (Deutschland), AXA XL (USA), Tokio Marine (Japan), Sompo International (Japan), SCOR (Frankreich), Zurich Insurance Group (Schweiz), Berkshire Hathaway (USA), CNA Financial (USA), MS&AD Insurance Group (Japan), CNA Hardy (GB).
Kundenstimmen

Unsere Kunden

"Der Bericht gab uns eine klare Richtung vor und die Detailtiefe übertraf unsere Erwartungen. Ich würde die Dienstleistungen definitiv weiterempfehlen."

Senior Project Engineer
Haier Appliances

"Die Zusammenarbeit mit Fundamental Business Insights hat unseren Entscheidungsprozess erheblich bereichert. Wir freuen uns darauf, diese Partnerschaft für unsere zukünftigen Marktforschungsanforderungen fortzusetzen."

Category Manager
Luxottica Group S.p.A.

"Das FBI-Team hat einen hervorragenden Forschungsbericht geliefert. Die Erkenntnisse zu Brancheninnovationen waren besonders beeindruckend und haben dem gesamten Bericht einen großen Mehrwert verliehen."

Director - R&D
Nike
DIE FORSCHUNG HINTER DIESEM BERICHT

Unser Forschungsteam & unsere Methodik

Jeder Bericht von Fundamental Business Insights wird von einem spezialisierten Forschungsteam für den jeweiligen Bereich erstellt, anhand einer strukturierten Primär- und Sekundärforschungsmethodik validiert und vor der Bereitstellung auf seine Genauigkeit überprüft.

FORSCHUNGSBEREICH DIESES BERICHTS
Konsumgüter und Dienstleistungen
Überblick über das Forschungsteam

Dieser Bericht wurde vom ForschungsTeam für Konsumgüter und Dienstleistungen von Fundamental Business Insights erstellt, das auf globale Verbrauchermärkte, den Einzelhandel und dienstleistungsorientierte Unternehmen spezialisiert ist. Das Team verfolgt Verbraucherpräferenzen, Kaufverhalten, Produktinnovationen, Markenstrategien, Einzelhandel und E-Commerce, Preisentwicklungen, Vertriebskanäle, Nachhaltigkeitsinitiativen, demografische Veränderungen und Lebensstile. Die Forschung kombiniert Gespräche mit Herstellern, Markeninhabern, Einzelhändlern, Distributoren, Dienstleistern, Branchenexperten und anderen Beteiligten mit Unternehmensberichten, staatlichen Verbraucherdaten, regulatorischen Veröffentlichungen, Branchenverbänden, Einzelhandelsdaten und Fachpublikationen.

Erstellt vom Consumer Goods & Services Forschungsteam
10+Branchenbereiche
100+Analysierte Länder
5-7Standardtage
Lieferung
13.8K+Marktforschungsberichte
Veröffentlicht
On-DemandIndividuelle Forschung
Verfügbar
6Monate Analyst
Support
PDF + XLSBerichtslieferformate
Vertrauen und Compliance
D&B D-U-N-S
GDPR- und CCPA-konform
ISO 9001 zertifiziert (ISO 9001:2015)
SSL-Verschlüsselung
Sichere Zahlungen
Vertrauliche Behandlung
Research Intelligence
Primäres Forschungsnetzwerk
Sekundärquellen
Führungskräfte
Produkt- und Technologieexperten
Fertigungs- und Betriebsleiter
Beschaffungs- und Supply-Chain-Experten
Vertriebs- und kaufmännische Führungskräfte
Vertriebspartner und Distributionsnetzwerke
Unternehmenskäufer und Endnutzer
Branchenberater und Regulierungsexperten
Forschungsworkflow & Qualitätssicherung
01
Datenerhebung
Verifizierte Informationen aus Primär- und Sekundärforschung.
02
Datentriangulation
Querverifizierung anhand mehrerer unabhängiger Datenquellen.
03
Prognosemodellierung
Marktschätzungen auf Grundlage historischer Trends und analytischer Modelle.
04
Analystenvalidierung
Die Ergebnisse werden von Fachexperten auf Genauigkeit und Konsistenz geprüft.
05
Redaktionelle & Qualitätsprüfung
Abschließende redaktionelle, qualitative und Compliance-Prüfungen vor der Veröffentlichung.
06
Endgültige Veröffentlichung
Veröffentlichung nach erfolgreichem Abschluss des internen Prüfprozesses.
Berichtsabdeckung
Marktbewertung
  • Marktgröße und Prognose
  • Marktsegmentierung
  • Regionale Analyse
  • Wachstumstreiber und Herausforderungen
  • Marktdynamik
🏢 Wettbewerbsanalyse
  • Wettbewerbslandschaft
  • Unternehmensprofile
  • Wettbewerbs-Benchmarking
  • Fusionen und Übernahmen
  • Marktanteilsanalyse oder Strategien wichtiger Unternehmen
🔍 Strategische Analyse
  • Wertschöpfungskettenanalyse
  • Porters Five Forces
  • PESTLE-Analyse
  • Preistrends
  • Angebots- und Nachfrageanalyse
🚀 Zukunftsausblick
  • Technologielandschaft
  • Regulierungslandschaft
  • Investitions- und Finanzierungslandschaft
  • Neue Chancen
  • Zukünftige Marktaussichten
Haben Sie eine Frage zu diesem Bericht oder benötigen Sie einen individuellen Umfang?
Anpassung anfordern

Möchten Sie diese Daten auf Ihre konkrete Fragestellung zuschneiden?

Teilen Sie uns die benötigten Segmente, Regionen oder Wettbewerber mit. Ein Analyst bestätigt den Umfang vor Beginn der individuellen Arbeit.

Mit einem Analysten sprechen →