Marché des véhicules et équipements de déneigement aéroportuaire : taille et prévisions 2026-2035, par segments (source d’énergie, type d’utilisation, application finale, type d’équipement), opportunités de croissance, paysage de l’innovation, évolutions réglementaires, perspectives stratégiques régionales (États-Unis, Japon, Chine, Corée du Sud, Royaume-Uni, Allemagne, France) et dynamique concurrentielle (JCB, Komatsu, Volvo Construction Equipment, Wirtgen Group, Terex Corporation).

ID du rapport: FBI 19673| Date de publication: N/A| Format: PDF, Excel
Accéder au contenu
Perspectives du marché

Taille du marché et perspectives de croissance

Le marché des véhicules et équipements de déneigement aéroportuaire devrait passer de 1,09 milliard USD en 2025 à 1,74 milliard USD en 2035, enregistrant un TCAC de plus de 4,8 % sur la période 2026-2035. D'ici 2026, le secteur devrait générer 1,13 milliard USD de revenus.

Valeur de l’année de référence ()
N/A
TCAC ()
N/A
Valeur de l’année prévisionnelle ()
N/A
Période des données historiques
N/A
Région la plus importante
N/A
Période de prévision
N/A

Obtenez plus de détails sur ce rapport

Demander un rapport d’échantillon gratuit
Vue d’ensemble

Marché des véhicules et équipements de déneigement aéroportuaire Intelligence Snapshot

Dynamique du marché régional

Dynamique du segment

Facteurs de croissance du marché

Principaux acteurs du marché

Aperçu des prévisions

Aperçu des prévisions du marché mondial

Perspectives du marché

Perspectives régionales et par segment

Dynamique du marché

Facteurs de croissance du marché et tendances du secteur

Augmentation des opérations aéroportuaires en conditions météorologiques difficiles Le marché des véhicules et équipements de déneigement aéroportuaire est fortement influencé par l'augmentation du volume d'opérations aéroportuaires, quelles que soient les conditions météorologiques. Les aéroports subissent une pression croissante pour maintenir la continuité des vols pendant les mois d'hiver, en raison de la demande accrue de passagers et du volume de fret. Par exemple, la Federal Aviation Administration (FAA) souligne l'importance cruciale d'être prêt pour l'hiver afin d'éviter les retards et les annulations, ce qui met en évidence la nécessité de disposer de capacités de déneigement performantes. Cette tendance encourage l'investissement dans des équipements robustes et à haute capacité, capables de fonctionner dans des environnements difficiles, offrant ainsi des opportunités aux fabricants spécialisés dans les solutions renforcées. Les acteurs établis peuvent tirer profit de la vente additionnelle de forfaits de services complets, tandis que les nouveaux entrants peuvent se différencier grâce à des technologies de niche spécialisées ou à des modèles économiques. L'engagement constant à maintenir les aéroports opérationnels en cas de conditions météorologiques extrêmes maintiendra l'accent sur la résilience opérationnelle, assurant une demande soutenue pour les équipements de déneigement de pointe. Adoption de véhicules de déneigement et de systèmes automatisés de pointe L'intégration technologique transforme le marché des véhicules et équipements de déneigement aéroportuaire, grâce à l'adoption de véhicules de pointe équipés de systèmes d'automatisation et de contrôle de précision. Des entreprises comme Oshkosh Corporation sont pionnières en matière d'innovations telles que les chasse-neige guidés par GPS et les souffleuses à neige télécommandées, améliorant considérablement l'efficacité et la sécurité des opérations hivernales. Cette transformation numérique permet de résoudre les problèmes opérationnels en réduisant les risques liés au travail manuel et en améliorant les délais d'intervention. L'accent croissant mis sur l'automatisation répond également aux défis posés par la pénurie de main-d'œuvre et le besoin d'une productivité accrue. Pour les acteurs établis, cette évolution encourage le réinvestissement dans la R&D et la mise en place de partenariats stratégiques potentiels avec des entreprises technologiques. Les nouveaux entrants possédant une expertise en automatisation peuvent rapidement pénétrer le marché et miser sur l'innovation pour se démarquer. Cette dynamique en faveur des systèmes intelligents et automatisés permet au marché de bénéficier des progrès constants en matière de technologie des capteurs et de gestion de flottes pilotée par l'IA. Normes réglementaires pour la sécurité aéroportuaire en hiver Des normes réglementaires strictes encadrent le marché des véhicules et équipements de déneigement aéroportuaire en établissant des critères de performance et de sécurité obligatoires pour les opérations sur les pistes en hiver. Des organismes de réglementation tels que l'Agence européenne de la sécurité aérienne (AESA) appliquent des directives rigoureuses qui contraignent les aéroports à maintenir des pistes dégagées et sûres, ce qui nécessite des mises à niveau régulières des flottes de déneigement. Le respect de ces normes garantit la sécurité opérationnelle et favorise la modernisation des équipements et l'amélioration des pratiques de maintenance. Ce cadre réglementaire incite les fabricants à innover en concevant des équipements conformes, notamment grâce à des moteurs respectueux de l'environnement et à des systèmes de visibilité optimisés. Les leaders du marché peuvent obtenir le statut de fournisseur privilégié en respectant les certifications, tandis que les nouveaux acteurs peuvent se démarquer en allant au-delà des exigences réglementaires. Face à un contrôle réglementaire de plus en plus strict à l'échelle mondiale, le marché s'adaptera en privilégiant les solutions validées et performantes, conformes à l'évolution des normes de sécurité. Restrictions de l'industrie: Pressions importantes sur les coûts d'investissement et d'exploitation Le marché des véhicules et équipements de déneigement aéroportuaire est fortement freiné par les investissements initiaux élevés et les coûts d'exploitation récurrents qu'impliquent les machines de pointe. Les aéroports doivent consacrer des budgets considérables à l'acquisition, à la maintenance et à la consommation de carburant de véhicules spécialisés tels que les souffleuses à neige et les balayeuses de piste. Selon la Federal Aviation Administration (FAA) américaine, ces dépenses sont souvent en concurrence avec d'autres priorités essentielles en matière de sécurité et d'infrastructures aéroportuaires, limitant ainsi les investissements discrétionnaires dans la modernisation des flottes. Pour les fabricants établis, cette sensibilité aux coûts engendre une demande de solutions à la fois économiques et durables, restreignant les possibilités de différenciation des produits haut de gamme. Les nouveaux entrants sont confrontés à d'importants obstacles financiers pour proposer des offres compétitives tout en garantissant la fiabilité opérationnelle. À l'avenir, les acteurs du marché devront innover en matière de technologies rentables et de gestion du cycle de vie afin de gérer les contraintes budgétaires, car les aéroports privilégient la prudence financière face aux incertitudes économiques et aux fluctuations du trafic aérien. Réglementations environnementales strictes et conformité aux normes d'émissions Les réglementations environnementales imposent des contraintes importantes au marché des véhicules de déneigement aéroportuaires, exigeant une réduction des émissions de gaz à effet de serre et le respect des normes de pollution sonore. Des organismes tels que l'Agence européenne de la sécurité aérienne (AESA) et l'Agence de protection de l'environnement (EPA) ont imposé des seuils d'émissions plus stricts pour les équipements diesel traditionnellement utilisés pour le déneigement. Cette pression réglementaire incite les constructeurs à accélérer le développement de modèles électriques et hybrides, qui rencontrent actuellement des difficultés en termes d'autonomie et de puissance pour répondre aux besoins des grands aéroports, ce qui limite leur adoption immédiate. Les acteurs historiques du marché doivent concilier les coûts de mise en conformité et les exigences de performance, tandis que les PME peinent à allouer des ressources à la R&D durable. Face au renforcement des politiques environnementales mondiales, le respect des normes en constante évolution restera un enjeu stratégique majeur, incitant à investir dans des technologies plus écologiques et remodelant la dynamique concurrentielle à moyen terme.
Facteur de croissance Impact sur le TCAC Influence réglementaire Pertinence géographique Taux d’adoption Calendrier de l’impact
Augmentation des opérations aéroportuaires par mauvais temps 1.50% Court terme (≤ 2 ans) Amérique du Nord, Europe Moyen Rapide
Adoption de véhicules de déneigement perfectionnés et de systèmes automatisés 1.30% Moyen terme (2 à 5 ans) Asie-Pacifique, Amérique du Nord Moyen Modéré
Normes réglementaires pour la sécurité aéroportuaire en période hivernale 1.00% Long terme (5 ans et plus) Europe, Amérique du Nord Haut Lent

Explore Growth Opportunities

Demander un rapport d’échantillon gratuit
Prévisions régionales

Dynamique de la demande régionale

Marché des véhicules et équipements de déneigement aéroportuaire
Région la plus importante
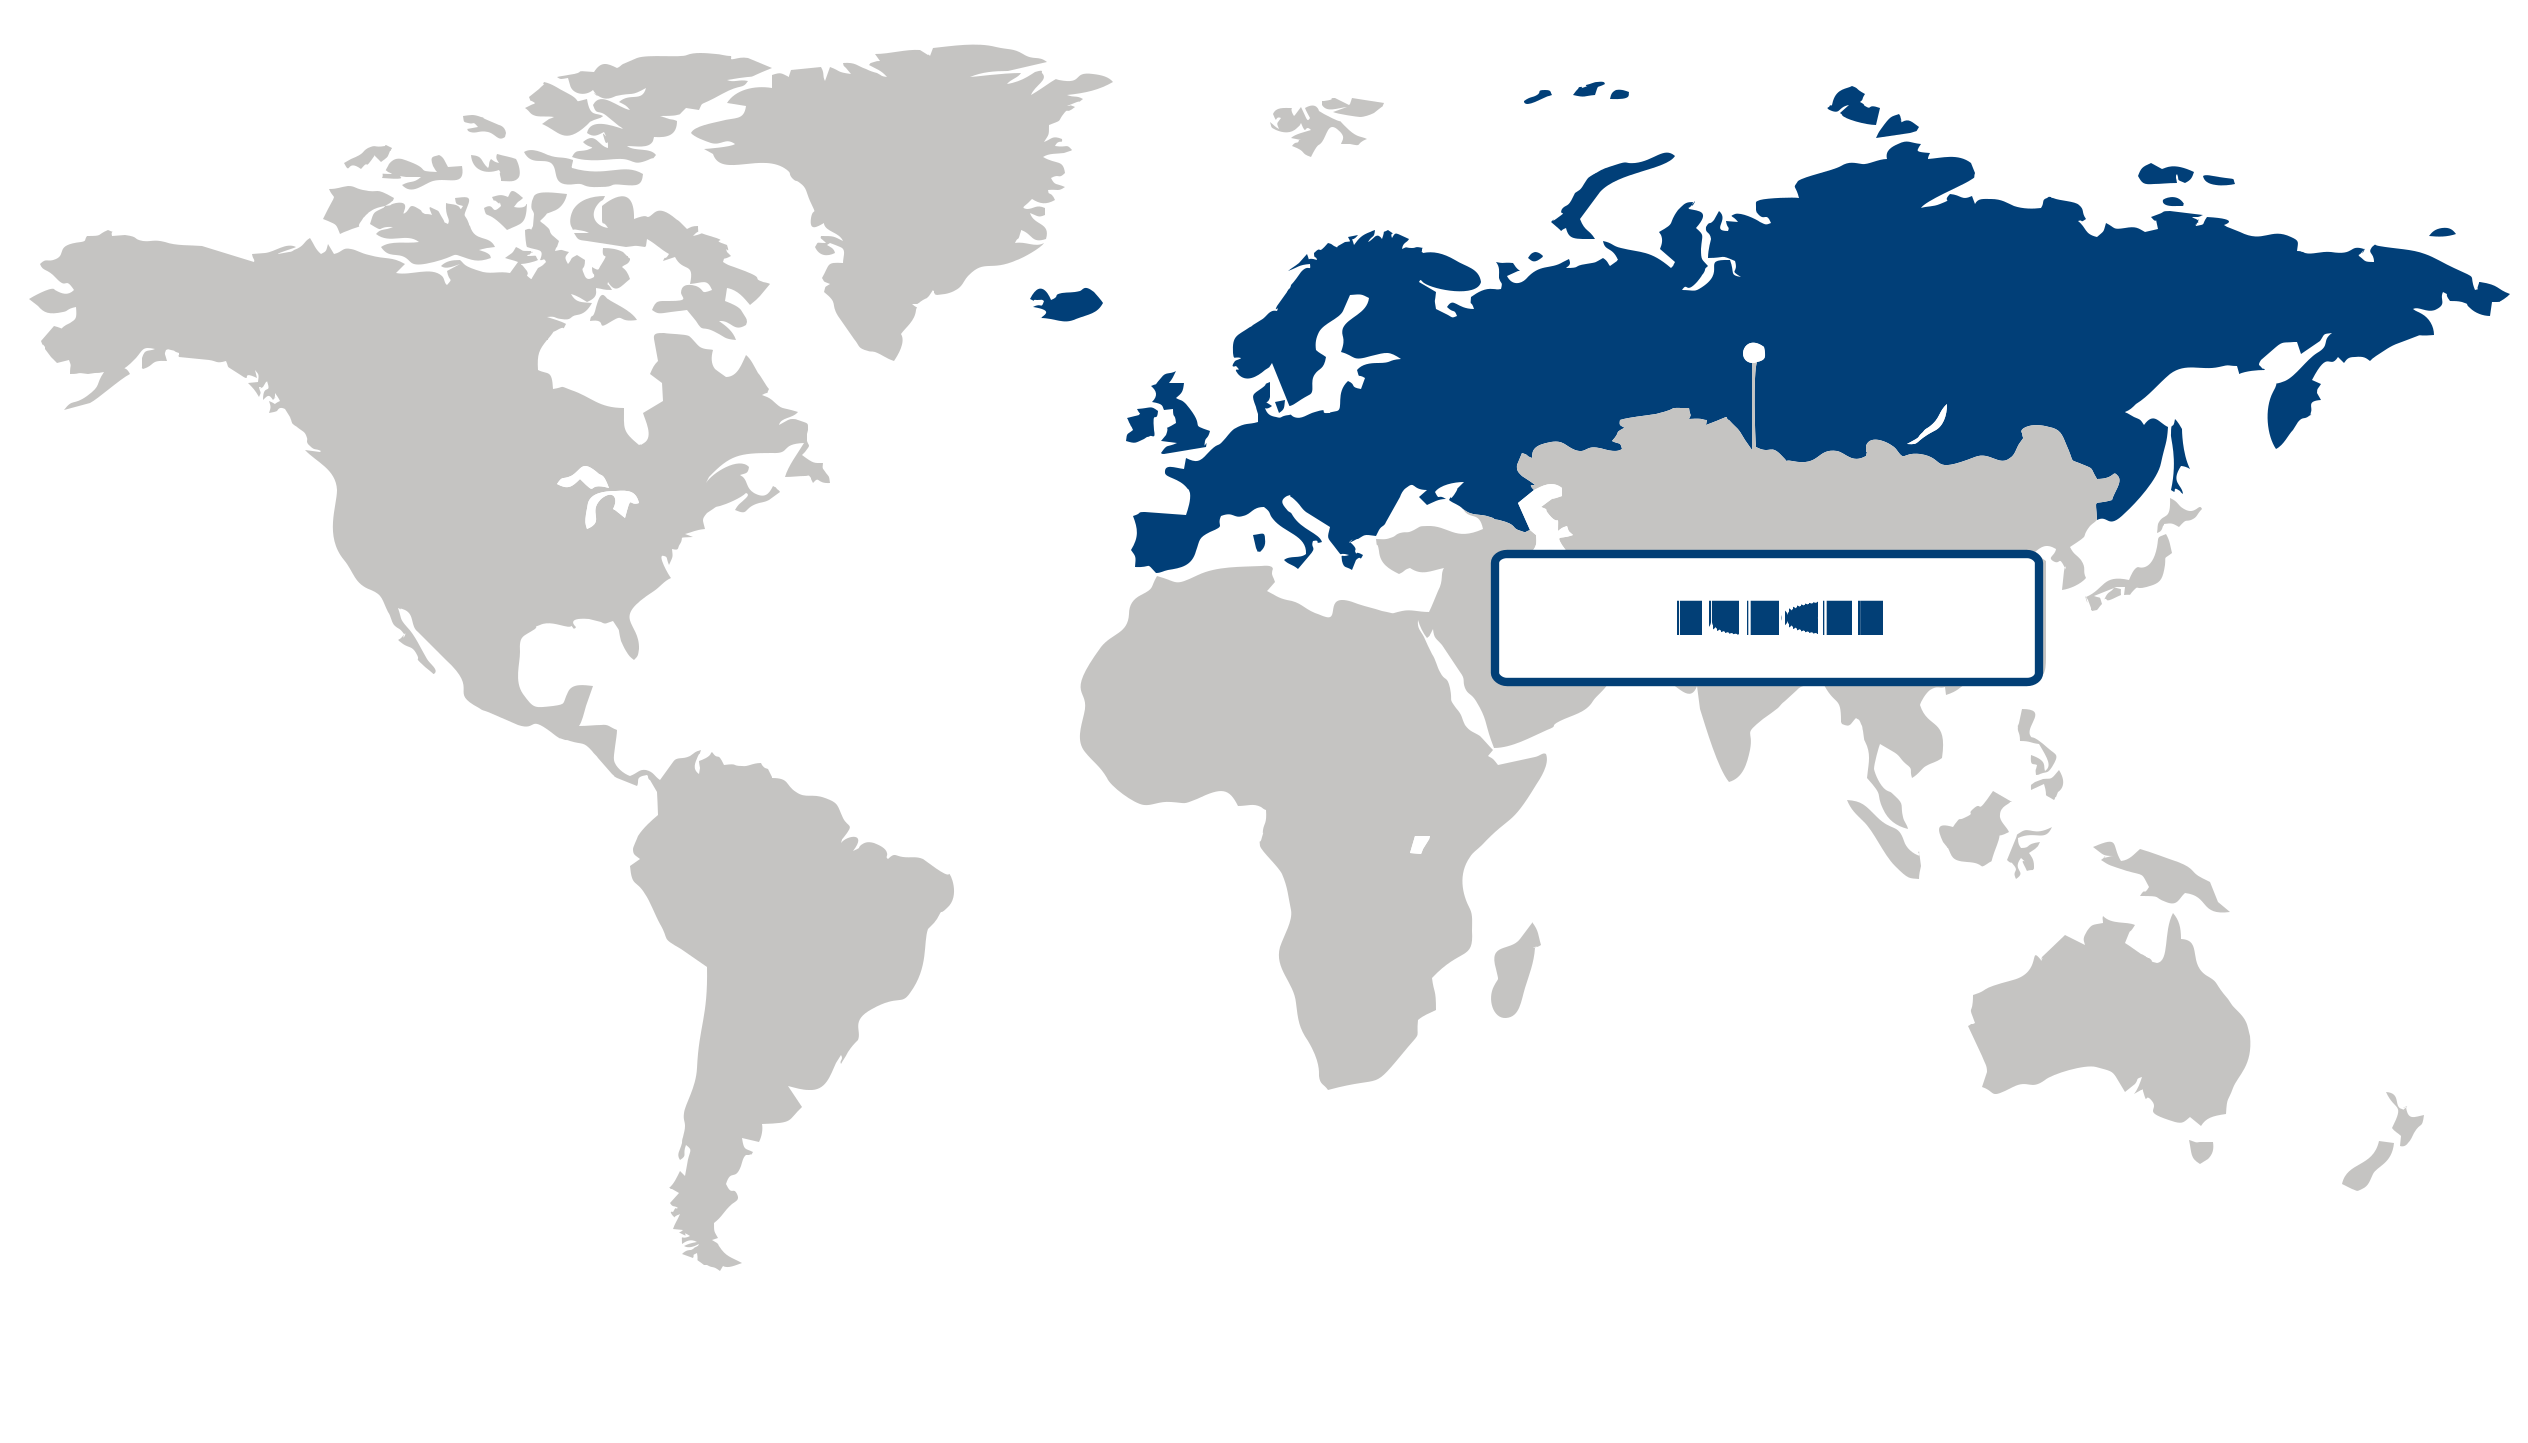
Statistiques du marché européen : En 2025, l’Europe a capté plus de 41 % du marché mondial des véhicules et équipements de déneigement aéroportuaire, confortant ainsi sa position de premier marché régional. Ce leadership s’explique principalement par les conditions hivernales rigoureuses du continent, conjuguées à des réglementations strictes en matière de sécurité opérationnelle aéroportuaire. Par exemple, l’Agence européenne de la sécurité aérienne (AESA) applique des normes de conformité rigoureuses exigeant des aéroports qu’ils maintiennent des pistes dégagées même par mauvais temps, ce qui stimule la demande de solutions de déneigement performantes. De plus, les aéroports européens adoptent de plus en plus d’équipements technologiquement sophistiqués et respectueux de l’environnement, témoignant d’une transition vers le développement durable et l’intégration numérique, comme le souligne le Centre aérospatial allemand (DLR). La robustesse des chaînes d’approvisionnement et l’excellence opérationnelle des fabricants régionaux renforcent encore la compétitivité du marché. À l’avenir, l’engagement constant de l’Europe en matière de sécurité et de protection de l’environnement garantit qu’elle restera un acteur majeur et en pleine expansion pour l’innovation et l’investissement dans le déneigement aéroportuaire. L’Allemagne est le pilier du marché européen des véhicules et équipements de déneigement aéroportuaire, grâce à son vaste réseau aéroportuaire et à ses fréquentes et abondantes saisons de fortes chutes de neige. Le ministère fédéral des Transports et des Infrastructures numériques impose des protocoles de déneigement rigoureux, contraignant des aéroports comme Francfort et Munich à investir massivement dans des équipements de pointe. Les principaux constructeurs allemands, tels que Schmidt Fahrzeugwerke, diversifient leur offre pour répondre à ces normes strictes, stimulant ainsi la compétitivité. Cette demande, induite par la réglementation, et l'expertise technique de l'Allemagne la positionnent comme un acteur incontournable, renforçant la croissance du marché européen. La France joue un rôle crucial sur le marché européen des véhicules et équipements de déneigement aéroportuaire grâce à ses aéroports stratégiques, notamment Charles de Gaulle et Lyon-Saint-Exupéry. La Direction générale de l'aviation civile (DGAC) applique des mesures de sécurité opérationnelle strictes, orientant les achats vers des flottes de déneigement hautement performantes et fiables. Les aéroports français accélèrent également l'adoption de modèles électriques et hybrides pour répondre aux objectifs environnementaux, comme le souligne le récent rapport de développement durable du groupe ADP. Cette double priorité accordée à la sécurité et au développement durable renforce l'influence de la France sur le marché et préserve l'avantage concurrentiel de l'Europe dans ce secteur. Analyse du marché nord-américain : L’Amérique du Nord s’est imposée comme la région à la croissance la plus rapide sur le marché des véhicules et équipements de déneigement aéroportuaire, enregistrant un TCAC robuste de 5,3 %. Cette expansion rapide est principalement due à d’importants travaux de modernisation des infrastructures aéroportuaires et à une priorité accrue accordée à l’optimisation de l’efficacité opérationnelle hivernale. Les investissements menés par la Federal Aviation Administration (FAA) dans l’amélioration des pistes et les initiatives étatiques visant à optimiser la réactivité du déneigement témoignent de l’engagement de la région à minimiser les perturbations de vol et les risques pour la sécurité en conditions hivernales rigoureuses. De plus, les avancées technologiques telles que le déploiement de systèmes automatisés de déneigement et d’équipements de dégivrage écologiques s’inscrivent dans les priorités de développement durable et les efforts de réduction des coûts opérationnels de l’Amérique du Nord. L’ensemble de ces facteurs positionne la région comme un pôle d’innovation et de résilience, attirant d’importants capitaux et accélérant l’adoption de solutions de déneigement de pointe dans les principaux aéroports. Les États-Unis jouent un rôle déterminant dans le leadership de l’Amérique du Nord sur le marché des véhicules et équipements de déneigement aéroportuaire. L'infrastructure aéroportuaire vaste et vieillissante du pays a incité les agences gouvernementales, notamment la Transportation Security Administration (TSA) et la FAA, à privilégier les projets de modernisation intégrant des technologies de déneigement sophistiquées. L'acquisition accrue de chasse-neige multifonctionnels et de véhicules de dégivrage de pointe par les grands aéroports comme Chicago O'Hare et Denver International témoigne d'une demande croissante de fiabilité opérationnelle durant la haute saison hivernale. Par ailleurs, la réglementation environnementale stricte appliquée par l'Agence de protection de l'environnement (EPA) encourage l'adoption d'équipements à faibles émissions, stimulant ainsi l'innovation chez les fabricants. Les investissements américains dans les systèmes numériques de surveillance de la neige améliorent la coordination logistique, réduisant les temps d'arrêt et les coûts d'exploitation, renforçant ainsi l'avantage concurrentiel de la région et les opportunités de marché en Amérique du Nord. Tendances du marché Asie-Pacifique : Le marché des véhicules et équipements de déneigement aéroportuaire en Asie-Pacifique a connu une croissance soutenue, portée par l'augmentation du trafic aérien dans les principaux aéroports régionaux et le développement des aéroports situés dans les régions froides du nord de la région. Cette croissance est alimentée par une importance accrue accordée à la sécurité et à l'efficacité opérationnelles durant l'hiver, ainsi que par l'évolution des cadres réglementaires imposant des normes strictes en matière de déneigement. Par ailleurs, l'intégration de technologies avancées, telles que la télématique et l'automatisation des engins de déneigement, gagne du terrain, notamment auprès des principaux exploitants aéroportuaires de Corée du Sud et du nord du Japon. Les rapports de l'Administration de l'aviation civile de Chine (CAAC) soulignent l'augmentation des investissements dans les équipements d'assistance au sol, témoignant d'efforts plus vastes de modernisation des infrastructures. Avec l'industrialisation en cours et la demande croissante de passagers, la région offre d'importantes perspectives de croissance aux fournisseurs spécialisés dans les solutions de déneigement innovantes et respectueuses de l'environnement, adaptées aux divers environnements aéroportuaires. Le Japon joue un rôle crucial sur le marché des véhicules et équipements de déneigement aéroportuaires de la région Asie-Pacifique, grâce à son vaste réseau d'aéroports situés dans des régions sujettes à d'importantes chutes de neige. La réglementation stricte du pays en matière de sécurité, appliquée par le ministère du Territoire, des Infrastructures, des Transports et du Tourisme (MLIT), a accru la demande de solutions de déneigement performantes et fiables, minimisant les perturbations des vols. Par exemple, Japan Airport Terminal Co., Ltd. a récemment annoncé des investissements dans des véhicules de déneigement multifonctions de nouvelle génération à propulsion électrique afin de réduire les émissions, illustrant ainsi une transition vers des opérations durables. Cela positionne le Japon comme un acteur majeur de l'innovation et de l'adoption des technologies de déneigement avancées, confortant ainsi son rôle de leader dans le maintien de la continuité de service des aéroports en hiver et renforçant de ce fait les perspectives d'un marché régional plus large. Le développement des infrastructures aéroportuaires chinoises, notamment dans les provinces septentrionales plus froides comme le Heilongjiang et la Mongolie-Intérieure, souligne sa présence croissante sur le marché Asie-Pacifique des véhicules et équipements de déneigement. L'Administration de l'aviation civile de Chine (CAAC) a encouragé des initiatives de modernisation axées sur l'amélioration des capacités de déneigement afin de faire face aux perturbations hivernales de plus en plus fréquentes. Les fabricants chinois accélèrent le développement de leurs produits, intégrant des systèmes de contrôle intelligents et améliorant la polyvalence des véhicules, comme en témoignent les derniers lancements de produits de Zoomlion Heavy Industry Science & Technology Co., Ltd. L'accent mis sur la mise en conformité avec les normes de sécurité aérienne actualisées et l'amélioration de l'efficacité opérationnelle de l'ensemble du réseau de transport chinois laisse présager un élargissement du marché, confortant ainsi la croissance modérée de la région Asie-Pacifique dans ce secteur.
Paramètre Amérique du Nord Asie-Pacifique Europe Amérique latine Moyen-Orient et Afrique
Pôle d’innovationiÉchelleÉmergentEn développement Avancé
Région sensible aux coûtsiÉchelleFaibleMoyen Élevé
Environnement réglementaireiÉchelleRestrictifNeutre Favorable
Facteurs de demandeiÉchelleFaibleModérée Forte
Stade de développementiÉchelleÉmergentEn développement Développé
Taux d’adoptioniÉchelleFaibleMoyen Élevé
Nouveaux entrants / StartupsiÉchellePeu nombreuxModérée Nombreux
Indicateurs macroéconomiquesiÉchelleFaibleStables Forte
🔒 Need data on a specific country or region? Individual country/region reports are available at discounted pricing. Se renseigner avant l’achat

Marché des véhicules et équipements de déneigement aéroportuaire Part (%), par Source d'alimentation, 2026

Diesel
Électrique
Hybride

Allez au-delà du graphique et accédez à des informations complètes et à des tableaux de données

Demander un rapport d’échantillon gratuit
Analyse par source d'énergie Le segment diesel détenait la plus grande part du marché des véhicules et équipements de déneigement aéroportuaires en 2025, porté par la demande de puissance élevée et fiable dans des conditions d'enneigement extrêmes. Les moteurs diesel restent privilégiés en raison de leur robustesse et de leur capacité à maintenir des performances constantes lors d'opérations intensives et prolongées, essentielles au respect des normes de sécurité aéroportuaires. Les organismes de réglementation, tels que la Federal Aviation Administration (FAA), insistent sur la fiabilité opérationnelle par mauvais temps, renforçant ainsi la pertinence du diesel. La durabilité intrinsèque et les vastes réseaux de service après-vente des équipements diesel séduisent les exploitants aéroportuaires qui privilégient la disponibilité et la réactivité. Ce segment offre des avantages stratégiques, notamment des chaînes d'approvisionnement établies et un service après-vente performant, profitant aux acteurs établis comme aux nouveaux entrants désireux d'innover en matière de normes d'émissions. Face aux exigences croissantes du déneigement aéroportuaire, les véhicules diesel demeureront indispensables pour leur fiabilité, compte tenu de l'évolution des contraintes environnementales et opérationnelles. Analyse par type d'utilisation Les véhicules de déneigement dédiés représentaient la plus grande part du marché des véhicules et équipements de déneigement aéroportuaires en 2025, stimulés par le besoin d'un déneigement spécialisé des pistes afin de minimiser les retards de vols. Ces machines spécialement conçues répondent aux protocoles de sécurité rigoureux des aéroports en offrant une précision et une efficacité adaptées aux conditions des pistes. Les clients privilégient de plus en plus les équipements dédiés pour un déneigement rapide des surfaces critiques côté piste, grâce aux progrès réalisés en matière de surveillance des équipements et d'intégration télématique, comme l'indiquent les communiqués de presse du leader du secteur, Volvo Construction Equipment. Le cadre réglementaire strict, imposé par des agences telles que la Transportation Security Administration (TSA), met l'accent sur la disponibilité opérationnelle, renforçant ainsi le statut des véhicules dédiés. Ce segment offre des opportunités d'innovation en matière d'automatisation et de développement durable, attirant aussi bien les entreprises établies que les jeunes pousses dynamiques. Son orientation vers l'entretien des infrastructures aéroportuaires critiques garantit une demande soutenue malgré la complexité croissante du trafic aérien. Analyse par utilisateur final Les aéroports commerciaux représentaient la plus grande part du marché des véhicules et équipements de déneigement aéroportuaire en 2025, soutenue par la hausse du trafic aérien et des exigences strictes en matière de sécurité opérationnelle. L'augmentation du nombre de passagers accentue la nécessité d'un déneigement rapide et efficace, impactant directement la planification des vols et les temps d'escale. Des organismes comme l'Association du transport aérien international (IATA) militent pour le respect des normes internationales de sécurité et d'environnement, encourageant ainsi les investissements des aéroports commerciaux dans des technologies de déneigement de pointe. Ce secteur témoigne d'une attention accrue portée aux exigences réglementaires et à l'expérience des voyageurs, les autorités aéroportuaires adoptant des solutions innovantes de gestion de flotte et d'équipements respectueux de l'environnement, mises en avant dans les rapports de responsabilité sociale des entreprises de grands exploitants aéroportuaires tels que le groupe Schiphol. Pour les acteurs stratégiques, les aéroports commerciaux représentent un marché concentré, propice à des innovations à grande échelle. Ce secteur demeure essentiel à mesure que le trafic aérien se redresse et que les impératifs de sécurité persistent.
Segment Sous-segment Segment le plus important Segment à la croissance la plus rapide
Source d'alimentation Diesel, électrique, hybride
Type d'utilisation Véhicules de déneigement dédiés, véhicules polyvalents, équipements montés sur camion
Utilisation finale Aéroports commerciaux, aéroports privés, aéroports militaires
Type d'équipement Chasse-neige, souffleuses à neige, équipements de dégivrage, dameuses
Recherche personnalisée

Accédez à des analyses adaptées à votre entreprise grâce à nos études de marché personnalisées.

Cliquez pour obtenir votre rapport personnalisé dès maintenant.

Demander une personnalisation →
Paysage concurrentiel

Paysage concurrentiel et positionnement sur le marché

Parmi les principaux acteurs du marché des véhicules et équipements de déneigement aéroportuaire figurent JCB, Komatsu, Volvo Construction Equipment, Wirtgen Group, Terex Corporation, Caterpillar, Doosan Infracore, Hitachi Construction Machinery, Liebherr et Bobcat Company. Ces entreprises dominent le marché grâce à un solide héritage d'excellence en ingénierie et à une offre de produits spécialisés, adaptés aux exigences rigoureuses des environnements aéroportuaires. Leur présence géographique, avec des centres de production établis en Europe, en Amérique du Nord et en Asie, est le gage de leur influence mondiale. Leur réputation est renforcée par des réseaux de concessionnaires performants et un service après-vente complet, essentiels pour les opérations qui requièrent une fiabilité élevée et une grande réactivité lors d'épisodes neigeux. Le paysage concurrentiel est marqué par une intégration croissante de technologies de pointe telles que l'automatisation, la télématique et les systèmes de propulsion écoénergétiques, afin d'acquérir des avantages stratégiques. Les leaders du marché privilégient fréquemment le développement collaboratif de produits et les acquisitions ciblées pour élargir leur gamme d'équipements et accélérer l'innovation. Parallèlement, les investissements en R&D contribuent au perfectionnement de machines multifonctionnelles capables de réaliser diverses tâches de déneigement aéroportuaire, renforçant ainsi leur différenciation. Ces évolutions garantissent une compétitivité durable, les entreprises tirant parti des alliances stratégiques pour étendre leur présence géographique et consolider leurs chaînes d'approvisionnement face aux défis opérationnels croissants liés aux conditions climatiques extrêmes. Recommandations stratégiques et opérationnelles pour les acteurs régionaux En Amérique du Nord, capitaliser sur les partenariats avec les principales autorités aéroportuaires et les entreprises technologiques peut accélérer l'adoption de systèmes intelligents de déneigement. Mettre l'accent sur la personnalisation des équipements pour tenir compte des variations climatiques régionales et des normes réglementaires renforcera leur adéquation au marché. Les acteurs asiatiques devraient s'attacher à exploiter les nouvelles capacités de l'ingénierie numérique et de l'Internet des objets (IoT) pour développer des solutions rentables et évolutives pour les aéroports régionaux en expansion. S'associer à des équipementiers internationaux peut faciliter le transfert de technologies et renforcer leur crédibilité. Les opérateurs européens pourraient bénéficier de l'intégration de technologies durables et à faibles émissions dans leurs gammes de produits, afin de se conformer aux réglementations environnementales strictes. Les collaborations axées sur des plateformes d'innovation partagées peuvent accélérer les cycles de développement et améliorer leur positionnement concurrentiel.
Entreprise Part de marché Chiffre d’affaires de l’entreprise TCAC du chiffre d’affaires (%) Portefeuille de produits Présence géographique Focus sur l’innovation / R&D Développements stratégiques
Aucune information sur les entreprises disponible.
🔒 Cette section est disponible en achat séparé. Achetez uniquement les données dont vous avez besoin. Se renseigner avant l’achat
Personnalisation du rapport

Personnaliser votre rapport

Découvrez des exemples de personnalisation de ce rapport selon différents besoins de recherche, notamment des segments personnalisés, des sujets ou chapitres supplémentaires et des rapports associés. Cliquez sur une section de la roue ou sur son repère numéroté pour découvrir les options disponibles.

1 Personnalisé Segments 2 Personnalisé TOC 3 Associés Rapports

Marché des véhicules et équipements de déneigement aéroportuaire — Segments personnalisés

Segment Sous-segment
Aucune donnée de segment disponible.

Marché des véhicules et équipements de déneigement aéroportuaire — Table des matières personnalisée

Chapitre personnalisé Chapter Details
Aucune donnée de table des matières personnalisée disponible.

Besoin d’une autre lecture des données ?

Demander une recherche personnalisée
FAQ

Foire aux questions

Quelle est la valeur projetée du secteur des véhicules et équipements de déneigement aéroportuaire d'ici 2035 ?

Le marché des véhicules et équipements de déneigement aéroportuaire devrait passer de 1,09 milliard USD en 2025 à 1,74 milliard USD d'ici 2035, avec un TCAC de plus de 4,8 % entre 2026 et 2035.

Dans quelle région le marché des véhicules et équipements de déneigement aéroportuaire est-il le plus concentré ?

La région Europe a dominé environ 41 % des revenus en 2025, sous l'effet des conditions hivernales rigoureuses et des réglementations strictes en matière de sécurité opérationnelle des aéroports en Europe.

Quelle région affiche la plus forte croissance annuelle dans le secteur des véhicules et équipements de déneigement aéroportuaire ?

La région Amérique du Nord connaîtra une croissance annuelle composée d'environ 5,3 % entre 2026 et 2035, soutenue par la modernisation des infrastructures aéroportuaires et une attention accrue portée à l'efficacité opérationnelle hivernale en Amérique du Nord.

Comment se porte le segment diesel dans l'industrie des véhicules et équipements de déneigement aéroportuaire ?

Le segment diesel a conservé sa position de leader sur le marché des véhicules et équipements de déneigement aéroportuaire, porté par la demande de puissance élevée et fiable dans des conditions d'enneigement extrêmes.

Quelle part du segment des véhicules de déneigement dédiés représente le marché des véhicules et équipements de déneigement aéroportuaires en 2025 ?

Le segment des véhicules de déneigement spécialisés représentait la part majoritaire du marché en 2025, sous l'impulsion du besoin de déneigement spécialisé des pistes afin de minimiser les retards de vols.

Quel est le segment des aéroports commerciaux qui enregistre la plus forte adoption au sein de l'industrie des véhicules et équipements de déneigement aéroportuaire ?

Le segment des aéroports commerciaux a dominé le marché des véhicules et équipements de déneigement aéroportuaire en 2025, en raison de l'augmentation du trafic aérien et des exigences strictes en matière de sécurité opérationnelle.

À quel moment le sous-segment des chasse-neige est-il devenu le plus important sous-segment du segment des types d'équipements du secteur des véhicules et équipements de déneigement aéroportuaire ?

Le segment des chasse-neige détenait la plus grande part de marché en 2025, grâce à l'adoption généralisée des chasse-neige pour les opérations de déneigement primaires.

Quelles sont les entreprises qui stimulent la croissance du secteur des véhicules et équipements de déneigement aéroportuaire ?

Les principaux acteurs du marché des véhicules et équipements de déneigement aéroportuaire comprennent JCB (Royaume-Uni), Komatsu (Japon), Volvo Construction Equipment (Suède), Wirtgen Group (Allemagne), Terex Corporation (États-Unis), Caterpillar (États-Unis), Doosan Infracore (Corée du Sud), Hitachi Construction Machinery (Japon), Liebherr (Allemagne), Bobcat Company (États-Unis).
Témoignages

Nos clients

"Félicitations à l’équipe pour avoir fourni des informations aussi détaillées. L’analyse complète et les recommandations stratégiques ont joué un rôle essentiel dans l’amélioration de notre avantage concurrentiel."

Business Development Head
Terma A/S

"Nous avons été très impressionnés par la qualité des informations de marché fournies par Fundamental Business Insights & Consulting. Le rapport a constitué un atout majeur dans notre processus décisionnel."

Safety Manager
The Aerospace Corporation

"La profondeur des informations fournies a dépassé nos attentes et nous a permis d’obtenir une compréhension complète des tendances actuelles du marché et des perspectives futures."

Procurement Officer
Kongsberg Gruppen
LA RECHERCHE À L’ORIGINE DE CE RAPPORT

Notre équipe de recherche et notre méthodologie

Chaque rapport de Fundamental Business Insights est élaboré par une équipe de recherche spécialisée dans son secteur, validé au moyen d’une méthodologie structurée combinant des recherches primaires et secondaires, puis vérifié afin d’en garantir l’exactitude avant de vous être remis.

DOMAINE DE RECHERCHE DE CE RAPPORT
Aérospatiale et défense
Présentation de l’équipe de recherche

Ce rapport a été préparé par l’équipe de recherche Aérospatiale et Défense de Fundamental Business Insights, spécialisée dans les marchés mondiaux de l’aérospatiale, de la défense, de l’aviation et des technologies spatiales. L’équipe suit les programmes de modernisation de la défense, les développements de l’aviation commerciale, la fabrication aérospatiale, les achats gouvernementaux, les technologies émergentes, les exigences réglementaires, les développements géopolitiques, la résilience des chaînes d’approvisionnement et les tendances d’investissement à long terme. L’étude combine des échanges avec les fabricants aérospatiaux, entreprises de défense, fournisseurs de technologies et de composants et experts avec les rapports d’entreprise, publications gouvernementales, autorités réglementaires, associations professionnelles et revues techniques.

Préparé par l’équipe Aerospace & Defence de recherche
10+Secteurs industriels
100+Pays analysés
5-7Jours standard
Livraison
13.8K+Rapports de recherche
Publiés
On-DemandRecherche personnalisée
Disponible
6Mois de support d’analyste
Support
PDF + XLSFormats de livraison du rapport
Confiance et conformité
D&B D-U-N-S
Conforme au RGPD et au CCPA
Certifié ISO 9001 (ISO 9001:2015)
Chiffrement SSL
Paiements sécurisés
Gestion confidentielle
Intelligence de recherche
Réseau de recherche primaire
Sources secondaires
Direction générale
Experts produits et technologies
Responsables de la fabrication et des opérations
Professionnels des achats et de la chaîne d’approvisionnement
Dirigeants commerciaux et ventes
Partenaires de distribution et réseaux de distribution
Acheteurs d’entreprise et utilisateurs finaux
Consultants industriels et experts réglementaires
Processus de recherche et assurance qualité
01
Collecte des données
Informations vérifiées recueillies grâce à des recherches primaires et secondaires.
02
Triangulation des données
Validation croisée à l’aide de plusieurs sources de données indépendantes.
03
Modélisation des prévisions
Estimations du marché élaborées à partir des tendances historiques et de modèles analytiques.
04
Validation par les analystes
Les résultats sont examinés par des experts du domaine afin d’en garantir l’exactitude et la cohérence.
05
Révision éditoriale et qualité
Vérifications éditoriales, qualitatives et de conformité finales avant publication.
06
Publication finale
Publié après la réussite du processus de contrôle interne.
Couverture du rapport
Évaluation du marché
  • Taille et prévisions du marché
  • Segmentation du marché
  • Analyse régionale
  • Facteurs de croissance et défis
  • Dynamique du marché
🏢 Intelligence concurrentielle
  • Paysage concurrentiel
  • Profils des entreprises
  • Benchmarking concurrentiel
  • Fusions et acquisitions
  • Analyse des parts de marché ou stratégies des principales entreprises
🔍 Analyse stratégique
  • Analyse de la chaîne de valeur
  • Les cinq forces de Porter
  • Analyse PESTLE
  • Tendances des prix
  • Analyse de l’offre et de la demande
🚀 Perspectives futures
  • Paysage technologique
  • Paysage réglementaire
  • Paysage des investissements et du financement
  • Opportunités émergentes
  • Perspectives futures du marché
Vous avez une question concernant ce rapport ou besoin d’un périmètre personnalisé ?
Demander une personnalisation

Souhaitez-vous adapter ces données à votre question précise ?

Indiquez-nous les segments, régions ou concurrents à analyser ; un analyste confirmera le périmètre avant le début du travail personnalisé.

Parler à un analyste →