Dimensioni e previsioni di crescita del mercato dei sistemi di controllo delle emissioni marine per il periodo 2027-2036, per segmenti (carburante, tecnologia, applicazione), andamento della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato dei sistemi di controllo delle emissioni marine aveva un valore di 14,87 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,16% dal 2027 al 2036, superando i 32,58 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato in 15,9 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato dei sistemi di controllo delle emissioni marine Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026 l'Europa deteneva la quota maggiore, grazie a rigide normative sulle emissioni, a infrastrutture di trasporto marittimo consolidate e a forti investimenti nelle tecnologie di decarbonizzazione del settore.
- Si prevede che la regione Asia-Pacifico crescerà più rapidamente grazie all'espansione del commercio marittimo, all'aumento dell'attività navale, agli investimenti nella cantieristica navale e al rigoroso rispetto delle normative ambientali, che favoriscono l'adozione di nuove tecnologie.
Dinamiche del segmento
- Nel 2026, gli scrubber rappresentavano il 61,48% del mercato perché riducono efficacemente le emissioni di ossidi di zolfo, consentendo al contempo alle navi di continuare a utilizzare combustibili marini convenzionali e di rispettare le normative internazionali sulle emissioni.
- Si prevede che il segmento dei carburanti ibridi crescerà più rapidamente, poiché le compagnie di navigazione adottano sempre più soluzioni di propulsione più pulite che migliorano l'efficienza del carburante, riducono le emissioni e supportano i requisiti di conformità ambientale in continua evoluzione.
Fattori trainanti dell’espansione del mercato
- Le rigide normative sulle emissioni marittime stanno accelerando l'adozione di sistemi di depurazione e controllo dei gas di scarico.
- L'espansione del commercio marittimo globale sta incrementando la diffusione delle tecnologie di controllo delle emissioni.
- La modernizzazione della flotta navale impone l'integrazione di sistemi avanzati di monitoraggio delle emissioni.
Principali partecipanti al mercato
- Tra le principali aziende operanti nel mercato dei sistemi di controllo delle emissioni marine figurano Wärtsilä Corporation (Finlandia), Alfa Laval AB (Svezia), Valmet Oyj (Finlandia), Fuji Electric Co., Ltd. (Giappone), Yara International ASA (Norvegia), MAN Energy Solutions SE (Germania), Clean Marine AS (Norvegia), Ecospray Technologies S.r.l. (Italia), CR Ocean Engineering LLC (Stati Uniti) e Babcock & Wilcox Enterprises, Inc. (Stati Uniti).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 14,87 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 15,9 miliardi di dollari
- Dimensioni previste del mercato: 32,58 miliardi di dollari entro il 2036
- Previsioni di crescita: Tasso di crescita annuo composto (CAGR) dell'8,16% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Europa
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavi principale: MDO (Carburante) | Scrubber (Tecnologia) | Commerciale (Applicazione)
- Segmento di opportunità emergenti: Ibrido (Carburante) | ESP (Tecnologia) | Offshore (Applicazione)
Fattori di crescita del mercato e tendenze del settore
Le rigide normative sulle emissioni marittime stanno accelerando l'adozione di sistemi di depurazione e controllo dei gas di scarico.
Requisiti ambientali più stringenti per il trasporto marittimo commerciale stanno incoraggiando gli armatori a investire in tecnologie che riducano le emissioni atmosferiche e supportino la conformità normativa. Questi standard in continua evoluzione stimoleranno la crescita del mercato dei sistemi di controllo delle emissioni marine, poiché gli operatori navali installeranno sempre più spesso sistemi di depurazione dei gas di scarico, apparecchiature per la riduzione delle emissioni e soluzioni integrate per la conformità su navi nuove ed esistenti. Cresce anche la domanda di sistemi in grado di mantenere l'efficienza operativa, rispettando al contempo gli obblighi ambientali previsti dai diversi quadri normativi internazionali e regionali.
L'espansione del commercio marittimo globale sta incrementando la diffusione delle tecnologie di controllo delle emissioni.
La continua crescita del trasporto marittimo internazionale di merci sta espandendo la flotta operativa globale, creando una maggiore domanda di soluzioni di bordo per la conformità ambientale. Il mercato dei sistemi di controllo delle emissioni marine sta beneficiando di questa tendenza, poiché l'aumento dell'attività navale richiede tecnologie efficaci in grado di gestire le emissioni senza interrompere le operazioni di trasporto marittimo commerciale. Gli operatori di flotta stanno integrando apparecchiature avanzate per il controllo delle emissioni su navi mercantili, petroliere e portacontainer per garantire operazioni affidabili e al contempo rispettare gli standard ambientali lungo diverse rotte commerciali.
La modernizzazione della flotta navale impone l'integrazione di sistemi avanzati di monitoraggio delle emissioni.
I programmi di rinnovamento della flotta in corso stanno incoraggiando l'integrazione di tecnologie digitali che migliorano le prestazioni delle navi, la conformità ambientale e la trasparenza operativa. Questo sviluppo stimolerà la domanda del mercato dei sistemi di controllo delle emissioni marine, poiché le navi moderne utilizzano sempre più sistemi integrati di monitoraggio delle emissioni in grado di misurare continuamente le prestazioni dei gas di scarico e di supportare i requisiti di reporting automatizzato. Le soluzioni di monitoraggio avanzate consentono inoltre agli operatori di ottimizzare il funzionamento delle apparecchiature, semplificare la pianificazione della manutenzione e mantenere registri accurati delle prestazioni ambientali durante l'intero ciclo operativo della nave.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| Normative e conformità sulle emissioni marine | 0.03 | A breve termine (≤ 2 anni) | Europa, Nord America | Alto | Veloce |
| Tecnologie avanzate di depurazione e catalizzazione | 0.028 | Medio termine (2–5 anni) | Medio | Moderare | |
| Espansione del commercio marittimo nelle economie emergenti | 0.019 | A lungo termine (oltre 5 anni) | Asia Pacifico, America Latina (ricadute: MEA) | Basso | Moderare |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
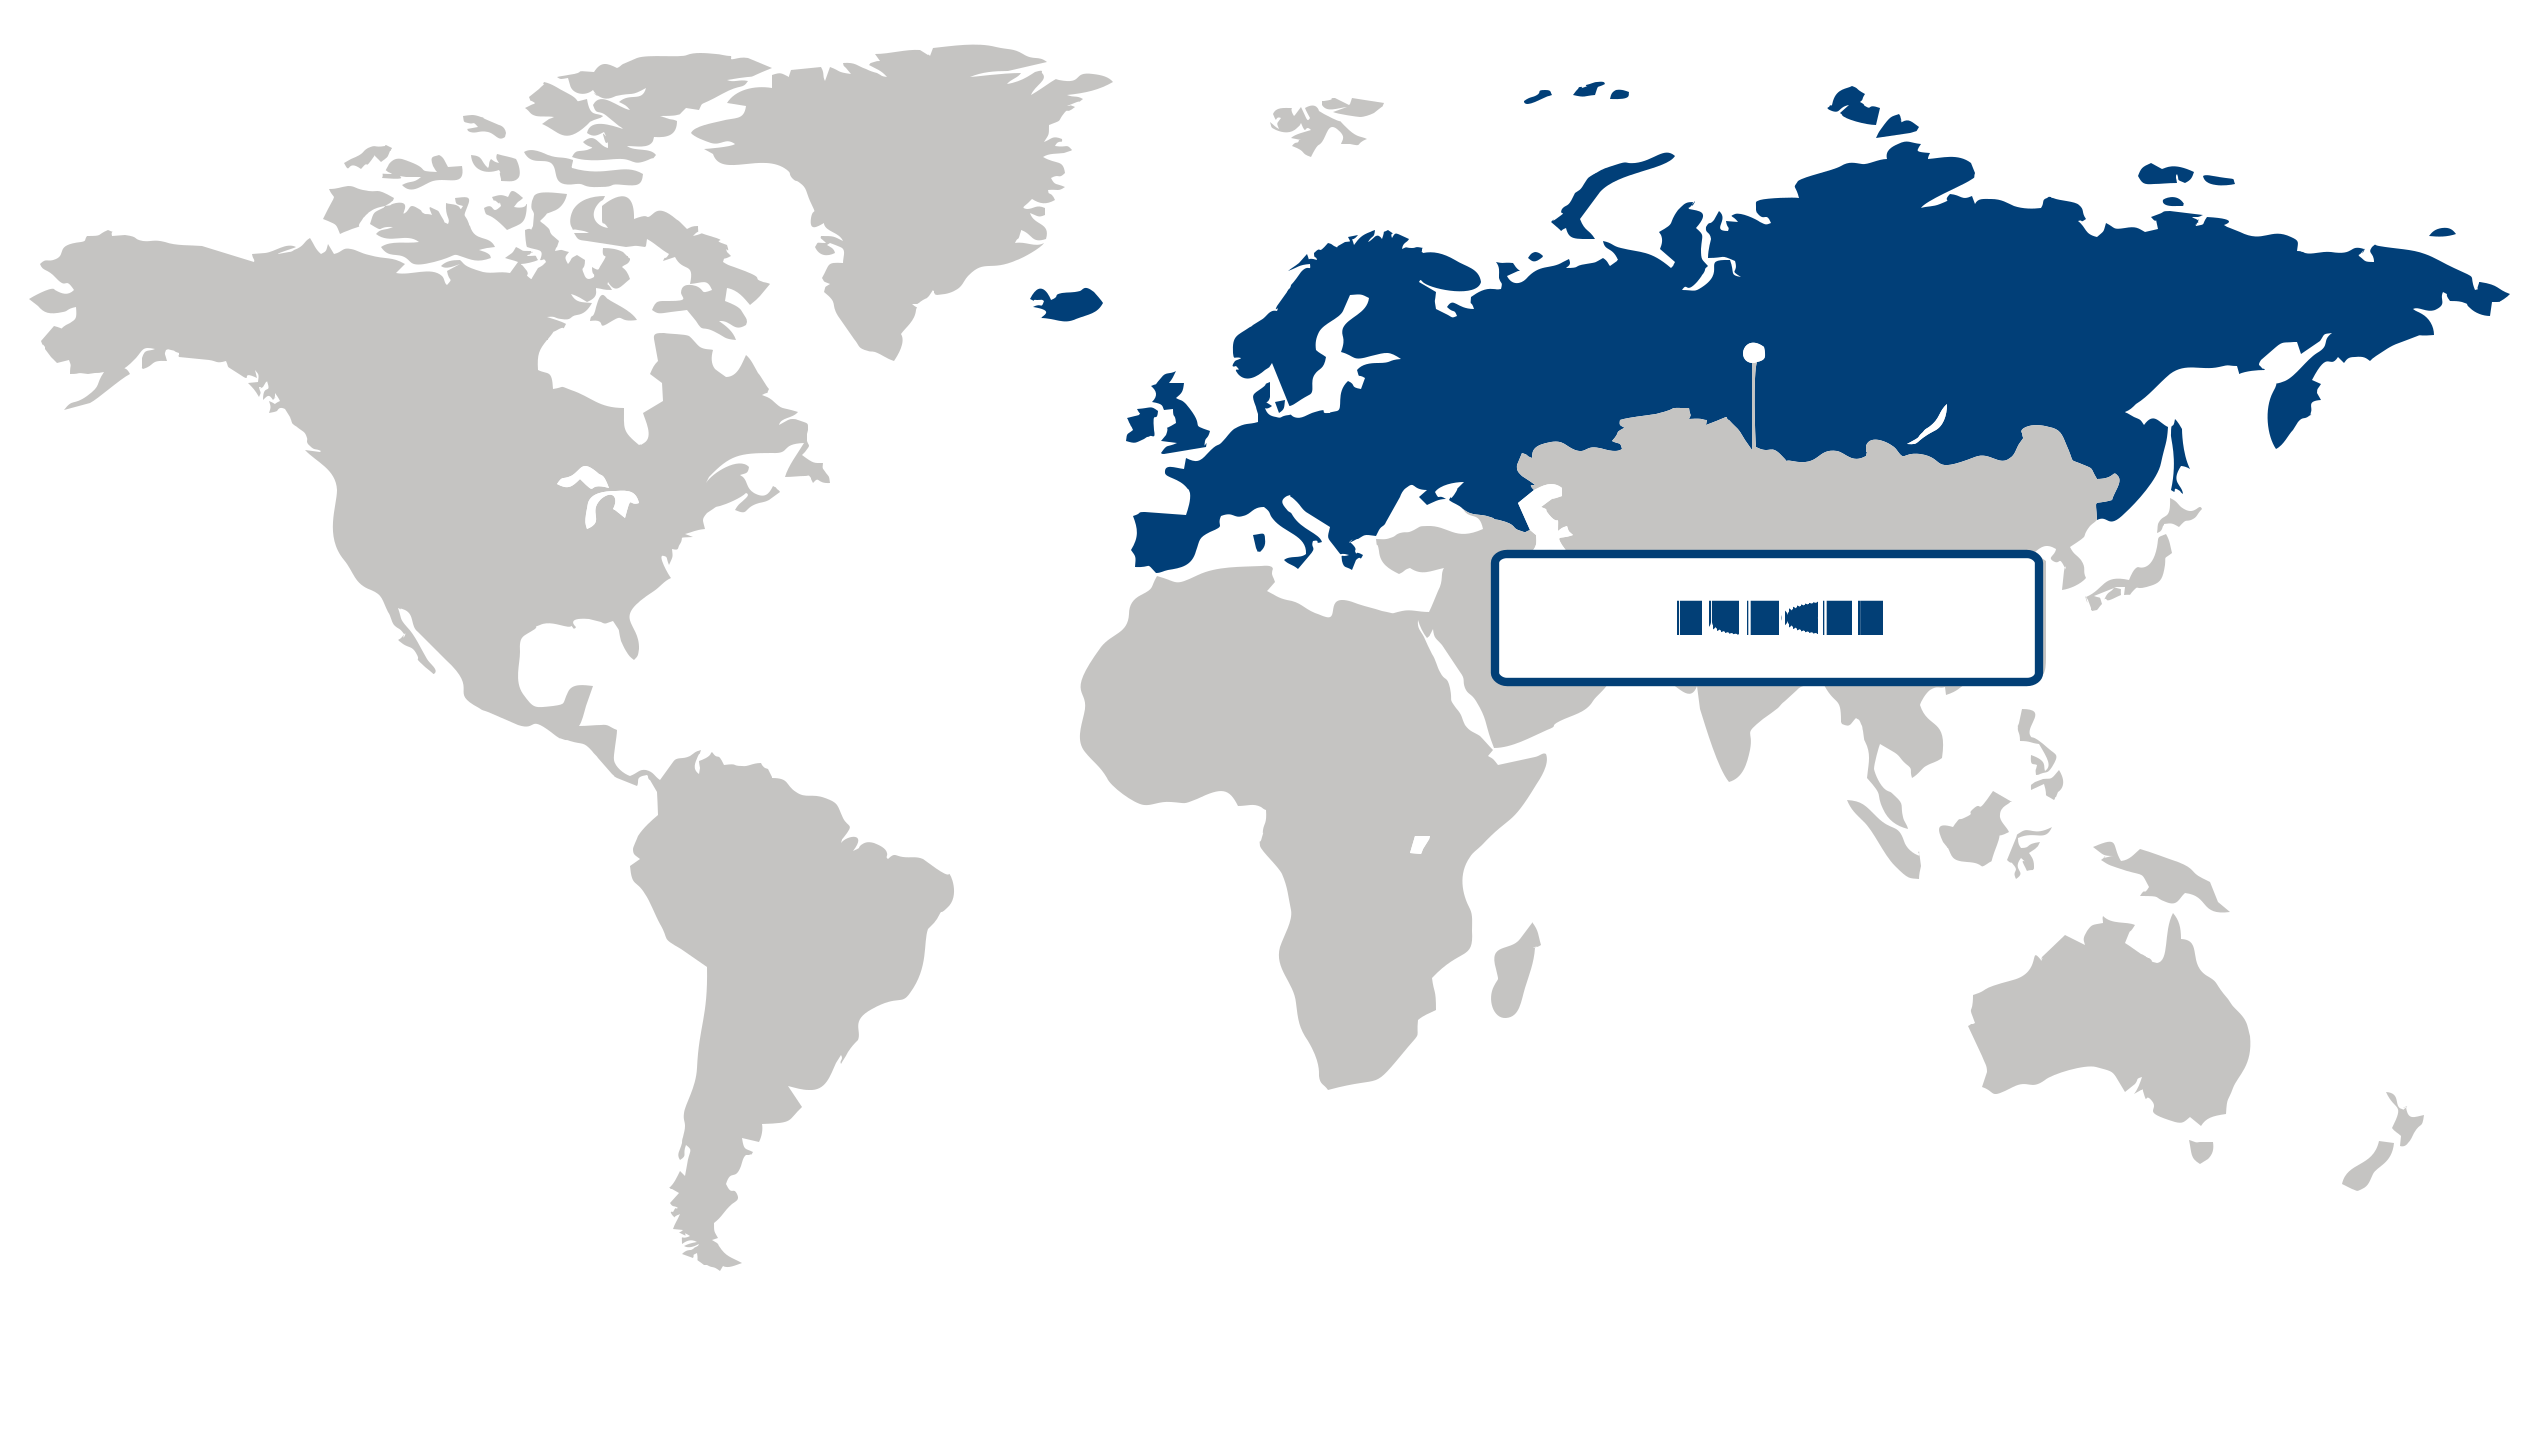
Europa (regione più grande)
Nel 2026, l'Europa deteneva la quota maggiore del mercato dei sistemi di controllo delle emissioni marine, grazie alle rigorose normative ambientali della regione e alla costante attenzione alla riduzione delle emissioni derivanti dal trasporto marittimo. I severi requisiti per il controllo degli ossidi di zolfo, degli ossidi di azoto e di altri inquinanti stanno incoraggiando armatori e operatori navali a investire in tecnologie per la riduzione delle emissioni. Il consolidato settore marittimo e l'estesa infrastruttura portuale della regione contribuiscono ulteriormente alla domanda di soluzioni conformi per il controllo delle emissioni marine. Inoltre, la crescente attenzione alla decarbonizzazione del settore marittimo e a operazioni navali più pulite sta promuovendo una maggiore adozione di tecnologie avanzate per il trattamento dei gas di scarico e il monitoraggio delle emissioni.
Asia Pacifico (regione a più rapida crescita)
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida nel mercato dei sistemi di controllo delle emissioni marine, grazie all'espansione del commercio marittimo e alla crescente importanza del rispetto delle normative ambientali nel settore navale della regione. L'aumento dell'attività navale e gli investimenti nelle infrastrutture portuali e cantieristiche stanno creando una base installata più ampia che richiede soluzioni efficienti per la gestione delle emissioni. Gli sforzi normativi per migliorare la qualità dell'aria marina, unitamente alla crescente consapevolezza delle prestazioni ambientali, stanno incoraggiando gli armatori a modernizzare le navi esistenti e a integrare le tecnologie di controllo delle emissioni nelle nuove costruzioni. Si prevede che l'ecosistema marittimo in espansione nella regione e i continui investimenti in trasporti più puliti rafforzeranno l'adozione di tali tecnologie nel trasporto marittimo commerciale e nelle relative applicazioni marine.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
NOI.
Modernizzazione della conformità della flottaIl mercato statunitense dei sistemi di controllo delle emissioni marine è sostenuto dagli ammodernamenti della flotta, in linea con le mutevoli esigenze ambientali e gli obiettivi di efficienza operativa. Gli armatori statunitensi investono sempre più in tecnologie integrate per la riduzione delle emissioni, che minimizzano i tempi di inattività e al contempo supportano le prestazioni delle navi a lungo termine.
Germania
Ristrutturazioni guidate dall'ingegneriaLa Germania pone l'accento su soluzioni avanzate per il controllo delle emissioni marine delle navi commerciali sottoposte a interventi di efficientamento energetico e al miglioramento della conformità ambientale. I fornitori tedeschi di apparecchiature si concentrano su sistemi modulari, monitoraggio digitale e integrazione affidabile con le infrastrutture esistenti di propulsione e scarico delle navi.
Giappone
Integrazione efficiente delle imbarcazioniIl Giappone privilegia tecnologie compatte ed efficienti dal punto di vista energetico per il controllo delle emissioni marine, adatte ai moderni programmi di costruzione navale e di rinnovamento della flotta. Le aziende giapponesi continuano a perfezionare l'affidabilità e le prestazioni del ciclo di vita dei sistemi per soddisfare le aspettative operative nel settore del trasporto marittimo nazionale e internazionale.
Corea del Sud
Adozione di tecnologie nei cantieri navaliLa Corea del Sud rafforza il mercato dei sistemi di controllo delle emissioni marine attraverso l'integrazione di tecnologie avanzate per la riduzione delle emissioni durante la costruzione delle navi. I cantieri navali sudcoreani collaborano sempre più spesso con i fornitori di apparecchiature per ottimizzare la conformità, l'efficienza dell'installazione e le prestazioni di manutenzione a lungo termine.
Francia
Operazioni marittime sostenibiliLa Francia promuove sistemi di controllo delle emissioni marine che favoriscono un trasporto marittimo più pulito, sia per le flotte commerciali che per quelle passeggeri. Gli operatori francesi danno priorità alle tecnologie che riducono le emissioni, mantenendo al contempo la flessibilità operativa e il rispetto degli standard ambientali internazionali.
Italia
Ammodernamenti della flotta commercialeL'Italia sta ampliando l'adozione di sistemi di controllo delle emissioni marine attraverso la modernizzazione delle navi da carico e passeggeri che operano sulle rotte di navigazione regionali. I fornitori di apparecchiature in Italia si concentrano sulla compatibilità con gli impianti preesistenti, sull'assistenza post-vendita e su una gestione efficiente delle emissioni per diverse tipologie di navi.
Mercato dei sistemi di controllo delle emissioni marine Quota (%), di Carburante, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento dei carburanti: MDO (segmento più ampio) vs Ibrido (segmento in più rapida crescita)
Nel 2026, il segmento dei carburanti MDO ha dominato il mercato dei sistemi di controllo delle emissioni marine, rappresentando il 62,59% della quota di mercato. Questa leadership è supportata dall'ampio utilizzo del gasolio marino nelle flotte di navigazione commerciali, grazie alla sua affidabilità operativa, alla consolidata infrastruttura di approvvigionamento e alla compatibilità con un'ampia gamma di motori marini e tecnologie di controllo delle emissioni. L'MDO rimane un carburante preferenziale per gli operatori navali che ricercano prestazioni affidabili, nel rispetto delle normative ambientali marittime sempre più stringenti, attraverso sistemi integrati di riduzione delle emissioni.
Il segmento dei combustibili ibridi sta registrando la crescita più rapida, in quanto l'industria marittima sta accelerando la transizione verso soluzioni di propulsione più pulite ed efficienti dal punto di vista energetico. Le configurazioni ibride combinano combustibili convenzionali con fonti di energia alternative o tecnologie di accumulo energetico per ridurre le emissioni, migliorare l'efficienza del carburante e aumentare la flessibilità operativa. I crescenti investimenti nella navigazione sostenibile, i requisiti di conformità ambientale più rigorosi e l'attenzione del settore alla riduzione delle emissioni di carbonio stanno guidando la rapida adozione di sistemi marittimi a propulsione ibrida.
Analisi del segmento tecnologico: Scrubber (segmento più grande) vs ESP (segmento in più rapida crescita)
Con una quota di mercato del 61,48% nel 2026, il segmento delle tecnologie di desolforazione ha mantenuto la sua posizione dominante grazie alla comprovata efficacia nella riduzione delle emissioni di ossidi di zolfo dai sistemi di scarico delle navi. Gli scrubber consentono agli operatori navali di continuare a utilizzare combustibili marini convenzionali nel rispetto delle normative internazionali sulle emissioni, rappresentando una soluzione pratica ed economicamente vantaggiosa per un'ampia gamma di navi commerciali. La loro ampia diffusione nelle flotte esistenti e nelle nuove installazioni navali continua a rafforzare la loro leadership di mercato.
Nel mercato dei sistemi di controllo delle emissioni marine, il segmento della tecnologia dei precipitatori elettrostatici (ESP) si sta espandendo al ritmo più rapido, grazie alla crescente domanda di soluzioni avanzate per il controllo delle emissioni di particolato. I sistemi ESP catturano efficacemente il particolato fine dai gas di scarico, contribuendo al rispetto di standard ambientali sempre più stringenti e migliorando al contempo la qualità dell'aria. I continui progressi tecnologici e la crescente attenzione alla riduzione di diverse tipologie di emissioni stanno favorendo una maggiore adozione di questa tecnologia sulle moderne imbarcazioni.
Analisi del segmento applicativo: Commerciale (segmento più ampio) vs Offshore (segmento in più rapida crescita)
Nel 2026, il segmento delle applicazioni commerciali ha detenuto la quota maggiore, trainato dall'ampia diffusione di sistemi di controllo delle emissioni su navi mercantili, portacontainer, petroliere e altre flotte commerciali operanti in un contesto di normative ambientali internazionali sempre più stringenti. Le compagnie di navigazione continuano a investire in tecnologie avanzate per la riduzione delle emissioni al fine di garantire la conformità normativa, migliorare la sostenibilità operativa e mantenere la continuità delle attività commerciali globali.
Il segmento delle applicazioni offshore si sta affermando come quello a più rapida crescita nel mercato dei sistemi di controllo delle emissioni marine, grazie alla crescente adozione di soluzioni avanzate per il controllo delle emissioni da parte di piattaforme petrolifere e del gas offshore, navi di supporto e impianti di energia rinnovabile. L'espansione delle attività offshore, unita a standard ambientali più rigorosi negli ambienti operativi marini, sta incoraggiando maggiori investimenti in tecnologie che migliorano le prestazioni ambientali, garantendo al contempo l'affidabilità delle operazioni navali.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Carburante | MDO, MGO, Ibrido, Altri | MDO | Ibrido |
| Tecnologia | SCR, Scrubber, ESP, Altri | Scrubber | ESP |
| Applicazione | Commerciale, Offshore, Ricreativo, Marina Militare, Altro | Commerciale | Al largo |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Principali attori nel mercato dei sistemi di controllo delle emissioni marine:
- Wärtsilä Corporation (Finlandia)
- Alfa Laval AB (Svezia)
- Valmet Oyj (Finlandia)
- Fuji Electric Co., Ltd. (Giappone)
- Yara International ASA (Norvegia)
- MAN Energy Solutions SE (Germania)
- Clean Marine AS (Norvegia)
- Ecospray Technologies Srl (Italia)
- CR Ocean Engineering LLC (Stati Uniti)
- Babcock & Wilcox Enterprises, Inc. (Stati Uniti)
Le attività di ammodernamento e l'innovazione dettata dalle normative stanno rimodellando le dinamiche competitive nel mercato dei sistemi di controllo delle emissioni marine, dove i fornitori si differenziano sempre più per la capacità di offrire soluzioni integrate che rispondano ai requisiti ambientali in continua evoluzione per diverse categorie di navi. La competenza ingegneristica è diventata più influente della semplice disponibilità di apparecchiature, poiché gli armatori privilegiano sistemi che minimizzino la complessità di installazione, riducano le interruzioni operative e rimangano adattabili a futuri cambiamenti normativi. La concorrenza si sta inoltre spostando verso le capacità del ciclo di vita, con una maggiore enfasi sul supporto tecnico, il monitoraggio digitale, la manutenzione predittiva e i contratti di assistenza a lungo termine che migliorano l'affidabilità del sistema per tutta la vita operativa di una nave. Poiché la conformità ambientale si estende oltre la riduzione delle emissioni verso obiettivi di sostenibilità più ampi, i partecipanti stanno intensificando gli sforzi di ricerca per migliorare l'efficienza, la compatibilità con combustibili marini alternativi e la flessibilità operativa in diverse condizioni marittime.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Wärtsilä Corporation (Finland) | |||||||
| Alfa Laval AB (Sweden) | |||||||
| Valmet Oyj (Finland) | |||||||
| Fuji Electric Co. Ltd. (Japan) | |||||||
| Yara International ASA (Norway) | |||||||
| MAN Energy Solutions SE (Germany) | |||||||
| Clean Marine AS (Norway) | |||||||
| Ecospray Technologies S.r.l. (Italy) | |||||||
| CR Ocean Engineering LLC (United States) | |||||||
| Babcock & Wilcox Enterprises Inc. (United States) |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| Leonhardt e Blumberg | 24 settembre | La compagnia di navigazione tedesca Leonhardt & Blumberg ha collaborato con Wärtsilä per equipaggiare tre navi portacontainer feeder con sistemi di depurazione dei gas di scarico (scrubber) di ultima generazione. Questi scrubber sono progettati per essere predisposti alla cattura e allo stoccaggio del carbonio, a testimonianza di un allineamento strategico proattivo verso i futuri requisiti di conformità ambientale e di integrazione della riduzione delle emissioni nel settore marittimo. |
| Wartsila ANCS | 23 giugno | Wärtsilä Automation, Navigation, and Control Systems ha lanciato una soluzione di retrofit per i regolatori dei motori marini in collaborazione con l'azienda svedese di tecnologie verdi Qtagg. Questo sistema mira a migliorare la durata dei sistemi di controllo della propulsione, ottimizzare le prestazioni dell'imbarcazione, ridurre il consumo di carburante e le emissioni complessive, a supporto dell'efficienza operativa. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato dei sistemi di controllo delle emissioni marine — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Dimensioni del vaso | Navi piccole, navi medie, navi grandi, navi molto grandi |
| Emissione inquinante | Ossidi di azoto (NOx), ossidi di zolfo (SOx), particolato (PM), anidride carbonica (CO₂) |
| Tipo di installazione | Installazione su nuove costruzioni, installazione di ammodernamento, installazione di sostituzione |
Mercato dei sistemi di controllo delle emissioni marine — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Economia dell'ammodernamento della flotta |
|
| Percorsi di decarbonizzazione marittima |
|
| Piano d'investimento per la conformità alle normative sulle emissioni |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Qual è la dimensione del mercato dei sistemi di controllo delle emissioni marine?
Quali sono le previsioni sull'andamento del settore dei sistemi di controllo delle emissioni marine nel prossimo decennio?
In che modo le normative sulle emissioni marittime influenzano la domanda di sistemi di controllo delle emissioni marine?
Perché la modernizzazione delle flotte sta accelerando l'adozione di sistemi avanzati di monitoraggio delle emissioni?
Perché la tecnologia degli scrubber rappresenta il segmento leader nel mercato dei sistemi di controllo delle emissioni marine?
Quale segmento di carburante si prevede crescerà più rapidamente nel mercato dei sistemi di controllo delle emissioni marine?
Perché l'Europa è leader nel mercato dei sistemi di controllo delle emissioni marine?
Quali sono i fattori che guidano la crescita dei sistemi di controllo delle emissioni marine nella regione Asia-Pacifico?
Quali organizzazioni sono considerate leader nel panorama dei sistemi di controllo delle emissioni marine?
I nostri clienti
"Il team ha superato le nostre aspettative per la profondità del rapporto. Gli approfondimenti operativi forniti sono stati fondamentali per affrontare le sfide del mercato."
Tata Motors
"Abbiamo trovato il rapporto molto informativo. La competenza e l’attenzione alle dinamiche del mercato hanno influenzato significativamente la nostra direzione aziendale."
DENSO Corporation
"I risultati del sondaggio sui consumatori sono stati molto positivi. Ora abbiamo una visione più chiara del fenomeno di abbandono dei clienti e delle strategie di fidelizzazione."
HL Mando
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Automotive e Trasporti di Fundamental Business Insights, un gruppo di ricerca specializzato nei settori globali dell’automotive, della mobilità e dei trasporti. I nostri analisti monitorano continuamente i progressi nelle tecnologie dei veicoli, le tendenze dell’elettrificazione, la mobilità autonoma e connessa, gli sviluppi della produzione, le dinamiche della catena di approvvigionamento, gli standard normativi, le politiche sulle emissioni, le attività del mercato post-vendita e le esigenze in continua evoluzione del trasporto dei consumatori e delle imprese. La ricerca viene sviluppata attraverso una metodologia strutturata che combina discussioni primarie con produttori di veicoli, fornitori di componenti, fornitori di tecnologia, distributori, operatori della logistica ed esperti del settore, insieme a relazioni annuali aziendali, pubblicazioni normative, statistiche governative sui trasporti, associazioni di settore, standard tecnici e altre fonti secondarie autorevoli. Le stime di mercato vengono validate attraverso molteplici tecniche di ricerca, tra cui analisi top-down e bottom-up, prima di una revisione interna della qualità.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato