自動車用ステアリングトルクセンサー市場規模と予測(2026年~2035年)、セグメント別(センサータイプ、車両タイプ、用途、出力信号タイプ、取り付け位置)、成長機会、イノベーションの状況、規制の変化、戦略的な地域別洞察(米国、日本、中国、韓国、英国、ドイツ、フランス)、および競争力学(Robert Bosch GmbH、Continental AG、ZF Friedrichshafen AG、DENSO Corporation、JTEKT Corporation)
コンテンツへ移動
市場展望
市場規模と成長の見通し
自動車用ステアリングトルクセンサー市場規模は、2025年の16億7,000万米ドルから2035年には32億9,000万米ドルに拡大すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)は7%を超える見込みです。2026年の売上高は17億7,000万米ドルに達すると予測されています。
Base Year Value ()
N/A
CAGR ()
N/A
Forecast Year Value ()
N/A
Historical Data Period
N/A
最大地域
N/A
Forecast Period
N/A
このレポートの詳細を見る
無料サンプルレポートを請求 スナップショット
自動車用ステアリングトルクセンサー市場 Intelligence Snapshot
Regional Market Dynamics
Segment Momentum
Market Expansion Drivers
Leading Market Participants
予測スナップショット
世界市場予測スナップショット
市場展望
Regional and Segment Outlook
市場ダイナミクス
市場成長要因と業界動向
先進ステアリングシステムの普及拡大 自動車用ステアリングトルクセンサー市場は、電動パワーステアリング(EPS)やステアバイワイヤ技術といった先進ステアリングシステムの搭載が進むことで、急速に成長しています。運転の快適性と車両制御性の向上に対する消費者の嗜好の高まりを受け、トヨタやテスラなどの自動車メーカーは、応答性を向上させ、機械的な複雑さを軽減する高度なトルクセンサーの採用を進めています。さらに、この流れは、ボッシュが最新の企業発表でEPSの革新性を強調しているように、デジタル化と電動化サブシステムを重視する業界全体のトレンドとも合致しています。こうした進化は、既存サプライヤーにとってOEMとの連携を強化する機会となる一方、新規参入企業はニッチな用途をターゲットとした差別化されたセンサー技術を投入することができます。車両の電動化と自動化が進むにつれ、市場では、優れた統合性と信頼性を備えたステアリングトルクセンサーへのニーズがますます高まるでしょう。
トルクセンサー精度の技術革新 自動車用ステアリングトルクセンサー市場は、インフィニオン・テクノロジーズなどの企業によるセンサーの小型化と信号精度の飛躍的な進歩によって大きな恩恵を受けています。インフィニオン・テクノロジーズは最近、自動車用途向けに設計された最新の高精度トルクセンサーを発表しました。これらの改良により、ステアリングシステムにおける高精度なフィードバックという重要なニーズが満たされ、適応制御機能やリアルタイム診断が可能になります。車両のコネクテッド化と自動運転化が進むにつれ、一貫して高精度なデータを提供できるセンサーへの需要が高まっています。既存企業にとっては、競争優位性を維持するための研究開発投資へのインセンティブとなり、新規参入企業はMEMSや磁気抵抗センサーといった新興技術を活用することができます。今後、センサー精度の継続的な革新は、進化し続けるインテリジェント車両システムの要求を満たすために不可欠となるでしょう。
先進ステアリング技術を支える車両安全規制 自動車用ステアリングトルクセンサー市場は、米国道路交通安全局(NHTSA)や欧州新車アセスメントプログラム(Euro NCAP)などの機関が発行する、ますます厳格化する安全規制の影響を大きく受けています。これらの規制機関は、車両の安定性向上とアクティブセーフティ機能の強化を義務付けており、電子安定制御(ESC)や自動緊急操舵(AEST)などの機能には、高精度なトルクセンシングが不可欠です。規制の変更により、自動車メーカーはコンプライアンス遵守のために高度なトルクセンサーの統合を余儀なくされており、この動きはステランティスの最新のサステナビリティおよび安全ロードマップでも強調されています。このような規制環境は、センサーメーカーにとって、安全性が極めて重要なシステムにおいて不可欠なパートナーとしての地位を確立するための戦略的な機会を提供します。ますます厳格化する基準は需要を牽引し続け、コンプライアンス主導のイノベーションを通じて市場の成長軌道を強化していくでしょう。
業界の制約:
高度なセンサー統合における高コストと複雑性 最新の車両に高度なステアリングトルクセンサーを統合するには、コストと技術面で大きな課題があり、市場の加速を阻害しています。これらのセンサーは、電動パワーステアリングや自動運転システムに不可欠な正確なフィードバックを提供するために、精密なキャリブレーションと高度な電子機器を必要とします。ボッシュの2023年技術インサイトブリーフィングによると、高精度部品の必要性が製造コストを押し上げ、自動車メーカーのコスト構造に影響を与え、特に中級車や低価格車セグメントにおける普及を制限しています。この財務的および運用上の負担は、OEMにセンサーの性能と価格のバランスを取ることを迫り、製品開発サイクルを複雑化させています。既存企業と新興企業の両方にとって、研究開発と規模拡大への投資は依然としてリスクが高く、イノベーションの普及を遅らせる可能性があります。自動車の自動化と規制上の安全基準の継続的な進歩を考慮すると、費用対効果の高い統合ソリューションへの需要は、中期的にこの制約を克服するために、各企業がセンサーの設計と製造効率を最適化することを促すでしょう。
サプライチェーンの混乱と部品不足 特に半導体不足といったサプライチェーンの混乱が継続していることが、自動車用ステアリングトルクセンサーの安定生産を著しく阻害し、市場成長を抑制しています。国際自動車工業連合会(OICA)は、2023年の生産報告書で、世界的なチップ不足が車両組立の遅延とセンサー供給の制約につながっていると指摘しました。トルクセンサーは特殊なマイクロコントローラーと信号プロセッサーに依存しているため、供給途絶はリードタイムの長期化と在庫不足を招き、コスト上昇と対応力の低下を招きます。このような状況は、多様な調達ルートを持つ既存サプライヤーと、重要な部品の確保に苦戦する新興企業との間で、競争圧力を生み出しています。企業は戦略的に、サプライチェーンのレジリエンスを強化し、これらのリスクを軽減するための代替調達戦略を策定する必要があります。今後、半導体供給は安定化が見込まれるものの、景気循環的な混乱と地政学的緊張は、少なくとも今後数年間は市場拡大を抑制する要因として継続するでしょう。
| 成長要因 | CAGRへの影響 | 規制の影響 | 地域的関連性 | Adoption Rate | 影響時期 |
|---|---|---|---|---|---|
| 先進的なステアリングシステムの採用拡大 | 3.00% | 短期(2年以内) | 北アメリカ、ヨーロッパ | 中くらい | 速い |
| トルクセンサーの精度における技術的進歩 | 2.50% | 中期(2~5年) | アジア太平洋、ヨーロッパ | 低い | 適度 |
| 先進的なステアリング技術をサポートする車両安全規制 | 2.00% | 長期(5年以上) | ヨーロッパ、北アメリカ | 高い | 適度 |
カスタムリサーチ
カスタマイズされた市場調査で、ビジネスに最適なインサイトを入手できます。
今すぐカスタマイズされたレポートを入手してください。
地域別予測
Regional Demand Dynamics
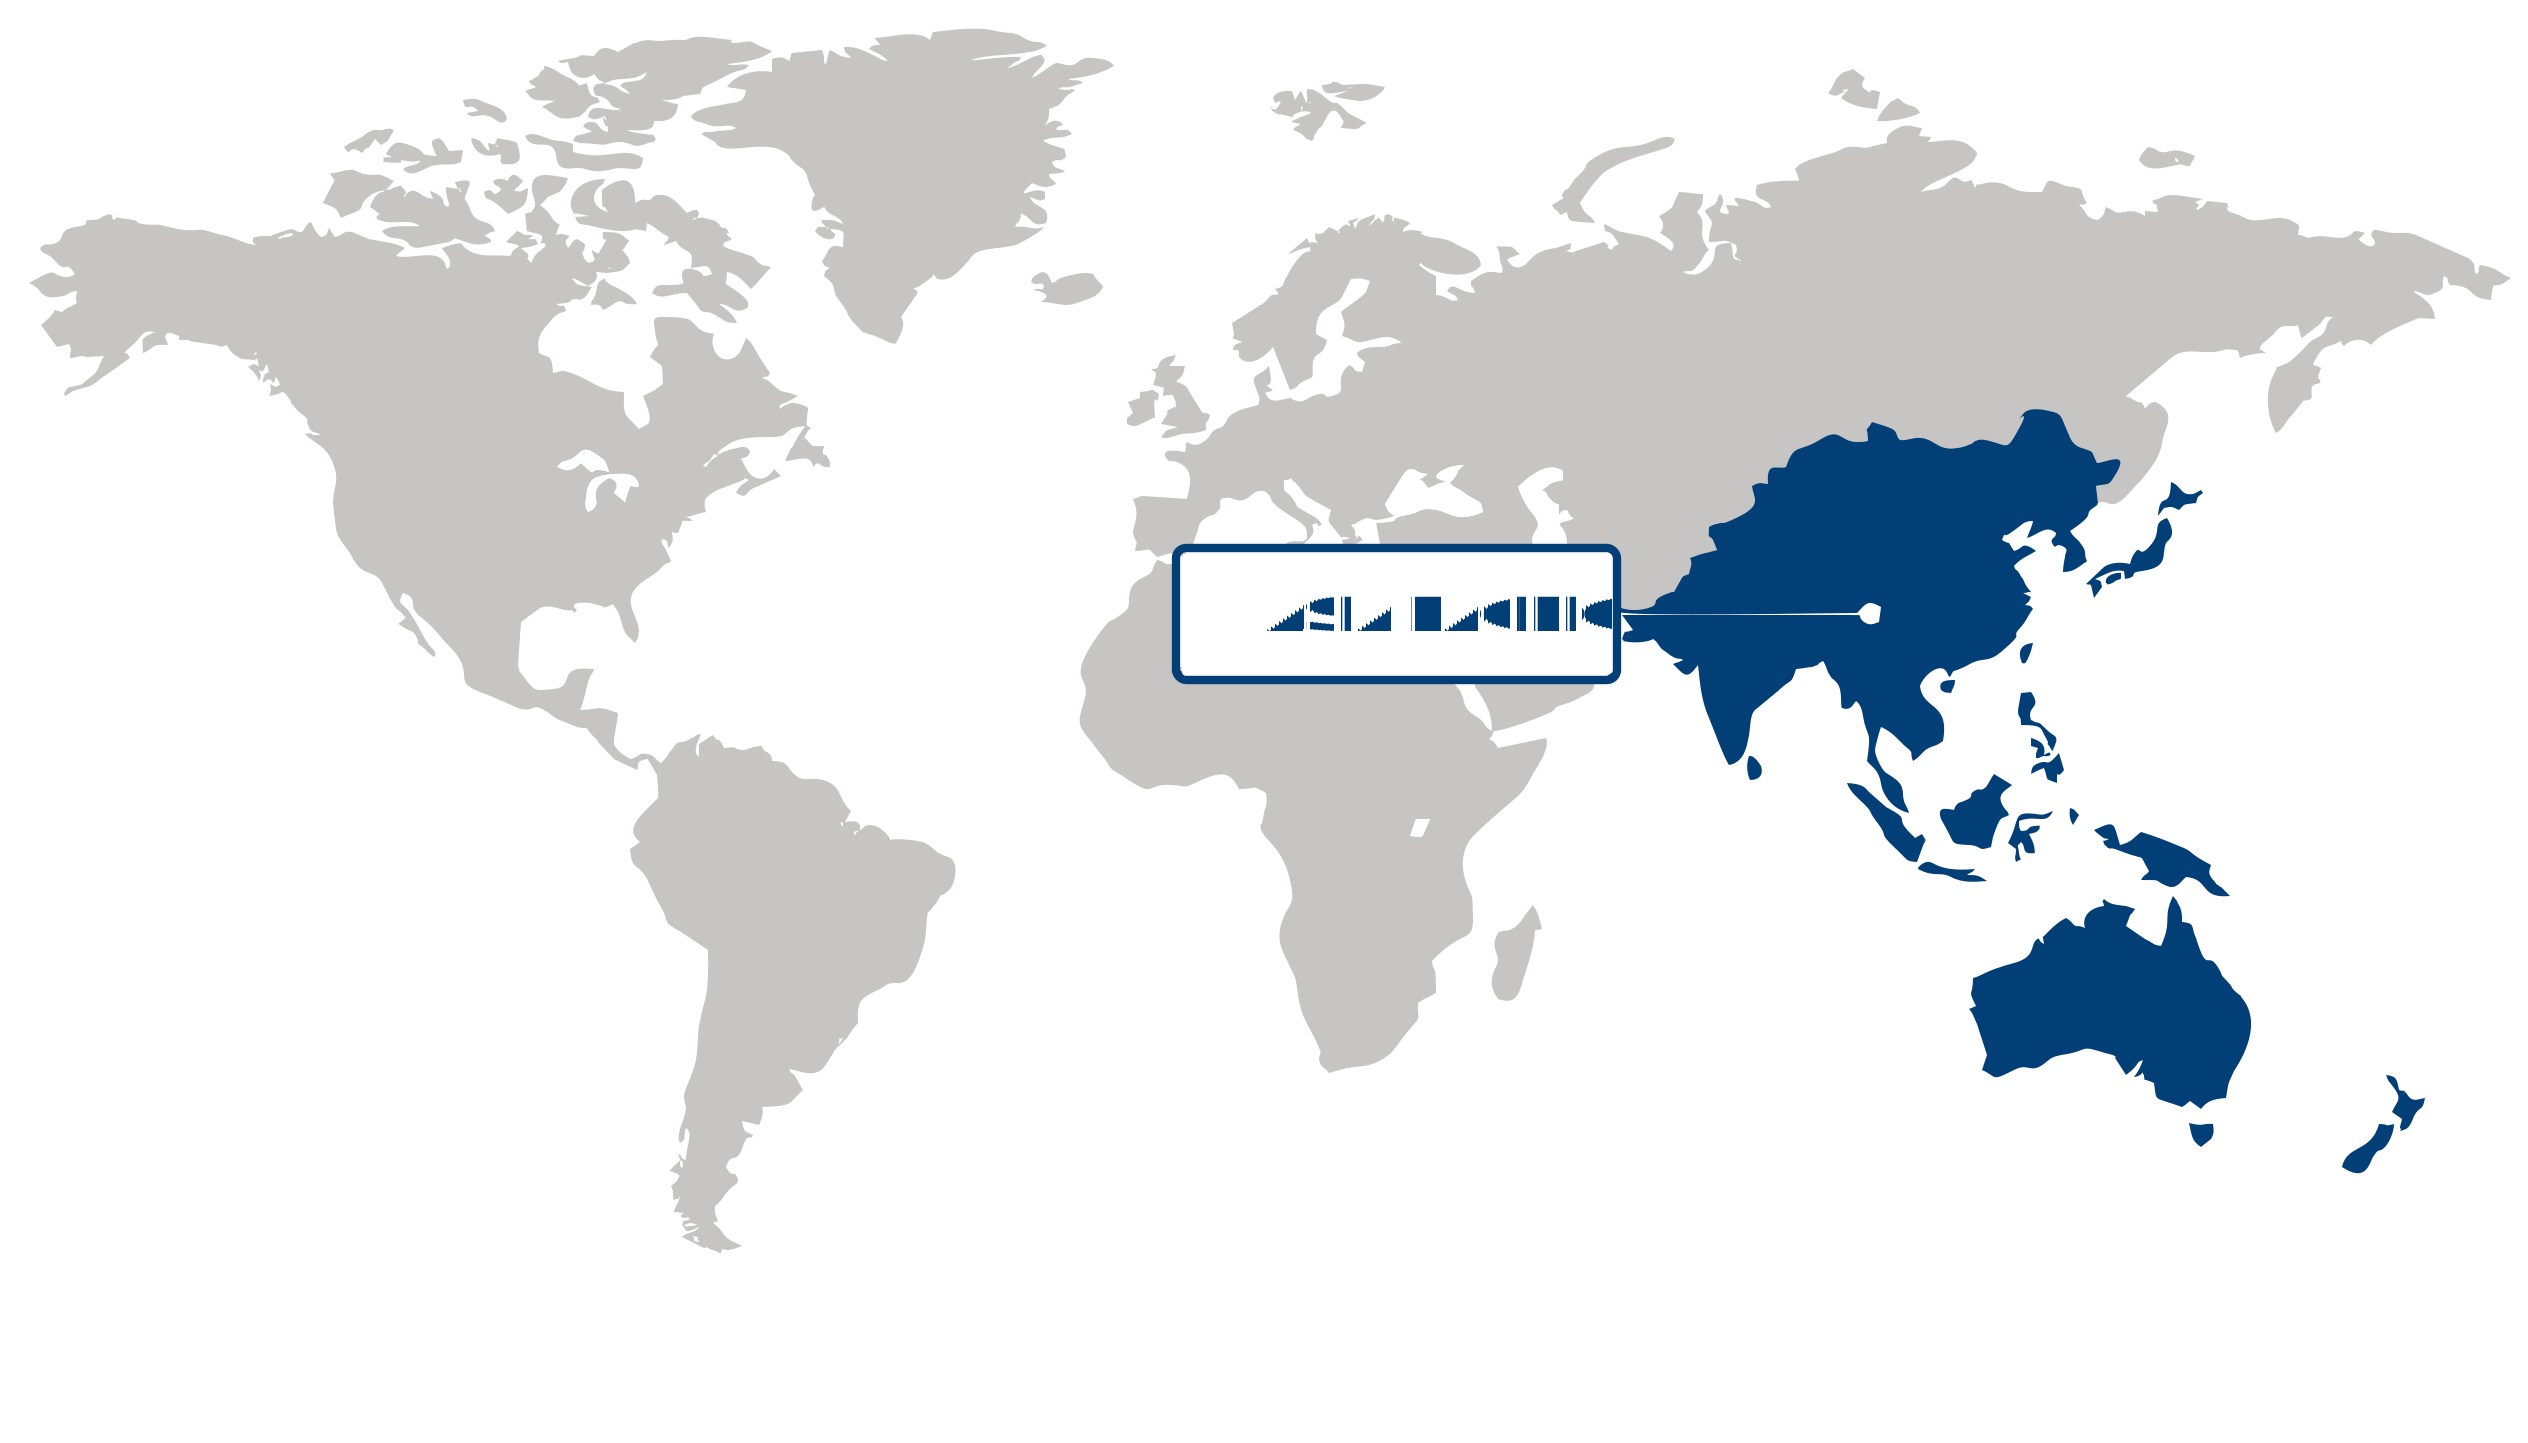
最大地域
アジア太平洋市場統計:
アジア太平洋地域は、2025年までに世界の自動車用ステアリングトルクセンサー市場の45%以上を占め、8.2%という高い年平均成長率(CAGR)を記録し、市場を牽引しました。この地域の市場支配力は、中国や日本などの国々における自動車生産台数の増加に支えられた電動パワーステアリング(EPS)システムの急速な普及に大きく起因しています。同地域の自動車産業は、強固な製造インフラと、先進的で燃費効率の高い車両に対する消費者の嗜好の高まりという恩恵を受けています。中国の新エネルギー車(NEV)義務化などの電動化を促進する規制措置や、トヨタやBYDといった主要OEMによる投資も、市場拡大を後押ししています。サプライチェーンの強化と、部品サプライヤーと自動車メーカー間の連携強化も、市場の回復力を高めています。コネクテッドカーや自動運転車の開発が加速するにつれ、アジア太平洋地域はステアリングトルクセンサーのイノベーションにおける重要な拠点であり続け、大きな成長の可能性を秘めています。
日本は、プレミアムカーやハイブリッド車セグメントにおけるEPS(電動パワーステアリング)統合の優位性を活かし、アジア太平洋地域の自動車用ステアリングトルクセンサー市場において重要なハブとしての地位を確立しています。ホンダやデンソーといった企業が先進センサーの研究開発に関する発表を行ったことに象徴されるように、日本の持続可能性と技術革新への取り組みがこの成長を支えています。日本の厳格な安全規制と排出ガス規制は、運転の快適性とエネルギー効率を高める高精度トルクセンサー技術への需要を強めています。こうした規制の厳格さに加え、日本が確立した自動車サプライチェーンにおける戦略的連携が、日本のリーダーシップを強化し、ひいてはアジア太平洋地域の競争力向上に貢献しています。
一方、中国は、膨大な自動車生産台数と積極的なEPSシステム導入を背景に、アジア太平洋地域の自動車用ステアリングトルクセンサー市場を牽引しています。新エネルギー車(NEV)義務化などの政府政策や、吉利汽車やNIOといった自動車メーカーによる多額の現地投資に支えられ、中国は地域市場の成長を促進しています。中間層における電気自動車やスマートカーへの需要の高まりも、センサーの普及をさらに加速させています。加えて、中国の拡大する国内サプライヤー基盤とデジタル製造技術の進歩が、生産効率の最適化に貢献しています。こうした動向は、中国がアジア太平洋地域の市場支配に不可欠な貢献を果たすとともに、部品イノベーションと規模拡大のための持続的な機会を提供していることを確固たるものにしています。
欧州市場分析:
欧州は、先進的な自動車製造エコシステムと厳格な規制基準を背景に、自動車用ステアリングトルクセンサー市場において顕著な存在感を示し、大きなシェアを占めています。欧州は車両の安全性と排出ガス規制を重視しており、ステアリング精度とエネルギー効率を向上させる高度なセンサー技術の導入を促進しています。フォルクスワーゲンやBMWといった欧州の自動車メーカーは、トルクセンサーを統合することで走行性能を向上させ、先進運転支援システム(ADAS)をサポートするパイオニア的存在です。さらに、欧州における電動化への取り組みは、電気自動車やハイブリッド車に対応し、欧州の持続可能性への取り組みと合致する信頼性の高いトルクセンサーのニーズを加速させています。こうした厳格な規制、技術革新、そして変化する消費者の期待が融合することで、欧州は成熟しつつもダイナミックなハブとして、自動車用ステアリングトルクセンサー市場において大きな機会を提供しています。
ドイツは、世界最大級の自動車生産国としての地位を背景に、欧州の自動車用ステアリングトルクセンサー市場を牽引しています。アウディやメルセデス・ベンツといったドイツの自動車メーカーは、ドイツ連邦自動車局(KBMD)の国内規制に対応するため、精密工学とセンサー技術に多額の投資を行い、車両の安全性と性能向上を図っています。ドイツの強固なサプライヤーネットワークとデジタル製造能力は、次世代電気自動車や高級車へのトルクセンサーの迅速な統合を可能にしています。ドイツがイノベーションと品質に注力することで、地域標準が常に形成され、この市場における欧州の競争力が強化されています。こうした技術的リーダーシップにより、ドイツは自動車用ステアリングトルクセンサーの主要市場としての地位を維持し、欧州全体の成長見通しを後押ししています。
フランスは、電気自動車生産と都市型モビリティソリューションにおける確固たる地位を活かし、欧州の自動車用ステアリングトルクセンサー市場において重要な役割を果たしています。ルノーなどのフランス企業は、車両制御とエネルギー効率を最適化するセンサー技術を優先的に開発しており、フランス環境エネルギー管理庁(ADEME)などの機関を通じて電気自動車の普及と排出ガス削減を支援する政府のインセンティブに対応しています。コンパクトで高効率な自動車に対する消費者の需要と、拡大するシェアードモビリティの枠組みも、トルクセンサーの普及をさらに促進しています。フランスが持続可能性とスマートカー統合に戦略的に注力していることは、欧州における成長貢献国としての地位を際立たせ、自動車用ステアリングトルクセンサー技術の発展における地域全体の勢いを後押ししています。
北米市場の動向:
北米は、自動車製造基盤の強さと先進的な車両安全技術の早期導入を背景に、自動車用ステアリングトルクセンサー市場で大きなシェアを占めています。米国とカナダでは、高度な運転支援システムを搭載した車両に対する消費者の嗜好の高まりが需要を牽引しており、メーカーはステアリング精度と安全性の向上を目指し、高精度トルクセンサーの搭載を進めています。米国道路交通安全局(NHTSA)などの規制機関からの圧力も、厳格な安全基準を満たすためにこれらのセンサーの導入を加速させています。さらに、北米は確立されたサプライチェーンと自動車研究開発拠点への多額の投資の恩恵を受けており、米国エネルギー省による車両部品のイノベーション支援イニシアチブはその好例です。こうした状況は、この地域がイノベーション主導の着実な成長を遂げる基盤となり、今後数年間で進化する安全基準や消費者の期待に応えようとする自動車メーカーやセンサーサプライヤーを惹きつけています。
米国は北米の自動車用ステアリングトルクセンサー市場において極めて重要な役割を担っており、その主な要因は、厳格な政府規制と電気自動車および自動運転技術の急速な普及です。NHTSA(米国道路交通安全局)による車両安全基準の継続的な改訂は、OEM(自動車メーカー)にステアリング精度の向上を促しており、これはトルクセンサーに依存する半自動運転システムにおいて重要な要素となっています。デルファイ・テクノロジーズやボッシュといった企業は、急増する需要に対応するため、米国拠点の工場におけるセンサー製造能力の拡張を発表しており、その詳細は各社のプレスリリースで明らかにされています。こうした規制と技術のエコシステムは、イノベーションと品質を重視する競争的な市場を育んでいます。戦略的に見て、米国は引き続き地域開発のペースをリードしており、センサーメーカーにとって、進化する規制枠組みや高度な車両アーキテクチャに合わせて製品を提供する大きな機会を提供している。これにより、自動車用ステアリングトルクセンサー市場における北米のリーダーシップが強化されることになる。
| Parameter | North America | Asia Pacific | Europe | Latin America | MEA |
|---|---|---|---|---|---|
| Innovation HubiスケールNascentDeveloping Advanced | |||||
| Cost-Sensitive RegioniスケールLowMedium High | |||||
| Regulatory EnvironmentiスケールRestrictiveNeutral Supportive | |||||
| Demand DriversiスケールWeakModerate Strong | |||||
| Development StageiスケールEmergingDeveloping Developed | |||||
| Adoption RateiスケールLowMedium High | |||||
| New Entrants / StartupsiスケールSparseModerate Dense | |||||
| Macro IndicatorsiスケールWeakStable Strong |
自動車用ステアリングトルクセンサー市場 シェア(%), 提供: センサータイプ, 2026
アナログトルクセンサー
デジタルトルクセンサー
ワイヤレストルクセンサー
チャートだけでなく、詳細なインサイトとデータテーブルをご覧ください
無料サンプルレポートを依頼
センサータイプ別分析 アナログトルクセンサーは、2025年の自動車用ステアリングトルクセンサー市場で最大のシェアを占めました。これは、従来のステアリングシステムにおける長年の信頼性と実績ある性能が要因です。アナログセンサーの普及は、多くの自動車メーカーが、安定した車両ハンドリングと安全性を支える、信頼性が高く理解しやすい技術を好む傾向と合致しています。米国道路交通安全局(NHTSA)などが提唱する、実績のある信頼性を重視する規制基準も、アナログセンサーの採用をさらに後押ししています。このセグメントは、幅広い既存車両プラットフォームに対応できるため、戦略的な優位性を提供します。これにより、既存の自動車メーカーは、成熟した製造プロセスを通じてサプライチェーンリスクを管理しながら、センサーをシームレスに統合できます。アナログセンサーの精度と耐久性の継続的な向上、そして従来のステアリングシステムに対する安定した需要を考慮すると、このセグメントは、近中期的に自動車用センサー技術の基盤として重要性を維持すると予想されます。
車種別分析 乗用車は、2025年の自動車用ステアリングトルクセンサー市場で最大のシェアを占めました。これは、ステアリング性能とドライバーエクスペリエンスを向上させるためのトルクセンサーの高度な統合が要因です。乗用車における安全性と快適性に対する消費者の需要、そして先進的なステアリング制御を促進するEuro NCAP安全評価などの規制による後押しが、このセグメントのリーダーシップを支えています。トヨタの企業サステナビリティへの取り組みから得られる知見は、燃費向上と排出ガス削減を実現するステアリングシステムへの重点的な投資を示しており、このセグメントがグリーンモビリティのトレンドに合致していることを示しています。乗用車は、既存サプライヤーと、車両エレクトロニクスにおけるデジタルトランスフォーメーションを活用しようとする新興テクノロジー企業の両方にとって、戦略的な成長プラットフォームとなっています。応答性の高いステアリングダイナミクスに対する消費者の継続的な嗜好と、車両安全基準に関する規制の進化は、近い将来、このセグメントが優位性を維持することを示唆しています。
用途別分析 ステアリングアシストシステムセグメントは、現代の車両における先進的なステアリングアシスト機能の採用拡大に支えられ、2025年の自動車用ステアリングトルクセンサー市場を牽引しました。米国道路安全保険協会(IIHS)の報告書で強調されているように、ドライバーの安全性に対する意識の高まりは、自動介入機能を向上させるために、ステアリングアシストへのトルクセンサーの組み込みを加速させています。適応型および半自動運転技術の普及拡大もまた、これらのセンサーがリアルタイムの車両制御を強化する上で重要な役割を担っていることを示しています。この分野は、自動車メーカーとテクノロジープロバイダー間の異業種間連携の恩恵を受け、統合センサーシステムを開発するイノベーターにとって大きなチャンスをもたらします。自動車業界のデジタル変革のトレンドに対応したセンサー精度とシステム統合の継続的な進歩により、ステアリングアシストシステム分野は、進化し続ける自動車業界において戦略的に重要な位置を占め続けると予想されます。
| セグメント | サブセグメント | Largest Segment | Fastest Growing |
|---|---|---|---|
| センサータイプ | アナログトルクセンサー、デジタルトルクセンサー、ワイヤレストルクセンサー | ||
| 車両タイプ | 乗用車、商用車、電気自動車 | ||
| 応用 | ステアリングアシストシステム、アダプティブクルーズコントロールシステム、車線逸脱警報システム | ||
| 出力信号タイプ | 電圧出力、電流出力、デジタル出力 | ||
| 取り付け位置 | ステアリングコラム、ステアリングホイール、ステアリングラック |
競争環境
競争環境と市場ポジショニング
自動車用ステアリングトルクセンサー市場の主要プレーヤーには、Robert Bosch GmbH、Continental AG、ZF Friedrichshafen AG、デンソー株式会社、ジェイテクト株式会社、日本精工株式会社、シェフラーテクノロジーズ、NXPセミコンダクターズ、Allegro MicroSystems, Inc.、Sensata Technologies Holding plcなどが挙げられます。これらの企業は、高度なエンジニアリング能力と包括的な製品ポートフォリオを有し、世界中の多様な自動車用途に対応しています。革新性、品質、そして先進センサー技術の統合における確固たる評判が、これらの企業のリーダーシップを支え、市場標準の形成とステアリングシステムの精度および安全性の向上に大きく貢献しています。
競争環境は、主要プレーヤー間の相乗効果を生む取り組みの活発化によって特徴づけられており、センサー性能の向上と電気自動車および自動運転車アーキテクチャとの統合が促進されています。多くの企業が、反復的な技術改良に注力し、トルクセンシングソリューションにインテリジェンスと堅牢性を組み込んでいます。これに加え、新たなモビリティ分野への戦略的な事業拡大や、開発サイクルを効率化する協業も行われており、システム複雑化と規制要件の進化が進む中で、競争優位性を維持する能力を支えています。
地域プレーヤー向け戦略的/実践的提言
北米では、半導体イノベーターや自動車OEMとの連携により、増加する電気自動車生産に対応した最先端センサーの展開を加速できる可能性があります。また、現地の規制枠組みに適合する適応型設計を重視することで、市場での足場を強化できます。
アジア太平洋地域では、強力な製造エコシステムを活用し、テクノロジーハブとのイノベーション提携を促進することで、拡張性とコスト効率を高め、特にEVおよびハイブリッドセグメントにおけるダイナミックな大量生産市場での存在感を強化できます。
欧州のプレーヤーは、自動車クラスターや異業種コンソーシアムとの連携を深め、高度な研究施設を活用してセンサーの精度と耐久性を向上させることで恩恵を受けることができます。高級車および商用車向けに特化したソリューションを優先することで、成熟した市場環境における差別化を強化できるでしょう。
| 企業 | 市場シェア | 企業売上高 | 売上高CAGR(%) | 製品ポートフォリオ | 地理的展開 | イノベーション/研究開発の重点分野 | 戦略的展開 |
|---|---|---|---|---|---|---|---|
| 利用可能な企業情報はありません。 | |||||||
レポートカスタマイズ
レポートをカスタマイズ
カスタムセグメント、追加トピックや章、関連レポートなど、さまざまな調査ニーズに合わせて本レポートをカスタマイズできる例をご紹介します。ホイールのセクションまたは番号をクリックすると、利用可能なオプションをご確認いただけます。
自動車用ステアリングトルクセンサー市場 — カスタムセグメント
| セグメント | サブセグメント |
|---|---|
| セグメントデータはありません。 | |
自動車用ステアリングトルクセンサー市場 — カスタム目次
| カスタム章 | Chapter Details |
|---|---|
| カスタム目次データはありません。 | |
異なるデータの切り口が必要ですか?
カスタムリサーチを依頼 よくある質問
よくある質問
2035年までに自動車用ステアリングトルクセンサーの業界規模はどのくらいになると予想されますか?
自動車用ステアリングトルクセンサー市場規模は、2025年の16億7000万米ドルから2035年には32億9000万米ドルに拡大すると予測されており、2026年から2035年にかけて7%を超える年平均成長率(CAGR)を記録すると見込まれています。
自動車用ステアリングトルクセンサー市場において、最大のシェアを占める地域はどこですか?
アジア太平洋地域は、電動パワーステアリングシステムの普及拡大と車両生産台数の増加に牽引され、2025年には収益の45%以上を占める見込みです。
自動車用ステアリングトルクセンサー分野で、最も高い年平均成長率(CAGR)を記録した地域はどこですか?
アジア太平洋地域は、先進運転支援システムと車両の電動化の普及拡大により、予測期間中に8.2%を超える年平均成長率(CAGR)を記録すると見込まれる。
自動車用ステアリングトルクセンサー業界において、アナログトルクセンサー分野は2025年以降、どの程度成長すると予想されていますか?
自動車用ステアリングトルクセンサー市場において、アナログトルクセンサー分野は、長年にわたる信頼性と従来のステアリングシステムにおける確立された使用実績に支えられ、2025年には過半数のシェアを占める見込みである。
自動車用ステアリングトルクセンサー分野において、乗用車セグメントが競争優位性を獲得する要因は何ですか?
乗用車セグメントは、ステアリング性能向上のために乗用車にトルクセンサーが高度に統合されたことにより、2025年には最大の市場シェアを占めることになった。
自動車用ステアリングトルクセンサー業界のアプリケーション分野において、最大のサブセグメントはどれですか?
ステアリングアシストシステム分野は、現代の車両における高度なステアリングアシスト機能の採用拡大に支えられ、自動車用ステアリングトルクセンサー市場において引き続きリードを維持した。
自動車用ステアリングトルクセンサー分野の出力信号タイプセグメントにおいて、デジタル出力サブセグメントが圧倒的に優位を占めているのはなぜでしょうか?
デジタル出力分野は、より高い精度と電子制御ユニットとの統合に対する需要に牽引され、2025年には市場の大半を占めるようになった。
自動車用ステアリングトルクセンサー業界において、ステアリングラックセグメントはどのような状況にあるのでしょうか?
ステアリングラックに取り付けられたセンサーによって正確な車両ダイナミクスフィードバックが可能になるため、ステアリングラックセグメントは2025年の自動車用ステアリングトルクセンサー市場を牽引するだろう。
自動車用ステアリングトルクセンサー市場における主要な競合企業はどこですか?
自動車用ステアリングトルクセンサー市場の主要企業には、Robert Bosch GmbH(ドイツ)、Continental AG(ドイツ)、ZF Friedrichshafen AG(ドイツ)、デンソー株式会社(日本)、ジェイテクト株式会社(日本)、日本精工株式会社(日本)、シェフラーテクノロジーズ(ドイツ)、NXP Semiconductors N.V.(オランダ)、Allegro MicroSystems, Inc.(米国)、Sensata Technologies Holding plc(米国)などがある。
お客様の声
当社のお客様
"レポートの内容の深さは私たちの期待を上回りました。実行可能なインサイトは、市場の課題を乗り越えるうえで非常に重要でした。"
Business Strategy Lead
Tata Motors
Tata Motors
"このレポートは非常に有益でした。専門知識と市場の細かな動向への理解が、当社の事業方針に大きな影響を与えました。"
Product Design Engineer
DENSO Corporation
DENSO Corporation
"消費者調査の結果は非常に良好でした。顧客の離脱と維持戦略について、より明確に把握できるようになりました。"
Head of Customer Experience & Insights
HL Mando
HL Mando
本レポートを支える調査
調査チームと調査手法
Fundamental Business Insightsの各レポートは、各分野を専門とする専任のリサーチチームによって作成され、体系化された一次調査および二次調査の手法を通じて検証され、提供前に正確性を確認しています。
Research Team Overview
担当: 業界レポート 調査チーム
10+業界分野
100+分析対象国
5-7標準日数
納品
納品
12k+調査レポート
公開済み
公開済み
On-Demandカスタマイズ調査
利用可能
利用可能
6アナリストサポート期間
サポート
サポート
PDF + XLSレポート納品形式
信頼性とコンプライアンス
D&B D-U-N-S
GDPRおよびCCPA準拠
ISO 9001認証(ISO 9001:2015)
SSL暗号化
安全な決済
機密情報の取り扱い
リサーチインテリジェンス
一次調査ネットワーク
二次情報源
経営幹部
製品・テクノロジー専門家
製造・オペレーションリーダー
調達・サプライチェーン専門家
営業・商務担当者
チャネルパートナー・流通ネットワーク
企業購買担当者・エンドユーザー
業界コンサルタント・規制専門家
調査ワークフローと品質保証
01
データ収集
一次調査および二次調査を通じて収集された検証済み情報。
02
データトライアングレーション
複数の独立したデータソースによるクロスバリデーション。
03
予測モデル
過去のトレンドと分析モデルを用いて市場規模を推計。
04
アナリスト検証
正確性と一貫性を確認するため、専門家によるレビューを実施。
05
編集・品質レビュー
公開前に最終的な編集、品質、コンプライアンスチェックを実施。
06
最終公開
社内レビュー工程を完了した後に公開。
レポート対象範囲
市場評価
- 市場規模と予測
- 市場セグメンテーション
- 地域分析
- 成長要因と課題
- 市場ダイナミクス
🏢 競争インテリジェンス
- 競争環境
- 企業プロファイル
- 競合ベンチマーキング
- M&A
- 市場シェア分析または主要企業戦略
🔍 戦略分析
- バリューチェーン分析
- ポーターのファイブフォース分析
- PESTLE分析
- 価格動向
- 需給分析
🚀 将来展望
- 技術動向
- 規制環境
- 投資・資金調達環境
- 新たな機会
- 今後の市場展望
このレポートについてご質問がありますか?またはカスタム調査範囲が必要ですか?