Marktgröße und Prognosen für aktives Netzwerkmanagement 2026-2035, nach Segmenten (Komponente, Unternehmensgröße, Anwendungsbereich), Wachstumschancen, Innovationslandschaft, regulatorische Veränderungen, strategische regionale Einblicke (USA, Japan, China, Südkorea, Großbritannien, Deutschland, Frankreich) und Wettbewerbsdynamik (Siemens, Schneider Electric, ABB, General Electric, Eaton)

Berichts-ID: FBI 12775| Veröffentlichungsdatum: N/A| Format: PDF, Excel
Zum Inhalt
Marktausblick

Marktgröße und Wachstumsaussichten

Der Markt für aktives Netzwerkmanagement wird voraussichtlich von 1,14 Milliarden US-Dollar im Jahr 2025 auf 4,9 Milliarden US-Dollar im Jahr 2035 stetig wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von über 15,7 % im Prognosezeitraum (2026–2035) entspricht. Der Umsatz im Jahr 2026 wird auf 1,29 Milliarden US-Dollar geschätzt.

Marktwert im Basisjahr ()
N/A
CAGR ()
N/A
Marktwert im Prognosejahr ()
N/A
Historischer Datenzeitraum
N/A
Größte Region
N/A
Prognosezeitraum
N/A

Weitere Informationen zu diesem Bericht

Kostenlosen Musterbericht anfordern
Übersicht

Markt für aktives Netzwerkmanagement Intelligence Snapshot

Regionale Marktdynamik

Segmentdynamik

Treiber der Marktexpansion

Führende Marktteilnehmer

Prognoseübersicht

Globale Marktprognose im Überblick

Marktausblick

Regionaler und segmentbezogener Ausblick

Marktdynamik

Marktwachstumstreiber und Branchentrends

Netzmodernisierung und Einführung von Smart-Grid-Technologien Der Markt für aktives Netzwerkmanagement wird maßgeblich durch die breite Einführung von Netzmodernisierungsinitiativen und Smart-Grid-Technologien vorangetrieben. Energieversorger weltweit, wie beispielsweise jene, die im Smart-Grid-Investitionsförderprogramm des US-Energieministeriums aufgeführt sind, investieren in fortschrittliche Sensoren, Automatisierung und Kommunikationssysteme, um die Zuverlässigkeit und Effizienz der Netze zu verbessern. Diese Entwicklung reagiert auf die steigende Nachfrage der Verbraucher nach unterbrechungsfreier Stromversorgung und digitalen Diensten sowie auf den Bedarf an Echtzeit-Netzreaktionsfähigkeit. Branchenführer wie Siemens und ABB nutzen diese Entwicklungen, indem sie integrierte Lösungen anbieten, die ein intelligenteres Lastmanagement und Störungsmanagement ermöglichen. Der Fokus auf die Modernisierung der digitalen Infrastruktur eröffnet etablierten Unternehmen strategische Chancen zur Erweiterung ihres Dienstleistungsportfolios und Startups zur Entwicklung innovativer Nischenanwendungen in den Bereichen Analytik und IoT-fähige Geräte. Angesichts der vom Electric Power Research Institute (EPRI) gemeldeten laufenden Investitionen und technologischen Fortschritte wird diese Entwicklung anhalten und einen robusteren und flexibleren Netzbetrieb ermöglichen. Integration erneuerbarer Energiequellen Der Markt für aktives Netzmanagement wird durch die zunehmende Integration erneuerbarer Energiequellen, insbesondere Solar- und Windenergie, in die Stromnetze weltweit grundlegend verändert. Wie Berichte der Internationalen Agentur für Erneuerbare Energien (IRENA) hervorheben, erfordert die schwankende Energieversorgung aus erneuerbaren Quellen ein ausgefeiltes Netzmanagement, um die Netzstabilität zu gewährleisten und Stromausfälle zu verhindern. Dieser Wandel steht im Einklang mit den Nachhaltigkeitsverpflichtungen von Verbrauchern und Unternehmen und veranlasst Energieversorger, fortschrittliche Prognoseinstrumente und dynamische Ressourcenzuweisungssysteme einzusetzen. Unternehmen wie Enel X leisten Pionierarbeit bei der Entwicklung von Lösungen zum dynamischen Ausgleich von Angebot und Nachfrage und schaffen sich so Wettbewerbsvorteile in den entstehenden dezentralen Energiemärkten. Diese Entwicklung bietet Wachstumschancen sowohl für etablierte Unternehmen, die ihre bestehende Infrastruktur verbessern, als auch für innovative Startups, die sich auf Energiespeicher- und Lastmanagementtechnologien konzentrieren. Die zunehmenden Ankündigungen zum Ausbau erneuerbarer Energien bestätigen die entscheidende Rolle des Marktes für aktives Netzmanagement bei der Gestaltung einer kohlenstoffarmen, dekarbonisierten Energiezukunft. Staatliche Regulierungen zur Unterstützung des aktiven Netzmanagements Regulatorische Rahmenbedingungen sind ein zentraler Wachstumstreiber für die Expansion des Marktes für aktives Netzmanagement. Regierungen und Regulierungsbehörden, darunter die Europäische Kommission und die US-amerikanische Federal Energy Regulatory Commission (FERC), haben Richtlinien zur Modernisierung der Stromnetze und zur Verbesserung der Integrationsfähigkeit eingeführt, um Energieeffizienz und -zuverlässigkeit zu steigern. Anreize und Compliance-Anforderungen, wie beispielsweise das EU-Paket für saubere Energie, verpflichten Energieversorger zur Einführung aktiver Managementsysteme, um strengere Emissions- und Leistungsstandards zu erfüllen. Diese regulatorische Dynamik schafft ein investitionsfreundliches Umfeld, indem sie etablierte Unternehmen zur Modernisierung ihrer Infrastruktur anregt und gleichzeitig die Markteintrittsbarrieren für neue Anbieter konformer Technologien und Dienstleistungen senkt. Darüber hinaus fördert die regulatorische Unterstützung dezentraler Energieerzeugungsanlagen (DER) dezentralere, partizipative Netzmodelle und eröffnet so breitere Möglichkeiten im Energieökosystem. Die von der Internationalen Energieagentur (IEA) berichteten konkreten Veränderungen deuten darauf hin, dass der regulatorische Einfluss auch weiterhin ein beständiger und stabilisierender Katalysator für das Marktwachstum sein wird. Branchenbeschränkungen: Hohe Investitions- und Integrationskosten Der Markt für aktives Netzmanagement steht vor erheblichen Hürden durch hohe Vorabinvestitionen und komplexe Integrationsanforderungen, was die Einführung verlangsamt. Der Einsatz fortschrittlicher Steuerungssysteme und Smart-Grid-Technologien erfordert kostspielige Modernisierungen bestehender Infrastrukturen und hält Energieversorger oft von einer schnellen Modernisierung ab. Wie ein Bericht der Internationalen Energieagentur (IEA) aus dem Jahr 2023 feststellt, haben Energieversorger in Entwicklungsländern angesichts konkurrierender Prioritäten mit begrenzten Kapitalressourcen für diese Modernisierungen zu kämpfen. Diese finanzielle Belastung trifft kleinere Betreiber und neue Marktteilnehmer, denen die Größe oder der Zugang zu Finanzierungen etablierter Unternehmen fehlt, überproportional und verstärkt so die Marktkonsolidierung. Folglich müssen Unternehmen lange Amortisationszeiten in Kauf nehmen und Investitionen angesichts unsicherer regulatorischer Anreize rechtfertigen. In den nächsten Jahren wird diese Kostenbarriere ohne gezielte Finanzierungsmechanismen oder Subventionen ein kritischer Faktor bleiben und die breitere Einführung von aktivem Netzmanagement einschränken. Regulatorische Komplexität und Fragmentierung Die vielfältigen und sich entwickelnden regulatorischen Rahmenbedingungen stellen weiterhin eine zentrale Hemmnis für das Wachstum des Marktes für aktives Netzmanagement dar. Unterschiedliche Richtlinien in verschiedenen Regionen und Rechtsordnungen stellen Lösungsanbieter, die skalierbare Angebote entwickeln wollen, vor operative Herausforderungen. Dies hob der Europäische Verband der Übertragungsnetzbetreiber (ENTSO-E) in seiner Bewertung von 2023 hervor. Die Einhaltung variierender Marktregeln, Datenschutzstandards und Netzanschlussbedingungen verlängert die Markteinführungszeit und erhöht die Compliance-Kosten. Kleinere Unternehmen ohne eigene Ressourcen für regulatorische Angelegenheiten sind davon überproportional betroffen. Diese Fragmentierung erschwert die strategische Planung sowohl etablierter Unternehmen als auch innovativer Start-ups und bremst die für eine breite Akzeptanz aktiver Netze unerlässliche Harmonisierung des Ökosystems. Da sich die regulatorischen Rahmenbedingungen zur Bewältigung von Cyberrisiken und zur Gewährleistung der Netzstabilität stetig weiterentwickeln, dürften die Unvorhersehbarkeit und der Compliance-Aufwand mittelfristig weiterhin erhebliche Herausforderungen darstellen.
Wachstumstreiber Auswirkung auf CAGR Regulatorischer Einfluss Geografische Relevanz Adoptionsrate Zeitrahmen der Auswirkungen
Modernisierung der Stromnetze und Einführung intelligenter Stromnetztechnologien 4.00% Kurzfristig (≤ 2 Jahre) Nordamerika, Europa; Auswirkungen: Asien-Pazifik Medium Schnell
Integration erneuerbarer Energiequellen 3.00% Mittelfristig (2–5 Jahre) Europa, Asien-Pazifik; Auswirkungen: Nordamerika Medium Mäßig
Regierungsvorschriften zur Unterstützung des aktiven Netzwerkmanagements 2.00% Langfristig (5+ Jahre) Europa, Nordamerika; Auswirkungen: Asien-Pazifik Hoch Langsam
Modernisierung der Stromnetze und Einführung intelligenter Stromnetztechnologien 4.00% Kurzfristig (≤ 2 Jahre) Nordamerika, Europa; Auswirkungen: Asien-Pazifik Medium Schnell
Integration erneuerbarer Energiequellen 3.00% Mittelfristig (2–5 Jahre) Europa, Asien-Pazifik; Auswirkungen: Nordamerika Medium Mäßig
Regierungsvorschriften zur Unterstützung des aktiven Netzwerkmanagements 2.00% Langfristig (5+ Jahre) Europa, Nordamerika; Auswirkungen: Asien-Pazifik Hoch Langsam

Explore Growth Opportunities

Kostenlosen Musterbericht anfordern
Regionale Prognose

Regionale Nachfragedynamik

Markt für aktives Netzwerkmanagement
Größte Region
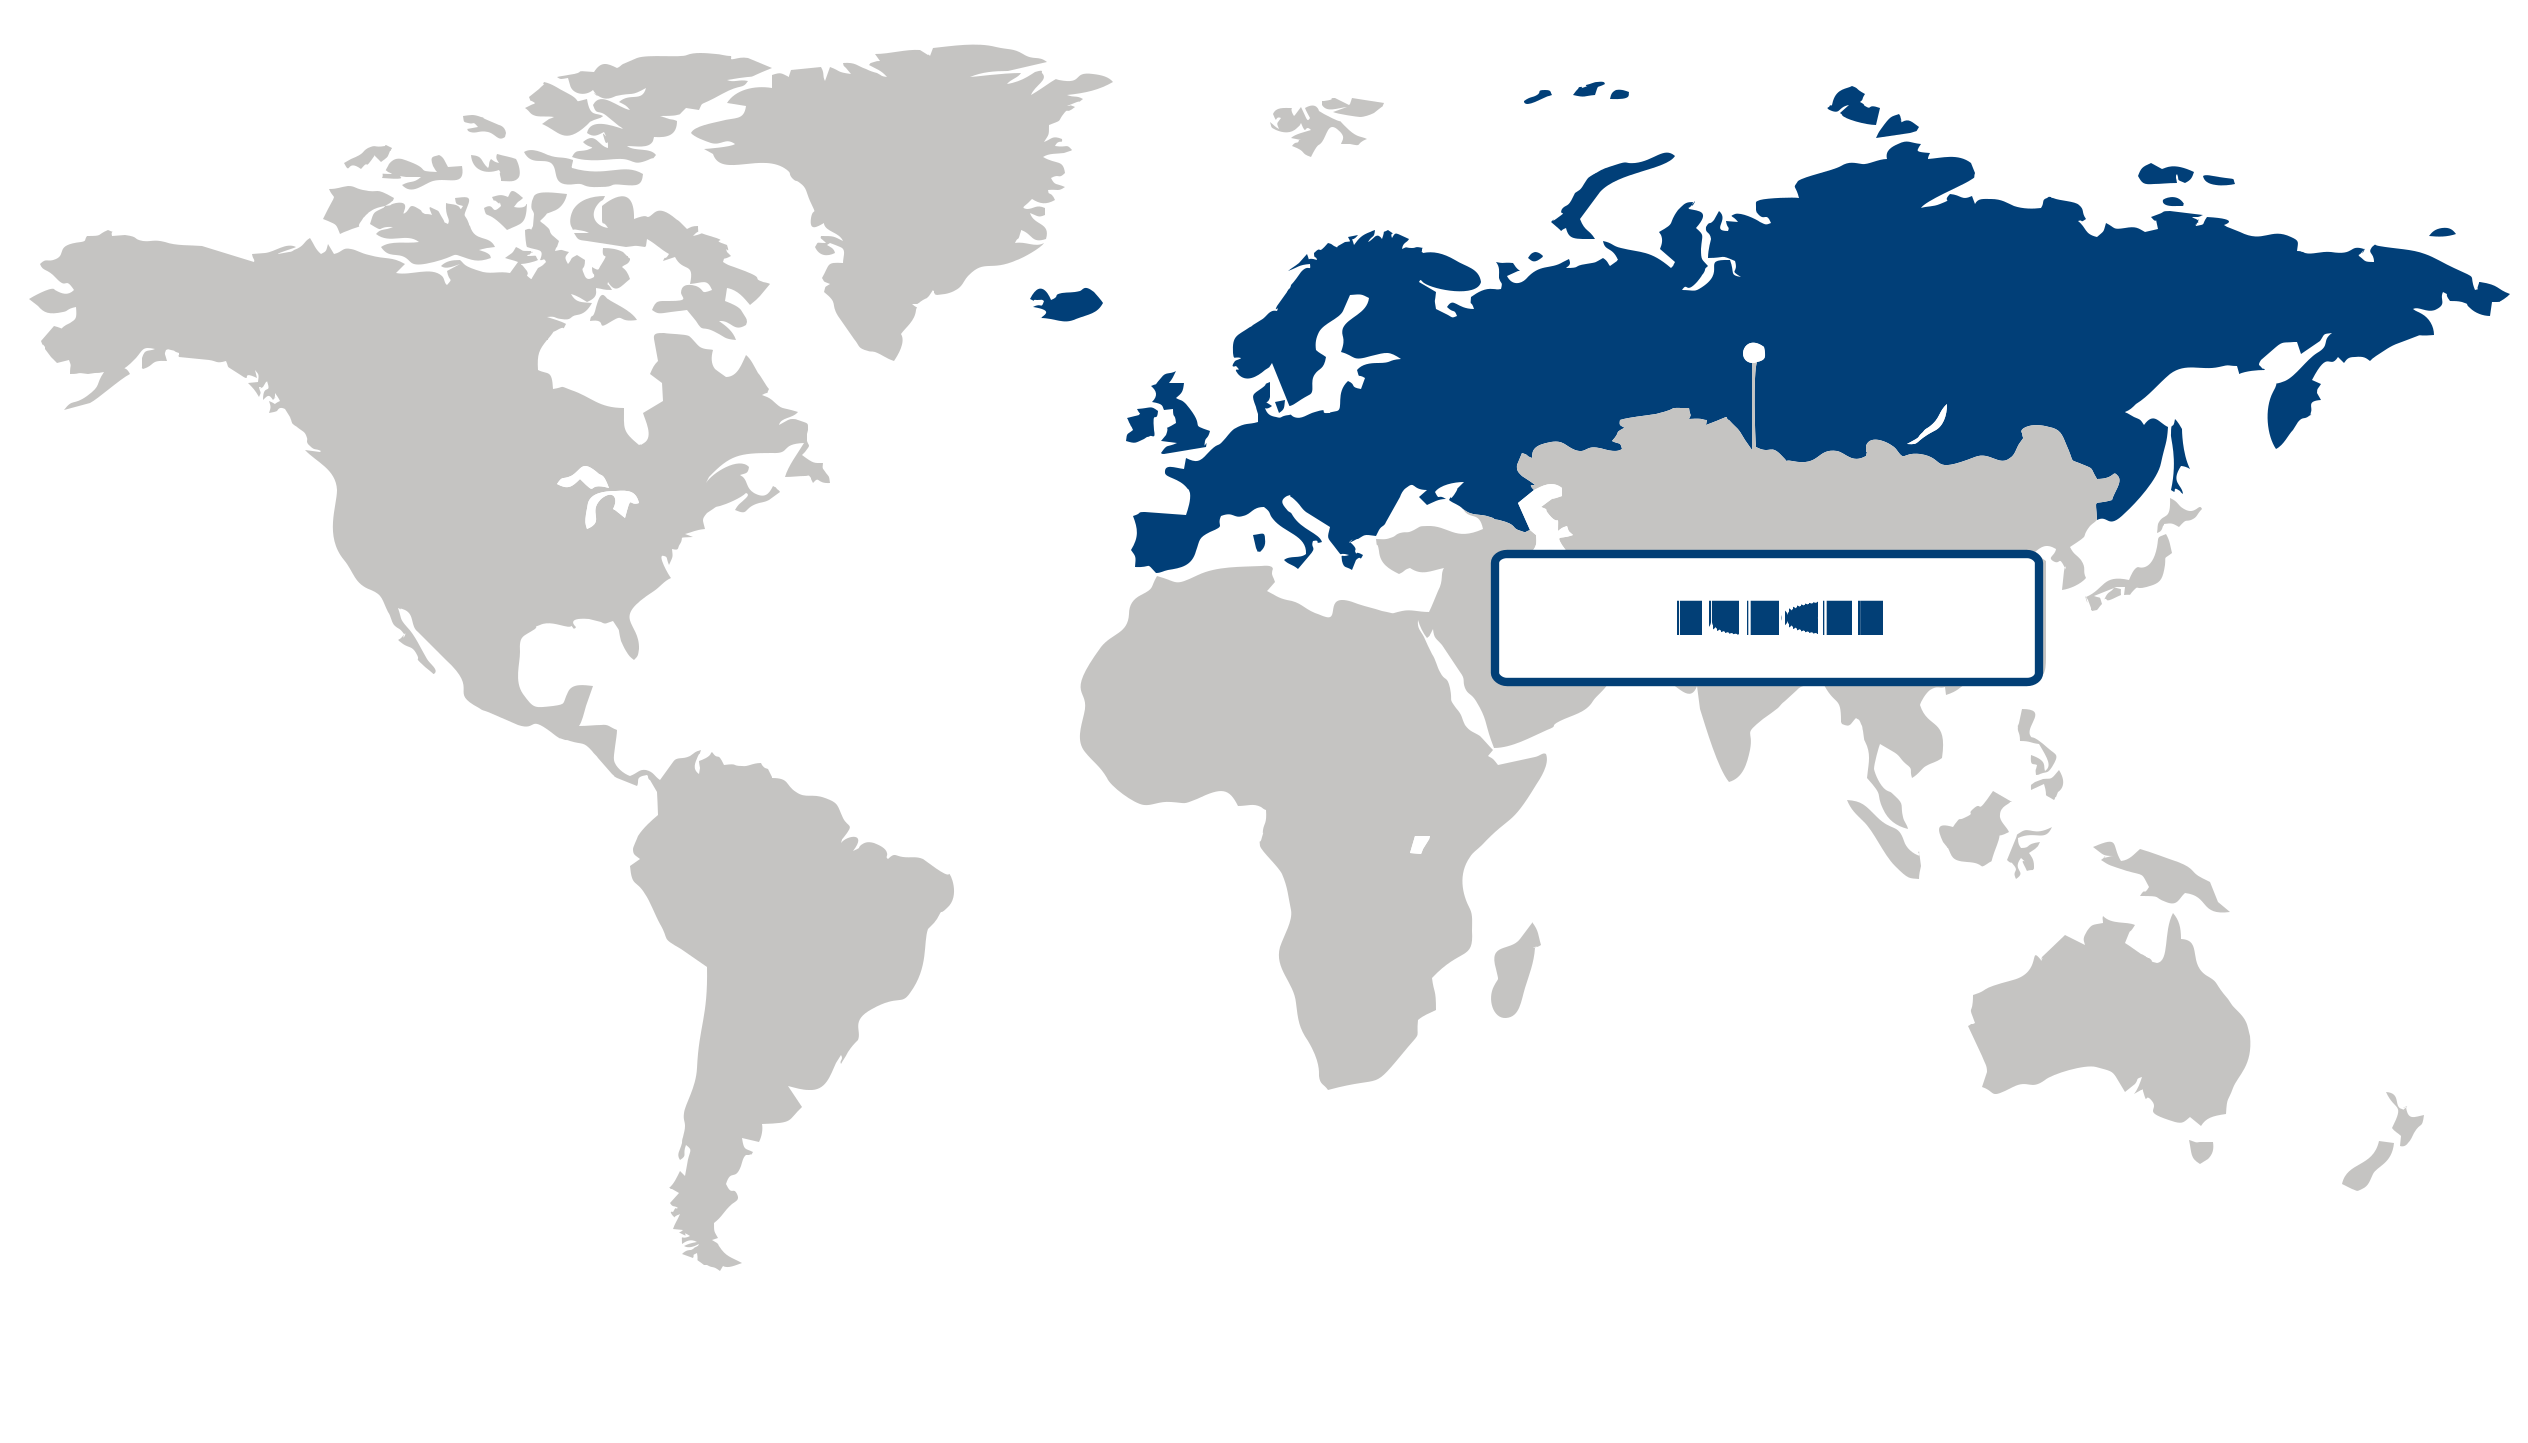
Marktstatistik Europa: Europa wird 2025 mit über 46 % den globalen Markt für aktives Netzmanagement abdecken und sich damit als größter regionaler Markt etablieren. Diese Dominanz ist vor allem auf die ambitionierten Bemühungen der Region um die Integration erneuerbarer Energien und die umfassende Modernisierung der Verteilnetze zurückzuführen. Das EU-Energiepaket „Saubere Energie“ schreibt den Ausbau intelligenter Stromnetze (Smart Grids) nachdrücklich vor und verbessert so die Netzflexibilität und -effizienz, wie Initiativen wie das von der Europäischen Kommission unterstützte Projekt „Smart Grid Europe“ belegen. Darüber hinaus investieren Energieunternehmen wie Siemens und ABB massiv in digitalisierte Netzlösungen und stärken damit die operative Resilienz angesichts sich wandelnder Nachfragemuster und Nachhaltigkeitsprioritäten. Diese Dynamik geht einher mit strengen regulatorischen Rahmenbedingungen, die eine nachhaltige Energienutzung und Infrastrukturmodernisierungen fördern. Diese gemeinsame Dynamik macht Europa zu einem idealen Nährboden für Innovation und Expansion im Bereich des aktiven Netzmanagements und verspricht nachhaltige strategische Chancen. Deutschland ist mit seiner starken Industriebasis und seinen wegweisenden Smart-Grid-Initiativen ein zentraler Akteur auf dem europäischen Markt für aktives Netzmanagement. Die deutsche Energiewende treibt den Ausbau erneuerbarer Energien voran und zwingt Energieversorger wie E.ON und TenneT, fortschrittliche Netzmanagementlösungen einzusetzen, die dezentrale Energiequellen mit Lastanpassungen in Echtzeit ausgleichen. Deutschlands regulatorische Rahmenbedingungen fördern Technologieexperimente und öffentlich-private Partnerschaften und verbessern so den Umfang und die Effizienz des Netzausbaus. Frankreich spielt mit seinem Übergang von der Kernenergie zu erneuerbaren Energien eine entscheidende Rolle. Unternehmen wie RTE nutzen fortschrittliches Netzmanagement, um die Netzstabilität trotz schwankender Energieeinspeisung zu erhöhen. Die französische Energiepolitik fördert zudem intelligente Zähler und Echtzeit-Datenanalysen und verstärkt damit die Bemühungen zur Netzmodernisierung. Deutschland und Frankreich veranschaulichen gemeinsam die Synergie von Innovation und politischer Abstimmung in Europa und untermauern die Führungsrolle der Region sowie das Wachstum im Markt für aktives Netzmanagement. Marktanalyse Asien-Pazifik: Der asiatisch-pazifische Raum entwickelte sich zur am schnellsten wachsenden Region im Markt für aktives Netzmanagement mit einem starken durchschnittlichen jährlichen Wachstum von 19,8 %. Diese bemerkenswerte Expansion wird primär durch den beschleunigten Ausbau der Solar- und Windkraftkapazitäten in Verbindung mit erheblichen Investitionen in intelligente Netzinfrastruktur angetrieben. Länder der Region priorisieren zunehmend die Integration erneuerbarer Energien und die Modernisierung ihrer Stromnetze, um angesichts steigender Energienachfrage und zunehmender Umweltbedenken Effizienz und Zuverlässigkeit zu verbessern. So unterstreicht beispielsweise das Engagement der Asiatischen Entwicklungsbank für nachhaltige Energieprojekte und eine verbesserte Netzstabilität das regionale Bekenntnis zur Energiewende. Diese Dynamik wird durch regulatorische Anreize zur Förderung sauberer Energie und technologischer Fortschritte im Netzmanagement weiter verstärkt. Vor diesem Hintergrund bietet der asiatisch-pazifische Raum bedeutende Chancen für Akteure, die von der proaktiven Innovations- und Nachhaltigkeitsorientierung der Region im Markt für aktives Netzmanagement profitieren möchten. Japan spielt eine zentrale Rolle im asiatisch-pazifischen Markt für aktives Netzmanagement. Dies spiegelt die fortschrittliche Technologielandschaft des Landes und seine politische Unterstützung für die Integration erneuerbarer Energien wider. Japans starker Fokus auf Innovationen im Bereich intelligenter Stromnetze, beispielhaft dargestellt durch die Zusammenarbeit zwischen der New Energy and Industrial Technology Development Organization (NEDO) und führenden Energieunternehmen, treibt die Entwicklung anspruchsvoller Netzmanagementlösungen voran, die auf komplexe städtische Stromnetze zugeschnitten sind. Die Verbraucherpräferenzen tendieren zunehmend zu erneuerbaren Energien, während regulatorische Rahmenbedingungen die Netzstabilität und Dekarbonisierung betonen und Energieversorger zum Einsatz aktiver Netzmanagementtechnologien anregen. Diese Faktoren positionieren Japan als wichtigen Innovationsstandort und stärken die Marktdynamik der Region. China, als bedeutender Akteur im asiatisch-pazifischen Markt für aktives Netzmanagement, profitiert von umfangreichen Kapazitätserweiterungen im Bereich Solar- und Windenergie, unterstützt durch nationale Strategien wie den Fokus des 14. Fünfjahresplans auf erneuerbare Energien und den Ausbau intelligenter Stromnetze. Die groß angelegten Pilotprojekte der State Grid Corporation of China im Bereich aktives Netzmanagement belegen das Engagement des Landes für die Modernisierung seiner umfangreichen Strominfrastruktur. Die Nachfrage chinesischer Verbraucher nach sauberer Energie, gepaart mit wettbewerbsfähigen Marktstrategien, die digitale und operative Fortschritte nutzen, beschleunigt die Einführung dieser Technologien zusätzlich. Diese dynamische Entwicklung festigt die führende Position der Region im Markt für aktives Netzmanagement und unterstreicht Chinas entscheidende Rolle bei der Gestaltung des zukünftigen regionalen Wachstums. Markttrends in Nordamerika: Nordamerika konnte seine starke Präsenz im Markt für aktives Netzmanagement behaupten, was auf die fortschrittliche digitale Infrastruktur der Region und die aggressive Einführung intelligenter Stromnetztechnologien zurückzuführen ist. Die zunehmende Integration erneuerbarer Energien erfordert eine ausgefeilte Netzsteuerung und -optimierung, was sich in erhöhten Investitionen der Energieversorger widerspiegelt. So fördert beispielsweise die „Grid Modernization Initiative“ des US-Energieministeriums Innovationen, die die Netztransparenz und -leistung in Echtzeit verbessern. Der verstärkte regulatorische Fokus auf Netzstabilität und Energieeffizienz, wie er sich in den Standards der North American Electric Reliability Corporation (NERC) zeigt, treibt die Nachfrage zusätzlich an. Darüber hinaus stärkt die Zusammenarbeit zwischen Technologieunternehmen und Energieversorgern, wie etwa die Partnerschaften von Siemens mit regionalen Netzbetreibern, die operative Weiterentwicklung. Nordamerikas Resilienz angesichts der sich wandelnden Energiedynamik positioniert die Region als zentralen Knotenpunkt und bietet erhebliche Chancen für Skalierung, Innovation und fortschrittliche Netzmanagementlösungen. Die USA bilden das Rückgrat des aktiven nordamerikanischen Marktes für Netzmanagement, angetrieben durch starke regulatorische Rahmenbedingungen und verstärkte Investitionen in die Netzmodernisierung. Programme wie der „Infrastructure Investment and Jobs Act“ stellen erhebliche Mittel zur Verbesserung der Netzflexibilität und Cybersicherheit bereit und tragen so der steigenden Nachfrage der Verbraucher nach zuverlässigen und nachhaltigen Energielösungen Rechnung. Unternehmen wie General Electric haben den Einsatz fortschrittlicher Netzmanagementplattformen beschleunigt, was einen Markt widerspiegelt, der großen Wert auf operative Intelligenz und Resilienz legt. Dieses robuste regulatorische und finanzielle Umfeld fördert nicht nur technologische Innovationen, sondern zieht auch einen intensiven Wettbewerb unter den Lösungsanbietern an. Die Marktdynamik in den USA verdeutlicht somit, wie strategische öffentlich-private Partnerschaften und eine abgestimmte Politik die Einführung eines aktiven Netzmanagements beschleunigen und damit ein breiteres regionales Wachstumspotenzial schaffen können.
Parameter Nordamerika Asien-Pazifik Europa Lateinamerika Nahost und Afrika
InnovationszentrumiSkalaEntstehendEntwickelt sich Fortgeschritten
Kostensensibilität der RegioniSkalaNiedrigMittel Hoch
Regulatorisches UmfeldiSkalaRestriktivNeutral Unterstützend
NachfragetreiberiSkalaSchwachModerat Stark
EntwicklungsstandiSkalaAufstrebendEntwickelt sich Entwickelt
AdoptionsrateiSkalaNiedrigMittel Hoch
Neue Marktteilnehmer / Start-upsiSkalaGeringModerat Hoch
Makroökonomische IndikatoreniSkalaSchwachStabil Stark
🔒 Need data on a specific country or region? Individual country/region reports are available at discounted pricing. Vor dem Kauf anfragen

Markt für aktives Netzwerkmanagement Anteil (%), von Komponente, 2026

Software
Dienstleistungen

Gehen Sie über das Diagramm hinaus und erhalten Sie vollständige Insights und Datentabellen

Kostenlosen Musterbericht anfordern
Analyse nach Komponenten Das Softwaresegment hielt 2025 den größten Anteil am Markt für aktives Netzwerkmanagement. Haupttreiber war die steigende Nachfrage nach Echtzeit-Netzwerkoptimierung und höherer betrieblicher Effizienz. Softwarelösungen ermöglichen die sofortige Datenanalyse und adaptive Steuerung und reagieren so auf dynamische Netzwerkbedingungen – ein wichtiges Kriterium für Kunden, die eine höhere Zuverlässigkeit und geringere Ausfallzeiten anstreben. Branchenführer wie Siemens und Schneider Electric haben in ihren jüngsten Unternehmensveröffentlichungen Investitionen in Software betont und die Integrationsmöglichkeiten mit IoT und KI-basierter Analytik hervorgehoben. Dieses Segment bietet strategische Vorteile durch skalierbare, anpassbare Plattformen, die sowohl für etablierte Unternehmen als auch für neue Marktteilnehmer mit Fokus auf digitale Transformation attraktiv sind. Angesichts der kontinuierlichen Fortschritte in den Bereichen KI und Edge Computing bleibt softwarebasiertes aktives Netzwerkmanagement zentral für die Zukunftssicherung des Netzwerkbetriebs in komplexen Energieökosystemen weltweit. Analyse nach Unternehmensgröße Große Unternehmen stellten den größten Anteil am Markt für aktives Netzwerkmanagement dar. Dies spiegelt die weitverbreitete Nutzung fortschrittlicher Managementlösungen durch große Organisationen wider. Große Betreiber, insbesondere in Branchen wie der Energieversorgung und dem Transportwesen, suchen nach robusten und sicheren Plattformen, die umfassende betriebliche Anforderungen und die Einhaltung regulatorischer Vorgaben unterstützen. Organisationen wie National Grid und Enel haben groß angelegte Implementierungen zur Verbesserung der Netzstabilität und der Nachhaltigkeitsüberwachung öffentlich gemacht. Das Segment profitiert von breiten Lieferantennetzwerken und kollaborativer Innovation mit Technologieanbietern, was kontinuierliche Verbesserungen fördert. Die starke Nachfrage nach integrierten Lösungen auf Unternehmensebene sichert die anhaltende Relevanz dieses Segments angesichts der zunehmenden digitalen Transformation und des steigenden Regulierungsdrucks. Analyse nach Anwendungsbereich: Der Energie- und Versorgungssektor dominierte das Marktsegment für aktives Netzmanagement aufgrund der raschen Integration erneuerbarer Energietechnologien wie Solar- und Windenergie in die Stromnetze. Versorgungsunternehmen priorisieren Netzstabilität und -effizienz, um intermittierende Energiequellen zu managen. Führende Unternehmen wie E.ON und EDF treiben die Einführung aktiver Netzmanagementsysteme voran, um Smart-Grid-Initiativen zu unterstützen. Die regulatorische Unterstützung durch Behörden wie das US-Energieministerium verstärkt diesen Trend zusätzlich, indem sie Anreize für nachhaltige Infrastruktur schafft. Die Komplexität moderner Energiesysteme und die steigenden Umweltauflagen bieten vielversprechende Chancen für innovative Lösungsanbieter. Dieses Segment wird seine führende Rolle voraussichtlich beibehalten, da die Dekarbonisierungsbemühungen weltweit zunehmen und agile Netzmanagement-Frameworks erfordern.
Segment Untersegment Größtes Segment Am schnellsten wachsend
Komponente Software, Dienstleistungen
Organisationsgröße KMU, Großunternehmen
Anwendungsgebiet Strom, Energie & Versorgung, Transport, Regierung
Individuelle Marktforschung

Gewinnen Sie maßgeschneiderte Erkenntnisse für Ihr Unternehmen durch unsere individuelle Marktforschung.

Klicken Sie hier, um jetzt Ihren individuellen Bericht zu erhalten.

Anpassung anfordern →
Wettbewerbslandschaft

Wettbewerbslandschaft und Marktpositionierung

Zu den wichtigsten Akteuren im Markt für aktives Netzwerkmanagement zählen Siemens, Schneider Electric, ABB, General Electric, Eaton, Schneider Power, Hitachi, Toshiba, Cisco Systems und Enel. Diese Unternehmen haben sich durch ihre technologische Expertise und ihre globale Präsenz eine führende Position erarbeitet, prägen Branchenstandards und beeinflussen Markttrends. Europäische Giganten wie Siemens und Schneider Electric nutzen ihr tiefgreifendes Branchenwissen und ihre breiten Lösungsportfolios, während US-amerikanische Unternehmen wie General Electric und Cisco Systems Innovation und die Integration fortschrittlicher Netzwerkfunktionen in den Vordergrund stellen. Asiatische Akteure wie Hitachi, Toshiba und Schneider Power tragen mit regionalen Einblicken und spezialisierten Angeboten zur Bereicherung des Wettbewerbsumfelds bei. Das Wettbewerbsumfeld ist geprägt von dynamischen Manövern, mit denen die wichtigsten Akteure ihre Portfolios erweitern und ihre technologische Kompetenz ausbauen. Zahlreiche Kooperationen und Partnerschaften ermöglichen es diesen Unternehmen, modernste Automatisierungs- und Echtzeitüberwachungsfunktionen zu integrieren und so die betriebliche Effizienz zu steigern. Investitionen in Forschung und Entwicklung fördern innovative Plattformen für die Netzstabilität und das Management dezentraler Energiequellen. Akquisitionen und Joint Ventures ermöglichen zudem einen schnellen Zugang zu Wachstumsmärkten und Nischenkompetenzen, stärken die Marktposition und beschleunigen Innovationen. Strategische/Umsetzbare Empfehlungen für regionale Akteure Nordamerikanische Unternehmen sollten ihre Allianzen mit Technologieinnovatoren vertiefen und die Integration KI-gestützter Analysen priorisieren, um die Netzwerkleistung zu optimieren. Die Stärkung der Beziehungen zu Softwareentwicklern kann neue Servicemodelle erschließen und die Reaktionsfähigkeit angesichts sich wandelnder Nachfragemuster verbessern. Akteure im asiatisch-pazifischen Raum profitieren von der Modernisierung der lokalen Infrastruktur mit skalierbaren, adaptiven Lösungen. Die Ausrichtung an Regierungsinitiativen und Prioritäten der Integration erneuerbarer Energien kann Wettbewerbsvorteile sichern und gleichzeitig Ökosystempartnerschaften für regionale Anpassungen fördern. Europäische Unternehmen können strenge regulatorische Rahmenbedingungen nutzen, indem sie sichere, interoperable Systeme für dezentrale Netze entwickeln. Die Zusammenarbeit in Multi-Stakeholder-Konsortien wird die Einhaltung von Vorschriften und Innovationen verbessern und auf nachhaltigkeitsorientierte Teilsegmente abzielen, um die Marktrelevanz zu stärken.
Unternehmen Marktanteil Unternehmensumsatz Umsatz-CAGR (%) Produktportfolio Geografische Präsenz Innovations- / F&E-Schwerpunkt Strategische Entwicklungen
Keine Unternehmensdaten verfügbar.
🔒 Dieser Abschnitt ist als Einzelkauf. Kaufen Sie nur die Daten, die Sie benötigen. Vor dem Kauf anfragen
Berichtsanpassung

Bericht anpassen

Entdecken Sie Beispiele dafür, wie dieser Bericht an unterschiedliche Forschungsanforderungen angepasst werden kann, einschließlich benutzerdefinierter Segmente, zusätzlicher Themen oder Kapitel sowie verwandter Berichte. Klicken Sie auf einen Bereich des Rades oder auf die nummerierte Markierung, um die verfügbaren Optionen zu erkunden.

1 Benutzerdefiniert Segmente 2 Benutzerdefiniert TOC 3 Verwandte Berichte

Markt für aktives Netzwerkmanagement — Individuelle Segmente

Segment Untersegment
Keine Segmentdaten verfügbar.

Markt für aktives Netzwerkmanagement — Individuelles Inhaltsverzeichnis

Individuelles Kapitel Chapter Details
Keine Daten zum individuellen Inhaltsverzeichnis verfügbar.

Benötigen Sie eine andere Datenauswertung?

Individuelle Recherche anfordern
FAQ

Häufig gestellte Fragen

Wie wird sich der Markt für aktives Netzwerkmanagement voraussichtlich in den nächsten 10 Jahren entwickeln?

Der Markt für aktives Netzwerkmanagement wird voraussichtlich von 1,14 Milliarden US-Dollar im Jahr 2025 auf 4,9 Milliarden US-Dollar im Jahr 2035 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von über 15,7 % im Zeitraum 2026-2035 entspricht.

Welche Region erzielt den größten Anteil am Marktwert des aktiven Netzwerkmanagements?

Die Region Europa erzielte 2025 einen Umsatzanteil von über 46 %, angetrieben durch die fortgeschrittene Integration erneuerbarer Energien und die Modernisierung der Verteilnetze.

In welcher Region expandiert der Sektor für aktives Netzwerkmanagement am schnellsten?

Die Region Asien-Pazifik wird im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von über 19,8 % wachsen, beschleunigt durch den raschen Ausbau der Solar- und Windkraftkapazitäten sowie Investitionen in intelligente Stromnetze.

Wie stark wird das Softwaresegment in der Branche für aktives Netzwerkmanagement voraussichtlich nach 2025 wachsen?

Im Jahr 2025 hielt das Softwaresegment den größten Anteil am Markt für aktives Netzwerkmanagement, angetrieben durch die steigende Nachfrage nach Echtzeit-Netzwerkoptimierung und betrieblicher Effizienz.

Welche Faktoren verschaffen großen Unternehmen im Bereich des aktiven Netzwerkmanagements einen Wettbewerbsvorteil?

Das Segment der Großunternehmen sicherte sich im Jahr 2025 den größten Marktanteil, was auf die breite Anwendung fortschrittlicher Managementlösungen durch große Organisationen zurückzuführen ist.

Welches ist das größte Teilsegment innerhalb des Anwendungsbereichssegments für die Branche des aktiven Netzwerkmanagements?

Im Markt für aktives Netzwerkmanagement entfiel 2025 der größte Umsatzanteil auf das Segment Energie & Versorgung. Treiber dieser Entwicklung war die rasche Integration erneuerbarer Energiequellen wie Solar- und Windenergie in die Stromnetze, was die Versorgungsunternehmen im Energie- und Versorgungssektor dazu veranlasste, aktive Netzwerkmanagementsysteme zur Verbesserung der Netzstabilität und -effizienz einzuführen.

Was sind die wichtigsten Wettbewerber im Bereich des aktiven Netzwerkmanagements?

Zu den führenden Unternehmen auf dem Markt für aktives Netzwerkmanagement gehören Siemens (Deutschland), Schneider Electric (Frankreich), ABB (Schweiz), General Electric (USA), Eaton (Irland), Schneider Power (Indien), Hitachi (Japan), Toshiba (Japan), Cisco Systems (USA) und Enel (Italien).
Kundenstimmen

Unsere Kunden

"Das Team zeigte ein ausgezeichnetes Verständnis für unsere Geschäftsanforderungen, und die Berichte wurden auf unsere spezifischen Anliegen und Ziele zugeschnitten."

Delivery Manager
Infosys

"Der Bericht war auf dem neuesten Stand hinsichtlich aktueller Branchentrends und technologischer Entwicklungen. Die detaillierte Analyse der Wettbewerbslandschaft war sehr hilfreich."

Network Engineer
Zebra Technologies

"Die im Bericht präsentierten Daten waren korrekt und gründlich recherchiert. Auch den Abschnitt zu den Marktdynamiken fand ich besonders hilfreich."

Senior Sales Manager
Arlo Technologies
DIE FORSCHUNG HINTER DIESEM BERICHT

Unser Forschungsteam & unsere Methodik

Jeder Bericht von Fundamental Business Insights wird von einem spezialisierten Forschungsteam für den jeweiligen Bereich erstellt, anhand einer strukturierten Primär- und Sekundärforschungsmethodik validiert und vor der Bereitstellung auf seine Genauigkeit überprüft.

FORSCHUNGSBEREICH DIESES BERICHTS
Intelligente Technologien
Überblick über das Forschungsteam

Dieser Bericht wurde vom ForschungsTeam für Smart Technologies von Fundamental Business Insights erstellt, das auf neue digitale Technologien und intelligente vernetzte Systeme spezialisiert ist. Unsere Analysten beobachten kontinuierlich Fortschritte bei künstlicher Intelligenz, Internet der Dinge, Cloud Computing, Edge Computing, Cybersicherheit, Automatisierung, digitaler Transformation und der Einführung entsprechender Technologien in Unternehmen. Die Forschung kombiniert Gespräche mit Technologieanbietern, Softwareunternehmen, Systemintegratoren, Unternehmensanwendern und Branchenexperten mit Geschäftsberichten, Investorenpräsentationen, regulatorischen Veröffentlichungen, Technologiestandards, Branchenverbänden und technischen Dokumenten. Die Marktschätzungen werden durch mehrere Methoden validiert.

Erstellt vom Smart Technologies Forschungsteam
10+Branchenbereiche
100+Analysierte Länder
5-7Standardtage
Lieferung
13.8K+Marktforschungsberichte
Veröffentlicht
On-DemandIndividuelle Forschung
Verfügbar
6Monate Analyst
Support
PDF + XLSBerichtslieferformate
Vertrauen und Compliance
D&B D-U-N-S
GDPR- und CCPA-konform
ISO 9001 zertifiziert (ISO 9001:2015)
SSL-Verschlüsselung
Sichere Zahlungen
Vertrauliche Behandlung
Research Intelligence
Primäres Forschungsnetzwerk
Sekundärquellen
Führungskräfte
Produkt- und Technologieexperten
Fertigungs- und Betriebsleiter
Beschaffungs- und Supply-Chain-Experten
Vertriebs- und kaufmännische Führungskräfte
Vertriebspartner und Distributionsnetzwerke
Unternehmenskäufer und Endnutzer
Branchenberater und Regulierungsexperten
Forschungsworkflow & Qualitätssicherung
01
Datenerhebung
Verifizierte Informationen aus Primär- und Sekundärforschung.
02
Datentriangulation
Querverifizierung anhand mehrerer unabhängiger Datenquellen.
03
Prognosemodellierung
Marktschätzungen auf Grundlage historischer Trends und analytischer Modelle.
04
Analystenvalidierung
Die Ergebnisse werden von Fachexperten auf Genauigkeit und Konsistenz geprüft.
05
Redaktionelle & Qualitätsprüfung
Abschließende redaktionelle, qualitative und Compliance-Prüfungen vor der Veröffentlichung.
06
Endgültige Veröffentlichung
Veröffentlichung nach erfolgreichem Abschluss des internen Prüfprozesses.
Berichtsabdeckung
Marktbewertung
  • Marktgröße und Prognose
  • Marktsegmentierung
  • Regionale Analyse
  • Wachstumstreiber und Herausforderungen
  • Marktdynamik
🏢 Wettbewerbsanalyse
  • Wettbewerbslandschaft
  • Unternehmensprofile
  • Wettbewerbs-Benchmarking
  • Fusionen und Übernahmen
  • Marktanteilsanalyse oder Strategien wichtiger Unternehmen
🔍 Strategische Analyse
  • Wertschöpfungskettenanalyse
  • Porters Five Forces
  • PESTLE-Analyse
  • Preistrends
  • Angebots- und Nachfrageanalyse
🚀 Zukunftsausblick
  • Technologielandschaft
  • Regulierungslandschaft
  • Investitions- und Finanzierungslandschaft
  • Neue Chancen
  • Zukünftige Marktaussichten
Haben Sie eine Frage zu diesem Bericht oder benötigen Sie einen individuellen Umfang?
Anpassung anfordern

Möchten Sie diese Daten auf Ihre konkrete Fragestellung zuschneiden?

Teilen Sie uns die benötigten Segmente, Regionen oder Wettbewerber mit. Ein Analyst bestätigt den Umfang vor Beginn der individuellen Arbeit.

Mit einem Analysten sprechen →