Taille et prévisions du marché de la gestion active des réseaux 2026-2035, par segments (composant, taille de l'entreprise, domaine d'application), opportunités de croissance, paysage de l'innovation, évolutions réglementaires, perspectives stratégiques régionales (États-Unis, Japon, Chine, Corée du Sud, Royaume-Uni, Allemagne, France) et dynamique concurrentielle (Siemens, Schneider Electric, ABB, General Electric, Eaton)

ID du rapport: FBI 12728| Date de publication: N/A| Format: PDF, Excel
Accéder au contenu
Perspectives du marché

Taille du marché et perspectives de croissance

Le marché de la gestion active des réseaux devrait connaître une croissance régulière, passant de 1,14 milliard USD en 2025 à 4,9 milliards USD en 2035, soit un taux de croissance annuel composé (TCAC) supérieur à 15,7 % sur la période 2026-2035. Le chiffre d'affaires prévu pour 2026 est estimé à 1,29 milliard USD.

Valeur de l’année de référence ()
N/A
TCAC ()
N/A
Valeur de l’année prévisionnelle ()
N/A
Période des données historiques
N/A
Région la plus importante
N/A
Période de prévision
N/A

Obtenez plus de détails sur ce rapport

Demander un rapport d’échantillon gratuit
Vue d’ensemble

Marché de la gestion active des réseaux Intelligence Snapshot

Dynamique du marché régional

Dynamique du segment

Facteurs de croissance du marché

Principaux acteurs du marché

Aperçu des prévisions

Aperçu des prévisions du marché mondial

Perspectives du marché

Perspectives régionales et par segment

Dynamique du marché

Facteurs de croissance du marché et tendances du secteur

Modernisation des réseaux et adoption des technologies de réseaux intelligents Le marché de la gestion active des réseaux est fortement stimulé par l'adoption généralisée des initiatives de modernisation des réseaux et des technologies de réseaux intelligents. Les entreprises de services publics du monde entier, telles que celles détaillées dans le programme de subventions pour l'investissement dans les réseaux intelligents du Département de l'Énergie des États-Unis, investissent dans des capteurs avancés, l'automatisation et les systèmes de communication afin d'améliorer la fiabilité et l'efficacité des réseaux. Cette évolution répond à la demande croissante des consommateurs pour une alimentation électrique et des services numériques sans interruption, ainsi qu'au besoin d'une réactivité du réseau en temps réel. Des leaders du secteur comme Siemens et ABB tirent parti de ces évolutions en proposant des solutions intégrées qui facilitent un équilibrage de charge et une gestion des pannes plus intelligents. L'accent mis sur la modernisation des infrastructures numériques offre des opportunités stratégiques aux entreprises établies pour élargir leurs portefeuilles de services et aux start-ups pour innover dans des applications de niche en matière d'analyse de données et d'objets connectés. Compte tenu des investissements continus et des progrès technologiques rapportés par l'Electric Power Research Institute (EPRI), ce moteur de croissance se maintiendra, permettant des opérations de réseau plus résilientes et flexibles. Intégration des énergies renouvelables Le marché de la gestion active des réseaux est profondément transformé par l'intégration croissante des énergies renouvelables, notamment solaire et éolienne, aux réseaux électriques du monde entier. Comme le soulignent les rapports de l'Agence internationale pour les énergies renouvelables (IRENA), la variabilité de l'approvisionnement en énergies renouvelables exige une gestion sophistiquée des réseaux afin de garantir leur stabilité et d'éviter les pannes. Cette transition s'inscrit dans les engagements de développement durable des consommateurs et des entreprises, incitant les fournisseurs d'énergie à déployer des outils de prévision avancés et des systèmes d'allocation dynamique des ressources. Des entreprises comme Enel X développent des solutions novatrices pour équilibrer dynamiquement l'offre et la demande, créant ainsi des avantages concurrentiels sur les marchés émergents de l'énergie décentralisée. Cette évolution offre des perspectives de croissance tant aux acteurs historiques qui améliorent les infrastructures existantes qu'aux jeunes entreprises innovantes spécialisées dans le stockage de l'énergie et les technologies de gestion de la demande. La progression des annonces de nouvelles capacités renouvelables confirme le rôle crucial du marché de la gestion active des réseaux dans la transition vers un avenir énergétique bas carbone et décarboné. Réglementations gouvernementales favorisant la gestion active des réseaux Les cadres réglementaires constituent un moteur de croissance essentiel qui sous-tend l'expansion du marché de la gestion active des réseaux. Les gouvernements et les organismes de réglementation, notamment la Commission européenne et la Commission fédérale de régulation de l'énergie (FERC) des États-Unis, ont mis en place des politiques imposant la modernisation des réseaux et le renforcement de leurs capacités d'intégration afin d'améliorer l'efficacité énergétique et la fiabilité du réseau. Des incitations et des exigences de conformité, telles que le paquet « Énergie propre » de l'UE, contraignent les fournisseurs d'énergie à adopter des systèmes de gestion actifs pour respecter des normes d'émissions et de performance plus strictes. Cette dynamique réglementaire favorise un environnement propice à l'investissement, encourageant les acteurs historiques à moderniser leurs infrastructures tout en facilitant l'entrée sur le marché de nouveaux acteurs proposant des technologies et des services conformes. Par ailleurs, le soutien réglementaire aux ressources énergétiques distribuées (RED) encourage des modèles de réseaux plus décentralisés et participatifs, créant ainsi des opportunités plus vastes pour l'écosystème. À mesure que ces politiques évoluent, les changements concrets observés par l'Agence internationale de l'énergie (AIE) suggèrent que l'influence réglementaire restera un catalyseur constant et stabilisateur de la croissance du marché. Restrictions de l'industrie: Investissements initiaux et coûts d'intégration élevés Le marché de la gestion active des réseaux se heurte à des obstacles importants liés aux investissements initiaux substantiels et aux exigences complexes d'intégration, ce qui freine son adoption. Le déploiement de systèmes de contrôle avancés et de technologies de réseaux intelligents nécessite des mises à niveau coûteuses des infrastructures existantes, dissuadant souvent les entreprises de services publics de se moderniser rapidement. Comme le souligne un rapport de 2023 de l'Agence internationale de l'énergie (AIE), les entreprises de services publics des économies en développement peinent à allouer des capitaux limités à ces mises à niveau, face à des priorités concurrentes. Ce fardeau financier affecte de manière disproportionnée les petits opérateurs et les nouveaux entrants qui ne disposent pas de la taille critique ni de l'accès au financement des acteurs historiques, renforçant ainsi la consolidation du marché. Par conséquent, les entreprises doivent composer avec des périodes de retour sur investissement prolongées et justifier leurs investissements face à des incitations réglementaires incertaines. Au cours des prochaines années, en l'absence de mécanismes de financement ciblés ou de subventions, cet obstacle financier persistera comme une contrainte majeure, limitant le déploiement à plus grande échelle de la gestion active des réseaux. Complexité et fragmentation de la réglementation La diversité et l'évolution des cadres réglementaires demeurent un frein important à la croissance du marché de la gestion active des réseaux. La disparité des politiques entre les régions et les juridictions crée des difficultés opérationnelles pour les fournisseurs de solutions visant à proposer des offres évolutives, comme l'a souligné le Réseau européen des gestionnaires de réseaux de transport d'électricité (ENTSO-E) dans son évaluation de 2023. Le respect de règles de marché, de normes de protection des données et de codes de réseau variables allonge les délais de commercialisation et augmente les coûts de conformité, pénalisant de manière disproportionnée les petites entreprises qui ne disposent pas de ressources dédiées aux affaires réglementaires. Cette fragmentation complique la planification stratégique des entreprises établies comme des innovateurs, ralentissant l'harmonisation de l'écosystème, pourtant essentielle à l'adoption généralisée des réseaux actifs. Face à l'évolution constante du cadre réglementaire pour faire face aux cyber-risques et garantir la stabilité du réseau, l'imprévisibilité et la charge de conformité devraient demeurer des obstacles majeurs à moyen terme.
Facteur de croissance Impact sur le TCAC Influence réglementaire Pertinence géographique Taux d’adoption Calendrier de l’impact
Modernisation du réseau et adoption de la technologie des réseaux intelligents 4.00% Court terme (≤ 2 ans) Amérique du Nord, Europe ; retombées : Asie-Pacifique Moyen Rapide
Intégration des sources d'énergie renouvelables 3.00% Moyen terme (2 à 5 ans) Europe, Asie-Pacifique ; retombées : Amérique du Nord Moyen Modéré
Réglementations gouvernementales favorisant la gestion active des réseaux 2.00% Long terme (5 ans et plus) Europe, Amérique du Nord ; retombées : Asie-Pacifique Haut Lent
Modernisation du réseau et adoption de la technologie des réseaux intelligents 4.00% Court terme (≤ 2 ans) Amérique du Nord, Europe ; retombées : Asie-Pacifique Moyen Rapide
Intégration des sources d'énergie renouvelables 3.00% Moyen terme (2 à 5 ans) Europe, Asie-Pacifique ; retombées : Amérique du Nord Moyen Modéré
Réglementations gouvernementales favorisant la gestion active des réseaux 2.00% Long terme (5 ans et plus) Europe, Amérique du Nord ; retombées : Asie-Pacifique Haut Lent

Explore Growth Opportunities

Demander un rapport d’échantillon gratuit
Prévisions régionales

Dynamique de la demande régionale

Marché de la gestion active des réseaux
Région la plus importante
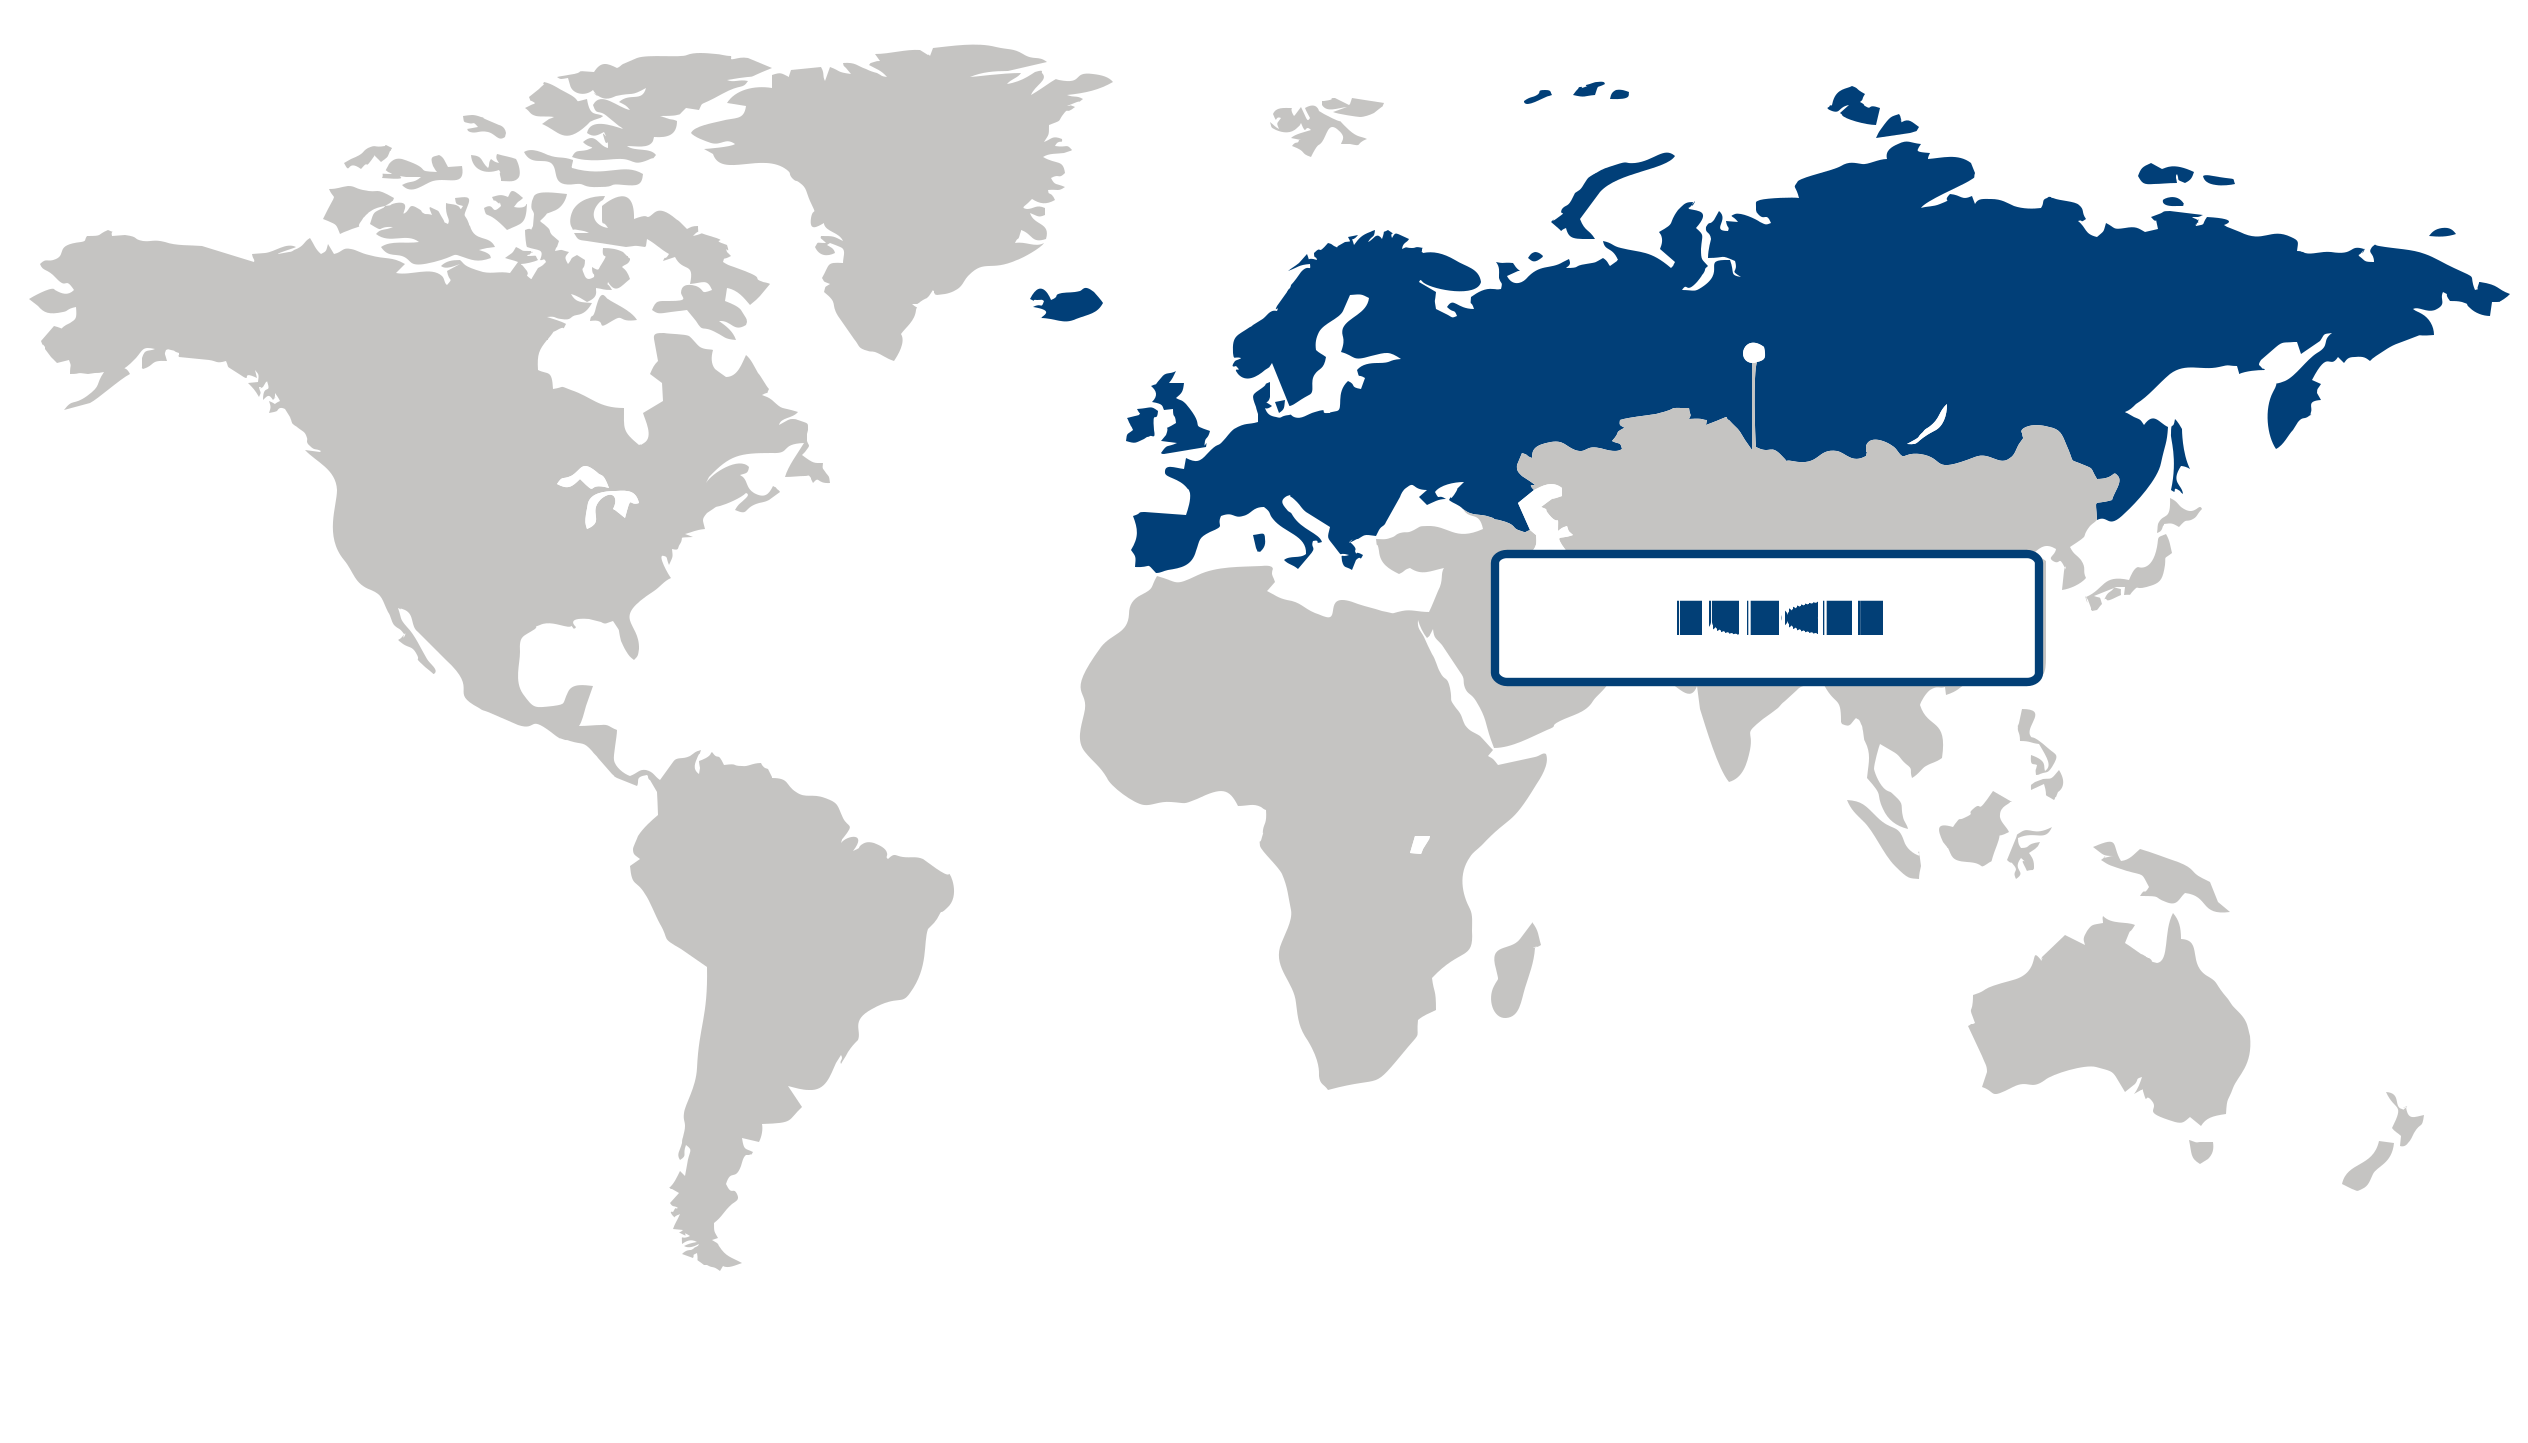
Statistiques du marché européen : L’Europe a capté plus de 46 % du marché mondial de la gestion active des réseaux en 2025, s’imposant ainsi comme le premier marché régional. Cette domination s’explique principalement par la volonté de la région d’intégrer pleinement les énergies renouvelables et de moderniser en profondeur ses réseaux de distribution. Le paquet « Énergie propre » de l’Union européenne encourage fortement le déploiement de réseaux intelligents, améliorant ainsi leur flexibilité et leur efficacité, comme en témoignent des initiatives telles que le projet Smart Grid Europe, soutenu par la Commission européenne. Par ailleurs, des entreprises énergétiques comme Siemens et ABB investissent massivement dans des solutions de réseau numériques, renforçant la résilience opérationnelle face à l’évolution de la demande et aux priorités en matière de développement durable. Cette dynamique s’accompagne de cadres réglementaires stricts qui favorisent une utilisation durable de l’énergie et la modernisation des infrastructures. Cet élan collectif positionne l’Europe comme un terreau fertile pour l’innovation et le développement de la gestion active des réseaux, offrant des opportunités stratégiques durables. L’Allemagne, forte de son tissu industriel robuste et de ses initiatives pionnières en matière de réseaux intelligents, est un pilier du marché européen de la gestion active des réseaux. La politique allemande de transition énergétique (Energiewende) catalyse l'adoption massive des énergies renouvelables, incitant des entreprises comme E.ON et TenneT à déployer des solutions avancées de gestion de réseau qui équilibrent les ressources énergétiques distribuées grâce à des ajustements de charge en temps réel. Le cadre réglementaire allemand favorise l'expérimentation technologique et les partenariats public-privé, améliorant ainsi l'échelle et l'efficacité du déploiement. Parallèlement, la France joue un rôle crucial grâce à sa transition du nucléaire vers les énergies renouvelables. Des entreprises comme RTE tirent parti de la gestion avancée du réseau pour renforcer sa stabilité face aux fluctuations de la production énergétique. Les politiques énergétiques françaises encouragent également le déploiement de compteurs intelligents et l'analyse des données en temps réel, renforçant ainsi les efforts de modernisation du réseau. Ensemble, l'Allemagne et la France illustrent la synergie européenne en matière d'innovation et d'harmonisation des politiques, confortant le leadership de la région et stimulant la croissance sur le marché de la gestion active des réseaux. Analyse du marché Asie-Pacifique : La région Asie-Pacifique s'est imposée comme la région à la croissance la plus rapide sur le marché de la gestion active des réseaux, enregistrant une forte croissance annuelle composée (TCAC) de 19,8 %. Cette expansion remarquable est principalement due à l'augmentation rapide des capacités de production d'énergie solaire et éolienne, conjuguée à des investissements substantiels dans les infrastructures de réseaux intelligents. Les pays de la région accordent une priorité croissante à l'intégration des énergies renouvelables et à la modernisation des réseaux afin d'améliorer l'efficacité et la fiabilité face à la demande énergétique croissante et aux préoccupations environnementales. Par exemple, l'impulsion donnée par la Banque asiatique de développement aux projets d'énergie durable et au renforcement de la résilience des réseaux souligne l'engagement régional en faveur de la transition énergétique. Cette dynamique est amplifiée par des incitations réglementaires favorisant les énergies propres et les progrès technologiques en matière de gestion des réseaux. Compte tenu de ces facteurs, la région Asie-Pacifique offre des opportunités considérables aux acteurs souhaitant tirer parti de l'adoption proactive de l'innovation et du développement durable par la région sur le marché de la gestion active des réseaux. Le Japon joue un rôle central sur le marché de la gestion active des réseaux en Asie-Pacifique, grâce à son environnement technologique avancé et à son soutien politique à l'intégration des énergies renouvelables. L'accent mis par le Japon sur les innovations en matière de réseaux intelligents, illustré par les collaborations entre la NEDO (New Energy and Industrial Technology Development Organization) et les principales entreprises énergétiques, favorise le développement de solutions de gestion de réseaux sophistiquées, adaptées aux réseaux urbains complexes. Les préférences des consommateurs favorisent de plus en plus l'adoption des énergies renouvelables, tandis que les cadres réglementaires mettent l'accent sur la stabilité du réseau et la décarbonation, incitant les entreprises de services publics à déployer des technologies de gestion active du réseau. Ces facteurs positionnent le Japon comme un pôle d'innovation clé, dynamisant ainsi le marché régional. La Chine, acteur majeur du marché de la gestion active du réseau en Asie-Pacifique, bénéficie d'importants ajouts de capacités solaires et éoliennes, soutenus par des stratégies nationales telles que le 14e plan quinquennal axé sur les énergies renouvelables et le développement des réseaux intelligents. Les projets pilotes à grande échelle de la State Grid Corporation of China en matière de gestion active du réseau témoignent de l'engagement du pays à moderniser son vaste réseau électrique. La demande des consommateurs chinois pour une énergie plus propre, conjuguée à des stratégies de marché compétitives intégrant les avancées numériques et opérationnelles, accélère encore l'adoption de ces technologies. Cette dynamique renforce le leadership de la région sur le marché de la gestion active du réseau et souligne le rôle crucial de la Chine dans l'orientation de la croissance régionale future. Tendances du marché nord-américain : L'Amérique du Nord a maintenu une présence notable sur le marché de la gestion active du réseau, grâce à son infrastructure numérique avancée et à l'adoption rapide des technologies de réseaux intelligents. L'intégration croissante des énergies renouvelables exige un contrôle et une optimisation sophistiqués du réseau, ce qui se traduit par des investissements accrus de la part des services publics. Par exemple, l'Initiative de modernisation du réseau du Département de l'Énergie des États-Unis soutient les innovations qui améliorent la visibilité et les capacités du réseau en temps réel. Le renforcement des exigences réglementaires en matière de fiabilité du réseau et d'efficacité énergétique, illustré par les normes de la North American Electric Reliability Corporation (NERC), stimule davantage la demande. De plus, la collaboration entre les entreprises technologiques et les services publics, à l'instar des partenariats de Siemens avec les gestionnaires de réseaux régionaux, renforce les progrès opérationnels. La résilience de l'Amérique du Nord face à l'évolution du marché de l'énergie en fait un pôle d'attraction, offrant des opportunités considérables en matière d'échelle, d'innovation et de solutions avancées de gestion de réseau. Les États-Unis constituent la pierre angulaire du marché dynamique de la gestion de réseau en Amérique du Nord, porté par des cadres réglementaires solides et des investissements accrus dans la modernisation du réseau. Des politiques telles que l'Infrastructure Investment and Jobs Act allouent des fonds importants pour améliorer la flexibilité et la cybersécurité du réseau, répondant ainsi à la demande croissante des consommateurs pour des solutions énergétiques fiables et durables. Des entreprises comme General Electric ont accéléré le déploiement de plateformes avancées de gestion de réseau, témoignant d'un marché soucieux d'intelligence opérationnelle et de résilience. Cet écosystème réglementaire et financier solide stimule non seulement l'innovation technologique, mais intensifie également la concurrence entre les fournisseurs de solutions. Par conséquent, la dynamique du marché américain illustre comment des partenariats public-privé stratégiques et une harmonisation des politiques peuvent accélérer l'adoption de la gestion active des réseaux, favorisant ainsi un potentiel de croissance régionale plus large.
Paramètre Amérique du Nord Asie-Pacifique Europe Amérique latine Moyen-Orient et Afrique
Pôle d’innovationiÉchelleÉmergentEn développement Avancé
Région sensible aux coûtsiÉchelleFaibleMoyen Élevé
Environnement réglementaireiÉchelleRestrictifNeutre Favorable
Facteurs de demandeiÉchelleFaibleModérée Forte
Stade de développementiÉchelleÉmergentEn développement Développé
Taux d’adoptioniÉchelleFaibleMoyen Élevé
Nouveaux entrants / StartupsiÉchellePeu nombreuxModérée Nombreux
Indicateurs macroéconomiquesiÉchelleFaibleStables Forte
🔒 Need data on a specific country or region? Individual country/region reports are available at discounted pricing. Se renseigner avant l’achat

Marché de la gestion active des réseaux Part (%), par Composant, 2026

Logiciel
Services

Allez au-delà du graphique et accédez à des informations complètes et à des tableaux de données

Demander un rapport d’échantillon gratuit
Analyse par composant Le segment logiciel détenait la plus grande part du marché de la gestion active des réseaux en 2025, principalement grâce à la demande croissante d'optimisation des réseaux en temps réel et d'efficacité opérationnelle. Les solutions logicielles facilitent l'analyse instantanée des données et le contrôle adaptatif, en réponse aux conditions dynamiques du réseau – une priorité pour les clients recherchant une fiabilité accrue et une réduction des temps d'arrêt. Des leaders du secteur tels que Siemens et Schneider Electric ont mis l'accent sur l'investissement logiciel dans leurs récentes versions, soulignant les capacités d'intégration avec l'IoT et l'analyse basée sur l'IA. Ce segment offre des avantages stratégiques en proposant des plateformes évolutives et personnalisables, attractives aussi bien pour les acteurs établis que pour les nouveaux entrants axés sur la transformation numérique. Compte tenu des progrès constants de l'IA et du edge computing, la gestion active des réseaux par logiciel demeure essentielle pour pérenniser les opérations de réseau dans les écosystèmes énergétiques complexes du monde entier. Analyse par taille d'entreprise Les grandes entreprises représentaient la plus grande part du marché de la gestion active des réseaux, reflétant l'adoption généralisée de solutions de gestion avancées par les grandes organisations. Les opérateurs à grande échelle, notamment dans des secteurs comme les services publics et les transports, recherchent des plateformes robustes et sécurisées qui prennent en charge leurs importants besoins opérationnels et garantissent la conformité aux exigences réglementaires. Des organisations telles que National Grid et Enel ont annoncé des déploiements à grande échelle pour améliorer la résilience du réseau et le suivi de sa durabilité. Ce segment bénéficie d'écosystèmes de fournisseurs étendus et d'une innovation collaborative avec les fournisseurs de technologies, favorisant ainsi l'amélioration continue. La forte demande de solutions intégrées pour entreprises garantit la pertinence de ce segment face à l'intensification de la transformation numérique et des pressions réglementaires. Analyse par domaine d'application Le secteur de l'énergie et des services publics a dominé le segment de marché de la gestion active des réseaux grâce à l'intégration rapide des énergies renouvelables, comme le solaire et l'éolien, dans les réseaux électriques. Les entreprises de services publics privilégient la stabilité et l'efficacité du réseau pour gérer les sources d'énergie intermittentes, et des entreprises leaders comme E.ON et EDF sont à la pointe de l'adoption des systèmes de gestion active des réseaux pour accompagner les initiatives de réseaux intelligents. Le soutien réglementaire d'agences telles que le Département de l'Énergie des États-Unis renforce cette tendance en encourageant les infrastructures durables. La complexité des systèmes énergétiques modernes et les engagements environnementaux croissants créent des opportunités importantes pour les fournisseurs de solutions innovantes. Ce segment est bien positionné pour maintenir son importance à mesure que les efforts de décarbonation s'accélèrent à l'échelle mondiale, nécessitant des cadres de gestion de réseau agiles.
Segment Sous-segment Segment le plus important Segment à la croissance la plus rapide
Composant Logiciels, Services
Taille de l'organisation PME, grandes entreprises
Domaine d'application Énergie, services publics, transports, gouvernement
Recherche personnalisée

Accédez à des analyses adaptées à votre entreprise grâce à nos études de marché personnalisées.

Cliquez pour obtenir votre rapport personnalisé dès maintenant.

Demander une personnalisation →
Paysage concurrentiel

Paysage concurrentiel et positionnement sur le marché

Les principaux acteurs du marché de la gestion active des réseaux sont Siemens, Schneider Electric, ABB, General Electric, Eaton, Schneider Power, Hitachi, Toshiba, Cisco Systems et Enel. Grâce à leur expertise technologique et à leur vaste présence mondiale, ces entreprises ont acquis une position de leader, façonnant les normes du secteur et influençant les tendances du marché. Les géants européens tels que Siemens et Schneider Electric s'appuient sur une connaissance approfondie du domaine et un large éventail de solutions, tandis que les entreprises américaines comme General Electric et Cisco Systems privilégient l'innovation et l'intégration de capacités réseau avancées. Les acteurs asiatiques, notamment Hitachi, Toshiba et Schneider Power, apportent une expertise régionale et des offres spécialisées qui enrichissent le paysage concurrentiel. Ce contexte concurrentiel est marqué par des manœuvres dynamiques, les acteurs clés élargissant leur portefeuille et perfectionnant leurs technologies. De nombreuses collaborations et partenariats permettent à ces entreprises d'intégrer des fonctionnalités d'automatisation et de surveillance en temps réel de pointe, optimisant ainsi leur efficacité opérationnelle. Les investissements en recherche et développement favorisent le développement de plateformes innovantes qui contribuent à la stabilité du réseau et à la gestion des ressources énergétiques distribuées. Le recours aux acquisitions et aux coentreprises facilite également un accès rapide aux marchés émergents et aux compétences de niche, renforçant le positionnement sur le marché tout en accélérant l'innovation. Recommandations stratégiques et opérationnelles pour les acteurs régionaux Les entités nord-américaines devraient approfondir leurs alliances avec les innovateurs technologiques et privilégier l'intégration d'analyses basées sur l'IA afin d'optimiser les performances du réseau. Le renforcement des liens avec les développeurs de logiciels peut permettre de développer de nouveaux modèles de service et d'améliorer la réactivité face à l'évolution de la demande. Les acteurs de la région Asie-Pacifique ont tout intérêt à moderniser leurs infrastructures locales grâce à des solutions évolutives et adaptatives. S'aligner sur les initiatives gouvernementales et les priorités d'intégration des énergies renouvelables peut garantir des avantages concurrentiels, tout en favorisant les partenariats écosystémiques pour une personnalisation régionale. Les entreprises européennes peuvent tirer parti des cadres réglementaires rigoureux en développant des systèmes sécurisés et interopérables adaptés aux réseaux décentralisés. La collaboration au sein de consortiums multipartites renforcera la conformité et l'innovation, en ciblant des sous-segments axés sur le développement durable afin de consolider leur position sur le marché.
Entreprise Part de marché Chiffre d’affaires de l’entreprise TCAC du chiffre d’affaires (%) Portefeuille de produits Présence géographique Focus sur l’innovation / R&D Développements stratégiques
Aucune information sur les entreprises disponible.
🔒 Cette section est disponible en achat séparé. Achetez uniquement les données dont vous avez besoin. Se renseigner avant l’achat
Personnalisation du rapport

Personnaliser votre rapport

Découvrez des exemples de personnalisation de ce rapport selon différents besoins de recherche, notamment des segments personnalisés, des sujets ou chapitres supplémentaires et des rapports associés. Cliquez sur une section de la roue ou sur son repère numéroté pour découvrir les options disponibles.

1 Personnalisé Segments 2 Personnalisé TOC 3 Associés Rapports

Marché de la gestion active des réseaux — Segments personnalisés

Segment Sous-segment
Aucune donnée de segment disponible.

Marché de la gestion active des réseaux — Table des matières personnalisée

Chapitre personnalisé Chapter Details
Aucune donnée de table des matières personnalisée disponible.

Besoin d’une autre lecture des données ?

Demander une recherche personnalisée
FAQ

Foire aux questions

Comment le secteur de la gestion active des réseaux devrait-il évoluer au cours des 10 prochaines années ?

La taille du marché de la gestion active des réseaux devrait passer de 1,14 milliard USD en 2025 à 4,9 milliards USD d'ici 2035, affichant un TCAC supérieur à 15,7 % sur la période 2026-2035.

Quelle région capte la plus grande part de la valeur du marché de la gestion de réseaux actifs ?

La région Europe a représenté plus de 46 % des revenus en 2025, grâce à une intégration avancée des énergies renouvelables et à la modernisation du réseau de distribution.

Dans quelle région le secteur de la gestion active des réseaux connaît-il la croissance la plus rapide ?

La région Asie-Pacifique connaîtra une croissance annuelle composée de plus de 19,8 % au cours de la période prévisionnelle, accélérée par l'ajout rapide de capacités solaires/éoliennes et les investissements dans les réseaux intelligents.

Quelle devrait être la croissance du segment logiciel dans le secteur de la gestion active des réseaux après 2025 ?

En 2025, le segment logiciel détenait la plus grande part du marché de la gestion active des réseaux, sous l'impulsion d'une demande croissante d'optimisation des réseaux en temps réel et d'efficacité opérationnelle.

Quels facteurs confèrent aux grandes entreprises un avantage concurrentiel dans le secteur de la gestion active des réseaux ?

Le segment des grandes entreprises a capté la majorité des parts de marché en 2025, grâce à l'adoption généralisée de solutions de gestion avancées par les grandes organisations.

Quel est le plus grand sous-segment au sein du domaine d'application de l'industrie de la gestion active des réseaux ?

Sur le marché de la gestion active des réseaux, le segment de l'énergie et des services publics a représenté la plus grande part des revenus en 2025, grâce à l'intégration rapide des sources d'énergie renouvelables comme le solaire et l'éolien dans les réseaux électriques, incitant les services publics des segments de l'énergie et des services publics à adopter des systèmes de gestion active des réseaux pour la stabilité et l'efficacité du réseau.

Quels sont les principaux concurrents sur le marché de la gestion active des réseaux ?

Les principales entreprises du marché de la gestion active des réseaux comprennent Siemens (Allemagne), Schneider Electric (France), ABB (Suisse), General Electric (États-Unis), Eaton (Irlande), Schneider Power (Inde), Hitachi (Japon), Toshiba (Japon), Cisco Systems (États-Unis), Enel (Italie).
Témoignages

Nos clients

"L’équipe a démontré une excellente compréhension de nos besoins commerciaux et les rapports ont été adaptés pour répondre à nos préoccupations et objectifs spécifiques."

Delivery Manager
Infosys

"Le rapport était à jour avec les dernières tendances du secteur et les avancées technologiques. L’analyse détaillée du paysage concurrentiel était particulièrement utile."

Network Engineer
Zebra Technologies

"Les données présentées dans le rapport étaient précises et reposaient sur des recherches approfondies. J’ai également trouvé la section consacrée aux dynamiques du marché particulièrement utile."

Senior Sales Manager
Arlo Technologies
LA RECHERCHE À L’ORIGINE DE CE RAPPORT

Notre équipe de recherche et notre méthodologie

Chaque rapport de Fundamental Business Insights est élaboré par une équipe de recherche spécialisée dans son secteur, validé au moyen d’une méthodologie structurée combinant des recherches primaires et secondaires, puis vérifié afin d’en garantir l’exactitude avant de vous être remis.

DOMAINE DE RECHERCHE DE CE RAPPORT
Technologies intelligentes
Présentation de l’équipe de recherche

Ce rapport a été préparé par l’équipe de recherche Technologies Intelligentes de Fundamental Business Insights, spécialisée dans les technologies numériques émergentes et les systèmes intelligents connectés. Nos analystes suivent continuellement les progrès de l’intelligence artificielle, de l’Internet des objets, du cloud computing, de l’informatique en périphérie, de la cybersécurité, de l’automatisation et de la transformation numérique. L’étude combine des échanges avec les fournisseurs de technologies, entreprises de logiciels, intégrateurs de systèmes, utilisateurs professionnels et experts avec les rapports d’entreprise, présentations aux investisseurs, publications réglementaires, normes technologiques, associations professionnelles et livres blancs techniques.

Préparé par l’équipe Smart Technologies de recherche
10+Secteurs industriels
100+Pays analysés
5-7Jours standard
Livraison
13.8K+Rapports de recherche
Publiés
On-DemandRecherche personnalisée
Disponible
6Mois de support d’analyste
Support
PDF + XLSFormats de livraison du rapport
Confiance et conformité
D&B D-U-N-S
Conforme au RGPD et au CCPA
Certifié ISO 9001 (ISO 9001:2015)
Chiffrement SSL
Paiements sécurisés
Gestion confidentielle
Intelligence de recherche
Réseau de recherche primaire
Sources secondaires
Direction générale
Experts produits et technologies
Responsables de la fabrication et des opérations
Professionnels des achats et de la chaîne d’approvisionnement
Dirigeants commerciaux et ventes
Partenaires de distribution et réseaux de distribution
Acheteurs d’entreprise et utilisateurs finaux
Consultants industriels et experts réglementaires
Processus de recherche et assurance qualité
01
Collecte des données
Informations vérifiées recueillies grâce à des recherches primaires et secondaires.
02
Triangulation des données
Validation croisée à l’aide de plusieurs sources de données indépendantes.
03
Modélisation des prévisions
Estimations du marché élaborées à partir des tendances historiques et de modèles analytiques.
04
Validation par les analystes
Les résultats sont examinés par des experts du domaine afin d’en garantir l’exactitude et la cohérence.
05
Révision éditoriale et qualité
Vérifications éditoriales, qualitatives et de conformité finales avant publication.
06
Publication finale
Publié après la réussite du processus de contrôle interne.
Couverture du rapport
Évaluation du marché
  • Taille et prévisions du marché
  • Segmentation du marché
  • Analyse régionale
  • Facteurs de croissance et défis
  • Dynamique du marché
🏢 Intelligence concurrentielle
  • Paysage concurrentiel
  • Profils des entreprises
  • Benchmarking concurrentiel
  • Fusions et acquisitions
  • Analyse des parts de marché ou stratégies des principales entreprises
🔍 Analyse stratégique
  • Analyse de la chaîne de valeur
  • Les cinq forces de Porter
  • Analyse PESTLE
  • Tendances des prix
  • Analyse de l’offre et de la demande
🚀 Perspectives futures
  • Paysage technologique
  • Paysage réglementaire
  • Paysage des investissements et du financement
  • Opportunités émergentes
  • Perspectives futures du marché
Vous avez une question concernant ce rapport ou besoin d’un périmètre personnalisé ?
Demander une personnalisation

Souhaitez-vous adapter ces données à votre question précise ?

Indiquez-nous les segments, régions ou concurrents à analyser ; un analyste confirmera le périmètre avant le début du travail personnalisé.

Parler à un analyste →