Dimensioni e previsioni del mercato della gestione attiva delle reti 2026-2035, per segmenti (componente, dimensione dell'organizzazione, area di applicazione), opportunità di crescita, panorama dell'innovazione, cambiamenti normativi, approfondimenti strategici regionali (Stati Uniti, Giappone, Cina, Corea del Sud, Regno Unito, Germania, Francia) e dinamiche competitive (Siemens, Schneider Electric, ABB, General Electric, Eaton)

ID del rapporto: FBI 12705| Data di pubblicazione: N/A| Formato: PDF, Excel
Vai al contenuto
Prospettive del mercato

Dimensioni del mercato e prospettive di crescita

Si prevede che il mercato della gestione attiva delle reti crescerà costantemente da 1,14 miliardi di dollari nel 2025 a 4,9 miliardi di dollari entro il 2035, con un tasso di crescita annuo composto (CAGR) superiore al 15,7% durante il periodo di previsione (2026-2035). Il fatturato stimato per il 2026 è di 1,29 miliardi di dollari.

Valore dell’anno base ()
N/A
CAGR ()
N/A
Valore dell’anno previsto ()
N/A
Periodo dei dati storici
N/A
Regione più grande
N/A
Periodo di previsione
N/A

Scopri maggiori dettagli su questo rapporto

Richiedi un rapporto campione gratuito
Panoramica

Mercato della gestione attiva della rete Intelligence Snapshot

Dinamiche del mercato regionale

Dinamiche del segmento

Fattori trainanti dell’espansione del mercato

Principali partecipanti al mercato

Panoramica delle previsioni

Panoramica delle previsioni del mercato globale

Prospettive del mercato

Prospettive regionali e per segmento

Dinamiche di mercato

Fattori di crescita del mercato e tendenze del settore

Modernizzazione della rete e adozione delle tecnologie Smart Grid Il mercato della gestione attiva della rete è fortemente trainato dalla diffusione di iniziative di modernizzazione della rete e tecnologie Smart Grid. Le aziende di servizi pubblici a livello globale, come quelle incluse nel programma Smart Grid Investment Grant del Dipartimento dell'Energia degli Stati Uniti, stanno investendo in sensori avanzati, automazione e sistemi di comunicazione per migliorare l'affidabilità e l'efficienza della rete. Questa transizione risponde alla crescente domanda dei consumatori di energia elettrica ininterrotta e servizi digitali, nonché alla necessità di una risposta della rete in tempo reale. Leader del settore come Siemens e ABB stanno capitalizzando su questi sviluppi offrendo soluzioni integrate che facilitano un bilanciamento del carico e una gestione delle interruzioni più intelligenti. L'enfasi sulla modernizzazione delle infrastrutture digitali apre opportunità strategiche per le aziende consolidate di ampliare i propri portafogli di servizi e per le startup di innovare applicazioni di nicchia nell'ambito dell'analisi dei dati e dei dispositivi abilitati all'IoT. Visti i continui investimenti e i progressi tecnologici segnalati dall'Electric Power Research Institute (EPRI), questo fattore trainante manterrà il suo slancio, consentendo operazioni di rete più resilienti e flessibili. Integrazione delle fonti di energia rinnovabile Il mercato della gestione attiva delle reti sta subendo una profonda trasformazione a causa della crescente integrazione delle fonti di energia rinnovabile, in particolare solare ed eolica, nelle reti elettriche di tutto il mondo. Come evidenziato dai rapporti dell'Agenzia Internazionale per le Energie Rinnovabili (IRENA), la variabilità dell'offerta energetica da fonti rinnovabili richiede una gestione sofisticata delle reti per mantenerne la stabilità e prevenire interruzioni di corrente. Questa transizione è in linea con gli impegni di sostenibilità di consumatori e aziende, spingendo le utility a implementare strumenti di previsione avanzati e sistemi dinamici di allocazione delle risorse. Aziende come Enel X sono pioniere nello sviluppo di soluzioni per bilanciare dinamicamente domanda e offerta, creando vantaggi competitivi nei mercati energetici decentralizzati emergenti. Questo sviluppo offre prospettive di crescita sia per gli operatori storici che migliorano le infrastrutture esistenti, sia per le startup innovative focalizzate sulle tecnologie di accumulo energetico e di gestione della domanda. La traiettoria indicata dai crescenti annunci di capacità rinnovabile conferma il ruolo cruciale del mercato della gestione attiva delle reti nel consentire un futuro energetico a basse emissioni di carbonio e decarbonizzato. Normative governative a supporto della gestione attiva delle reti I quadri normativi rappresentano un fattore di crescita fondamentale che sostiene l'espansione del mercato della gestione attiva delle reti. I governi e gli organismi di regolamentazione, tra cui la Commissione europea e la Federal Energy Regulatory Commission (FERC) statunitense, hanno istituito politiche che impongono la modernizzazione della rete e il potenziamento delle capacità di integrazione per migliorare l'efficienza e l'affidabilità energetica. Incentivi e requisiti di conformità, come il Clean Energy Package dell'UE, obbligano le aziende di servizi pubblici ad adottare sistemi di gestione attiva per soddisfare standard più rigorosi in materia di emissioni e prestazioni. Questo slancio normativo favorisce un ambiente propizio agli investimenti, incoraggiando gli operatori storici ad ammodernare le infrastrutture e riducendo al contempo le barriere all'ingresso per i nuovi operatori che offrono tecnologie e servizi conformi. Inoltre, il supporto normativo alle risorse energetiche distribuite (DER) incoraggia modelli di rete più decentralizzati e partecipativi, creando maggiori opportunità per l'ecosistema. Con l'evoluzione di queste politiche, i cambiamenti concreti segnalati dall'Agenzia Internazionale dell'Energia (IEA) suggeriscono che l'influenza normativa rimarrà un catalizzatore costante e stabilizzante per la crescita del mercato. Limitazioni del settore: Elevati costi di investimento e di integrazione Il mercato della gestione attiva delle reti si trova ad affrontare ostacoli significativi, quali ingenti investimenti iniziali e complessi requisiti di integrazione, che ne rallentano l'adozione. L'implementazione di sistemi di controllo avanzati e tecnologie per le reti intelligenti richiede costosi aggiornamenti delle infrastrutture esistenti, spesso scoraggiando le aziende di servizi pubblici da una rapida modernizzazione. Come evidenziato in un rapporto del 2023 dell'Agenzia Internazionale dell'Energia (IEA), le aziende di servizi pubblici nelle economie in via di sviluppo faticano a causa della limitata allocazione di capitali per questi aggiornamenti, a fronte di priorità concorrenti. Questo onere finanziario colpisce in modo sproporzionato gli operatori più piccoli e i nuovi entranti, che non dispongono delle dimensioni o dell'accesso ai finanziamenti di cui godono gli operatori storici, rafforzando così il consolidamento del mercato. Di conseguenza, le aziende devono affrontare lunghi periodi di ammortamento e giustificare gli investimenti a fronte di incentivi normativi incerti. Nei prossimi anni, in assenza di meccanismi di finanziamento o sussidi mirati, questa barriera di costo persisterà come un vincolo critico, limitando una più ampia diffusione della gestione attiva delle reti. Complessità e frammentazione normativa La diversità e l'evoluzione dei quadri normativi rimangono un ostacolo fondamentale alla crescita del mercato della gestione attiva delle reti. Le politiche eterogenee tra regioni e giurisdizioni creano difficoltà operative per i fornitori di soluzioni che mirano a offerte scalabili, come evidenziato dalla Rete europea degli operatori di sistemi di trasmissione (ENTSO-E) nella sua valutazione del 2023. La conformità a diverse normative di mercato, standard di protezione dei dati e codici di rete aumenta i tempi di immissione sul mercato e i costi di conformità, con un impatto sproporzionato sulle aziende più piccole prive di risorse dedicate agli affari regolatori. Questa frammentazione complica la pianificazione strategica sia per le aziende consolidate che per gli innovatori, rallentando l'armonizzazione dell'ecosistema, fondamentale per un'adozione diffusa delle reti attive. Poiché il panorama normativo continua ad evolversi per affrontare i rischi informatici e la stabilità della rete, si prevede che l'imprevedibilità e gli oneri di conformità rimarranno ostacoli significativi nel medio termine.
Fattore di crescita Impatto sul CAGR Influenza normativa Rilevanza geografica Tasso di adozione Tempistica dell’impatto
Modernizzazione della rete elettrica e adozione della tecnologia delle reti intelligenti. 4.00% Breve termine (≤ 2 anni) Nord America, Europa; Effetto a catena: Asia Pacifico Mezzo Veloce
Integrazione delle fonti di energia rinnovabile 3.00% Medio termine (2-5 anni) Europa, Asia Pacifico; Effetti a catena: Nord America Mezzo Moderare
Normative governative a supporto della gestione attiva della rete 2.00% A lungo termine (oltre 5 anni) Europa, Nord America; Effetto a catena: Asia Pacifico Alto Lento
Modernizzazione della rete elettrica e adozione della tecnologia delle reti intelligenti. 4.00% Breve termine (≤ 2 anni) Nord America, Europa; Effetto a catena: Asia Pacifico Mezzo Veloce
Integrazione delle fonti di energia rinnovabile 3.00% Medio termine (2-5 anni) Europa, Asia Pacifico; Effetti a catena: Nord America Mezzo Moderare
Normative governative a supporto della gestione attiva della rete 2.00% A lungo termine (oltre 5 anni) Europa, Nord America; Effetto a catena: Asia Pacifico Alto Lento

Explore Growth Opportunities

Richiedi un rapporto campione gratuito
Previsioni regionali

Dinamiche della domanda regionale

Mercato della gestione attiva della rete
Regione più grande
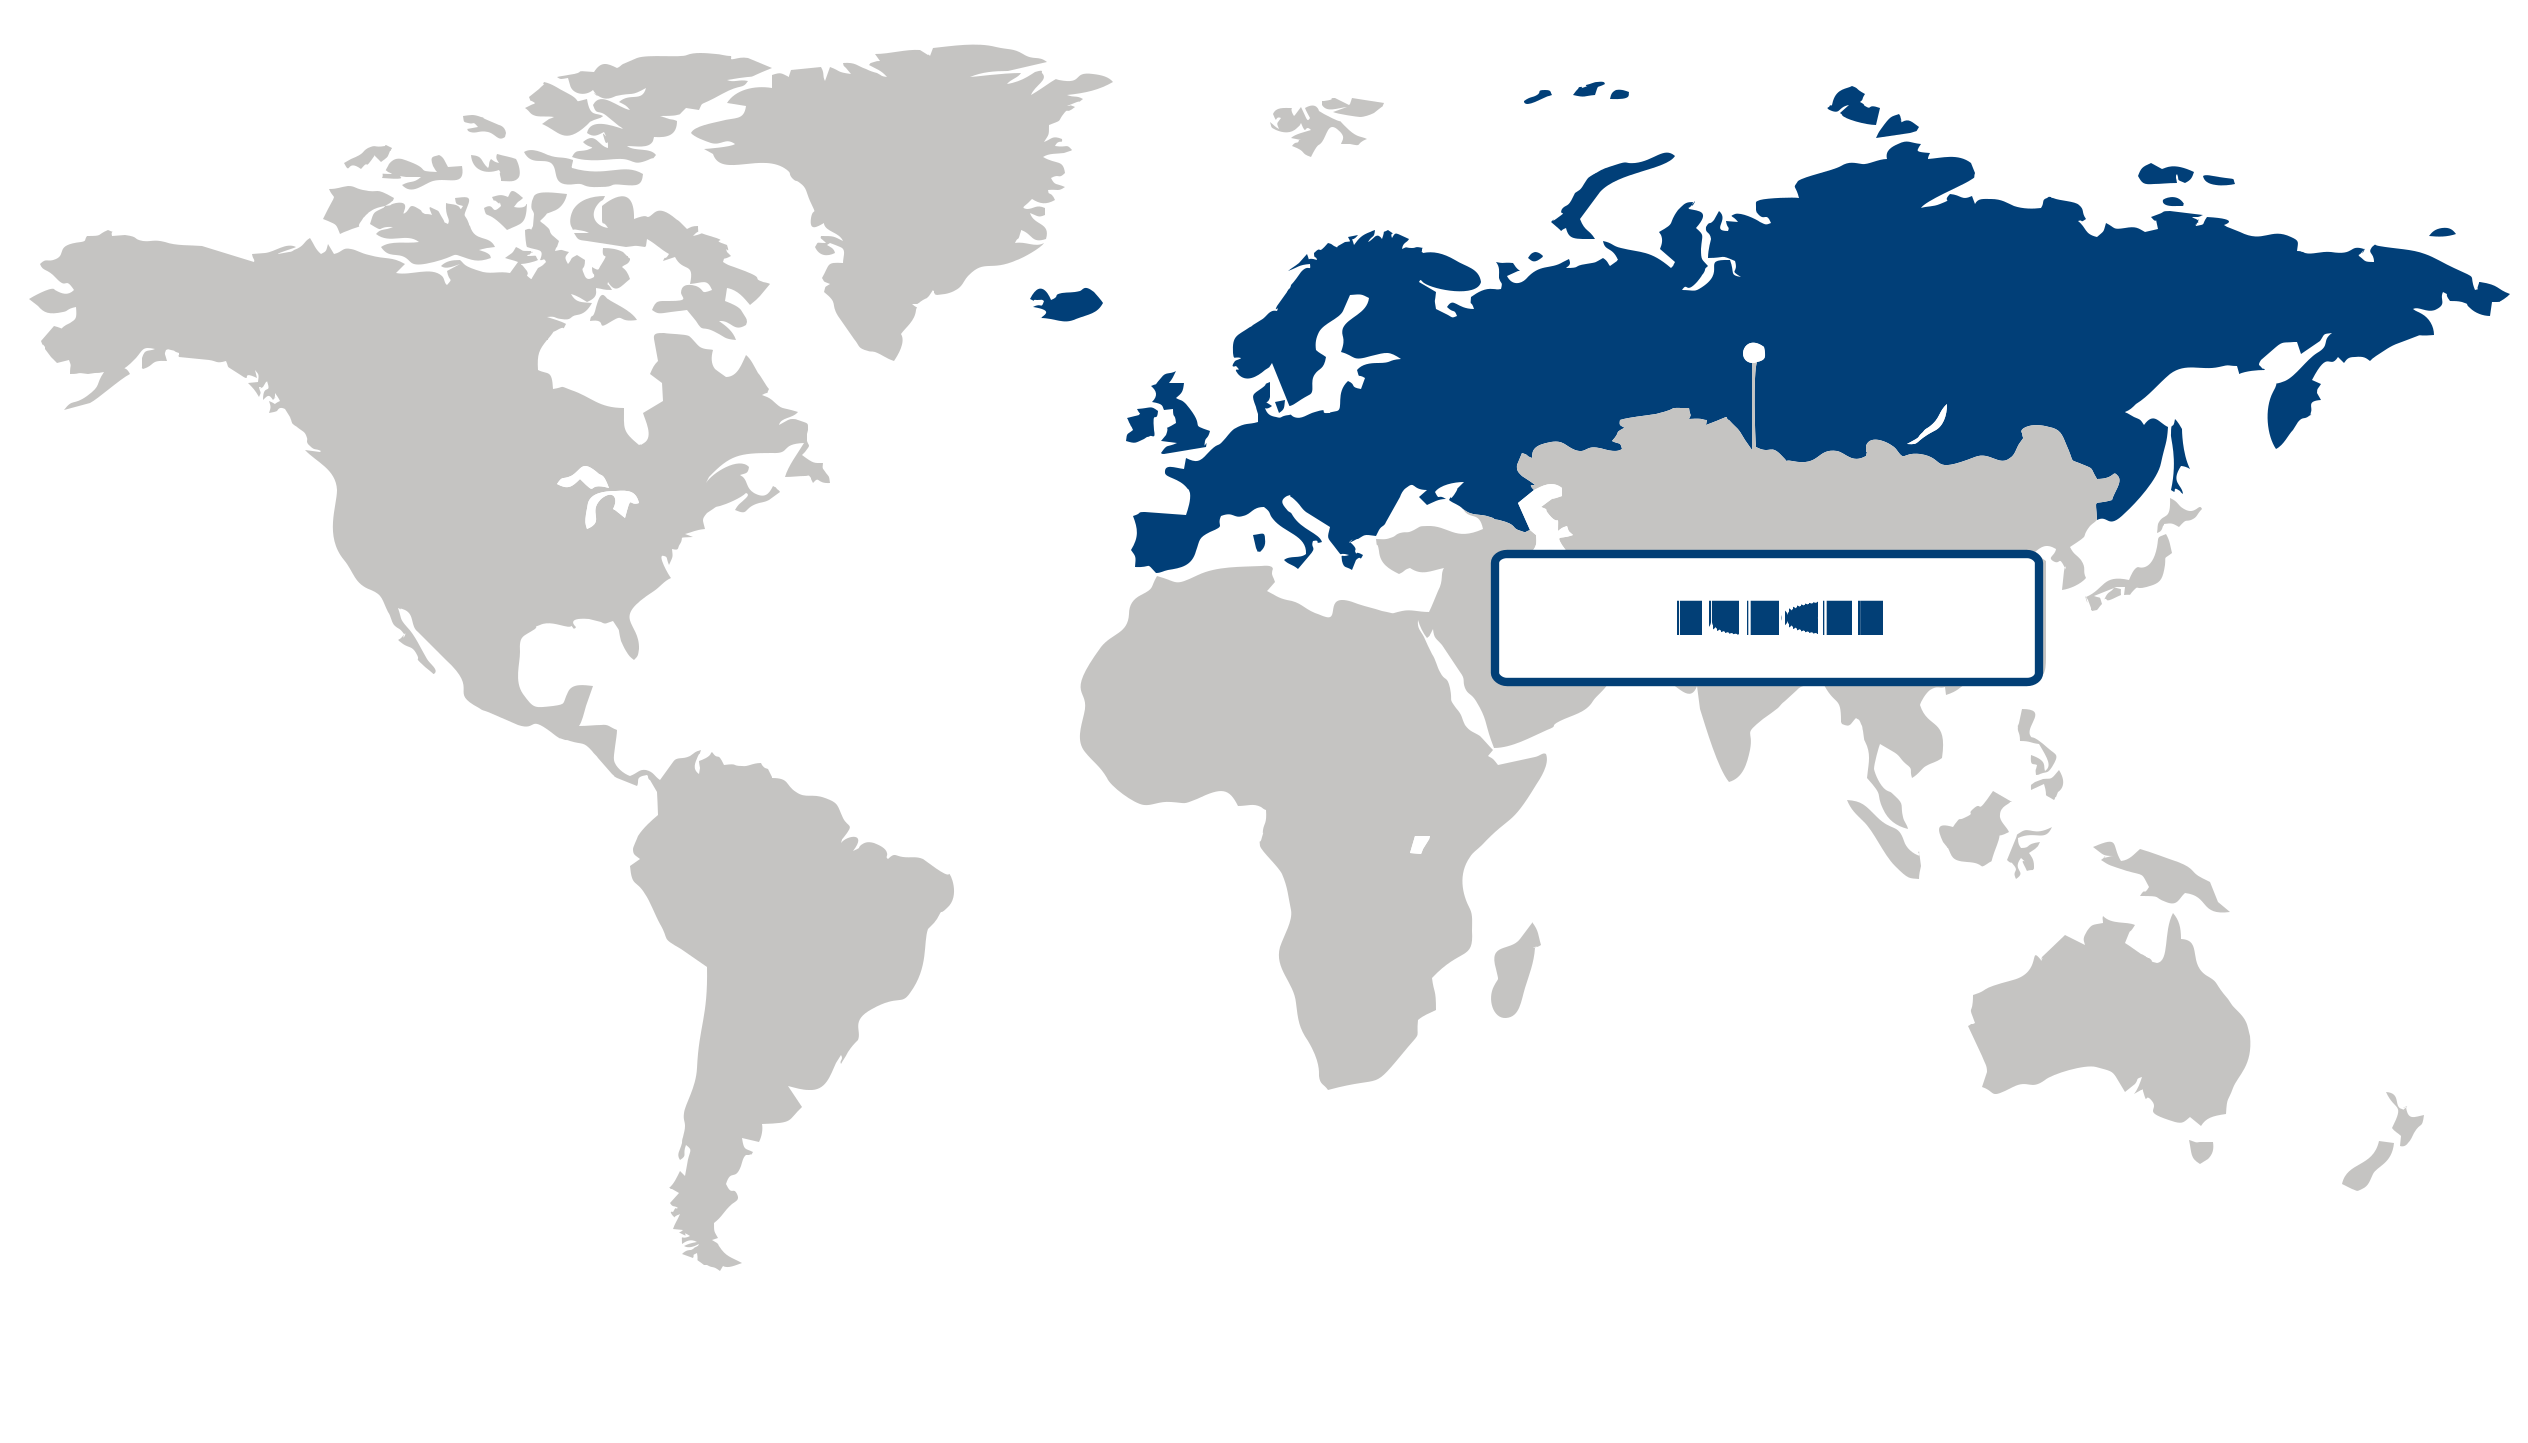
Statistiche di mercato in Europa: Nel 2025, l'Europa ha conquistato oltre il 46% del mercato globale della gestione attiva delle reti, affermandosi come il principale mercato regionale. Questo primato è dovuto principalmente alla forte spinta della regione verso l'integrazione avanzata delle energie rinnovabili e la modernizzazione completa delle reti di distribuzione. Il pacchetto Energia Pulita dell'Unione Europea impone con rigore l'implementazione di reti intelligenti (smart grid), migliorandone la flessibilità e l'efficienza, come dimostrano iniziative quali il progetto Smart Grid Europe, sostenuto dalla Commissione Europea. Inoltre, aziende energetiche come Siemens e ABB stanno investendo massicciamente in soluzioni di rete digitali, rafforzando la resilienza operativa in un contesto di modelli di domanda in continua evoluzione e priorità di sostenibilità. Queste dinamiche sono accompagnate da rigorosi quadri normativi che incoraggiano l'utilizzo sostenibile dell'energia e l'ammodernamento delle infrastrutture. Questo slancio collettivo posiziona l'Europa come terreno fertile per l'innovazione e l'espansione nella gestione attiva delle reti, promettendo opportunità strategiche durature. La Germania, grazie alla sua solida base industriale e alle sue iniziative pionieristiche nel campo delle smart grid, rappresenta il fulcro del mercato europeo della gestione attiva delle reti. La politica Energiewende del paese catalizza l'adozione diffusa delle energie rinnovabili, spingendo aziende come E.ON e TenneT a implementare soluzioni avanzate di gestione della rete che bilanciano le risorse energetiche distribuite con regolazioni del carico in tempo reale. Il quadro normativo tedesco promuove la sperimentazione tecnologica e le partnership pubblico-private, migliorando la scalabilità e l'efficienza dell'implementazione. Allo stesso tempo, la Francia svolge un ruolo cruciale, spinta dalla transizione dal nucleare alle energie rinnovabili, con aziende come RTE che sfruttano la gestione avanzata della rete per migliorare la stabilità della rete in un contesto di input energetici fluttuanti. Le politiche energetiche francesi incentivano anche la misurazione intelligente e l'analisi dei dati in tempo reale, rafforzando gli sforzi di modernizzazione della rete. Insieme, Germania e Francia esemplificano la sinergia europea tra innovazione e allineamento delle politiche, sostenendo la leadership della regione e promuovendo le traiettorie di crescita nel mercato della gestione attiva della rete. Analisi del mercato dell'Asia-Pacifico: L'Asia-Pacifico si è affermata come la regione a più rapida crescita nel mercato della gestione attiva della rete, registrando una crescita rapida con un robusto CAGR del 19,8%. Questa notevole espansione è trainata principalmente dall'accelerata aggiunta di capacità di energia solare ed eolica, combinata con ingenti investimenti nelle infrastrutture delle reti intelligenti (smart grid). I paesi della regione stanno dando sempre maggiore priorità all'integrazione delle energie rinnovabili e alla modernizzazione delle reti per migliorarne l'efficienza e l'affidabilità, a fronte della crescente domanda di energia e delle preoccupazioni ambientali. Ad esempio, l'impegno della Banca Asiatica di Sviluppo (ADB) per i progetti di energia sostenibile e per una maggiore resilienza delle reti sottolinea l'impegno regionale verso la transizione verso l'energia verde. Queste dinamiche sono ulteriormente amplificate dagli incentivi normativi che promuovono l'energia pulita e i progressi tecnologici nella gestione delle reti. Dati questi fattori, l'Asia-Pacifico offre significative opportunità per gli stakeholder che mirano a capitalizzare sull'approccio proattivo della regione all'innovazione e alla sostenibilità nel mercato della gestione attiva delle reti. Il Giappone svolge un ruolo fondamentale nel mercato della gestione attiva delle reti dell'Asia-Pacifico, grazie al suo panorama tecnologico avanzato e al sostegno politico all'integrazione delle energie rinnovabili. La forte enfasi del Giappone sulle innovazioni delle smart grid, esemplificata dalla collaborazione tra la New Energy and Industrial Technology Development Organization (NEDO) e le principali aziende energetiche, promuove soluzioni di gestione delle reti sofisticate e personalizzate per le complesse reti urbane. Le preferenze dei consumatori favoriscono sempre più l'adozione di energie rinnovabili, mentre i quadri normativi pongono l'accento sulla stabilità della rete e sulla decarbonizzazione, incoraggiando le aziende di servizi pubblici a implementare tecnologie di gestione attiva della rete. Questi fattori posizionano il Giappone come un polo di innovazione chiave, rafforzando le dinamiche di mercato complessive della regione. La Cina, in quanto attore principale nel mercato della gestione attiva della rete nella regione Asia-Pacifico, beneficia di un'ampia espansione della capacità solare ed eolica, supportata da strategie nazionali come il 14° Piano quinquennale, incentrato sulle energie rinnovabili e sull'espansione delle reti intelligenti. I progetti pilota su larga scala di gestione attiva della rete della State Grid Corporation of China dimostrano l'impegno del Paese nella modernizzazione della sua vasta infrastruttura energetica. La domanda dei consumatori cinesi di energia più pulita, unita a strategie di mercato competitive che abbracciano i progressi digitali e operativi, accelera ulteriormente l'adozione di queste tecnologie. Questa solida attività rafforza la leadership della regione nel mercato della gestione attiva della rete e sottolinea il ruolo cruciale della Cina nel plasmare le future traiettorie di crescita regionale. Tendenze del mercato nordamericano: Il Nord America ha mantenuto una presenza significativa nel mercato della gestione attiva della rete, trainata dall'avanzata infrastruttura digitale della regione e dalla forte adozione delle tecnologie per le reti intelligenti. La crescente integrazione delle fonti di energia rinnovabile richiede un controllo e un'ottimizzazione sofisticati della rete, come dimostrano i maggiori investimenti da parte delle aziende di servizi pubblici. Ad esempio, la Grid Modernization Initiative del Dipartimento dell'Energia degli Stati Uniti supporta le innovazioni che migliorano la visibilità e le capacità della rete in tempo reale. La maggiore attenzione normativa all'affidabilità della rete e all'efficienza energetica, come si evince dagli standard della North American Electric Reliability Corporation (NERC), stimola ulteriormente la domanda. Inoltre, la collaborazione tra aziende tecnologiche e aziende di servizi pubblici, come le partnership di Siemens con i gestori di rete regionali, rafforza i progressi operativi. La resilienza del Nord America in un contesto di dinamiche energetiche in continua evoluzione lo posiziona come hub centrale, offrendo notevoli opportunità di crescita, innovazione e soluzioni avanzate per la gestione della rete. Gli Stati Uniti rappresentano la pietra angolare del mercato nordamericano della gestione attiva della rete, trainati da solidi quadri normativi e da maggiori investimenti nella modernizzazione della rete. Politiche come l'Infrastructure Investment and Jobs Act stanziano ingenti fondi per migliorare la flessibilità della rete e la sicurezza informatica, in linea con la crescente domanda dei consumatori di soluzioni energetiche affidabili e sostenibili. Aziende come General Electric hanno accelerato l'implementazione di piattaforme avanzate per la gestione della rete elettrica, a testimonianza di un mercato attento all'intelligenza operativa e alla resilienza. Questo solido ecosistema normativo e finanziario non solo stimola l'innovazione tecnologica, ma attrae anche una forte concorrenza tra i fornitori di soluzioni. Di conseguenza, le dinamiche del mercato statunitense dimostrano come le partnership strategiche pubblico-private e l'allineamento delle politiche possano favorire un'accelerazione nell'adozione della gestione attiva della rete, sostenendo un più ampio potenziale di crescita regionale.
Parametro Nord America Asia-Pacifico Europa America Latina Medio Oriente e Africa
Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato
Regione sensibile ai costiiScalaBassoMedio Alto
Ambiente normativoiScalaRestrittivoNeutrale Favorevole
Fattori trainanti della domandaiScalaDeboleModerato Forte
Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato
Tasso di adozioneiScalaBassoMedio Alto
Nuovi operatori / StartupiScalaScarsoModerato Elevato
Indicatori macroeconomiciiScalaDeboleStabile Forte
🔒 Need data on a specific country or region? Individual country/region reports are available at discounted pricing. Richiedi informazioni prima dell’acquisto

Mercato della gestione attiva della rete Quota (%), di Componente, 2026

Software
Fibre

Vai oltre il grafico e accedi a insight completi e tabelle dati

Richiedi un rapporto campione gratuito
Analisi per componente Nel 2025, il segmento software ha detenuto la quota maggiore del mercato della gestione attiva delle reti, trainato principalmente dalla crescente domanda di ottimizzazione della rete in tempo reale ed efficienza operativa. Le soluzioni software facilitano l'analisi istantanea dei dati e il controllo adattivo, rispondendo alle condizioni dinamiche della rete: una priorità per i clienti che cercano maggiore affidabilità e tempi di inattività ridotti. Leader del settore come Siemens e Schneider Electric hanno sottolineato l'importanza degli investimenti in software nelle recenti comunicazioni aziendali, evidenziando le capacità di integrazione con IoT e analisi basate sull'intelligenza artificiale. Questo segmento offre vantaggi strategici, consentendo piattaforme scalabili e personalizzabili, attraenti sia per gli operatori storici che per i nuovi entranti focalizzati sulla trasformazione digitale. Visti i continui progressi nell'IA e nell'edge computing, la gestione attiva delle reti basata su software rimane fondamentale per garantire la sostenibilità futura delle operazioni di rete nei complessi ecosistemi energetici di tutto il mondo. Analisi per dimensione dell'organizzazione Le grandi imprese hanno rappresentato la quota maggiore del mercato della gestione attiva delle reti, a testimonianza dell'ampia adozione di soluzioni di gestione avanzate da parte delle principali organizzazioni. Gli operatori su larga scala, soprattutto in settori come le utility e i trasporti, cercano piattaforme robuste e sicure che supportino le complesse esigenze operative e la conformità con le normative vigenti. Organizzazioni come National Grid ed Enel hanno pubblicizzato implementazioni su larga scala per migliorare la resilienza della rete e il monitoraggio della sostenibilità. Il segmento beneficia di un ampio ecosistema di fornitori e di un'innovazione collaborativa con i fornitori di tecnologia, favorendo il miglioramento continuo. La forte domanda di soluzioni integrate a livello aziendale garantisce la continua rilevanza di questo segmento, man mano che la trasformazione digitale e le pressioni normative si intensificano. Analisi per area di applicazione Il settore Energia e servizi di pubblica utilità ha dominato il segmento di mercato della gestione attiva della rete grazie alla rapida integrazione di tecnologie per le energie rinnovabili come il solare e l'eolico nelle reti elettriche. Le aziende di servizi di pubblica utilità danno priorità alla stabilità e all'efficienza della rete per gestire le fonti energetiche intermittenti, con aziende leader come E.ON ed EDF che guidano l'adozione di sistemi di gestione attiva della rete per supportare le iniziative di smart grid. Il supporto normativo di agenzie come il Dipartimento dell'Energia degli Stati Uniti rafforza ulteriormente questa tendenza, incentivando le infrastrutture sostenibili. La complessità dei moderni sistemi energetici e i crescenti impegni ambientali creano interessanti opportunità per i fornitori di soluzioni innovative. Questo segmento è destinato a mantenere la sua importanza con l'accelerazione degli sforzi di decarbonizzazione a livello globale, che richiede framework di gestione della rete agili.
Segmento Sottosegmento Segmento più grande Segmento in più rapida crescita
Componente Software, Servizi
Dimensioni dell'organizzazione PMI, Grandi Imprese
Area di applicazione Energia, servizi pubblici, trasporti, governo
Ricerca personalizzata

Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.

Clicca per ottenere subito il tuo rapporto personalizzato.

Richiedi personalizzazione →
Panorama competitivo

Scenario competitivo e posizionamento di mercato

Tra i principali attori del mercato della gestione attiva delle reti figurano Siemens, Schneider Electric, ABB, General Electric, Eaton, Schneider Power, Hitachi, Toshiba, Cisco Systems ed Enel. Queste aziende si sono affermate come leader grazie alla loro competenza tecnologica e alla loro vasta presenza globale, definendo gli standard del settore e influenzando le tendenze di mercato. I colossi europei come Siemens e Schneider Electric sfruttano una profonda conoscenza del settore e un ampio portafoglio di soluzioni, mentre le aziende statunitensi come General Electric e Cisco Systems puntano sull'innovazione e sull'integrazione di funzionalità di rete avanzate. I player asiatici, tra cui Hitachi, Toshiba e Schneider Power, contribuiscono con conoscenze regionali e offerte specializzate che arricchiscono il panorama competitivo. L'ambiente competitivo è caratterizzato da dinamiche in continua evoluzione, con i principali attori che ampliano il proprio portafoglio e aumentano la sofisticazione tecnologica. Numerose collaborazioni e partnership consentono a queste aziende di integrare funzionalità di automazione all'avanguardia e di monitoraggio in tempo reale, migliorando l'efficienza operativa. Gli investimenti in ricerca e sviluppo promuovono nuove piattaforme che affrontano i problemi di stabilità della rete e di gestione delle risorse energetiche distribuite. Sfruttare acquisizioni e joint venture facilita inoltre un rapido accesso ai mercati emergenti e a competenze di nicchia, rafforzando il posizionamento sul mercato e accelerando i percorsi di innovazione. Raccomandazioni strategiche/operative per gli operatori regionali Le aziende nordamericane dovrebbero consolidare le alleanze con gli innovatori tecnologici e dare priorità all'integrazione di analisi basate sull'intelligenza artificiale per ottimizzare le prestazioni della rete. Il rafforzamento dei legami con gli sviluppatori di software può sbloccare nuovi modelli di servizio, migliorando la reattività in un contesto di domanda in continua evoluzione. Gli operatori dell'area Asia-Pacifico traggono vantaggio dall'affrontare la modernizzazione delle infrastrutture locali con soluzioni scalabili e adattive. L'allineamento con le iniziative governative e le priorità di integrazione delle energie rinnovabili può garantire vantaggi competitivi, oltre a promuovere partnership con l'ecosistema per la personalizzazione a livello regionale. Le aziende europee possono capitalizzare sui rigorosi quadri normativi promuovendo sistemi sicuri e interoperabili, pensati per le reti decentralizzate. La collaborazione all'interno di consorzi multi-stakeholder migliorerà la conformità e l'innovazione, puntando a sottosegmenti orientati alla sostenibilità per rafforzare la rilevanza sul mercato.
Azienda Quota di mercato Ricavi aziendali CAGR dei ricavi (%) Portafoglio prodotti Presenza geografica Focus su innovazione / R&S Sviluppi strategici
Nessuna informazione aziendale disponibile.
🔒 Questa sezione è disponibile come acquisto singolo. Acquista solo i dati di cui hai bisogno. Richiedi informazioni prima dell’acquisto
Personalizzazione del report

Personalizza il rapporto

Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.

1 Personalizzato Segmenti 2 Personalizzato TOC 3 Correlati Rapporti

Mercato della gestione attiva della rete — Segmenti personalizzati

Segmento Sottosegmento
Nessun dato sui segmenti disponibile.

Mercato della gestione attiva della rete — Indice personalizzato

Capitolo personalizzato Chapter Details
Nessun dato sull’indice personalizzato disponibile.

Hai bisogno di una diversa suddivisione dei dati?

Richiedi ricerca personalizzata
FAQ

Domande frequenti

Come si prevede che crescerà il settore della gestione attiva delle reti nei prossimi 10 anni?

Il mercato della gestione attiva delle reti (Active Network Management) dovrebbe espandersi da 1,14 miliardi di dollari nel 2025 a 4,9 miliardi di dollari entro il 2035, registrando un tasso di crescita annuo composto (CAGR) superiore al 15,7% nel periodo 2026-2035.

Quale regione detiene la quota maggiore del valore di mercato della gestione attiva delle reti?

Nel 2025, la regione europea ha rappresentato oltre il 46% del fatturato, grazie all'integrazione avanzata delle energie rinnovabili e alla modernizzazione della rete di distribuzione.

In quale regione il settore della gestione attiva delle reti si sta espandendo al ritmo più rapido?

La regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) superiore al 19,8% durante il periodo di previsione, grazie alla rapida espansione della capacità solare/eolica e agli investimenti nelle reti intelligenti.

Quanto si prevede che crescerà il segmento software nel settore della gestione attiva delle reti oltre il 2025?

Nel 2025, il segmento software deteneva la quota maggiore del mercato della gestione attiva delle reti, trainato dalla crescente domanda di ottimizzazione della rete in tempo reale ed efficienza operativa.

Quali fattori conferiscono al segmento delle grandi imprese un vantaggio competitivo nel settore della gestione attiva delle reti?

Nel 2025, il segmento delle grandi imprese ha conquistato la maggior parte della quota di mercato, grazie all'ampia adozione di soluzioni di gestione avanzate da parte delle grandi organizzazioni.

Qual è il sottosegmento più grande all'interno del segmento delle aree applicative per il settore della gestione attiva delle reti?

Nel mercato della gestione attiva delle reti, il segmento energia e servizi di pubblica utilità ha rappresentato la quota di fatturato maggiore nel 2025, trainato dalla rapida integrazione di fonti di energia rinnovabile come il solare e l'eolico nelle reti elettriche, spingendo le aziende di servizi di pubblica utilità ad adottare sistemi di gestione attiva delle reti per garantire stabilità ed efficienza alla rete stessa.

Quali sono i principali concorrenti nel panorama della gestione attiva delle reti?

Le principali aziende nel mercato della gestione attiva delle reti includono Siemens (Germania), Schneider Electric (Francia), ABB (Svizzera), General Electric (USA), Eaton (Irlanda), Schneider Power (India), Hitachi (Giappone), Toshiba (Giappone), Cisco Systems (USA) ed Enel (Italia).
Testimonianze

I nostri clienti

"Il team ha dimostrato una grande comprensione delle nostre esigenze aziendali e i rapporti sono stati personalizzati per affrontare le nostre specifiche preoccupazioni e i nostri obiettivi."

Delivery Manager
Infosys

"Il rapporto era aggiornato con le ultime tendenze del settore e gli sviluppi tecnologici. L’analisi dettagliata del panorama competitivo è stata molto utile."

Network Engineer
Zebra Technologies

"I dati presentati nel rapporto erano accurati e basati su una ricerca approfondita. Ho trovato particolarmente utile anche la sezione sulle dinamiche del mercato."

Senior Sales Manager
Arlo Technologies
LA RICERCA ALLA BASE DI QUESTO RAPPORTO

Il nostro team di ricerca e metodologia

Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.

SETTORE DI RICERCA DI QUESTO RAPPORTO
Tecnologie intelligenti
Panoramica del team di ricerca

Questo rapporto è stato preparato dal Team di Ricerca Smart Technologies di Fundamental Business Insights, specializzato nelle tecnologie digitali emergenti e nei sistemi intelligenti connessi. I nostri analisti monitorano continuamente i progressi nell’intelligenza artificiale, nell’Internet of Things, nel cloud computing, nell’edge computing, nella cybersecurity, nell’automazione e nelle strategie di trasformazione digitale. La ricerca combina discussioni primarie con fornitori tecnologici, aziende software, integratori di sistemi, utenti aziendali ed esperti con rapporti aziendali, presentazioni agli investitori, pubblicazioni normative, standard tecnologici, associazioni industriali e documenti tecnici. Le stime vengono validate mediante molteplici tecniche prima della revisione interna.

Preparato dal Smart Technologies Team di ricerca
10+Settori industriali
100+Paesi analizzati
5-7Giorni standard
Consegna
13.8K+Rapporti di ricerca
Pubblicati
On-DemandRicerca personalizzata
Disponibile
6Mesi di supporto analista
Supporto
PDF + XLSFormati di consegna del report
Affidabilità e conformità
D&B D-U-N-S
Conforme a GDPR e CCPA
Certificato ISO 9001 (ISO 9001:2015)
Crittografia SSL
Pagamenti sicuri
Gestione riservata
Research Intelligence
Rete di ricerca primaria
Fonti secondarie
Leadership aziendale
Esperti di prodotto e tecnologia
Leader della produzione e delle operazioni
Professionisti degli acquisti e della supply chain
Dirigenti vendite e commerciali
Partner di canale e reti di distribuzione
Acquirenti aziendali e utenti finali
Consulenti di settore ed esperti normativi
Workflow di ricerca e garanzia della qualità
01
Raccolta dati
Informazioni verificate raccolte attraverso ricerche primarie e secondarie.
02
Triangolazione dei dati
Convalida incrociata utilizzando molteplici fonti di dati indipendenti.
03
Modellazione delle previsioni
Stime di mercato sviluppate utilizzando trend storici e modelli analitici.
04
Validazione degli analisti
I risultati vengono esaminati da esperti del settore per verificarne accuratezza e coerenza.
05
Revisione editoriale e della qualità
Controlli editoriali, qualitativi e di conformità finali prima della pubblicazione.
06
Pubblicazione finale
Pubblicato dopo il completamento positivo del processo di revisione interna.
Copertura del report
Valutazione del mercato
  • Dimensioni e previsioni del mercato
  • Segmentazione del mercato
  • Analisi regionale
  • Fattori di crescita e sfide
  • Dinamiche di mercato
🏢 Competitive Intelligence
  • Panorama competitivo
  • Profili aziendali
  • Benchmarking competitivo
  • Fusioni e acquisizioni
  • Analisi della quota di mercato o strategie delle principali aziende
🔍 Analisi strategica
  • Analisi della catena del valore
  • Le cinque forze di Porter
  • Analisi PESTLE
  • Tendenze dei prezzi
  • Analisi domanda-offerta
🚀 Prospettive future
  • Panorama tecnologico
  • Panorama normativo
  • Panorama degli investimenti e dei finanziamenti
  • Opportunità emergenti
  • Prospettive future del mercato
Hai una domanda su questo rapporto o hai bisogno di un ambito personalizzato?
Richiedi personalizzazione

Vuoi adattare questi dati alla tua domanda specifica?

Indicaci i segmenti, le regioni o i concorrenti che ti interessano; un analista confermerà l’ambito prima di iniziare il lavoro personalizzato.

Parla con un analista →