Marktausblick Übersicht Marktdynamik Regionale Prognose Länder-Insights Segmentanalyse Individuelle Marktforschung Wettbewerbslandschaft Branchennachrichten FAQ
Über diesen Bericht

Marktgröße und Prognosen für orale Antidiabetika 2026-2035, nach Segmenten (Typ, Endverbraucher, Wirkstoffklasse), Wachstumschancen, Innovationslandschaft, regulatorische Änderungen, strategische regionale Einblicke (USA, Japan, China, Südkorea, Großbritannien, Deutschland, Frankreich) und Wettbewerbsdynamik (Novartis, Sanofi, Eli Lilly, Merck, AstraZeneca)

Berichts-ID: FBI 11692| Veröffentlichungsdatum: N/A| Format: PDF, Excel
Zum Inhalt
Marktausblick

Marktgröße und Wachstumsaussichten

Der Markt für orale Antidiabetika wird voraussichtlich von 48,07 Milliarden US-Dollar im Jahr 2025 auf 74,65 Milliarden US-Dollar im Jahr 2035 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von über 4,5 % im Zeitraum 2026–2035 entspricht. Das Umsatzpotenzial der Branche für 2026 beträgt 49,93 Milliarden US-Dollar.

Marktwert im Basisjahr ()
N/A
CAGR ()
N/A
Marktwert im Prognosejahr ()
N/A
Historischer Datenzeitraum
N/A
Größte Region
N/A
Prognosezeitraum
N/A

Weitere Informationen zu diesem Bericht

Kostenlosen Musterbericht anfordern
Übersicht

Markt für orale Antidiabetika Intelligence Snapshot

Regionale Marktdynamik

Segmentdynamik

Treiber der Marktexpansion

Führende Marktteilnehmer

Prognoseübersicht

Globale Marktprognose im Überblick

Marktausblick

Regionaler und segmentbezogener Ausblick

Marktdynamik

Marktwachstumstreiber und Branchentrends

Zunehmende Diabetesprävalenz Die weltweit steigende Diabetesinzidenz ist ein entscheidender Wachstumstreiber für den Markt für orale Antidiabetika. Ursachen hierfür sind veränderte Lebensgewohnheiten und demografische Trends wie die Alterung der Bevölkerung und die Urbanisierung. Die Weltgesundheitsorganisation (WHO) berichtet von einem stetigen Anstieg der Diabetesfälle weltweit, was die wachsende Zahl von Patienten unterstreicht, die eine kontinuierliche Blutzuckerkontrolle benötigen. Diese steigende Nachfrage zwingt Pharmaunternehmen und Gesundheitsdienstleister dazu, zugängliche und wirksame orale Therapien gegenüber invasiveren Optionen zu priorisieren und so die Wettbewerbsdynamik zu verändern. Etablierte Unternehmen können ihre Größe und Markenbekanntheit nutzen, um ihre geografische Reichweite zu vergrößern, während neue Marktteilnehmer Nischensegmente und aufstrebende Märkte erschließen können. Angesichts der anhaltenden Prävalenztrends wird sich der Markt für orale Antidiabetika voraussichtlich zu einem wichtigen Gesundheitssektor entwickeln, der Innovationen bei der Patientenadhärenz und der Kostenkontrolle in den Vordergrund stellt. Einführung neuartiger oraler Antidiabetika Innovationen in der Arzneimittelformulierung und im Wirkmechanismus haben den Markt für orale Antidiabetika maßgeblich beeinflusst. Führende Pharmaunternehmen wie Novo Nordisk und Eli Lilly haben neue Wirkstoffklassen wie SGLT2-Hemmer und GLP-1-Rezeptoragonisten in oraler Form auf den Markt gebracht. Diese Fortschritte erfüllen ungedeckte klinische Bedürfnisse nach besserer Wirksamkeit und weniger Nebenwirkungen und tragen den sich wandelnden Erwartungen der Patienten und den Präferenzen der Ärzte Rechnung. Zulassungsbehörden, darunter die US-amerikanische Arzneimittelbehörde FDA, haben die Zulassung solcher neuartiger Wirkstoffe beschleunigt und damit einen Wandel hin zu einer personalisierten Diabetestherapie signalisiert. Diese Dynamik bietet Innovatoren strategische Chancen, differenzierte Produktportfolios aufzubauen, während etablierte Unternehmen in die Modernisierung ihrer Produktpipeline und Marketingstrategien reinvestieren können. Kontinuierliche Innovation wird auch in Zukunft entscheidend für die Sicherung von Wettbewerbsvorteilen auf dem Markt für orale Antidiabetika sein. Staatliche Gesundheitsinitiativen zur Diabetesbehandlung Öffentliche Gesundheitspolitiken und staatliche Programme zur Prävention und Behandlung von Diabetes rücken orale Antidiabetika als kosteneffektive Therapieoptionen immer stärker in den Fokus. Behörden wie die Centers for Disease Control and Prevention (CDC) in den USA und die Nationale Gesundheitskommission Chinas legen Wert auf Früherkennung und Therapietreue und erleichtern so den Zugang oraler Therapien für Patienten durch Kostenerstattungen und Subventionsprogramme. Diese Rahmenbedingungen bieten Pharmaherstellern Anreize, kostengünstige Medikamente zu entwickeln und öffentlich-private Partnerschaften einzugehen, um die Verfügbarkeit und Versorgung in unterversorgten Gebieten zu verbessern. Sowohl etablierte Unternehmen als auch neue Marktteilnehmer können sich strategisch an diesen Initiativen orientieren, um ihre Marktdurchdringung zu erhöhen und das Vertrauen von Ärzten und Patienten zu stärken. Dieser Trend deutet auf eine nachhaltige politische Unterstützung hin, die das Wachstum des Marktes für orale Antidiabetika in den kommenden Jahren stützen wird. Branchenbeschränkungen: Strenge Zulassungsverfahren Der Markt für orale Antidiabetika sieht sich aufgrund strenger Zulassungsauflagen in wichtigen Märkten wie der US-amerikanischen Arzneimittelbehörde FDA und der Europäischen Arzneimittel-Agentur EMA mit erheblichen Verzögerungen und steigenden Kosten konfrontiert. Diese Behörden fordern umfassende klinische Studien, um die Sicherheit, Wirksamkeit und Pharmakovigilanz von Antidiabetika zu gewährleisten. Dies verlängert häufig die Entwicklungszeiten und bremst die Verfügbarkeit innovativer Therapien für Patienten. Beispielsweise hat der vom FDA-Zentrum für Arzneimittelbewertung und -forschung (CDER) dokumentierte lange Prüfzyklus die Einführung neuerer Wirkstoffklassen wie SGLT2-Hemmer in bestimmten Regionen verzögert. Diese regulatorische Komplexität stellt erhebliche Markteintrittsbarrieren für kleinere biopharmazeutische Unternehmen dar, konzentriert die Marktmacht bei etablierten Unternehmen mit umfangreichen Ressourcen und behindert die Portfoliodiversifizierung. Solange sich die regulatorischen Rahmenbedingungen nicht anpassen, um beschleunigte, aber sichere Zulassungen zu fördern – beispielsweise durch adaptive Lizenzierung oder die Einbeziehung von Daten aus der Praxis –, wird diese Hürde die Marktdynamik weiterhin bremsen und die rasche Verbreitung von Arzneimittelinnovationen einschränken. Steigender Preisdruck und Herausforderungen bei der Kostenerstattung: Die zunehmende Kontrolle der Arzneimittelpreise, insbesondere im Rahmen staatlicher Gesundheitsprogramme wie Medicare und internationaler Kostenträger wie dem Gemeinsamen Bundesausschuss (GBA) in Deutschland, bremst das Wachstum des Marktes für orale Antidiabetika. Verstärkte politische Bemühungen zur Ausgabenkontrolle – erkennbar an den Erstattungsobergrenzen und Preisverhandlungen der Centers for Medicare & Medicaid Services (CMS) – schränken die Preisflexibilität der Hersteller ein, insbesondere bei neuen Markenpräparaten. Diese Entwicklung dämpft die Investitionsanreize in Forschung und Entwicklung durch sinkende erwartete Renditen und führt gleichzeitig zu einer Fragmentierung des Marktes, da Kostenträger kostengünstige Generika und ältere, etablierte Medikamente bevorzugen. Für neue Marktteilnehmer erschwert das strenge Erstattungsumfeld die Marktdurchdringungsstrategien und macht oft wertbasierte Preismodelle oder ergebnisorientierte Verträge erforderlich. Solange innovative Vertragsmechanismen nicht breitere Anwendung finden, werden Preis- und Erstattungsdruck das Marktwachstum weiterhin bremsen und die Konsolidierung im Segment der oralen Antidiabetika beschleunigen.
Wachstumstreiber Auswirkung auf CAGR Regulatorischer Einfluss Geografische Relevanz Adoptionsrate Zeitrahmen der Auswirkungen
Zunehmende Diabetesprävalenz 2.00% Kurzfristig (≤ 2 Jahre) Nordamerika, Europa Medium Schnell
Einführung neuartiger oraler Antidiabetika 1.50% Mittelfristig (2–5 Jahre) Nordamerika, Asien-Pazifik Hoch Mäßig
Staatliche Gesundheitsinitiativen für das Diabetesmanagement 1.00% Langfristig (5+ Jahre) Europa, Asien-Pazifik Hoch Mäßig
Individuelle Marktforschung

Gewinnen Sie maßgeschneiderte Erkenntnisse für Ihr Unternehmen durch unsere individuelle Marktforschung.

Klicken Sie hier, um jetzt Ihren individuellen Bericht zu erhalten.

Anpassung anfordern →
Regionale Prognose

Regionale Nachfragedynamik

Markt für orale Antidiabetika
Größte Region
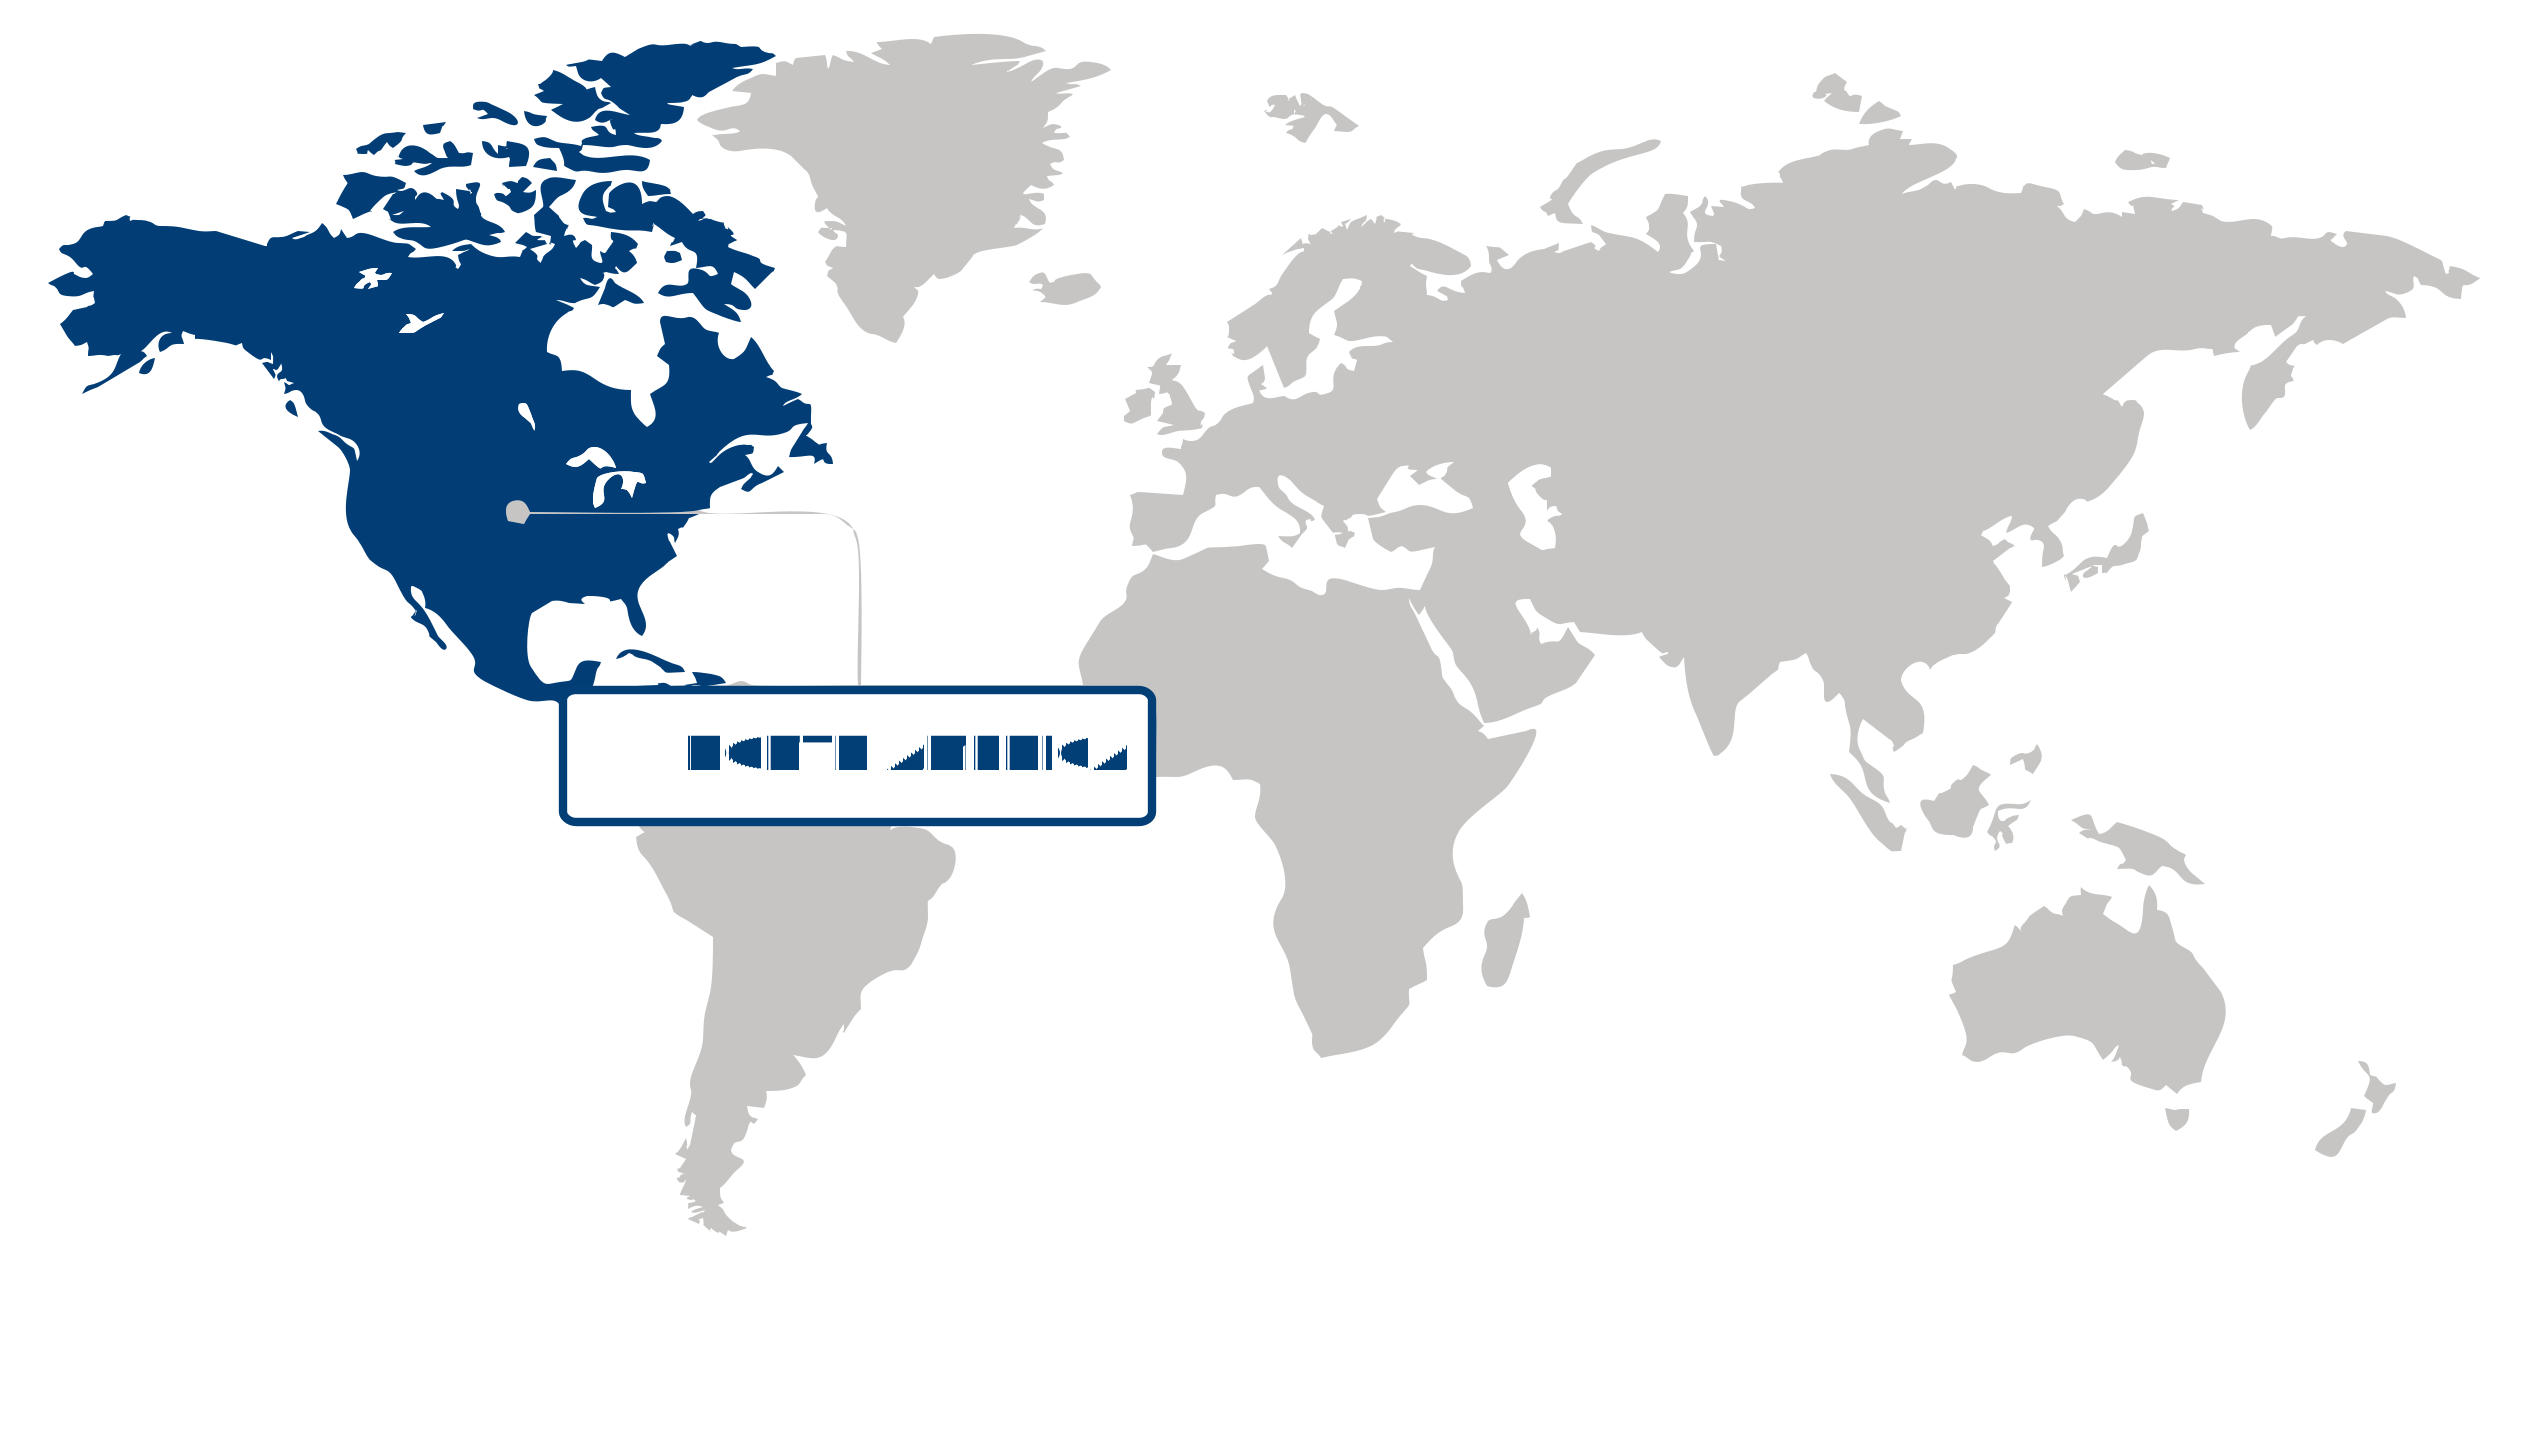
Marktstatistik Nordamerika: Nordamerika repräsentiert 2025 über 43 % des globalen Marktes für orale Antidiabetika und ist damit der größte regionale Marktteilnehmer. Diese führende Position ist vor allem auf die hohe Prävalenz von Typ-2-Diabetes in Verbindung mit einem guten Zugang zu verschreibungspflichtigen Therapien zurückzuführen. Fortschritte in der Gesundheitsinfrastruktur, wie optimierte Patientenzugangsprogramme und die Ausweitung der Krankenversicherungsleistungen, haben die Behandlungsdurchdringung verbessert. Laut den Centers for Disease Control and Prevention (CDC) treibt die steigende Diabetesinzidenz die anhaltende Nachfrage an, während Zulassungsbehörden wie die US-amerikanische Food and Drug Administration (FDA) aktiv die Zulassung innovativer Medikamente fördern und so das Marktwachstum unterstützen. Darüber hinaus schaffen die wirtschaftliche Stärke Nordamerikas und die Integration digitaler Gesundheitslösungen ein Umfeld, das personalisierte Diabetesmanagement-Lösungen begünstigt. Diese Faktoren positionieren Nordamerika als strategischen Wachstumsmarkt mit erheblichen Chancen für Akteure im Markt für orale Antidiabetika, da sich therapeutische Fortschritte und eine patientenzentrierte Versorgung stetig weiterentwickeln. Die Vereinigten Staaten bilden das Zentrum des nordamerikanischen Marktes für orale Antidiabetika und unterstreichen damit die zentrale Rolle des Landes in der globalen pharmazeutischen Innovation. Die hohe Diabetesbelastung, wie sie vom CDC detailliert beschrieben wird, in Verbindung mit umfassenden Versicherungssystemen wie Medicare und Medicaid, gewährleistet eine breite Anwendung der Behandlung. Darüber hinaus hat die beschleunigte Zulassung neuer oraler Therapien durch die FDA den Wettbewerb verschärft und Unternehmen dazu angeregt, Wirksamkeit und Sicherheit zu verbessern. Unternehmensinitiativen führender Pharmaunternehmen wie Eli Lilly und Novo Nordisk setzen auf individualisierte Therapien und erweitern so die Zielgruppe. Dieses dynamische regulatorische und gesundheitliche Umfeld in den USA fördert das Marktwachstum und stärkt die Vormachtstellung Nordamerikas. Dies eröffnet lukrative Chancen für Investoren und Strategen, die sich auf effiziente und wirkungsvolle Diabetesinterventionen konzentrieren. Marktanalyse Asien-Pazifik: Der asiatisch-pazifische Raum entwickelte sich zur am schnellsten wachsenden Region im Markt für orale Antidiabetika mit einer starken durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3 %. Dieses rasante Wachstum wird primär durch die schnell steigende Zahl von Diabetikern in der Region und den verbesserten Zugang zur Gesundheitsversorgung getrieben. In den Ländern des asiatisch-pazifischen Raums nimmt die Diabetesprävalenz aufgrund von Urbanisierung, veränderten Lebensstilen und der alternden Bevölkerung zu, was die Nachfrage nach wirksamen oralen Antidiabetika verstärkt. Eine verbesserte Gesundheitsinfrastruktur und staatliche Initiativen zur Verbesserung der Krankenversicherung und des Zugangs zu Gesundheitsleistungen haben die Marktdurchdringung, insbesondere in Schwellenländern, weiter beschleunigt. So hat beispielsweise die Asiatisch-Pazifische Wirtschaftsgemeinschaft (APEC) mehrere regionale Gesundheitsreformen zur Reduzierung nichtübertragbarer Krankheiten, einschließlich Diabetes, hervorgehoben, was sowohl die Inanspruchnahme von Behandlungen als auch die Therapietreue der Patienten verbessert. Die Region nutzt zudem technologische Fortschritte in der Arzneimittelformulierung und den Vertriebskanälen und schafft so ein widerstandsfähiges Versorgungsnetzwerk. Diese Faktoren machen den asiatisch-pazifischen Raum zu einem vielversprechenden Markt für nachhaltiges Wachstum und Innovationen im Bereich oraler Antidiabetika. Japan spielt eine zentrale Rolle im asiatisch-pazifischen Markt für orale Antidiabetika. Das Land zeichnet sich durch sein fortschrittliches Gesundheitssystem und seine alternde Bevölkerung aus, was die Nachfrage nach Lösungen zur Diabetesbehandlung deutlich erhöht. Japans starker Fokus auf Präzisionsmedizin und kontinuierliche Innovation in der pharmazeutischen Forschung und Entwicklung, unterstützt durch Institutionen wie die Arzneimittel- und Medizinproduktebehörde (PMDA), beschleunigt die Produktentwicklung und -zulassung. Darüber hinaus fördern Japans Gesundheitspolitiken die Früherkennung und -intervention und steigern so den Verbrauch oraler Antidiabetika. Dieses Umfeld begünstigt wettbewerbsfähige Strategien, die auf hochwirksame und individualisierte Behandlungsoptionen abzielen. Chinas große Bevölkerung und die wachsende Mittelschicht unterstreichen seine strategische Bedeutung im asiatisch-pazifischen Raum. Regierungsprogramme wie die Initiative „Gesundes China 2030“ haben die Gesundheitsversorgung und den Zugang zu ihr erweitert und so die Bezahlbarkeit und Verfügbarkeit von Diabetesbehandlungen in städtischen und ländlichen Gebieten verbessert. Aufklärungskampagnen und digitale Gesundheitsinnovationen haben die Patientenbeteiligung am Krankheitsmanagement gestärkt. Zusammengenommen festigen diese länderspezifischen Entwicklungen die führende Position des asiatisch-pazifischen Raums und bieten Investoren und Marktteilnehmern, die sich auf skalierbare und anpassungsfähige Lösungen für die Diabetesversorgung konzentrieren, erhebliche Chancen. Markttrends in Europa: Europa konnte seinen bedeutenden Anteil am Markt für orale Antidiabetika behaupten. Dies ist auf seine robuste Gesundheitsinfrastruktur und die steigende Diabetesprävalenz in einer alternden Bevölkerung zurückzuführen. Die fortschrittliche pharmazeutische Industrie der Region profitiert von strengen regulatorischen Rahmenbedingungen, wie beispielsweise den optimierten Zulassungsverfahren der Europäischen Arzneimittel-Agentur (EMA). Dies fördert die Entwicklung hochwertiger Medikamente und einen erfolgreichen Markteintritt. Das gestiegene Bewusstsein der Patienten und staatliche Initiativen, darunter der Nationale Diabetesplan Frankreichs, haben die Nachfrage nach innovativen, patientenfreundlichen oralen Therapien angekurbelt. Europas Engagement für Nachhaltigkeit hat Hersteller zudem dazu veranlasst, umweltfreundlichere Produktionstechnologien einzuführen und so die Wettbewerbsfähigkeit zu stärken. Strategische Investitionen in digitale Gesundheitsplattformen und die Modernisierung der Lieferkette verbessern den Zugang zu und die Therapietreue bei Antidiabetika. Diese Dynamiken, kombiniert mit einer stabilen Wirtschaftslage und grenzüberschreitender Zusammenarbeit, positionieren Europa als zentralen Knotenpunkt für Wachstum und Innovation im Markt für orale Antidiabetika. Deutschland spielt als größter Pharmamarkt Europas eine zentrale Rolle im Markt für orale Antidiabetika. Unterstützt wird dies durch ein hochentwickeltes Gesundheitssystem und umfassende Erstattungsmodelle, die den Patienten den Zugang zu neuen Therapien erleichtern. Die Verbraucherpräferenzen spiegeln die wachsende Nachfrage nach personalisierter Medizin und Fixkombinationen wider, wie die kürzliche Markteinführung von Kombinationspräparaten gegen Typ-2-Diabetes durch Boehringer Ingelheim verdeutlicht. Die Förderung digitaler Gesundheitslösungen durch die Bundesregierung, beispielsweise durch die Empfehlung von Apps für das Diabetesmanagement durch das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM), beschleunigt das Marktwachstum zusätzlich. Diese Integration von Technologie und traditioneller Versorgung unterstreicht die strategische Bedeutung Deutschlands und ermöglicht es Pharmaunternehmen, ihre Angebote individuell anzupassen und ihren Marktanteil in Europa auszubauen. Frankreich bleibt ein wichtiger Akteur auf dem europäischen Markt für orale Antidiabetika. Dies wird durch umfassende Programme des öffentlichen Gesundheitswesens und proaktive regulatorische Rahmenbedingungen unterstützt, die der steigenden Diabetesinzidenz entgegenwirken. Der Fokus des französischen Gesundheitsministeriums auf Früherkennung und multidisziplinäre Versorgung hat die Behandlungsergebnisse verbessert und die Nachfrage nach innovativen oralen Antidiabetika erhöht. Sanofis kontinuierliche Investitionen in Forschung und Entwicklung in Frankreich, verbunden mit Kooperationen mit Forschungsinstituten wie Inserm, belegen die hohe Innovationskraft des Unternehmens, die den therapeutischen Fortschritt prägt. Darüber hinaus ergänzt die in Frankreich verbreitete Neigung zu präventiver Gesundheitsversorgung und Lebensstilmanagement die Strategien der Pharmaindustrie und fördert so ein nachhaltiges Marktwachstum. Diese Faktoren festigen Frankreichs Position im sich wandelnden europäischen Marktumfeld und bieten wichtige Chancen für Marktteilnehmer, die orale Antidiabetika vermarkten.
Parameter Nordamerika Asien-Pazifik Europa Lateinamerika Nahost und Afrika
InnovationszentrumiSkalaEntstehendEntwickelt sich Fortgeschritten
Kostensensibilität der RegioniSkalaNiedrigMittel Hoch
Regulatorisches UmfeldiSkalaRestriktivNeutral Unterstützend
NachfragetreiberiSkalaSchwachModerat Stark
EntwicklungsstandiSkalaAufstrebendEntwickelt sich Entwickelt
AdoptionsrateiSkalaNiedrigMittel Hoch
Neue Marktteilnehmer / Start-upsiSkalaGeringModerat Hoch
Makroökonomische IndikatoreniSkalaSchwachStabil Stark

Markt für orale Antidiabetika Anteil (%), von Typ, 2026

Typ-2-Diabetes
Typ-1-Diabetes

Gehen Sie über das Diagramm hinaus und erhalten Sie vollständige Insights und Datentabellen

Kostenlosen Musterbericht anfordern
Analyse nach Typ Typ-2-Diabetes stellte 2025 den größten Anteil am Markt für orale Antidiabetika dar. Haupttreiber waren die rapide Zunahme der weltweiten Prävalenz dieser Erkrankung und die steigende Nachfrage nach oralen Therapien. Dieses Segment profitiert von der Präferenz der Patienten für minimalinvasive und komfortable Behandlungsoptionen, die den Trends bei chronischen Erkrankungen entsprechen, sowie von verbesserten Lieferketten, die eine breite Verfügbarkeit der Medikamente ermöglichen. So hebt beispielsweise die Internationale Diabetes-Föderation Typ-2-Diabetes als eine zentrale globale gesundheitliche Herausforderung hervor, was die Nachfrage weiter ankurbelt. Das Segment bietet sowohl etablierten Pharmaunternehmen als auch innovativen Marktteilnehmern strategische Chancen, wirksame und zugängliche Therapien für eine große Patientengruppe zu entwickeln. Angesichts der anhaltenden epidemiologischen Trends und des kontinuierlichen Fokus auf die Therapietreue bei oraler Einnahme dürfte das Segment Typ-2-Diabetes seine führende Position trotz sich wandelnder Rahmenbedingungen im Gesundheitswesen und politischer Unterstützung behaupten. Analyse nach Endverbraucher Apotheken hielten den größten Anteil am Markt für orale Antidiabetika. Unterstützt wurde dies durch die weltweite Expansion von Apothekennetzen, die die Verfügbarkeit und die Marktdurchdringung verbessern. Dieses Wachstum spiegelt das sich wandelnde Gesundheitsverhalten der Verbraucher wider, die Wert auf Bequemlichkeit und regelmäßigen Zugang zu Medikamenten für die Behandlung von Typ-2-Diabetes legen. Die regulatorische Förderung apothekenbasierter Gesundheitsdienstleistungen und eine verbesserte Vertriebslogistik tragen zu einer nachhaltigen Therapietreue der Patienten bei. Die US-amerikanische National Community Pharmacists Association (NCPA) verdeutlicht, dass die erweiterten Aufgaben von Apotheken integraler Bestandteil von Versorgungsmodellen für chronische Erkrankungen sind und unterstreicht damit den Wettbewerbsvorteil dieses Segments. Etablierte Unternehmen und Neueinsteiger profitieren in diesem Segment von skalierbaren Vertriebskanälen, um die Patientenreichweite zu optimieren und Serviceinnovationen voranzutreiben. Das Segment der Apotheken bleibt aufgrund der kontinuierlichen Bemühungen um eine Dezentralisierung der Gesundheitsversorgung und die Integration digitaler Gesundheitstechnologien in Apothekennetzwerke von entscheidender Bedeutung. Analyse nach Wirkstoffklasse: Biguanide hatten den größten Marktanteil im Bereich der oralen Antidiabetika, gestützt durch die anhaltende Dominanz von Metformin als bevorzugte Erstlinientherapie bei Typ-2-Diabetes. Die führende Position dieses Segments beruht auf der nachgewiesenen Wirksamkeit, dem günstigen Sicherheitsprofil und der breiten klinischen Akzeptanz der Wirkstoffklasse, einschließlich der Empfehlungen der American Diabetes Association. Die anhaltende klinische Präferenz fördert eine stabile Nachfrage und regt pharmazeutische Innovationen an, die sich auf die Verbesserung von Formulierung und Verabreichung konzentrieren. Darüber hinaus profitiert dieses Segment von etablierten Produktionskapazitäten und hoher Vertrautheit mit dem Medikament bei Ärzten. Unternehmen haben strategische Chancen, die Marktpräsenz von Metformin zu nutzen und gleichzeitig neue Biguanidderivate oder Kombinationstherapien zu erforschen. Die konsequente Einhaltung klinischer Leitlinien und die fortlaufende Validierung der Vorteile von Biguaniden sichern diesem Segment auch zukünftig eine bedeutende Rolle in den Behandlungsalgorithmen.
Segment Untersegment Größtes Segment Am schnellsten wachsend
Typ Typ-1-Diabetes, Typ-2-Diabetes
Endbenutzer Krankenhaus, Apotheke, Drogerie, Diabetes-Behandlungszentren, Sonstige
Drogenklasse Sulfonylharnstoffe, Meglitinide, Repaglinid, Nateglinid, Biguanide, Alpha-Glucosidase-Hemmer
Wettbewerbslandschaft

Wettbewerbslandschaft und Marktpositionierung

Zu den wichtigsten Akteuren auf dem Markt für orale Antidiabetika zählen Novartis, Sanofi, Eli Lilly, Merck, AstraZeneca, Takeda, Boehringer Ingelheim, Pfizer, Novo Nordisk und GlaxoSmithKline. Diese Unternehmen nehmen aufgrund ihrer starken Forschungskapazitäten, ihres umfangreichen Produktportfolios und ihrer globalen Präsenz einflussreiche Positionen ein. Ihre langjährige Erfahrung und Expertise in der Diabetesbehandlung tragen zu einer hohen Marktdurchdringung und Markenbekanntheit bei. Marktführer wie Novo Nordisk und AstraZeneca sind für ihre innovativen Formulierungen bekannt, während traditionelle Pharmariesen wie Pfizer und Merck ihre Marktstellung durch ein diversifiziertes Therapieangebot stärken und so ein wettbewerbsintensives und zugleich dynamisches Umfeld für orale Antidiabetika schaffen. Die Wettbewerbslandschaft ist geprägt von aktiven Entwicklungen. Die führenden Unternehmen erweitern ihre Portfolios durch strategische Kooperationen und intensive Forschung und Entwicklung. Die wichtigsten Akteure bringen regelmäßig neue Moleküle und verbesserte Wirkstoffverabreichungsmechanismen auf den Markt, um Herausforderungen hinsichtlich Therapietreue und Wirksamkeit zu begegnen. Durch die Integration fortschrittlicher Biotechnologie und digitaler Gesundheitslösungen optimieren sie kontinuierlich die Behandlungsmethoden und differenzieren sich stärker vom Wettbewerb. Strategische Allianzen zwischen diesen Unternehmen ermöglichen zudem einen beschleunigten Zugang zu neuen Märkten und innovativen Kompetenzen. Dies verschärft den Wettbewerb und fördert gleichzeitig ein innovationsfreundliches Ökosystem, das auf die sich wandelnden Bedürfnisse der Patienten eingeht. Strategische/Umsetzbare Empfehlungen für regionale Akteure Nordamerikanische Unternehmen sollten ihre Kooperationen mit Technologieinnovatoren und akademischen Einrichtungen intensivieren, um präzisionsmedizinische Ansätze in der Diabetesversorgung voranzutreiben. Die Fokussierung auf patientenzentrierte Lösungen und digitale Therapien kann die Therapietreue und die Behandlungsergebnisse in diesem wettbewerbsintensiven Markt mit seiner gut ausgebauten Gesundheitsinfrastruktur verbessern. Im asiatisch-pazifischen Raum bietet die Nutzung der schnell wachsenden Diabetesprävalenz und der Ausbau des Zugangs durch Kooperationen mit lokalen Gesundheitsdienstleistern erhebliche Chancen. Der Einsatz kosteneffizienter, skalierbarer Produktionstechnologien und die Anpassung von Formulierungen an regionale Patientenprofile tragen dazu bei, ungedeckte Bedürfnisse zu erfüllen und das Vertrauen des Marktes zu stärken. Europäische Akteure sind gut positioniert, um ihre umfassende regulatorische Expertise und ihre robusten F&E-Ökosysteme zu nutzen, indem sie sich auf orale Therapien der nächsten Generation und Kombinationsbehandlungen konzentrieren. Die Stärkung grenzüberschreitender Partnerschaften und die Anwendung nachhaltiger Produktionspraktiken werden die Wettbewerbsfähigkeit angesichts strenger Marktstandards und eines wachsenden Fokus auf wertorientierte Versorgung verbessern.
Unternehmen Marktanteil Unternehmensumsatz Umsatz-CAGR (%) Produktportfolio Geografische Präsenz Innovations- / F&E-Schwerpunkt Strategische Entwicklungen
Keine Unternehmensdaten verfügbar.
🔒 Dieser Abschnitt ist als Einzelkauf. Kaufen Sie nur die Daten, die Sie benötigen. Vor dem Kauf anfragen
Berichtsanpassung

Bericht anpassen

Entdecken Sie Beispiele dafür, wie dieser Bericht an unterschiedliche Forschungsanforderungen angepasst werden kann, einschließlich benutzerdefinierter Segmente, zusätzlicher Themen oder Kapitel sowie verwandter Berichte. Klicken Sie auf einen Bereich des Rades oder auf die nummerierte Markierung, um die verfügbaren Optionen zu erkunden.

1 Benutzerdefiniert Segmente 2 Benutzerdefiniert TOC 3 Verwandte Berichte

Markt für orale Antidiabetika — Individuelle Segmente

Segment Untersegment
Keine Segmentdaten verfügbar.

Markt für orale Antidiabetika — Individuelles Inhaltsverzeichnis

Individuelles Kapitel Chapter Details
Keine Daten zum individuellen Inhaltsverzeichnis verfügbar.

Benötigen Sie eine andere Datenauswertung?

Individuelle Recherche anfordern
FAQ

Häufig gestellte Fragen

Wie wird sich der Markt für orale Antidiabetika bis 2035 hinsichtlich Größe und durchschnittlicher jährlicher Wachstumsrate (CAGR) entwickeln?

Der Markt für orale Antidiabetika wird voraussichtlich deutlich wachsen und von 48,07 Milliarden US-Dollar im Jahr 2025 auf 74,65 Milliarden US-Dollar im Jahr 2035 ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum 2026-2035 entspricht.

Welche Region erweist sich als der größte Umsatzträger auf dem Markt für orale Antidiabetika?

Die Region Nordamerika erzielte im Jahr 2025 einen Umsatzanteil von rund 43 %, was auf die hohe Prävalenz von Typ-2-Diabetes und den guten Zugang zu verschreibungspflichtigen Therapien zurückzuführen ist.

Wer treibt das schnellste regionale Wachstum im Bereich der oralen Antidiabetika voran?

Die Region Asien-Pazifik wird von 2026 bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von rund 6,3 % expandieren, angetrieben durch die rasch steigende Zahl von Diabetikern und den zunehmenden Zugang zur Gesundheitsversorgung.

Wie entwickelt sich das Segment der oralen Antidiabetika für Typ-2-Diabetes?

Im Jahr 2025 trug das Segment Typ-2-Diabetes den größten Anteil zum Markt für orale Antidiabetika bei, was auf die rasch steigende weltweite Prävalenz von Typ-2-Diabetes und die Präferenz für orale Therapien zurückzuführen ist.

Welchen Marktanteil haben Apotheken im Bereich der oralen Antidiabetika im Jahr 2025?

Das Segment der Apothekenläden war 2025 Marktführer, da sich die Vertriebskanäle der Apothekenläden weltweit ausdehnen. Dies erhöht die Zugänglichkeit und die Marktdurchdringung von oralen Antidiabetika und stärkt die Therapietreue der Patienten sowie den Komfort bei der Behandlung von chronischem Typ-2-Diabetes.

In welchem ​​Segment der oralen Antidiabetika findet die stärkste Nachfrage nach Biguaniden statt?

Das Segment der Biguanide erreichte 2025 einen Mehrheitsanteil am Markt für orale Antidiabetika. Dies wird durch die anhaltende Dominanz von Biguaniden wie Metformin als bevorzugte Erstlinientherapie bei Typ-2-Diabetes gestützt, die auf ihre Wirksamkeit, ihr Sicherheitsprofil und ihre breite klinische Anwendung zurückzuführen ist.

Wer hält einen bedeutenden Marktanteil im Bereich der oralen Antidiabetika?

Zu den wichtigsten Wettbewerbern auf dem Markt für orale Antidiabetika gehören Novartis (Schweiz), Sanofi (Frankreich), Eli Lilly (USA), Merck (USA), AstraZeneca (Großbritannien), Takeda (Japan), Boehringer Ingelheim (Deutschland), Pfizer (USA), Novo Nordisk (Dänemark) und GlaxoSmithKline (Großbritannien).
Kundenstimmen

Unsere Kunden

"Das Team nahm sich die Zeit, unsere spezifischen Geschäftsanforderungen zu verstehen, und lieferte einen Bericht, der gut auf unsere Ziele abgestimmt war. Die Branchenexpertise und das Verständnis des Marktes spiegelten sich deutlich in der Qualität und Relevanz der Erkenntnisse wider."

Project Manager
Siemens Healthcare

"Unsere Erfahrung beim Erwerb des Forschungsberichts war ausgezeichnet. Die Tiefe der Analyse und die umsetzbaren Erkenntnisse waren äußerst wertvoll für unsere laufenden F&E-Aktivitäten."

Research and Development (R&D) Manager
GC Biopharma

"Der Bericht bot einen umfassenden Überblick über die Markttrends. Die detaillierte Segmentierung und Analyse neuer Chancen halfen uns, den Markt besser zu verstehen."

Quality Assurance Manager
Medtronic
DIE FORSCHUNG HINTER DIESEM BERICHT

Unser Forschungsteam & unsere Methodik

Jeder Bericht von Fundamental Business Insights wird von einem spezialisierten Forschungsteam für den jeweiligen Bereich erstellt, anhand einer strukturierten Primär- und Sekundärforschungsmethodik validiert und vor der Bereitstellung auf seine Genauigkeit überprüft.

FORSCHUNGSBEREICH DIESES BERICHTS
Gesundheitswesen und Medizinprodukte
Research Team Overview

Erstellt vom Gesundheitswesen und Medizinprodukte Forschungsteam
10+Branchenbereiche
100+Analysierte Länder
5-7Standardtage
Lieferung
12k+Marktforschungsberichte
Veröffentlicht
On-DemandIndividuelle Forschung
Verfügbar
6Monate Analyst
Support
PDF + XLSBerichtslieferformate
Vertrauen und Compliance
D&B D-U-N-S
GDPR- und CCPA-konform
ISO 9001 zertifiziert (ISO 9001:2015)
SSL-Verschlüsselung
Sichere Zahlungen
Vertrauliche Behandlung
Research Intelligence
Primäres Forschungsnetzwerk
Sekundärquellen
Führungskräfte
Produkt- und Technologieexperten
Fertigungs- und Betriebsleiter
Beschaffungs- und Supply-Chain-Experten
Vertriebs- und kaufmännische Führungskräfte
Vertriebspartner und Distributionsnetzwerke
Unternehmenskäufer und Endnutzer
Branchenberater und Regulierungsexperten
Forschungsworkflow & Qualitätssicherung
01
Datenerhebung
Verifizierte Informationen aus Primär- und Sekundärforschung.
02
Datentriangulation
Querverifizierung anhand mehrerer unabhängiger Datenquellen.
03
Prognosemodellierung
Marktschätzungen auf Grundlage historischer Trends und analytischer Modelle.
04
Analystenvalidierung
Die Ergebnisse werden von Fachexperten auf Genauigkeit und Konsistenz geprüft.
05
Redaktionelle & Qualitätsprüfung
Abschließende redaktionelle, qualitative und Compliance-Prüfungen vor der Veröffentlichung.
06
Endgültige Veröffentlichung
Veröffentlichung nach erfolgreichem Abschluss des internen Prüfprozesses.
Berichtsabdeckung
Marktbewertung
  • Marktgröße und Prognose
  • Marktsegmentierung
  • Regionale Analyse
  • Wachstumstreiber und Herausforderungen
  • Marktdynamik
🏢 Wettbewerbsanalyse
  • Wettbewerbslandschaft
  • Unternehmensprofile
  • Wettbewerbs-Benchmarking
  • Fusionen und Übernahmen
  • Marktanteilsanalyse oder Strategien wichtiger Unternehmen
🔍 Strategische Analyse
  • Wertschöpfungskettenanalyse
  • Porters Five Forces
  • PESTLE-Analyse
  • Preistrends
  • Angebots- und Nachfrageanalyse
🚀 Zukunftsausblick
  • Technologielandschaft
  • Regulierungslandschaft
  • Investitions- und Finanzierungslandschaft
  • Neue Chancen
  • Zukünftige Marktaussichten
Haben Sie eine Frage zu diesem Bericht oder benötigen Sie einen individuellen Umfang?
Anpassung anfordern
Lizenz

Lizenztyp auswählen

Einzelbenutzer
US$ 4,250
Jetzt kaufen
Unternehmensbenutzer
US$ 6,150
Jetzt kaufen

Möchten Sie diese Daten auf Ihre konkrete Fragestellung zuschneiden?

Teilen Sie uns die benötigten Segmente, Regionen oder Wettbewerber mit. Ein Analyst bestätigt den Umfang vor Beginn der individuellen Arbeit.

Mit einem Analysten sprechen →