Perspectives du marché Vue d’ensemble Dynamique du marché Prévisions régionales Informations par pays Analyse des segments Recherche personnalisée Paysage concurrentiel Actualités du secteur FAQ
À propos de ce rapport

Taille et prévisions du marché des antidiabétiques oraux 2026-2035, par segments (type, utilisateur final, classe de médicaments), opportunités de croissance, paysage de l'innovation, évolutions réglementaires, perspectives stratégiques régionales (États-Unis, Japon, Chine, Corée du Sud, Royaume-Uni, Allemagne, France) et dynamique concurrentielle (Novartis, Sanofi, Eli Lilly, Merck, AstraZeneca)

ID du rapport: FBI 11645| Date de publication: N/A| Format: PDF, Excel
Accéder au contenu
Perspectives du marché

Taille du marché et perspectives de croissance

Le marché des antidiabétiques oraux devrait passer de 48,07 milliards USD en 2025 à 74,65 milliards USD en 2035, affichant un TCAC supérieur à 4,5 % sur la période 2026-2035. Le chiffre d'affaires potentiel du secteur pour 2026 est estimé à 49,93 milliards USD.

Valeur de l’année de référence ()
N/A
TCAC ()
N/A
Valeur de l’année prévisionnelle ()
N/A
Période des données historiques
N/A
Région la plus importante
N/A
Période de prévision
N/A

Obtenez plus de détails sur ce rapport

Demander un rapport d’échantillon gratuit
Vue d’ensemble

Marché des médicaments antidiabétiques oraux Intelligence Snapshot

Dynamique du marché régional

Dynamique du segment

Facteurs de croissance du marché

Principaux acteurs du marché

Aperçu des prévisions

Aperçu des prévisions du marché mondial

Perspectives du marché

Perspectives régionales et par segment

Dynamique du marché

Facteurs de croissance du marché et tendances du secteur

Prévalence croissante du diabète L'augmentation de l'incidence mondiale du diabète est un facteur de croissance essentiel pour le marché des antidiabétiques oraux, alimentée par l'évolution des modes de vie et des tendances démographiques telles que le vieillissement de la population et l'urbanisation. L'Organisation mondiale de la Santé (OMS) signale une augmentation constante des cas de diabète dans le monde, soulignant l'accroissement du nombre de patients nécessitant une gestion rigoureuse de leur glycémie. Cette demande croissante incite les entreprises pharmaceutiques et les professionnels de santé à privilégier les traitements oraux accessibles et efficaces aux options plus invasives, redéfinissant ainsi la dynamique concurrentielle. Les entreprises établies peuvent tirer parti de leur envergure et de la confiance qu'elles inspirent pour étendre leur présence géographique, tandis que les nouveaux entrants peuvent miser sur des segments de niche et des marchés émergents. Face à la persistance de cette prévalence, le marché des antidiabétiques oraux est appelé à devenir un secteur clé de la santé, axé sur l'innovation en matière de solutions d'observance thérapeutique et de maîtrise des coûts. Introduction de nouveaux antidiabétiques oraux L'innovation dans la formulation et le mécanisme d'action des médicaments a considérablement influencé le marché des antidiabétiques oraux. Des acteurs pharmaceutiques majeurs tels que Novo Nordisk et Eli Lilly ont lancé de nouvelles classes de médicaments, comme les inhibiteurs du SGLT2 et les agonistes des récepteurs du GLP-1, sous forme orale. Ces avancées répondent à des besoins cliniques non satisfaits en matière d'efficacité accrue et d'effets secondaires réduits, s'inscrivant ainsi dans les attentes changeantes des patients et les préférences des prescripteurs. Les agences réglementaires, notamment la FDA (Food and Drug Administration) aux États-Unis, ont accéléré les procédures d'approbation de ces nouveaux agents, témoignant d'une évolution vers une prise en charge du diabète plus personnalisée. Cette dynamique offre aux entreprises innovantes des opportunités stratégiques pour développer des portefeuilles différenciés, tandis que les entreprises établies peuvent réinvestir pour moderniser leurs processus de développement et leurs stratégies marketing. À l'avenir, l'innovation continue restera essentielle pour maintenir un avantage concurrentiel sur le marché des antidiabétiques oraux. Initiatives gouvernementales de santé publique pour la prise en charge du diabète Les politiques de santé publique et les programmes gouvernementaux ciblant la prévention et la prise en charge du diabète mettent davantage l'accent sur les antidiabétiques oraux, considérés comme des options thérapeutiques rentables. Des organismes tels que les CDC (Centers for Disease Control and Prevention) aux États-Unis et la Commission nationale de la santé en Chine insistent sur le diagnostic précoce et l'observance du traitement, facilitant ainsi un accès plus large aux traitements oraux grâce aux remboursements d'assurance et aux programmes de subventions. Ces dispositifs incitent les fabricants de produits pharmaceutiques à développer des médicaments abordables et à nouer des partenariats public-privé, favorisant ainsi l'expansion de leur production et l'accès aux populations mal desservies. Les entreprises établies comme les nouveaux entrants peuvent s'associer stratégiquement à ces initiatives pour accroître leur part de marché et renforcer la confiance des professionnels de santé et des patients. Cette tendance témoigne d'un soutien politique durable qui soutiendra la croissance du marché des antidiabétiques oraux dans les années à venir. Restrictions de l'industrie: Processus d'approbation réglementaire rigoureux Le marché des antidiabétiques oraux est confronté à des retards importants et à une hausse des coûts en raison des exigences d'approbation réglementaire rigoureuses imposées par des organismes clés tels que la FDA (Food and Drug Administration) aux États-Unis et l'EMA (Agence européenne des médicaments). Ces agences exigent des essais cliniques exhaustifs pour garantir la sécurité, l'efficacité et la pharmacovigilance des composés antidiabétiques, ce qui allonge souvent les délais de développement et freine la mise à disposition des traitements innovants aux patients. Par exemple, le cycle d'examen prolongé constaté par le CDER (Center for Drug Evaluation and Research) de la FDA a retardé l'introduction de nouvelles classes de médicaments comme les inhibiteurs du SGLT2 dans certaines régions. Cette complexité réglementaire constitue un obstacle majeur à l'entrée sur le marché pour les petites entreprises biopharmaceutiques, concentre le pouvoir de marché entre les mains d'acteurs établis disposant de ressources importantes et entrave la diversification des portefeuilles. À l'avenir, à moins que les cadres réglementaires ne s'adaptent pour favoriser des approbations rapides et sûres – par exemple grâce à des licences adaptatives ou à l'intégration de données en vie réelle – cet obstacle continuera de ralentir le dynamisme du marché et de limiter la diffusion rapide des innovations pharmaceutiques. Pressions croissantes sur les prix des médicaments et difficultés de remboursement Le contrôle accru des prix des produits pharmaceutiques, notamment au sein des programmes de santé publics comme Medicare et chez les organismes payeurs internationaux tels que le Comité fédéral mixte allemand (G-BA), freine l'expansion du marché des antidiabétiques oraux. Les efforts politiques renforcés pour maîtriser les dépenses – illustrés par les plafonds de remboursement et les négociations tarifaires des Centers for Medicare & Medicaid Services (CMS) – limitent la marge de manœuvre des fabricants en matière de prix, en particulier pour les nouveaux médicaments de marque. Cette situation freine les investissements en R&D en réduisant les retours sur investissement attendus, tout en alimentant la fragmentation du marché, les payeurs privilégiant les génériques économiques et les médicaments plus anciens et bien établis. Pour les nouveaux entrants, le contexte de remboursement strict complique les stratégies de pénétration du marché, les obligeant souvent à recourir à des modèles de tarification basés sur la valeur ou à des accords liés aux résultats. À moins que des mécanismes contractuels innovants ne soient plus largement adoptés, les pressions sur les prix et les remboursements continueront de freiner la croissance du marché et pourraient accélérer la consolidation concurrentielle dans le segment des antidiabétiques oraux.
Facteur de croissance Impact sur le TCAC Influence réglementaire Pertinence géographique Taux d’adoption Calendrier de l’impact
Prévalence croissante du diabète 2.00% Court terme (≤ 2 ans) Amérique du Nord, Europe Moyen Rapide
Introduction de nouveaux médicaments antidiabétiques oraux 1.50% Moyen terme (2 à 5 ans) Amérique du Nord, Asie-Pacifique Haut Modéré
Initiatives gouvernementales de santé pour la gestion du diabète 1.00% Long terme (5 ans et plus) Europe, Asie-Pacifique Haut Modéré
Recherche personnalisée

Accédez à des analyses adaptées à votre entreprise grâce à nos études de marché personnalisées.

Cliquez pour obtenir votre rapport personnalisé dès maintenant.

Demander une personnalisation →
Prévisions régionales

Dynamique de la demande régionale

Marché des médicaments antidiabétiques oraux
Région la plus importante
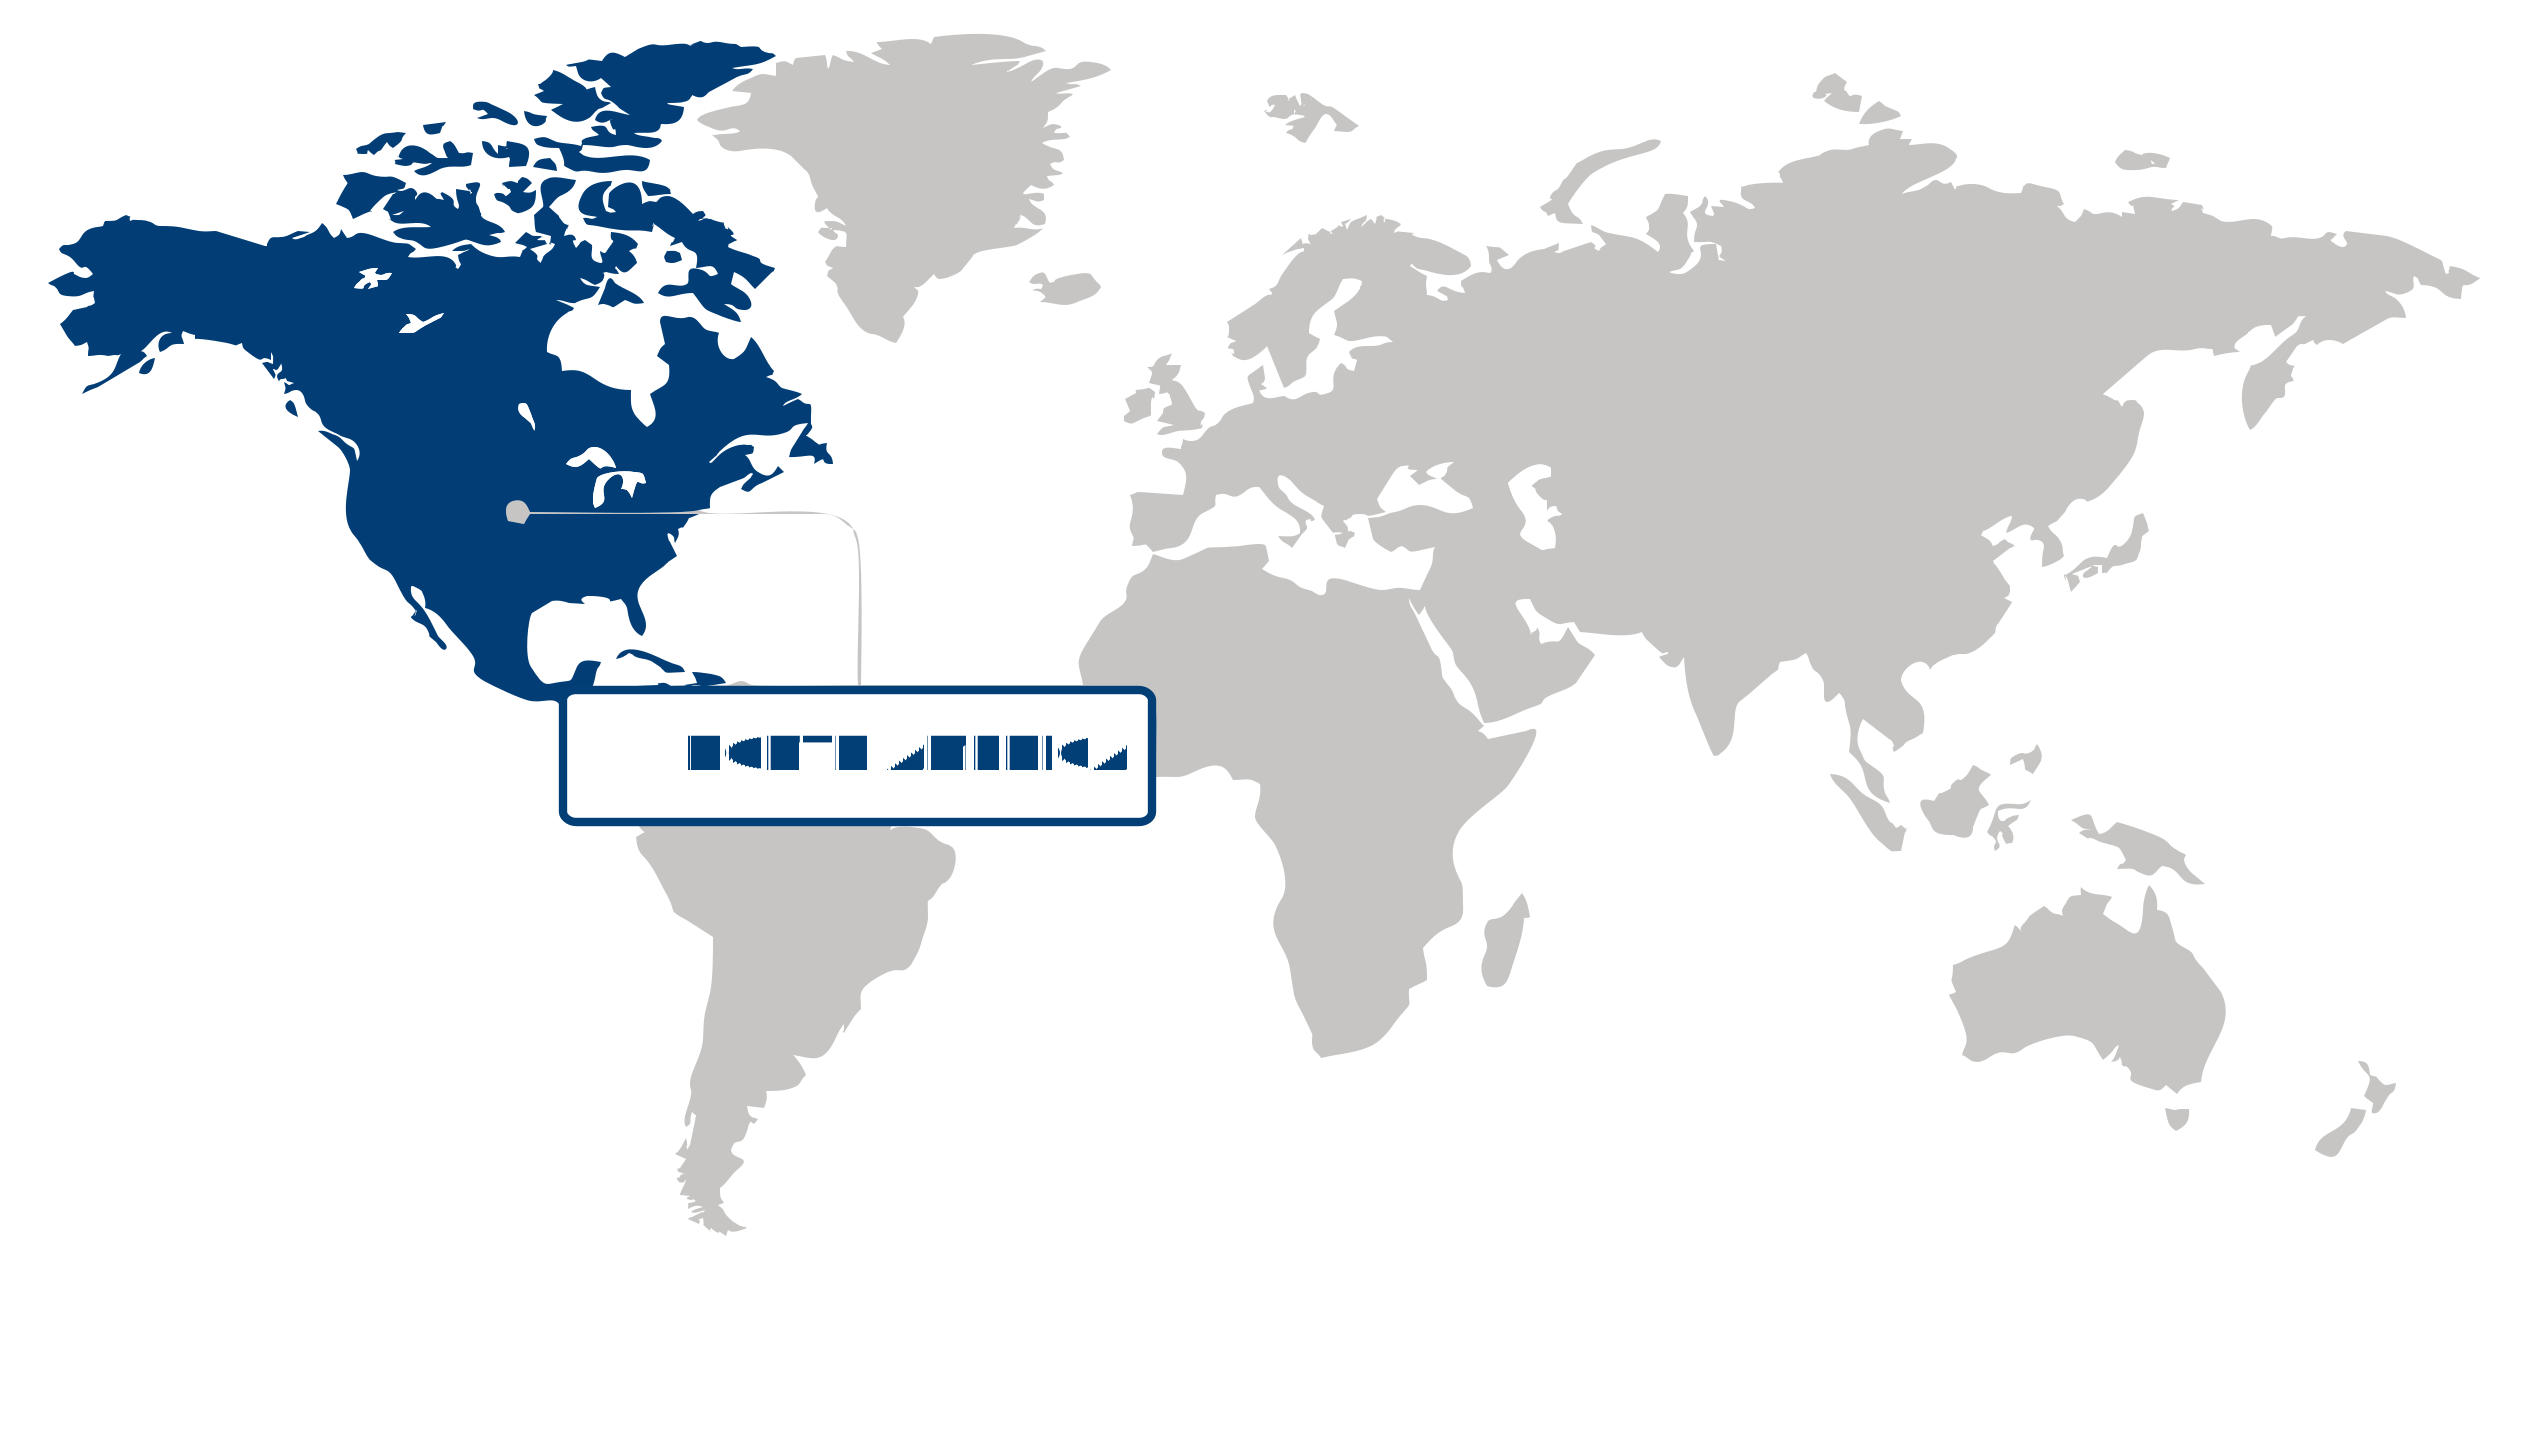
Statistiques du marché nord-américain : L’Amérique du Nord représente plus de 43 % du marché mondial des antidiabétiques oraux en 2025, ce qui en fait le principal contributeur régional. Cette position dominante s’explique principalement par la forte prévalence du diabète de type 2 et un accès facilité aux traitements sur ordonnance. Les progrès réalisés en matière d’infrastructures de santé, tels que la simplification des programmes d’accès aux soins et l’élargissement de la couverture des assureurs, ont favorisé la diffusion des traitements. Selon les Centres pour le contrôle et la prévention des maladies (CDC), l’augmentation de l’incidence du diabète alimente une demande soutenue, tandis que les agences réglementaires comme la Food and Drug Administration (FDA) américaine encouragent activement l’approbation de médicaments innovants, soutenant ainsi l’expansion du marché. Par ailleurs, la résilience économique de l’Amérique du Nord et l’intégration de la santé numérique créent un environnement propice aux solutions personnalisées de prise en charge du diabète. L’ensemble de ces facteurs positionne l’Amérique du Nord comme une zone de croissance stratégique, offrant des opportunités considérables aux acteurs du marché des antidiabétiques oraux, à mesure que les progrès thérapeutiques et les soins centrés sur le patient continuent d’évoluer. Les États-Unis constituent le pilier du marché nord-américain des antidiabétiques oraux, témoignant du rôle crucial du pays dans l’innovation pharmaceutique mondiale. La forte prévalence du diabète, telle que détaillée par les CDC, conjuguée à des systèmes d'assurance maladie complets comme Medicare et Medicaid, favorise une large adoption des traitements. Par ailleurs, l'accélération des autorisations de mise sur le marché par la FDA pour les nouvelles thérapies orales a intensifié la concurrence, incitant les entreprises à améliorer l'efficacité et la sécurité de leurs traitements. Les initiatives d'entreprises pharmaceutiques de premier plan comme Eli Lilly et Novo Nordisk mettent l'accent sur des schémas thérapeutiques personnalisés, élargissant ainsi l'attrait pour les consommateurs. Ce contexte réglementaire et sanitaire dynamique aux États-Unis stimule la croissance du marché et renforce la position dominante de l'Amérique du Nord, offrant des opportunités lucratives aux investisseurs et aux stratèges spécialisés dans les interventions efficaces et à fort impact contre le diabète. Analyse du marché Asie-Pacifique : La région Asie-Pacifique s'est imposée comme la région à la croissance la plus rapide sur le marché des antidiabétiques oraux, enregistrant un TCAC robuste de 6,3 %. Cette croissance rapide est principalement due à l'augmentation rapide du nombre de diabétiques dans la région, conjuguée à un accès accru aux soins de santé. Les pays d'Asie-Pacifique connaissent une prévalence croissante du diabète en raison de l'urbanisation, de l'évolution des modes de vie et du vieillissement de la population, ce qui a intensifié la demande de solutions antidiabétiques orales efficaces. L'amélioration des infrastructures de santé et les initiatives gouvernementales visant à optimiser la couverture d'assurance et l'accessibilité ont accéléré la pénétration du marché, notamment dans les économies émergentes. Par exemple, la Coopération économique Asie-Pacifique (APEC) a mis en lumière plusieurs réformes régionales du système de santé destinées à réduire les maladies non transmissibles, dont le diabète, ce qui favorise l'adoption des traitements et l'observance thérapeutique. La région tire également parti des avancées technologiques en matière de formulation et de distribution des médicaments, créant ainsi un réseau d'approvisionnement performant. L'ensemble de ces facteurs positionne l'Asie-Pacifique comme un terrain fertile pour une expansion et une innovation soutenues sur le marché des antidiabétiques oraux. Le Japon joue un rôle central sur le marché des antidiabétiques oraux en Asie-Pacifique. Son système de santé avancé et le vieillissement de sa population contribuent à une forte demande de solutions pour la prise en charge du diabète. L'accent mis par le pays sur la médecine de précision et l'innovation continue en matière de recherche et développement pharmaceutique, soutenus par des organismes tels que l'Agence japonaise des produits pharmaceutiques et des dispositifs médicaux (PMDA), accélèrent le développement et l'approbation des produits. De plus, les politiques de santé japonaises encouragent le diagnostic et l'intervention précoces, stimulant ainsi la consommation d'antidiabétiques oraux. Cet environnement favorise des stratégies concurrentielles axées sur des traitements hautement efficaces et personnalisés. Parallèlement, la population nombreuse et la classe moyenne émergente de la Chine renforcent son importance stratégique sur le marché Asie-Pacifique. Des programmes gouvernementaux tels que l'initiative « Chine en bonne santé 2030 » ont étendu la couverture et l'accès aux soins de santé, facilitant ainsi l'accessibilité et l'abordabilité des traitements contre le diabète dans les zones urbaines et rurales. Les campagnes de sensibilisation et les innovations en santé numérique ont renforcé l'implication des patients dans la gestion de leur maladie. Ensemble, ces dynamiques nationales consolident la position de leader de l'Asie-Pacifique, offrant d'importantes opportunités aux investisseurs et aux acteurs du marché spécialisés dans les solutions de prise en charge du diabète évolutives et adaptables. Tendances du marché européen : L'Europe a conservé une part importante du marché des antidiabétiques oraux, grâce à son infrastructure de santé performante et à la prévalence croissante du diabète au sein d'une population vieillissante. L'industrie pharmaceutique européenne, à la pointe du progrès, bénéficie de cadres réglementaires rigoureux, tels que les procédures d'autorisation renforcées de l'Agence européenne des médicaments, qui favorisent le développement de médicaments de haute qualité et leur mise sur le marché. La sensibilisation accrue des patients et les initiatives gouvernementales, notamment le Plan national de lutte contre le diabète en France, ont stimulé la demande de traitements oraux innovants et faciles d'utilisation. Par ailleurs, l’engagement de l’Europe en faveur du développement durable a incité les fabricants à adopter des technologies de production plus écologiques, renforçant ainsi son avantage concurrentiel. Les investissements stratégiques dans les plateformes de santé numérique et la modernisation des chaînes d’approvisionnement améliorent l’accès aux traitements antidiabétiques et l’observance thérapeutique. Cette dynamique, conjuguée à une résilience économique constante et à une collaboration transfrontalière, positionne l’Europe comme un pôle de croissance et d’innovation essentiel sur le marché des antidiabétiques oraux. L’Allemagne joue un rôle central sur ce marché, étant le premier marché pharmaceutique européen. Elle s’appuie sur un système de santé très performant et des modèles de remboursement complets qui facilitent l’accès des patients aux nouvelles thérapies. L’évolution des préférences des consommateurs reflète une demande croissante pour la médecine personnalisée et les associations à dose fixe, illustrée par le récent lancement par Boehringer Ingelheim de traitements combinés ciblant le diabète de type 2. L’accent mis par le gouvernement allemand sur l’adoption de la santé numérique, illustré par l’approbation par l’Institut fédéral des médicaments et des dispositifs médicaux des applications numériques pour la gestion du diabète, accélère encore l’expansion du marché. Cette intégration de la technologie aux soins traditionnels souligne l’importance stratégique de l’Allemagne, permettant aux entreprises pharmaceutiques d’adapter leurs offres et de conquérir des parts de marché accrues en Europe. La France demeure un acteur majeur du marché européen des antidiabétiques oraux, grâce à des programmes de santé publique ambitieux et à un cadre réglementaire proactif qui s'attaque à l'augmentation de l'incidence du diabète. L'accent mis par le ministère français de la Santé sur le diagnostic précoce et la prise en charge multidisciplinaire a permis d'améliorer la prise en charge des patients et d'accroître la demande en antidiabétiques oraux innovants. Les investissements continus de Sanofi en R&D en France, associés à des collaborations avec des instituts de recherche comme l'Inserm, témoignent d'une forte capacité d'innovation qui façonne les progrès thérapeutiques. Par ailleurs, l'intérêt culturel de la France pour la prévention et la gestion du mode de vie complète les stratégies pharmaceutiques et favorise une croissance durable du marché. Ces facteurs consolident la position de la France sur le marché européen en constante évolution et offrent des opportunités clés aux acteurs du secteur des antidiabétiques oraux.
Paramètre Amérique du Nord Asie-Pacifique Europe Amérique latine Moyen-Orient et Afrique
Pôle d’innovationiÉchelleÉmergentEn développement Avancé
Région sensible aux coûtsiÉchelleFaibleMoyen Élevé
Environnement réglementaireiÉchelleRestrictifNeutre Favorable
Facteurs de demandeiÉchelleFaibleModérée Forte
Stade de développementiÉchelleÉmergentEn développement Développé
Taux d’adoptioniÉchelleFaibleMoyen Élevé
Nouveaux entrants / StartupsiÉchellePeu nombreuxModérée Nombreux
Indicateurs macroéconomiquesiÉchelleFaibleStables Forte

Marché des médicaments antidiabétiques oraux Part (%), par Taper, 2026

diabète de type 2
Diabète de type 1

Allez au-delà du graphique et accédez à des informations complètes et à des tableaux de données

Demander un rapport d’échantillon gratuit
Analyse par type Le diabète de type 2 représentait la part la plus importante du marché des antidiabétiques oraux en 2025, principalement en raison de la prévalence mondiale en forte augmentation de cette maladie et d'une préférence croissante pour les traitements oraux. Ce segment bénéficie de la préférence des patients pour des options de prise en charge peu invasives et pratiques, en phase avec l'évolution des maladies chroniques, et de l'amélioration de la chaîne d'approvisionnement, facilitant ainsi une large disponibilité des médicaments. Par exemple, la Fédération internationale du diabète souligne que le diabète de type 2 constitue un enjeu majeur de santé publique mondiale, ce qui renforce la demande. Ce segment offre des opportunités stratégiques aux entreprises pharmaceutiques établies comme aux nouveaux entrants pour développer des traitements efficaces et accessibles destinés à une large population de patients. Compte tenu des tendances épidémiologiques actuelles et de l'importance accordée à l'observance des traitements oraux, le segment du diabète de type 2 est bien positionné pour conserver son leadership, malgré l'évolution des cadres de santé et des politiques de soutien. Analyse par utilisateur final Les pharmacies détenaient la part la plus importante du marché des antidiabétiques oraux, grâce à l'expansion mondiale des réseaux de pharmacies qui améliore l'accessibilité et la pénétration du marché. Cette croissance reflète l'évolution des comportements des consommateurs en matière de santé, qui privilégient la commodité et un accès régulier aux médicaments pour la prise en charge du diabète de type 2. L'encouragement réglementaire des services de santé en pharmacie et l'amélioration de la logistique de distribution favorisent une meilleure observance thérapeutique. L'Association nationale des pharmaciens communautaires des États-Unis (NCPA) démontre que le rôle élargi des pharmaciens est essentiel aux modèles de prise en charge des maladies chroniques, soulignant ainsi l'avantage concurrentiel de ce segment. Ce dernier offre aux entreprises établies et aux nouveaux acteurs des canaux de distribution évolutifs pour optimiser la couverture des patients et l'innovation en matière de services. Le segment des pharmacies de proximité demeure vital grâce aux efforts constants de décentralisation de l'offre de soins et d'intégration des technologies de santé numérique au sein des réseaux de pharmacies. Analyse par classe de médicaments Les biguanides détenaient la plus grande part du marché des antidiabétiques oraux, grâce à la position dominante continue de la metformine comme traitement de première intention privilégié du diabète de type 2. Le leadership de ce segment repose sur l'efficacité prouvée de cette classe de médicaments, son profil de sécurité favorable et son large soutien clinique, notamment les recommandations de l'Association américaine du diabète (ADA). Cette préférence clinique durable favorise une demande stable et encourage l'innovation pharmaceutique axée sur l'amélioration de la formulation et de l'administration. De plus, ce segment bénéficie de capacités de production bien établies et d'une forte familiarité avec ces médicaments par les médecins. Les entreprises disposent d'opportunités stratégiques pour tirer parti de la présence de la metformine sur le marché tout en explorant de nouveaux dérivés de biguanides ou des thérapies combinées. Le respect constant des recommandations cliniques et la validation continue des bénéfices des biguanides garantissent le rôle prépondérant de ce segment dans les algorithmes de traitement à venir.
Segment Sous-segment Segment le plus important Segment à la croissance la plus rapide
Taper Diabète de type 1, diabète de type 2
Utilisateur final Hôpital, Pharmacie, Magasin de droguerie, Centres de traitement du diabète, Autres
Classe de drogues Sulfonylurées, méglitinides, répaglinide, natéglinide, biguanides, inhibiteurs de l'alpha-glucosidase
Paysage concurrentiel

Paysage concurrentiel et positionnement sur le marché

Les principaux acteurs du marché des antidiabétiques oraux sont Novartis, Sanofi, Eli Lilly, Merck, AstraZeneca, Takeda, Boehringer Ingelheim, Pfizer, Novo Nordisk et GlaxoSmithKline. Ces entreprises occupent des positions influentes grâce à leurs solides capacités de recherche, leurs vastes portefeuilles de produits et leur forte présence mondiale. Leur longue expérience et leur expertise dans le traitement du diabète contribuent à une forte pénétration du marché et à une notoriété de marque importante. Des leaders comme Novo Nordisk et AstraZeneca sont reconnus pour leurs formulations innovantes, tandis que les géants pharmaceutiques traditionnels tels que Pfizer et Merck consolident leur position sur le marché grâce à une offre thérapeutique diversifiée, créant ainsi un environnement concurrentiel et dynamique pour les traitements antidiabétiques oraux. Ce paysage concurrentiel est marqué par une évolution constante, ces entreprises leaders enrichissant leurs portefeuilles grâce à des collaborations stratégiques et des efforts de R&D de pointe. Les acteurs clés introduisent régulièrement de nouvelles molécules et des systèmes d'administration de médicaments améliorés afin de répondre aux enjeux d'observance et d'efficacité. En intégrant des solutions de biotechnologie de pointe et de santé numérique, ils perfectionnent continuellement les schémas thérapeutiques et renforcent leur différenciation. Les alliances stratégiques entre ces entreprises permettent également un accès accéléré aux marchés émergents et aux capacités d'innovation, intensifiant ainsi la concurrence tout en favorisant un écosystème propice à l'innovation et à la prise en compte de l'évolution des besoins des patients. Recommandations stratégiques et opérationnelles pour les acteurs régionaux Les entreprises nord-américaines devraient approfondir leur collaboration avec les innovateurs technologiques et les institutions universitaires afin de faire progresser les approches de médecine de précision dans la prise en charge du diabète. Mettre l'accent sur les solutions centrées sur le patient et les thérapies numériques peut améliorer l'observance thérapeutique et les résultats dans ce marché hautement concurrentiel et riche en infrastructures de santé. Dans la région Asie-Pacifique, tirer parti de la prévalence croissante du diabète et élargir l'accès aux soins grâce à des collaborations avec les prestataires de soins locaux peut ouvrir d'importantes perspectives. Adopter des technologies de production rentables et évolutives et adapter les formulations aux profils des patients de la région permettra de répondre aux besoins non satisfaits et de renforcer la confiance du marché. Les acteurs européens sont bien placés pour tirer parti de leur solide expertise réglementaire et de leurs écosystèmes de R&D robustes en se concentrant sur les thérapies orales de nouvelle génération et les schémas thérapeutiques combinés. Le renforcement des partenariats transfrontaliers et l'adoption de pratiques de fabrication durables amélioreront la compétitivité dans un contexte de normes de marché strictes et d'une attention croissante portée aux soins axés sur la valeur.
Entreprise Part de marché Chiffre d’affaires de l’entreprise TCAC du chiffre d’affaires (%) Portefeuille de produits Présence géographique Focus sur l’innovation / R&D Développements stratégiques
Aucune information sur les entreprises disponible.
🔒 Cette section est disponible en achat séparé. Achetez uniquement les données dont vous avez besoin. Se renseigner avant l’achat
Personnalisation du rapport

Personnaliser votre rapport

Découvrez des exemples de personnalisation de ce rapport selon différents besoins de recherche, notamment des segments personnalisés, des sujets ou chapitres supplémentaires et des rapports associés. Cliquez sur une section de la roue ou sur son repère numéroté pour découvrir les options disponibles.

1 Personnalisé Segments 2 Personnalisé TOC 3 Associés Rapports

Marché des médicaments antidiabétiques oraux — Segments personnalisés

Segment Sous-segment
Aucune donnée de segment disponible.

Marché des médicaments antidiabétiques oraux — Table des matières personnalisée

Chapitre personnalisé Chapter Details
Aucune donnée de table des matières personnalisée disponible.

Besoin d’une autre lecture des données ?

Demander une recherche personnalisée
FAQ

Foire aux questions

Comment l'industrie des médicaments antidiabétiques oraux évoluera-t-elle en termes de taille et de TCAC d'ici 2035 ?

Le marché des médicaments antidiabétiques oraux devrait connaître une croissance significative, passant de 48,07 milliards USD en 2025 à 74,65 milliards USD d'ici 2035, avec un TCAC de 4,5 % au cours de la période de prévision 2026-2035.

Quelle région se distingue comme le principal contributeur aux revenus du marché des antidiabétiques oraux ?

La région Amérique du Nord a généré environ 43 % de parts de revenus en 2025, grâce à la forte prévalence du diabète de type 2 et à un accès facilité aux traitements sur ordonnance.

Qui est le moteur de la croissance régionale la plus rapide dans le secteur des médicaments antidiabétiques oraux ?

La région Asie-Pacifique connaîtra une croissance annuelle composée d'environ 6,3 % entre 2026 et 2035, portée par l'augmentation rapide du nombre de personnes diabétiques et l'accès croissant aux soins de santé.

Comment se porte le segment du diabète de type 2 dans l'industrie des médicaments antidiabétiques oraux ?

En 2025, le segment du diabète de type 2 a contribué le plus à la part du marché des médicaments antidiabétiques oraux, en raison de la prévalence mondiale en forte augmentation du diabète de type 2 et de la préférence pour les traitements oraux.

Quelle part de marché représente le segment des pharmacies de détail dans le secteur des médicaments antidiabétiques oraux en 2025 ?

Le segment des pharmacies a dominé le marché en 2025, grâce à l'expansion des réseaux de distribution pharmaceutique à l'échelle mondiale, ce qui accroît l'accessibilité et la pénétration des médicaments antidiabétiques oraux dans le commerce de détail, renforçant ainsi l'adhésion des patients et la commodité pour la gestion du diabète de type 2 chronique.

Dans quel segment de l'industrie des antidiabétiques oraux observe-t-on la plus forte adoption des biguanides ?

Le segment des biguanides a capté la majorité des parts du marché des antidiabétiques oraux en 2025, grâce à la domination continue des biguanides comme la metformine en tant que traitement de première intention privilégié du diabète de type 2, en raison de leur efficacité, de leur profil de sécurité et de leur large adoption clinique.

Qui détient une part de marché significative sur le marché des médicaments antidiabétiques oraux ?

Les principaux concurrents sur le marché des médicaments antidiabétiques oraux sont Novartis (Suisse), Sanofi (France), Eli Lilly (États-Unis), Merck (États-Unis), AstraZeneca (Royaume-Uni), Takeda (Japon), Boehringer Ingelheim (Allemagne), Pfizer (États-Unis), Novo Nordisk (Danemark), GlaxoSmithKline (Royaume-Uni).
Témoignages

Nos clients

"L’équipe a pris le temps de comprendre nos besoins spécifiques et a fourni un rapport parfaitement aligné sur nos objectifs. Son expertise et sa connaissance du secteur se reflétaient clairement dans la qualité et la pertinence des informations fournies."

Project Manager
Siemens Healthcare

"Notre expérience lors de l’acquisition du rapport de recherche a été excellente. La profondeur de l’analyse et les informations exploitables fournies ont été extrêmement précieuses pour soutenir nos activités continues de R&D."

Research and Development (R&D) Manager
GC Biopharma

"Le rapport offrait une vision complète des tendances du marché. La segmentation approfondie et l’analyse des opportunités émergentes nous ont permis de mieux comprendre le marché."

Quality Assurance Manager
Medtronic
LA RECHERCHE À L’ORIGINE DE CE RAPPORT

Notre équipe de recherche et notre méthodologie

Chaque rapport de Fundamental Business Insights est élaboré par une équipe de recherche spécialisée dans son secteur, validé au moyen d’une méthodologie structurée combinant des recherches primaires et secondaires, puis vérifié afin d’en garantir l’exactitude avant de vous être remis.

DOMAINE DE RECHERCHE DE CE RAPPORT
Santé et dispositifs médicaux
Research Team Overview

Préparé par l’équipe Santé et dispositifs médicaux de recherche
10+Secteurs industriels
100+Pays analysés
5-7Jours standard
Livraison
12k+Rapports de recherche
Publiés
On-DemandRecherche personnalisée
Disponible
6Mois de support d’analyste
Support
PDF + XLSFormats de livraison du rapport
Confiance et conformité
D&B D-U-N-S
Conforme au RGPD et au CCPA
Certifié ISO 9001 (ISO 9001:2015)
Chiffrement SSL
Paiements sécurisés
Gestion confidentielle
Intelligence de recherche
Réseau de recherche primaire
Sources secondaires
Direction générale
Experts produits et technologies
Responsables de la fabrication et des opérations
Professionnels des achats et de la chaîne d’approvisionnement
Dirigeants commerciaux et ventes
Partenaires de distribution et réseaux de distribution
Acheteurs d’entreprise et utilisateurs finaux
Consultants industriels et experts réglementaires
Processus de recherche et assurance qualité
01
Collecte des données
Informations vérifiées recueillies grâce à des recherches primaires et secondaires.
02
Triangulation des données
Validation croisée à l’aide de plusieurs sources de données indépendantes.
03
Modélisation des prévisions
Estimations du marché élaborées à partir des tendances historiques et de modèles analytiques.
04
Validation par les analystes
Les résultats sont examinés par des experts du domaine afin d’en garantir l’exactitude et la cohérence.
05
Révision éditoriale et qualité
Vérifications éditoriales, qualitatives et de conformité finales avant publication.
06
Publication finale
Publié après la réussite du processus de contrôle interne.
Couverture du rapport
Évaluation du marché
  • Taille et prévisions du marché
  • Segmentation du marché
  • Analyse régionale
  • Facteurs de croissance et défis
  • Dynamique du marché
🏢 Intelligence concurrentielle
  • Paysage concurrentiel
  • Profils des entreprises
  • Benchmarking concurrentiel
  • Fusions et acquisitions
  • Analyse des parts de marché ou stratégies des principales entreprises
🔍 Analyse stratégique
  • Analyse de la chaîne de valeur
  • Les cinq forces de Porter
  • Analyse PESTLE
  • Tendances des prix
  • Analyse de l’offre et de la demande
🚀 Perspectives futures
  • Paysage technologique
  • Paysage réglementaire
  • Paysage des investissements et du financement
  • Opportunités émergentes
  • Perspectives futures du marché
Vous avez une question concernant ce rapport ou besoin d’un périmètre personnalisé ?
Demander une personnalisation
Licence

Sélectionner le type de licence

Utilisateur unique
US$ 4,250
Acheter maintenant
Utilisateur entreprise
US$ 6,150
Acheter maintenant

Souhaitez-vous adapter ces données à votre question précise ?

Indiquez-nous les segments, régions ou concurrents à analyser ; un analyste confirmera le périmètre avant le début du travail personnalisé.

Parler à un analyste →