Tamaño del mercado de semiconductores para el sector automotriz y pronóstico de crecimiento 2027-2036, por segmentos (tipo de vehículo, aplicación, componente), tendencias de la demanda regional (Norteamérica, Asia Pacífico, Europa), información clave por país (EE. UU., Japón, Corea del Sur, Alemania, Francia, Italia) y panorama competitivo.
Ir al contenido
Tamaño del mercado y perspectivas de crecimiento
El mercado de semiconductores para el sector automotriz se estimó en 67.200 millones de dólares en 2026 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,21 % entre 2027 y 2036, superando los 194.450 millones de dólares en 2036. Los ingresos del sector para 2027 se calculan en 73.540 millones de dólares.
Obtenga más detalles sobre este informe
Solicitar informe de muestra gratuitoMercado de semiconductores para la industria automotriz Intelligence Snapshot
Dinámica del mercado regional
- La región de Asia-Pacífico representó la mayor parte del mercado de semiconductores para automóviles en 2026, impulsada por su sólido ecosistema de fabricación de automóviles, su extensa cadena de suministro de productos electrónicos, la concentración de la producción de vehículos y la creciente demanda de tecnologías avanzadas para el sector automotriz.
- La región de Asia Pacífico es la de mayor crecimiento, impulsada por la creciente adopción de vehículos eléctricos, la mayor integración de sistemas avanzados de asistencia al conductor, la conectividad de los vehículos, las tecnologías de infoentretenimiento y las inversiones en la fabricación de electrónica automotriz y en la capacidad de producción de semiconductores.
Dinámica del segmento
- El segmento de vehículos de pasajeros representa el 64,02% del mercado de semiconductores para automóviles en 2026, impulsado por la creciente integración de componentes electrónicos en sistemas avanzados de asistencia al conductor (ADAS), infoentretenimiento, conectividad, gestión de energía y sistemas de control del vehículo.
- Se prevé que el segmento de seguridad crezca al ritmo más rápido, impulsado por la creciente adopción de sistemas avanzados de asistencia al conductor (ADAS), tecnologías para evitar colisiones, frenado automático de emergencia, control electrónico de estabilidad y sistemas de monitorización del conductor.
Factores impulsores de la expansión del mercado
- El aumento de la producción de vehículos eléctricos e híbridos incrementa la demanda de semiconductores avanzados para la industria automotriz.
- La ampliación de la integración de los sistemas ADAS y de seguridad activa acelera el despliegue de sensores semiconductores.
- La creciente adopción de vehículos conectados y sistemas de diagnóstico a bordo está reforzando los requisitos de semiconductores para las unidades de control electrónico (ECU).
Principales participantes del mercado
- Entre las empresas clave del mercado de semiconductores para automóviles se incluyen Infineon Technologies AG (Alemania), NXP Semiconductors NV (Países Bajos), Renesas Electronics Corporation (Japón), Robert Bosch GmbH (Alemania), Texas Instruments Incorporated (Estados Unidos), Analog Devices, Inc. (Estados Unidos), STMicroelectronics NV (Suiza), ON Semiconductor Corporation (Estados Unidos), Qualcomm Incorporated (Estados Unidos) e Intel Corporation (Estados Unidos).
Resumen de las previsiones del mercado global
Perspectivas del mercado
- Tamaño del mercado en 2026: 67.200 millones de dólares
- Tamaño estimado del mercado en 2027: 73.540 millones de dólares estadounidenses.
- Tamaño de mercado proyectado: 194.450 millones de dólares para 2036.
- Previsión de crecimiento: 11,21% de CAGR (2027-2036)
Perspectivas regionales y por segmento
- Mercado regional líder: Asia Pacífico
- Centro regional de alto crecimiento: Asia Pacífico
- Segmento de ingresos principal: Vehículos de pasajeros (tipo de vehículo) | Electrónica de carrocería (aplicación) | Procesador (componente)
- Segmento de oportunidades emergentes: Vehículos de pasajeros (tipo de vehículo) | Seguridad (aplicación) | Potencia discreta (componente)
Factores de crecimiento del mercado y tendencias de la industria
El aumento de la producción de vehículos eléctricos e híbridos incrementa la demanda de semiconductores avanzados para la industria automotriz.
El mercado de semiconductores para la industria automotriz se está expandiendo a medida que la producción de vehículos eléctricos e híbridos aumenta la demanda de componentes electrónicos en los sistemas de propulsión, gestión de baterías, conversión de energía y control del vehículo. Los sistemas de propulsión electrificados dependen de dispositivos semiconductores para gestionar los flujos de energía, monitorear las condiciones del sistema y controlar las funciones eléctricas con precisión. Por lo tanto, un mayor contenido electrónico en estos vehículos incrementa los requisitos de semiconductores en la gestión de energía y otras arquitecturas centrales del vehículo.
La ampliación de la integración de los sistemas ADAS y de seguridad activa acelera el despliegue de sensores semiconductores.
La expansión de los sistemas avanzados de asistencia al conductor y de seguridad activa está impulsando el mercado de semiconductores para la industria automotriz, al aumentar la cantidad de sensores y componentes de procesamiento necesarios para la percepción y el control del vehículo. Las funciones ADAS dependen de cámaras, radares, módulos de detección, procesadores y unidades de control con tecnología de semiconductores para detectar las condiciones del entorno y brindar soporte a las respuestas de seguridad automatizadas. A medida que los fabricantes de vehículos integran funciones de asistencia más sofisticadas, el contenido de semiconductores adquiere una importancia creciente para el funcionamiento de estos sistemas de seguridad.
El aumento de la adopción de vehículos conectados y sistemas de diagnóstico a bordo refuerza los requisitos de semiconductores de la ECU.
La creciente adopción de vehículos conectados y sistemas de diagnóstico a bordo está impulsando el mercado de semiconductores para la industria automotriz, ya que los vehículos dependen cada vez más de las unidades de control electrónico (ECU) para gestionar las funciones de comunicación, monitoreo y diagnóstico. Las ECU procesan información de múltiples sistemas del vehículo y facilitan la comunicación entre sensores, controladores y servicios conectados, lo que aumenta la necesidad de componentes semiconductores confiables. Una mayor conectividad vehicular también incrementa el volumen de funciones electrónicas que requieren procesamiento en tiempo real y coordinación a nivel de sistema.
| Factor de crecimiento | Impacto en el CAGR | Influencia regulatoria | Relevancia geográfica | Tasa de adopción | Cronograma del impacto |
|---|---|---|---|---|---|
| El aumento de la producción de vehículos eléctricos e híbridos incrementa la demanda de semiconductores avanzados para la industria automotriz. | 2.00% | Alto | Asia Pacífico, Europa, América del Norte | Alto | A corto plazo |
| La ampliación de la integración de los sistemas ADAS y de seguridad activa acelera el despliegue de sensores semiconductores. | 1.80% | Alto | América del Norte, Europa, Asia Pacífico | Alto | A corto plazo |
| El aumento de la adopción de vehículos conectados y sistemas de diagnóstico a bordo refuerza los requisitos de semiconductores de la ECU. | 1.30% | Moderado | Asia Pacífico, América del Norte | Medio | Medio plazo |
Explore Growth Opportunities
Solicitar informe de muestra gratuitoDinámica de la demanda regional
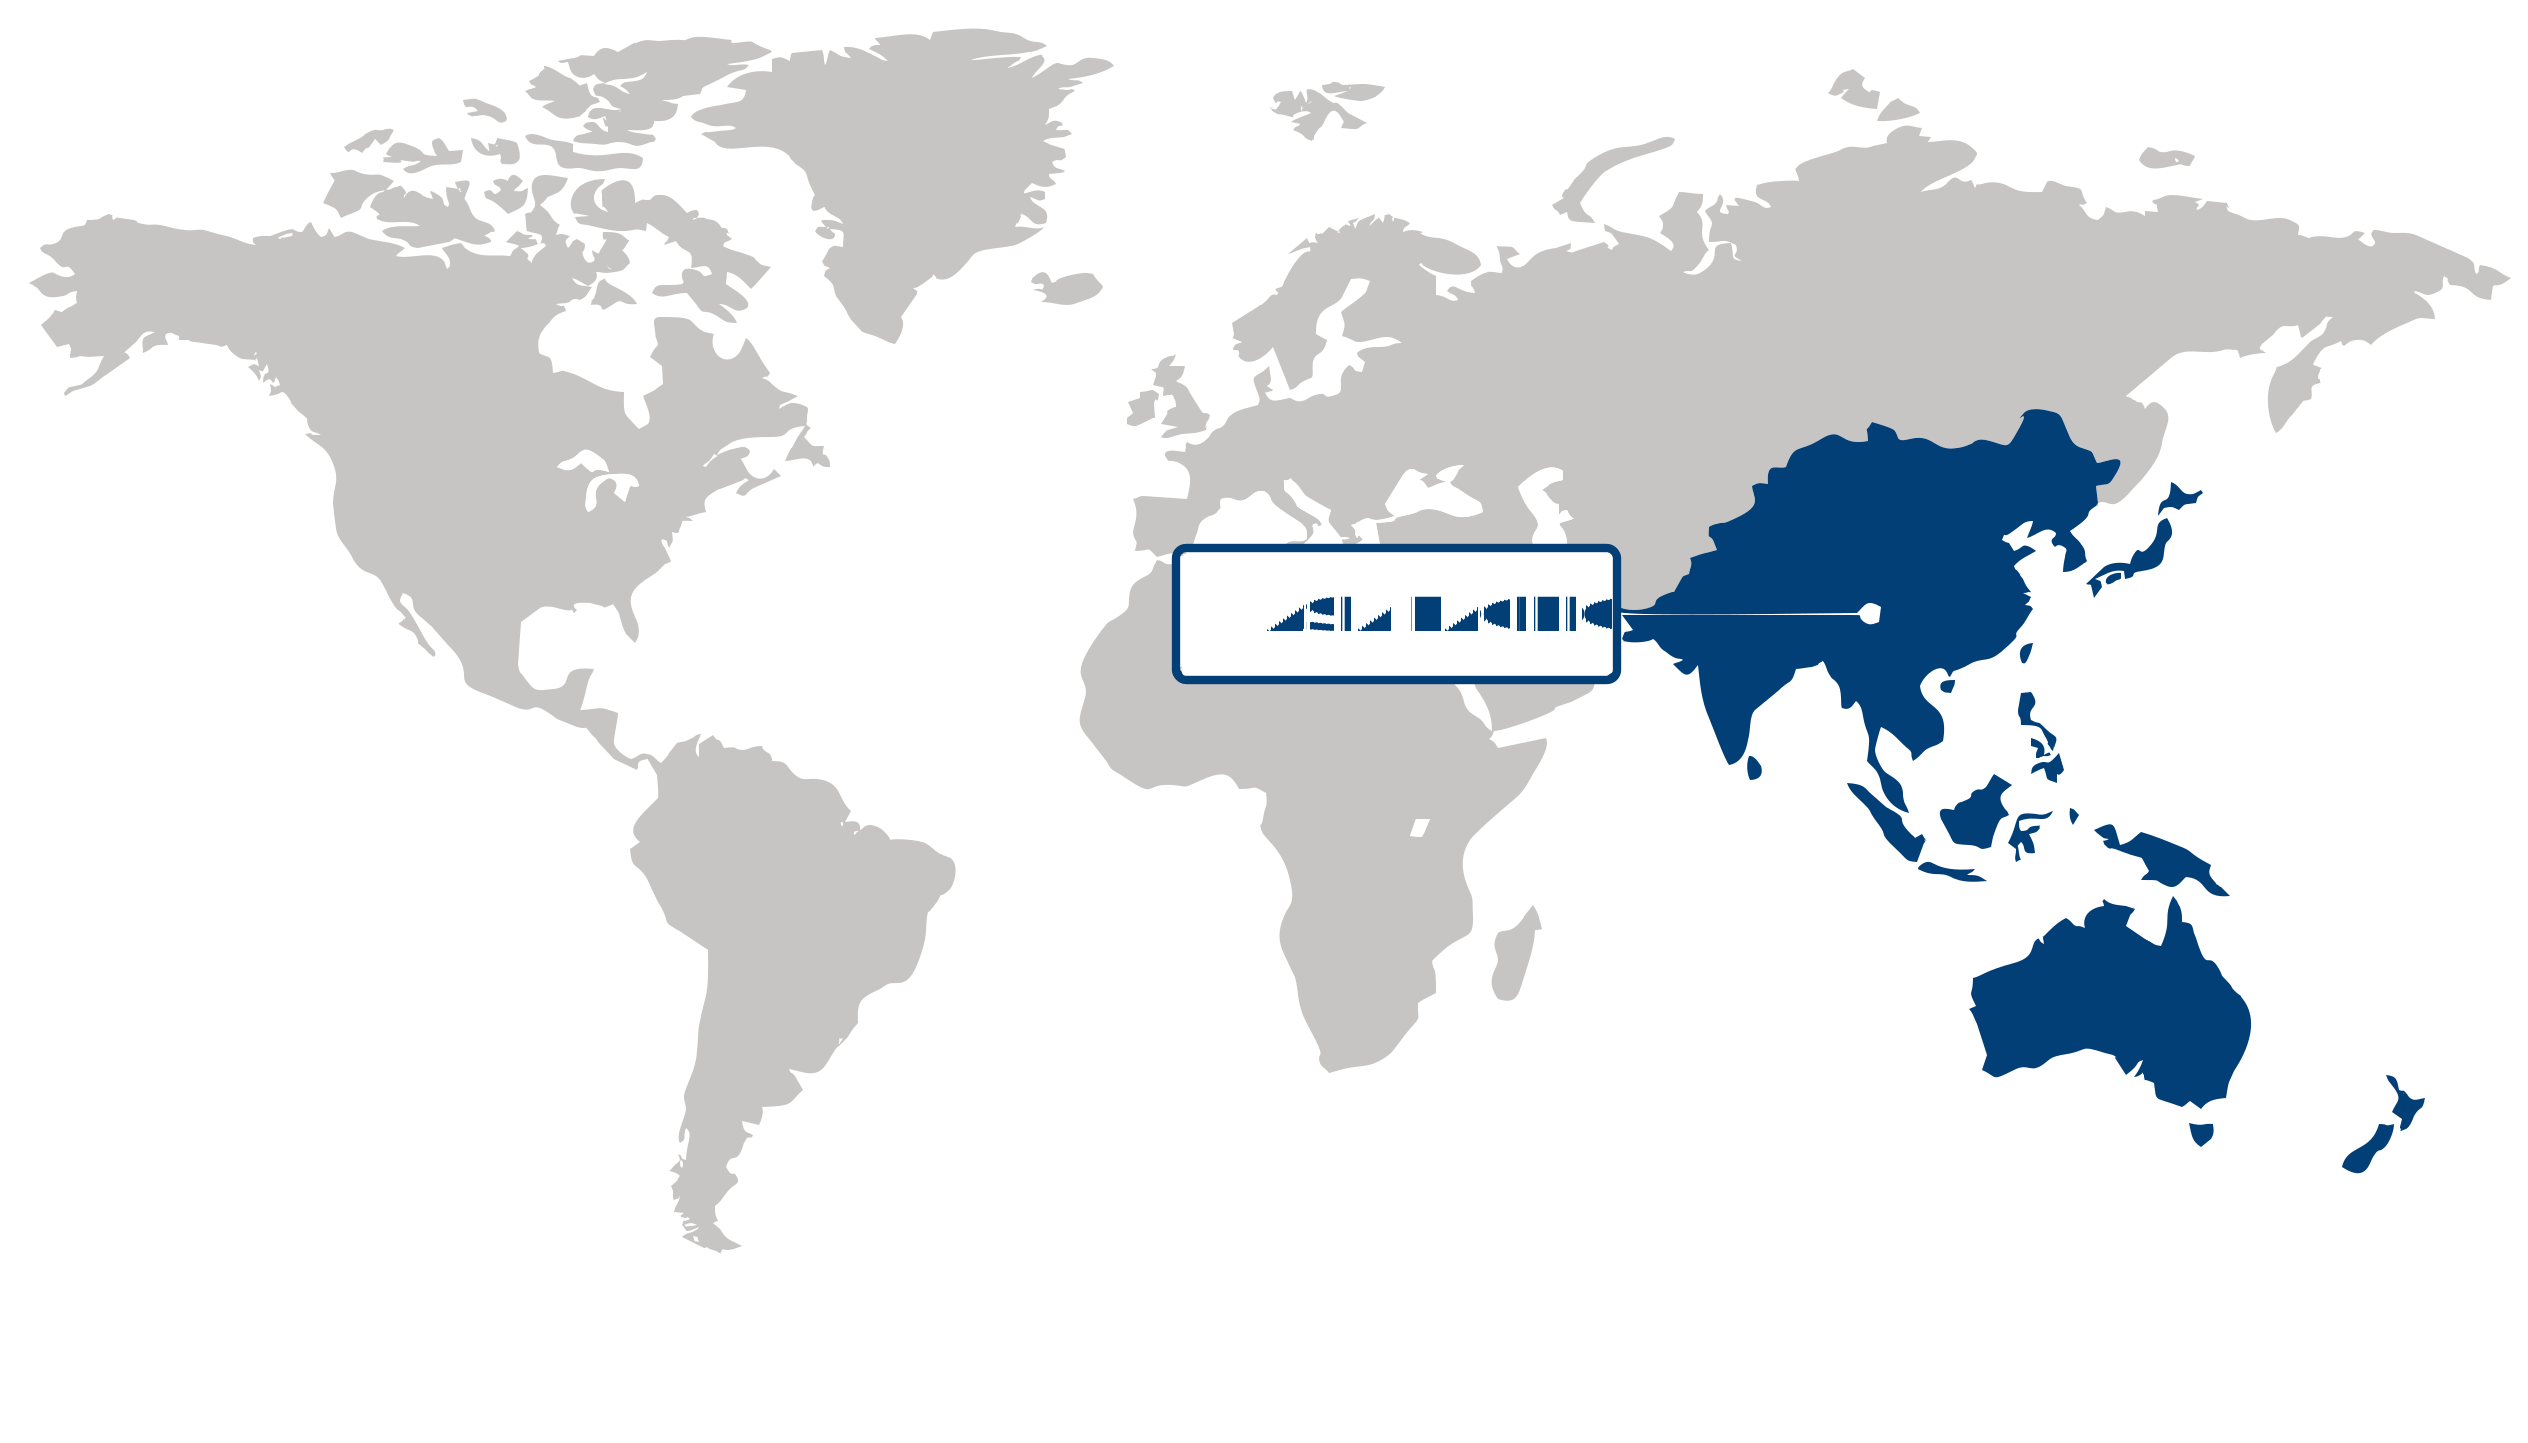
Asia Pacífico (la región más grande y de mayor crecimiento)
La región de Asia-Pacífico representó la mayor cuota del mercado de semiconductores para automóviles en 2026 y se prevé que sea la de mayor crecimiento. Su sólido ecosistema de fabricación automotriz, su extensa cadena de suministro de electrónica y la concentración de la producción de vehículos y componentes impulsan la demanda de semiconductores para automóviles. La creciente adopción de vehículos eléctricos, sistemas avanzados de asistencia al conductor, infoentretenimiento, conectividad vehicular y arquitecturas vehiculares con un alto componente de software acelera aún más el crecimiento del mercado. Además, el aumento de las inversiones en la fabricación de electrónica automotriz, las capacidades de semiconductores y el desarrollo tecnológico nacional fortalecen la cadena de suministro regional. Se espera que el creciente énfasis en la electrificación vehicular, la computación de alto rendimiento y las tecnologías de movilidad avanzadas generen importantes oportunidades para los fabricantes de semiconductores para automóviles en toda la región.
| Parámetro | América del Norte | Asia-Pacífico | Europa | América Latina | Oriente Medio y África |
|---|---|---|---|---|---|
| Centro de innovacióniEscalaIncipienteEn desarrollo Avanzado | |||||
| Región sensible a los costosiEscalaBajaMedia Alta | |||||
| Entorno regulatorioiEscalaRestrictivoNeutral Favorable | |||||
| Factores impulsores de la demandaiEscalaDébilModerada Fuerte | |||||
| Etapa de desarrolloiEscalaEmergenteEn desarrollo Desarrollado | |||||
| Tasa de adopcióniEscalaBajaMedia Alta | |||||
| Nuevos participantes / StartupsiEscalaEscasosModerada Numerosos | |||||
| Indicadores macroeconómicosiEscalaDébilEstables Fuerte |
Principales perspectivas por país
Alemania
Integración de la seguridad funcionalAlemania pone especial énfasis en los semiconductores para automoción diseñados para el control del tren motriz, los sistemas de seguridad y la fiabilidad de grado industrial. Los fabricantes de automóviles y proveedores alemanes priorizan las soluciones de semiconductores certificadas que dan soporte a plataformas de vehículos electrónicos cada vez más sofisticadas.
Francia
Sistemas de movilidad conectadosFrancia impulsa la adopción de semiconductores en el sector automotriz mediante la movilidad conectada, el transporte inteligente y la modernización de la electrónica de los vehículos. Las empresas automovilísticas francesas integran cada vez más soluciones avanzadas de semiconductores para mejorar la comunicación, la seguridad y el rendimiento de los sistemas electrónicos.
Italia
Modernización de la electrónica automotrizItalia amplía el uso de semiconductores en la industria automotriz mediante la modernización de la electrónica vehicular en la fabricación de vehículos de pasajeros y comerciales. Los proveedores italianos priorizan la integración confiable de semiconductores para la conectividad, los módulos de control y las aplicaciones de seguridad avanzadas en las plataformas vehiculares en constante evolución.
Japón
Electrónica de potencia eficienteJapón impulsa el desarrollo de semiconductores para la industria automotriz mediante la gestión de energía, la integración de sensores y las aplicaciones para la eficiencia de los vehículos. Los fabricantes japoneses se centran en tecnologías de semiconductores fiables que mejoran el rendimiento de los vehículos eléctricos y la estabilidad operativa a largo plazo.
Corea del Sur
Expansión de la electrónica de los vehículos eléctricosCorea del Sur acelera la adopción de semiconductores para la industria automotriz en vehículos eléctricos, sistemas de infoentretenimiento y sistemas de gestión de baterías. Los fabricantes surcoreanos invierten en capacidades de semiconductores que mejoran la integración de sistemas, la eficiencia energética y la funcionalidad digital de los vehículos.
Estados Unidos
Electrónica inteligente para vehículosEl mercado estadounidense de semiconductores para la industria automotriz se centra en chips que dan soporte a la conducción autónoma, la conectividad vehicular y los sistemas avanzados de asistencia al conductor. Las empresas tecnológicas estadounidenses priorizan las plataformas de semiconductores de alto rendimiento que permiten arquitecturas vehiculares definidas por software y sistemas de control electrónico fiables.
Mercado de semiconductores para la industria automotriz Cuota (%), por Tipo de vehículo, 2026
Vaya más allá del gráfico y acceda a información completa y tablas de datos
Solicitar informe de muestra gratuitoAnálisis del segmento de tipos de vehículos: Vehículos de pasajeros (segmento más grande y de mayor crecimiento)
El segmento de vehículos de pasajeros representa el tipo de vehículo más grande y de mayor crecimiento en el mercado de semiconductores para automóviles, con una cuota de mercado del 64,02 % en 2026. Su posición de liderazgo se sustenta en la creciente integración de componentes electrónicos en los vehículos modernos para mejorar la seguridad, la conectividad, la comodidad, la gestión de energía y el rendimiento de la conducción. La creciente adopción de sistemas avanzados de asistencia al conductor (ADAS), plataformas de infoentretenimiento, conectividad vehicular y soluciones inteligentes de gestión de energía está incrementando los requisitos de semiconductores en las arquitecturas de vehículos de pasajeros. La creciente demanda de los consumidores de vehículos conectados, tecnológicamente avanzados y con múltiples funciones está acelerando aún más la integración de sensores, procesadores, microcontroladores, dispositivos de memoria y semiconductores de potencia. Además, la transición hacia los vehículos eléctricos y los vehículos definidos por software está creando nuevas oportunidades para la integración de semiconductores en la gestión de baterías, el control del tren motriz, las redes vehiculares y las tecnologías de conducción autónoma. Se espera que los continuos avances en la electrónica automotriz y las crecientes inversiones en la electrificación de vehículos y la movilidad inteligente refuercen la posición dominante del segmento y respalden su rápido crecimiento en el mercado de semiconductores para automóviles.
Análisis del segmento de aplicaciones: Electrónica para carrocería (segmento más grande) frente a seguridad (segmento de mayor crecimiento)
La electrónica de carrocería representó la mayor cuota del mercado de semiconductores para automóviles, con un 24,84 % en 2026, gracias al uso generalizado de componentes electrónicos en iluminación, climatización, elevalunas eléctricos, sistemas de acceso, controles de asientos y otras funciones de la carrocería. Las crecientes expectativas de comodidad, confort y funcionalidad automatizada están incrementando el número y la sofisticación de los sistemas electrónicos integrados en el interior y el exterior de los vehículos. La continua electrificación y digitalización de las arquitecturas de los vehículos impulsa aún más la demanda de semiconductores utilizados en aplicaciones de control de la carrocería.
Se prevé que el segmento de seguridad sea la categoría de aplicación de mayor crecimiento, ya que los fabricantes de automóviles integran cada vez más tecnologías electrónicas avanzadas para mejorar la seguridad vehicular, prevenir accidentes y aumentar la protección del conductor y los pasajeros. La creciente adopción de sistemas avanzados de asistencia al conductor (ADAS), control electrónico de estabilidad, sistemas de prevención de colisiones, frenado automático de emergencia, unidades de control de airbags y tecnologías de monitoreo del conductor está incrementando los requisitos de semiconductores en todas las aplicaciones de seguridad automotriz. El creciente énfasis regulatorio en los estándares de seguridad vehicular, la mayor concienciación del consumidor y la creciente demanda de funciones de seguridad inteligentes están acelerando aún más la adopción. Se espera que los continuos avances en sensores, microcontroladores, procesadores y tecnologías de monitoreo vehicular en tiempo real respalden un fuerte crecimiento en la demanda de semiconductores en todo el segmento de seguridad.
| Segmento | Subsegmento | Segmento más grande | Segmento de más rápido crecimiento |
|---|---|---|---|
| Tipo de vehículo | Vehículo de pasajeros, vehículo comercial ligero (LCV), vehículo comercial pesado (HCV) | Vehículo de pasajeros | Vehículo de pasajeros |
| Solicitud | Chasis, tren motriz, seguridad, telemática e infoentretenimiento, electrónica de la carrocería | Electrónica de la carrocería | Seguridad |
| Componente | Procesador, fuente de alimentación discreta, sensor, memoria, otros | Procesador | Potencia discreta |
Obtenga información adaptada a su empresa con nuestros estudios de mercado personalizados.
Haga clic para obtener su informe personalizado ahora.
Panorama competitivo y posicionamiento de mercado
Empresas clave en el mercado de semiconductores para el sector automotriz:
1. Infineon Technologies AG (Alemania)
2. NXP Semiconductors NV (Países Bajos)
3. Renesas Electronics Corporation (Japón)
4. Robert Bosch GmbH (Alemania)
5. Texas Instruments Incorporated (Estados Unidos)
6. Analog Devices Inc. (Estados Unidos)
7. STMicroelectronics NV (Suiza)
8. ON Semiconductor Corporation (Estados Unidos)
9. Qualcomm Incorporated (Estados Unidos)
10. Intel Corporation (Estados Unidos)
El mercado de semiconductores para el sector automotriz está experimentando un fuerte crecimiento debido a la creciente adopción de vehículos eléctricos, soluciones de movilidad conectada y tecnologías de conducción autónoma. Las empresas están priorizando los chipsets de alto rendimiento, los sistemas de gestión de energía y la electrónica automotriz con inteligencia artificial para dar soporte a las arquitecturas de vehículos en constante evolución. El creciente desarrollo de vehículos definidos por software también está impulsando la innovación tecnológica en todo el mercado.
| Empresa | Cuota de mercado | Ingresos de la empresa | CAGR de ingresos (%) | Cartera de productos | Presencia geográfica | Enfoque en innovación / I+D | Desarrollos estratégicos |
|---|---|---|---|---|---|---|---|
| Infineon Technologies AG (Germany) | |||||||
| NXP Semiconductors N.V. (Netherlands) | |||||||
| Renesas Electronics Corporation (Japan) | |||||||
| Robert Bosch GmbH (Germany) | |||||||
| Texas Instruments Incorporated (United States) | |||||||
| Analog Devices Inc. (United States) | |||||||
| STMicroelectronics N.V. (Switzerland) | |||||||
| ON Semiconductor Corporation (United States) | |||||||
| Qualcomm Incorporated (United States) | |||||||
| Intel Corporation (United States). |
Noticias y novedades del sector
| Nombre de la empresa | Fecha | Desarrollo clave |
|---|---|---|
| Denso | marzo de 2026 | Denso anunció sus planes para adquirir ROHM Semiconductor por aproximadamente 1,3 billones de yenes. Esta estrategia busca fortalecer sus capacidades en tecnologías de semiconductores para vehículos eléctricos e inteligencia artificial, mejorar la seguridad de la cadena de suministro y optimizar significativamente la posición competitiva de Denso en el sector global de semiconductores para la industria automotriz. |
| Boss Semiconductor | febrero de 2026 | Boss Semiconductor obtuvo 87 mil millones de wones surcoreanos en financiación para ampliar la producción y el desarrollo de chips de IA para la movilidad. Esta inyección de capital respalda sus esfuerzos de expansión geográfica y fortalece su posición en el mercado de semiconductores para la industria automotriz, con especial atención a aprovechar las oportunidades de crecimiento en el sector automotriz chino. |
| Guoxin Micro | diciembre de 2025 | Guoxin Micro escindió su negocio de chips controladores para el sector automotriz, incorporando a una filial de CATL como accionista estratégico. Esta reestructuración mejora la capacidad de financiación y la flexibilidad operativa de la unidad de negocio, lo que le permite aprovechar la creciente demanda de semiconductores impulsada por la rápida adopción de vehículos eléctricos e inteligentes. |
| ROHM Semiconductor | diciembre de 2025 | ROHM Semiconductor ha establecido una alianza con Tata Electronics para fabricar semiconductores de potencia y dispositivos para el sector automotriz en la India. Esta colaboración busca fortalecer la capacidad de producción global y ampliar la resiliencia de la cadena de suministro, respondiendo así a la creciente demanda de componentes automotrices de alto rendimiento en los mercados internacionales. |
| Hyundai Mobis | octubre de 2025 | Hyundai Mobis lanzó Auto Semicon Korea en colaboración con 23 socios de la industria. Esta iniciativa busca fortalecer el ecosistema nacional de semiconductores para el sector automotriz de Corea del Sur, reduciendo la dependencia de componentes importados y acelerando el desarrollo de innovaciones locales en semiconductores para aplicaciones en vehículos de próxima generación. |
| LG Innotek | marzo de 2025 | LG Innotek incursionó en el mercado de módulos de procesadores para aplicaciones automotrices, ampliando así su cartera de componentes semiconductores. Esta expansión estratégica busca satisfacer la creciente demanda de sistemas avanzados de asistencia al conductor y plataformas de cabina digital, lo que representa un paso importante para fortalecer su posición competitiva en la electrónica automotriz moderna. |
| Honda | enero de 2025 | Honda se asoció con Renesas Electronics para desarrollar conjuntamente chips automotrices de alto rendimiento para vehículos eléctricos de próxima generación. Esta colaboración se centra en funciones avanzadas de conducción autónoma, aprovechando la tecnología de fabricación de semiconductores de vanguardia para impulsar la innovación en la electrónica vehicular y mejorar las capacidades operativas de las futuras plataformas de vehículos. |
| Infineon Technologies | noviembre de 2024 | Infineon Technologies firmó un acuerdo a largo plazo con Stellantis para el suministro y la capacidad de semiconductores, con el fin de respaldar las futuras generaciones de vehículos eléctricos. Esta alianza garantiza el suministro estratégico de chips para los programas de electrificación de vehículos, reforzando el papel de Infineon en la cadena de valor automotriz y apoyando la transición hacia plataformas de transporte electrificadas. |
| SK keyfoundry | mayo de 2024 | SK Keyfoundry ha conseguido un contrato para fabricar semiconductores de potencia para Tesla. Este acuerdo representa una expansión estratégica de su negocio de semiconductores para el sector automotriz y refuerza su presencia en la cadena de suministro de vehículos eléctricos, reflejando así los esfuerzos generales de la industria por aumentar la capacidad de producción de componentes críticos para la gestión de energía. |
| Amkor Technology | abril de 2024 | Amkor Technology e Infineon Technologies firmaron un acuerdo de colaboración plurianual para establecer un centro especializado en el empaquetado y las pruebas de semiconductores en Oporto, Portugal. Estas instalaciones tienen como objetivo mejorar la resiliencia de la cadena de suministro europea de semiconductores y proporcionar soporte especializado para los requisitos de producción de semiconductores para el sector automotriz. |
Personalizar su informe
Explore ejemplos de cómo este informe puede adaptarse a diferentes necesidades de investigación, incluidos segmentos personalizados, temas o capítulos adicionales e informes relacionados. Haga clic en una sección de la rueda o en su marcador numerado para explorar las opciones disponibles.
Mercado de semiconductores para la industria automotriz — Segmentos personalizados
| Segmento | Subsegmento |
|---|---|
| Tipo de propulsión | Tipo de propulsión |
| Nivel de autonomía del vehículo | Nivel de autonomía del vehículo |
| Canal de ventas | Canal de ventas |
Mercado de semiconductores para la industria automotriz — Índice personalizado
| Capítulo personalizado | Chapter Details |
|---|---|
| Evaluación de la resiliencia de la cadena de suministro de chips para la industria automotriz |
|
| Hoja de ruta de semiconductores para vehículos definidos por software |
|
| Análisis de la evolución del contenido de la electrónica de vehículos |
|
¿Necesita otra perspectiva de los datos?
Solicitar investigación personalizadaPreguntas frecuentes
¿Cuántos ingresos genera el mercado de semiconductores para la industria automotriz?
¿Cuánto se prevé que crezca la industria de semiconductores para automóviles de aquí a 2036?
¿Cómo está influyendo la electrificación de los vehículos en las estrategias de abastecimiento de semiconductores?
¿Por qué las tecnologías ADAS y de vehículos conectados están acelerando la demanda de semiconductores?
¿Por qué el segmento de vehículos de pasajeros ostenta la mayor cuota del mercado de semiconductores para automóviles?
¿Qué segmento de aplicaciones se prevé que crezca más rápidamente en el mercado de semiconductores para el sector automotriz?
¿Por qué la región Asia-Pacífico lidera el mercado de semiconductores para la industria automotriz?
¿Por qué Asia Pacífico es la región de más rápido crecimiento en el mercado de semiconductores para la industria automotriz?
¿Cuáles son las empresas más destacadas que operan en el sector de los semiconductores para la industria automotriz?
Nuestros clientes
"El equipo superó nuestras expectativas con la profundidad del informe. Los conocimientos prácticos proporcionados fueron cruciales para afrontar los desafíos del mercado."
Tata Motors
"El informe nos pareció muy informativo. La experiencia y la atención a los matices del mercado influyeron significativamente en nuestra dirección empresarial."
DENSO Corporation
"Los resultados de la encuesta de consumidores fueron muy buenos. Ahora tenemos una visión más clara de la pérdida de clientes y de las estrategias de retención."
HL Mando
Nuestro equipo de investigación y metodología
Cada informe de Fundamental Business Insights es elaborado por un equipo de investigación especializado en cada sector, validado mediante una metodología estructurada de investigación primaria y secundaria, y revisado para garantizar su precisión antes de llegar a usted.
Este informe fue elaborado por el Equipo de Investigación de Automoción y Transporte de Fundamental Business Insights, un grupo de investigación especializado en las industrias mundiales de automoción, movilidad y transporte. Nuestros analistas supervisan continuamente los avances en tecnología de vehículos, las tendencias de electrificación, la movilidad autónoma y conectada, los desarrollos de fabricación, la dinámica de las cadenas de suministro, las normas regulatorias, las políticas de emisiones, las actividades del mercado posventa y las cambiantes necesidades de transporte de consumidores y empresas para proporcionar inteligencia de mercado oportuna y fiable. La investigación se desarrolla mediante una metodología estructurada que combina conversaciones primarias con fabricantes de vehículos, proveedores de componentes, proveedores tecnológicos, distribuidores, participantes del sector logístico y expertos de la industria, junto con informes anuales de empresas, publicaciones regulatorias, estadísticas gubernamentales de transporte, asociaciones industriales, normas técnicas y otras fuentes secundarias autorizadas. Las estimaciones del mercado se validan mediante múltiples técnicas de investigación, incluidos análisis de arriba hacia abajo y de abajo hacia arriba, antes de someterse a una revisión interna de calidad para garantizar su precisión, coherencia e integridad metodológica antes de su publicación.
Entrega
Publicados
Disponible
Soporte
- Tamaño y previsión del mercado
- Segmentación del mercado
- Análisis regional
- Impulsores del crecimiento y desafíos
- Dinámica del mercado
- Panorama competitivo
- Perfiles de empresas
- Benchmarking competitivo
- Fusiones y adquisiciones
- Análisis de cuota de mercado o estrategias de empresas clave
- Análisis de la cadena de valor
- Las cinco fuerzas de Porter
- Análisis PESTLE
- Tendencias de precios
- Análisis de oferta y demanda
- Panorama tecnológico
- Panorama regulatorio
- Panorama de inversión y financiación
- Oportunidades emergentes
- Perspectivas futuras del mercado