Dimensioni e previsioni di crescita del mercato dei semiconduttori per il settore automobilistico 2027-2036, per segmenti (tipo di veicolo, applicazione, componente), andamento della domanda regionale (Nord America, Asia Pacifico, Europa), approfondimenti sui principali paesi (Stati Uniti, Giappone, Corea del Sud, Germania, Francia, Italia) e panorama competitivo.
Vai al contenuto
Dimensioni del mercato e prospettive di crescita
Il mercato dei semiconduttori per il settore automobilistico ha raggiunto un valore stimato di 67,2 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,21% tra il 2027 e il 2036, superando i 194,45 miliardi di dollari entro il 2036. Il fatturato del settore per il 2027 è stimato in 73,54 miliardi di dollari.
Scopri maggiori dettagli su questo rapporto
Richiedi un rapporto campione gratuitoMercato dei semiconduttori per il settore automobilistico Intelligence Snapshot
Dinamiche del mercato regionale
- Nel 2026, la regione Asia-Pacifico ha rappresentato la quota maggiore del mercato dei semiconduttori per il settore automobilistico, grazie al suo solido ecosistema di produzione automobilistica, all'ampia catena di fornitura di componenti elettronici, alla concentrazione della produzione di veicoli e alla crescente domanda di tecnologie automobilistiche avanzate.
- La regione Asia-Pacifico è quella a più rapida crescita, grazie alla crescente diffusione dei veicoli elettrici, alla maggiore integrazione di sistemi avanzati di assistenza alla guida, alla connettività dei veicoli, alle tecnologie di infotainment e agli investimenti nella produzione di elettronica automobilistica e di semiconduttori.
Dinamiche del segmento
- Nel 2026, il segmento dei veicoli passeggeri rappresenterà il 64,02% del mercato dei semiconduttori per il settore automobilistico, grazie alla crescente integrazione di componenti elettronici nei sistemi avanzati di assistenza alla guida (ADAS), nell'infotainment, nella connettività, nella gestione dell'energia e nei sistemi di controllo del veicolo.
- Si prevede che il segmento della sicurezza crescerà al ritmo più rapido, grazie alla crescente adozione di sistemi avanzati di assistenza alla guida (ADAS), tecnologie anticollisione, frenata automatica d'emergenza, controllo elettronico della stabilità e sistemi di monitoraggio del conducente.
Fattori trainanti dell’espansione del mercato
- La crescente produzione di veicoli elettrici e ibridi sta aumentando la domanda di semiconduttori automobilistici avanzati.
- L'espansione dell'integrazione dei sistemi ADAS e di sicurezza attiva sta accelerando la diffusione dei sensori a semiconduttore.
- La crescente adozione di veicoli connessi e sistemi di diagnostica di bordo sta rafforzando i requisiti per i semiconduttori delle centraline elettroniche.
Principali partecipanti al mercato
- Tra le aziende chiave nel mercato dei semiconduttori per il settore automobilistico figurano Infineon Technologies AG (Germania), NXP Semiconductors NV (Paesi Bassi), Renesas Electronics Corporation (Giappone), Robert Bosch GmbH (Germania), Texas Instruments Incorporated (Stati Uniti), Analog Devices, Inc. (Stati Uniti), STMicroelectronics NV (Svizzera), ON Semiconductor Corporation (Stati Uniti), Qualcomm Incorporated (Stati Uniti) e Intel Corporation (Stati Uniti).
Panoramica delle previsioni del mercato globale
Prospettive del mercato
- Dimensioni del mercato nel 2026: 67,2 miliardi di dollari
- Dimensioni stimate del mercato nel 2027: 73,54 miliardi di dollari.
- Dimensioni previste del mercato: 194,45 miliardi di dollari entro il 2036
- Previsione di crescita: CAGR dell'11,21% (2027-2036)
Prospettive regionali e per segmento
- Mercato regionale leader: Asia Pacifico
- Polo regionale ad alta crescita: Asia Pacifico
- Segmento di ricavo principale: Autovetture (Tipologia di veicolo) | Elettronica di bordo (Applicazione) | Processore (Componente)
- Segmento di opportunità emergente: Veicoli passeggeri (Tipo di veicolo) | Sicurezza (Applicazione) | Potenza discreta (Componente)
Fattori di crescita del mercato e tendenze del settore
La crescente produzione di veicoli elettrici e ibridi aumenta la domanda di semiconduttori automobilistici avanzati.
Il mercato dei semiconduttori per il settore automobilistico è in espansione, poiché la produzione di veicoli elettrici e ibridi aumenta la necessità di componenti elettronici per la propulsione, la gestione delle batterie, la conversione di potenza e i sistemi di controllo del veicolo. I sistemi di propulsione elettrificati si affidano a dispositivi a semiconduttore per gestire i flussi di energia, monitorare le condizioni del sistema e controllare con precisione le funzioni elettriche. Il maggiore contenuto elettronico in questi veicoli, pertanto, incrementa il fabbisogno di semiconduttori per la gestione dell'energia e altre architetture fondamentali del veicolo.
L'espansione dell'integrazione dei sistemi ADAS e di sicurezza attiva accelera la diffusione dei sensori a semiconduttore.
L'espansione dei sistemi avanzati di assistenza alla guida e di sicurezza attiva (ADAS) sta accelerando il mercato dei semiconduttori per il settore automobilistico, aumentando il numero di sensori e componenti di elaborazione necessari per la percezione e il controllo del veicolo. Le funzioni ADAS dipendono da telecamere, radar, moduli di rilevamento, processori e centraline di controllo basati su semiconduttori per rilevare le condizioni circostanti e supportare risposte automatiche di sicurezza. Man mano che i produttori di veicoli integrano funzionalità di assistenza sempre più sofisticate, il contenuto dei semiconduttori diventa sempre più importante per il funzionamento di questi sistemi di sicurezza.
La crescente adozione di veicoli connessi e sistemi di diagnostica di bordo rafforza i requisiti dei semiconduttori per le centraline elettroniche.
La crescente diffusione dei veicoli connessi e della diagnostica di bordo sta rafforzando il mercato dei semiconduttori per il settore automobilistico, poiché i veicoli dipendono sempre più dalle centraline elettroniche (ECU) per gestire le funzioni di comunicazione, monitoraggio e diagnostica. Le ECU elaborano le informazioni provenienti da molteplici sistemi del veicolo e facilitano la comunicazione tra sensori, centraline e servizi connessi, aumentando la necessità di componenti a semiconduttore affidabili. Una maggiore connettività dei veicoli amplia inoltre il volume delle funzioni elettroniche che richiedono elaborazione in tempo reale e coordinamento a livello di sistema.
| Fattore di crescita | Impatto sul CAGR | Influenza normativa | Rilevanza geografica | Tasso di adozione | Tempistica dell’impatto |
|---|---|---|---|---|---|
| La crescente produzione di veicoli elettrici e ibridi aumenta la domanda di semiconduttori automobilistici avanzati. | 2.00% | Alto | Asia Pacifico, Europa, Nord America | Alto | A breve termine |
| L'espansione dell'integrazione dei sistemi ADAS e di sicurezza attiva accelera la diffusione dei sensori a semiconduttore. | 1.80% | Alto | Nord America, Europa, Asia Pacifico | Alto | A breve termine |
| La crescente adozione di veicoli connessi e sistemi di diagnostica di bordo rafforza i requisiti dei semiconduttori per le centraline elettroniche. | 1.30% | Moderare | Asia Pacifico, Nord America | Mezzo | Intermedio |
Explore Growth Opportunities
Richiedi un rapporto campione gratuitoDinamiche della domanda regionale
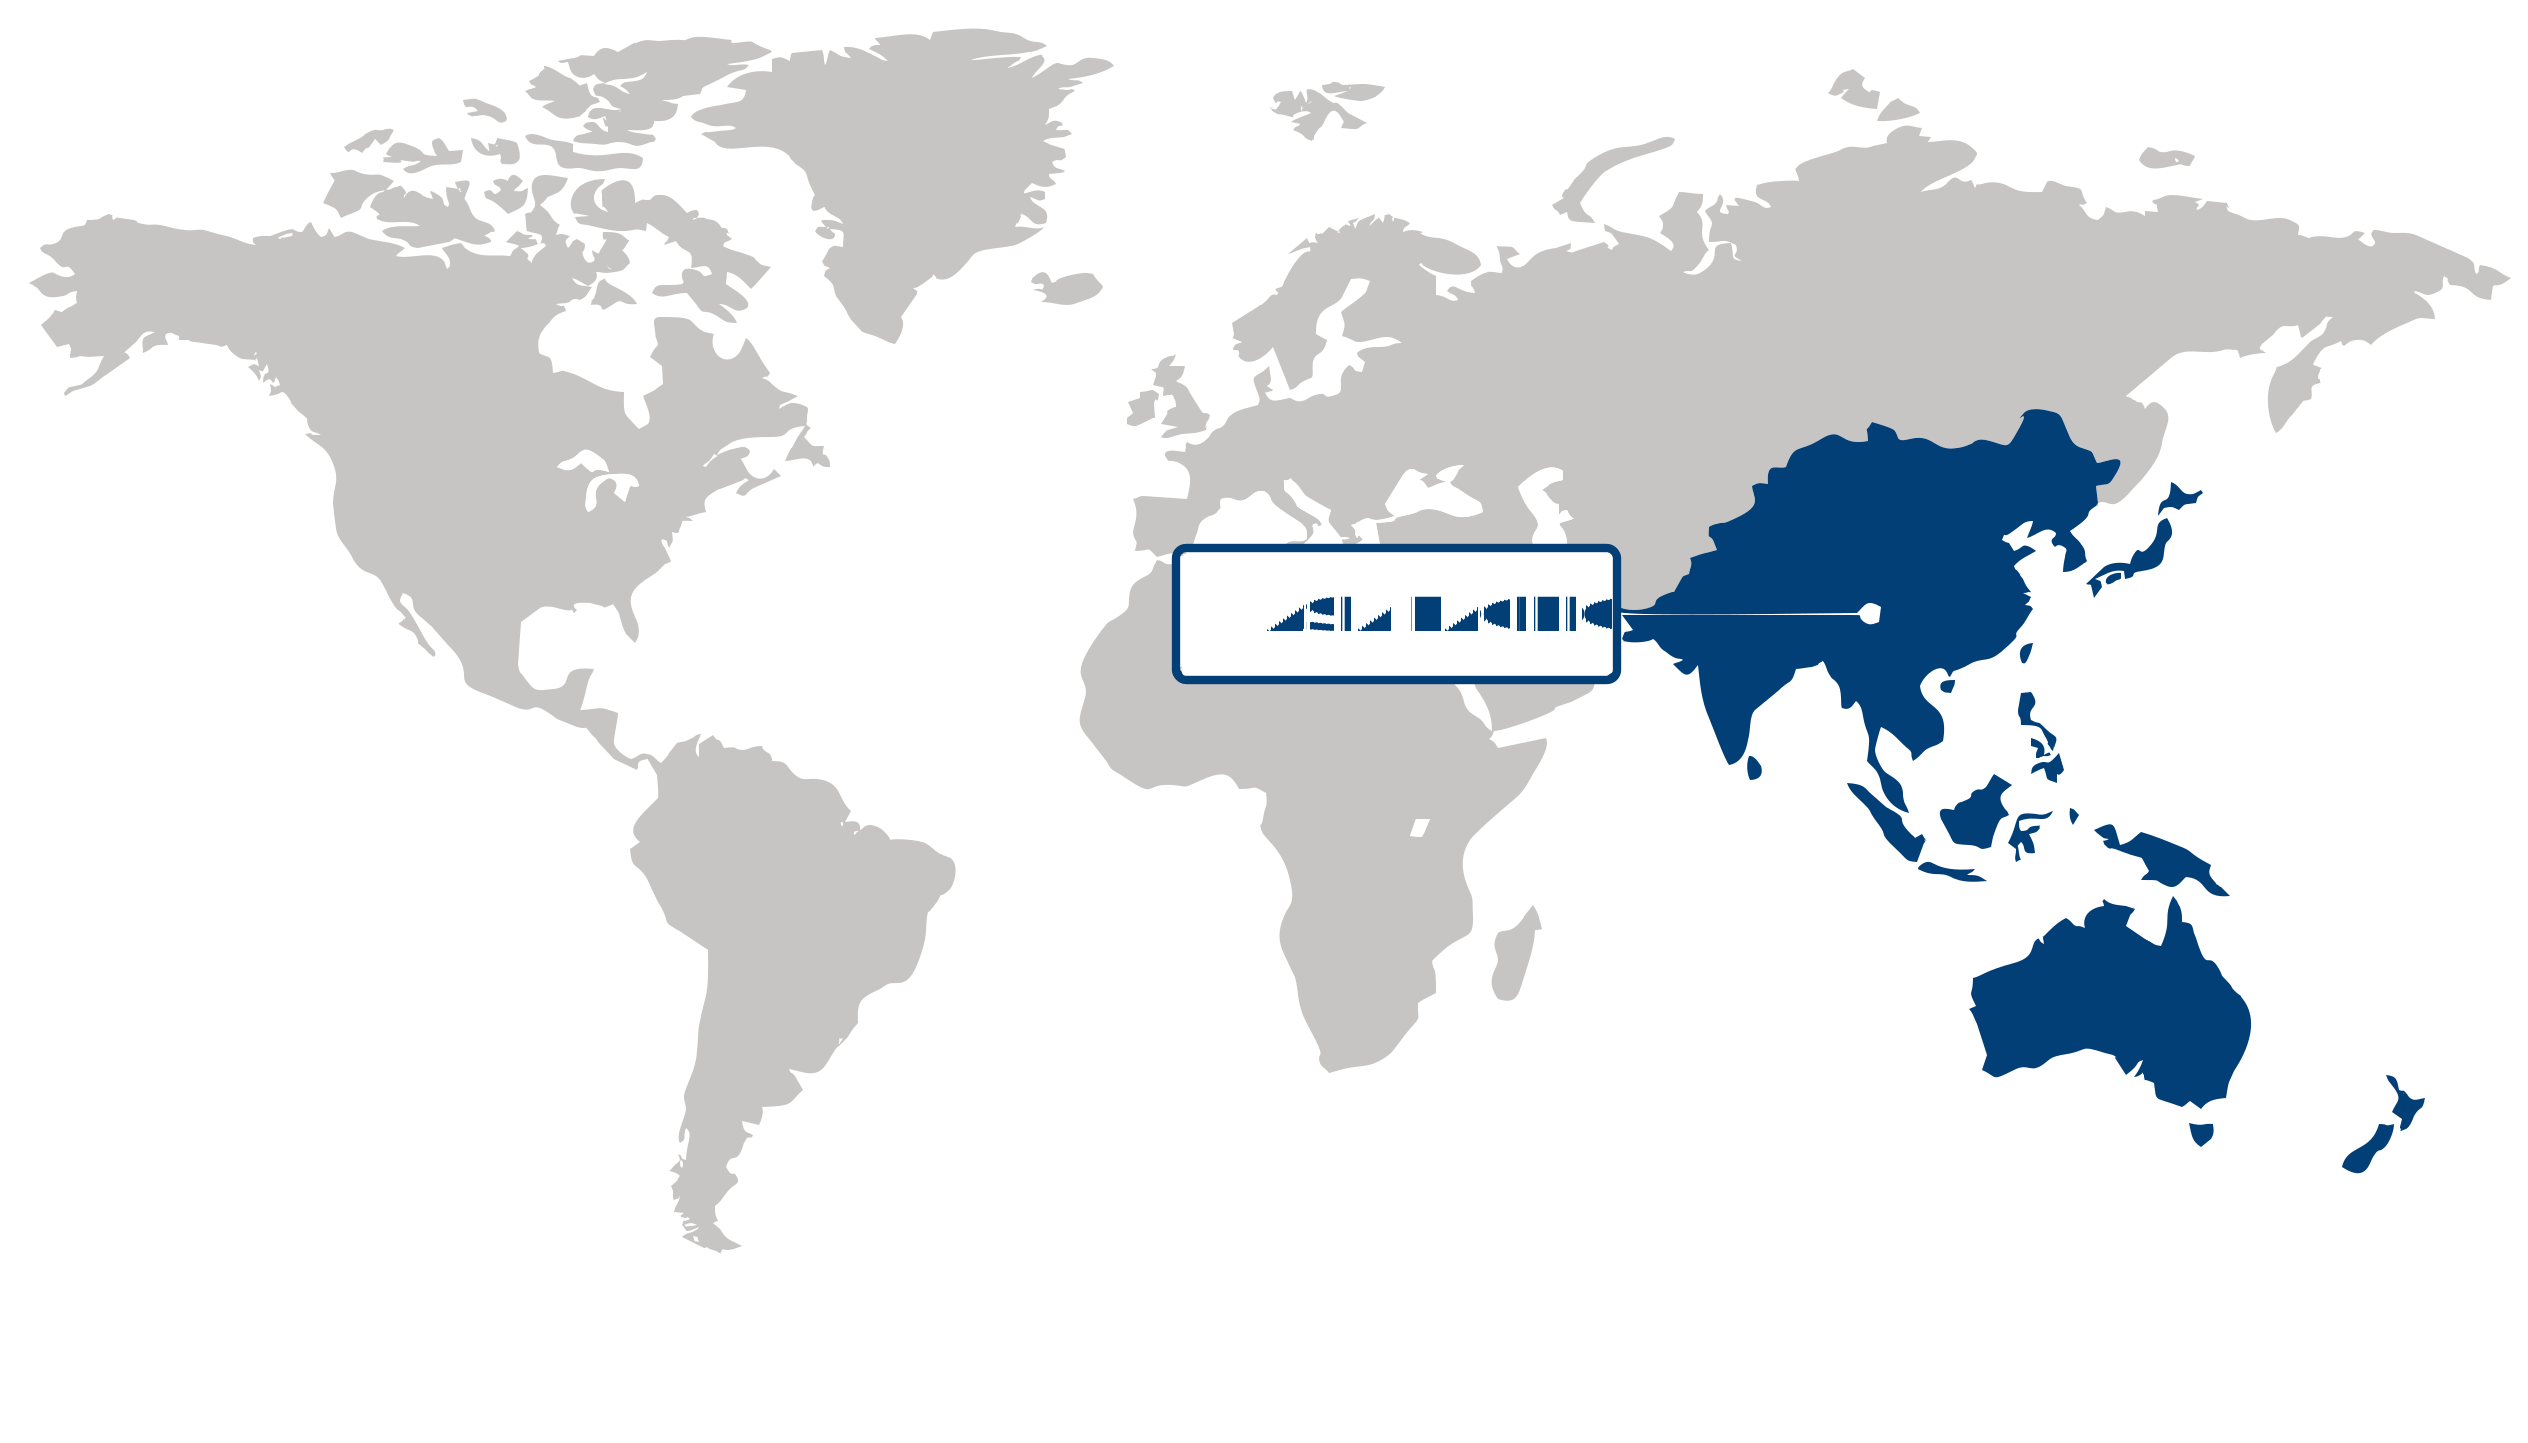
Asia Pacifico (la regione più grande e in più rapida crescita)
Nel 2026, la regione Asia-Pacifico ha rappresentato la quota maggiore del mercato dei semiconduttori per il settore automobilistico e si prevede che sarà anche quella con la crescita più rapida. Il solido ecosistema manifatturiero automobilistico della regione, l'estesa catena di fornitura dell'elettronica e la concentrazione della produzione di veicoli e componenti stanno trainando la domanda di semiconduttori per il settore automobilistico. La crescente adozione di veicoli elettrici, sistemi avanzati di assistenza alla guida, infotainment, connettività dei veicoli e architetture veicolari ad alta intensità di software sta ulteriormente accelerando la crescita del mercato. Inoltre, i crescenti investimenti nella produzione di elettronica per il settore automobilistico, nelle capacità di produzione di semiconduttori e nello sviluppo tecnologico nazionale stanno rafforzando la catena di fornitura regionale. La crescente attenzione all'elettrificazione dei veicoli, al calcolo ad alte prestazioni e alle tecnologie avanzate per la mobilità dovrebbe creare significative opportunità per i produttori di semiconduttori per il settore automobilistico in tutta la regione.
| Parametro | Nord America | Asia-Pacifico | Europa | America Latina | Medio Oriente e Africa |
|---|---|---|---|---|---|
| Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato | |||||
| Regione sensibile ai costiiScalaBassoMedio Alto | |||||
| Ambiente normativoiScalaRestrittivoNeutrale Favorevole | |||||
| Fattori trainanti della domandaiScalaDeboleModerato Forte | |||||
| Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato | |||||
| Tasso di adozioneiScalaBassoMedio Alto | |||||
| Nuovi operatori / StartupiScalaScarsoModerato Elevato | |||||
| Indicatori macroeconomiciiScalaDeboleStabile Forte |
Principali informazioni sui Paesi
Germania
Integrazione della sicurezza funzionaleLa Germania pone grande enfasi sui semiconduttori per il settore automobilistico, progettati per il controllo della trasmissione, i sistemi di sicurezza e l'affidabilità di livello industriale. Le case automobilistiche e i fornitori tedeschi privilegiano soluzioni a semiconduttore certificate che supportino piattaforme veicolari elettroniche sempre più sofisticate.
Francia
Sistemi di mobilità connessaLa Francia sostiene l'adozione dei semiconduttori nel settore automobilistico attraverso la mobilità connessa, i trasporti intelligenti e la modernizzazione dell'elettronica dei veicoli. Le case automobilistiche francesi integrano sempre più soluzioni avanzate a semiconduttore per migliorare la comunicazione, la sicurezza e le prestazioni dei sistemi elettronici.
Italia
Modernizzazione dell'elettronica automobilisticaL'Italia sta ampliando l'utilizzo dei semiconduttori nel settore automobilistico modernizzando l'elettronica dei veicoli, sia per il trasporto passeggeri che per quello commerciale. I fornitori italiani privilegiano l'integrazione affidabile dei semiconduttori per la connettività, i moduli di controllo e le applicazioni di sicurezza avanzate all'interno delle piattaforme veicolari in continua evoluzione.
Giappone
Elettronica di potenza efficienteIl Giappone promuove lo sviluppo di semiconduttori per il settore automobilistico attraverso applicazioni di gestione energetica, integrazione di sensori ed efficienza dei veicoli. I produttori giapponesi si concentrano su tecnologie a semiconduttore affidabili che migliorano le prestazioni dei veicoli elettrici e la stabilità operativa a lungo termine.
Corea del Sud
Espansione dell'elettronica per veicoli elettriciLa Corea del Sud sta accelerando l'adozione dei semiconduttori nel settore automobilistico, in particolare nei veicoli elettrici, nei sistemi di infotainment e nei sistemi di gestione delle batterie. I produttori sudcoreani investono in competenze nel campo dei semiconduttori che migliorano l'integrazione dei sistemi, l'efficienza energetica e le funzionalità digitali dei veicoli.
Stati Uniti
Elettronica intelligente per veicoliIl mercato statunitense dei semiconduttori per il settore automobilistico si concentra sui chip che supportano la guida autonoma, la connettività dei veicoli e i sistemi avanzati di assistenza alla guida. Le aziende tecnologiche statunitensi privilegiano le piattaforme a semiconduttore ad alte prestazioni che consentono architetture di veicoli definite via software e sistemi di controllo elettronico affidabili.
Mercato dei semiconduttori per il settore automobilistico Quota (%), di Tipo di veicolo, 2026
Vai oltre il grafico e accedi a insight completi e tabelle dati
Richiedi un rapporto campione gratuitoAnalisi del segmento per tipologia di veicolo: Veicoli passeggeri (segmento più ampio e in più rapida crescita)
Il segmento delle autovetture rappresenta la tipologia di veicolo più grande e in più rapida crescita nel mercato dei semiconduttori per autoveicoli, con una quota di mercato del 64,02% nel 2026. La sua posizione di leadership è supportata dalla crescente integrazione di componenti elettronici nei veicoli moderni per migliorare sicurezza, connettività, comfort, gestione dell'energia e prestazioni di guida. La crescente adozione di sistemi avanzati di assistenza alla guida (ADAS), piattaforme di infotainment, connettività veicolare e soluzioni intelligenti per la gestione dell'energia sta aumentando la domanda di semiconduttori nelle architetture delle autovetture. La crescente domanda dei consumatori di veicoli connessi, tecnologicamente avanzati e ricchi di funzionalità sta ulteriormente accelerando l'integrazione di sensori, processori, microcontrollori, dispositivi di memoria e semiconduttori di potenza. Inoltre, la transizione verso i veicoli elettrici e i veicoli definiti via software sta creando nuove opportunità per l'integrazione di semiconduttori nella gestione delle batterie, nel controllo della catena cinematica, nella rete veicolare e nelle tecnologie di guida autonoma. I continui progressi nell'elettronica automobilistica e i crescenti investimenti nell'elettrificazione dei veicoli e nella mobilità intelligente dovrebbero rafforzare la posizione dominante del segmento e supportarne la crescita più rapida nel mercato dei semiconduttori per autoveicoli.
Analisi del segmento applicativo: Elettronica di bordo (segmento più ampio) vs Sicurezza (segmento in più rapida crescita)
Nel 2026, l'elettronica di bordo deteneva la quota maggiore del mercato dei semiconduttori per autoveicoli, pari al 24,84%, grazie all'ampio utilizzo di componenti elettronici in sistemi di illuminazione, climatizzazione, alzacristalli elettrici, sistemi di accesso, comandi dei sedili e altre funzioni della carrozzeria. Le crescenti aspettative in termini di praticità, comfort e funzionalità automatizzate stanno incrementando il numero e la complessità dei sistemi elettronici integrati negli interni e negli esterni dei veicoli. La continua elettrificazione e digitalizzazione delle architetture automobilistiche alimenta ulteriormente la domanda di semiconduttori utilizzati nelle applicazioni di controllo della carrozzeria.
Si prevede che il segmento della sicurezza sarà la categoria applicativa a più rapida crescita, poiché le case automobilistiche integrano sempre più tecnologie elettroniche avanzate per migliorare la sicurezza dei veicoli, prevenire gli incidenti e rafforzare la protezione di conducenti e passeggeri. La crescente adozione di sistemi avanzati di assistenza alla guida (ADAS), controllo elettronico della stabilità, sistemi anticollisione, frenata automatica di emergenza, centraline airbag e tecnologie di monitoraggio del conducente sta aumentando la domanda di semiconduttori in tutte le applicazioni di sicurezza automobilistica. La crescente enfasi normativa sugli standard di sicurezza dei veicoli, la maggiore consapevolezza dei consumatori e la crescente domanda di funzionalità di sicurezza intelligenti stanno ulteriormente accelerando l'adozione. Si prevede che i continui progressi nei sensori, nei microcontrollori, nei processori e nelle tecnologie di monitoraggio dei veicoli in tempo reale sosterranno una forte crescita della domanda di semiconduttori nel segmento della sicurezza.
| Segmento | Sottosegmento | Segmento più grande | Segmento in più rapida crescita |
|---|---|---|---|
| Tipo di veicolo | Veicolo passeggeri, veicolo commerciale leggero (LCV), veicolo commerciale pesante (HCV) | veicolo passeggeri | veicolo passeggeri |
| Applicazione | Telaio, propulsore, sicurezza, telematica e infotainment, elettronica di bordo | Elettronica di bordo | Sicurezza |
| Componente | Processore, alimentazione discreta, sensore, memoria, altro | Processore | Potenza discreta |
Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.
Clicca per ottenere subito il tuo rapporto personalizzato.
Scenario competitivo e posizionamento di mercato
Aziende chiave nel mercato dei semiconduttori per il settore automobilistico:
1. Infineon Technologies AG (Germania)
2. NXP Semiconductors NV (Paesi Bassi)
3. Renesas Electronics Corporation (Giappone)
4. Robert Bosch GmbH (Germania)
5. Texas Instruments Incorporated (Stati Uniti)
6. Analog Devices Inc. (Stati Uniti)
7. STMicroelectronics NV (Svizzera)
8. ON Semiconductor Corporation (Stati Uniti)
9. Qualcomm Incorporated (Stati Uniti)
10. Intel Corporation (Stati Uniti)
Il mercato dei semiconduttori per il settore automobilistico sta registrando una forte crescita grazie alla crescente diffusione di veicoli elettrici, soluzioni di mobilità connessa e tecnologie di guida autonoma. Le aziende si stanno concentrando su chipset ad alte prestazioni, sistemi di gestione dell'energia ed elettronica automobilistica basata sull'intelligenza artificiale per supportare le architetture dei veicoli in continua evoluzione. Anche lo sviluppo di veicoli definiti via software sta accelerando l'innovazione tecnologica in tutto il mercato.
| Azienda | Quota di mercato | Ricavi aziendali | CAGR dei ricavi (%) | Portafoglio prodotti | Presenza geografica | Focus su innovazione / R&S | Sviluppi strategici |
|---|---|---|---|---|---|---|---|
| Infineon Technologies AG (Germany) | |||||||
| NXP Semiconductors N.V. (Netherlands) | |||||||
| Renesas Electronics Corporation (Japan) | |||||||
| Robert Bosch GmbH (Germany) | |||||||
| Texas Instruments Incorporated (United States) | |||||||
| Analog Devices Inc. (United States) | |||||||
| STMicroelectronics N.V. (Switzerland) | |||||||
| ON Semiconductor Corporation (United States) | |||||||
| Qualcomm Incorporated (United States) | |||||||
| Intel Corporation (United States). |
Notizie e sviluppi del settore
| Nome dell’azienda | Data | Sviluppo principale |
|---|---|---|
| Denso | marzo 2026 | Denso ha annunciato l'intenzione di acquisire ROHM Semiconductor per circa 1.300 miliardi di yen. Questa mossa strategica mira a rafforzare le competenze nelle tecnologie dei semiconduttori per veicoli elettrici e intelligenza artificiale, a migliorare la sicurezza della catena di approvvigionamento e a consolidare significativamente la posizione competitiva di Denso nel settore globale dei semiconduttori per il settore automobilistico. |
| Boss Semiconductor | febbraio 2026 | Boss Semiconductor si è assicurata un finanziamento di 87 miliardi di won coreani per incrementare la produzione e lo sviluppo di chip per l'intelligenza artificiale nel settore della mobilità. Questo afflusso di capitali supporta l'espansione geografica dell'azienda e rafforza la sua posizione di mercato nelle applicazioni per semiconduttori automobilistici, con particolare attenzione alle opportunità di crescita nel settore automobilistico cinese. |
| Guoxin Micro | dicembre 2025 | Guoxin Micro ha scorporato la sua divisione di chip per centraline automobilistiche, integrando una controllata di CATL come azionista strategico. Questa ristrutturazione rafforza la capacità di finanziamento e la flessibilità operativa dell'unità aziendale, consentendole di capitalizzare sulla crescente domanda di semiconduttori trainata dalla rapida diffusione dei veicoli elettrici e intelligenti. |
| ROHM Semiconductor | dicembre 2025 | ROHM Semiconductor ha stretto una partnership con Tata Electronics per la produzione di semiconduttori di potenza e dispositivi per il settore automobilistico in India. Questa collaborazione è volta a rafforzare la capacità produttiva globale e ad ampliare la resilienza della catena di approvvigionamento, rispondendo alla crescente domanda di componenti automobilistici ad alte prestazioni nei mercati internazionali. |
| Hyundai Mobis | ottobre 2025 | Hyundai Mobis ha lanciato Auto Semicon Korea in collaborazione con 23 partner del settore. Questa iniziativa mira a rafforzare l'ecosistema nazionale sudcoreano dei semiconduttori per il settore automobilistico, riducendo la dipendenza dai componenti importati e accelerando lo sviluppo di innovazioni locali nel campo dei semiconduttori per le applicazioni veicolari di prossima generazione. |
| LG Innotek | marzo 2025 | LG Innotek è entrata nel mercato dei moduli processore per applicazioni automotive, ampliando il proprio portafoglio di componenti a semiconduttore. Questa espansione strategica è pensata per rispondere alla crescente domanda proveniente dai sistemi avanzati di assistenza alla guida e dalle piattaforme per abitacoli digitali, e rappresenta una mossa significativa per rafforzare la propria posizione competitiva nell'elettronica automobilistica moderna. |
| Honda | gennaio 2025 | Honda ha stretto una partnership con Renesas Electronics per lo sviluppo congiunto di chip ad alte prestazioni per i veicoli elettrici di prossima generazione. La collaborazione si concentra su funzioni avanzate di guida autonoma, sfruttando tecnologie di produzione di semiconduttori all'avanguardia per promuovere l'innovazione nell'elettronica automobilistica e migliorare le capacità operative delle future piattaforme veicolari. |
| Infineon Technologies | novembre 2024 | Infineon Technologies ha siglato un accordo a lungo termine con Stellantis per la fornitura e la capacità produttiva di semiconduttori a supporto delle future generazioni di veicoli elettrici. La partnership garantisce una fornitura strategica di chip per i programmi di elettrificazione dei veicoli, rafforzando il ruolo di Infineon nella catena del valore del settore automobilistico e supportando la transizione verso piattaforme di trasporto elettrificate. |
| SK keyfoundry | maggio 2024 | SK keyfoundry si è aggiudicata un contratto per la produzione di semiconduttori di potenza per Tesla. Questo accordo rappresenta un'espansione strategica del suo business dei semiconduttori per il settore automobilistico e rafforza la sua presenza nella catena di fornitura dei veicoli elettrici, rispecchiando gli sforzi più ampi del settore per aumentare la capacità produttiva di componenti critici per la gestione dell'energia. |
| Amkor Technology | aprile 2024 | Amkor Technology e Infineon Technologies hanno stretto una partnership pluriennale per la creazione di un centro dedicato al confezionamento e al collaudo di semiconduttori a Porto, in Portogallo. Questa struttura ha lo scopo di rafforzare la resilienza della catena di fornitura europea dei semiconduttori e di fornire supporto specializzato per le esigenze di produzione di semiconduttori per il settore automobilistico. |
Personalizza il rapporto
Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.
Mercato dei semiconduttori per il settore automobilistico — Segmenti personalizzati
| Segmento | Sottosegmento |
|---|---|
| Tipo di propulsione | Motore a combustione interna, veicolo elettrico ibrido, veicolo elettrico ibrido plug-in, veicolo elettrico a batteria, veicolo elettrico a celle a combustibile |
| Livello di autonomia del veicolo | Non autonomo, Assistenza alla guida, Livello 2, Livello 3, Livello 4–5 |
| Canale di vendita | Fornitura diretta OEM, fornitura di fornitori di primo livello, distributore e fornitore di elettronica, mercato post-vendita |
Mercato dei semiconduttori per il settore automobilistico — Indice personalizzato
| Capitolo personalizzato | Chapter Details |
|---|---|
| Valutazione della resilienza della catena di fornitura dei chip per il settore automobilistico |
|
| Roadmap per i semiconduttori dei veicoli a definizione software (SVG). |
|
| Analisi dell'evoluzione dei contenuti dell'elettronica automobilistica |
|
Hai bisogno di una diversa suddivisione dei dati?
Richiedi ricerca personalizzataDomande frequenti
Quanto fatturato genera il mercato dei semiconduttori per il settore automobilistico?
Di quanto si prevede che crescerà il settore dei semiconduttori per il settore automobilistico entro il 2036?
In che modo l'elettrificazione dei veicoli sta influenzando le strategie di approvvigionamento dei semiconduttori?
Perché le tecnologie ADAS e quelle relative ai veicoli connessi stanno accelerando la domanda di semiconduttori?
Perché il segmento dei veicoli passeggeri detiene la quota maggiore del mercato dei semiconduttori per autoveicoli?
Quale segmento applicativo si prevede crescerà più rapidamente nel mercato dei semiconduttori per il settore automobilistico?
Perché la regione Asia-Pacifico è leader nel mercato dei semiconduttori per il settore automobilistico?
Perché l'Asia-Pacifico è la regione a più rapida crescita nel mercato dei semiconduttori per il settore automobilistico?
Quali sono le aziende più importanti che operano nel settore dei semiconduttori per l'industria automobilistica?
I nostri clienti
"Il team ha superato le nostre aspettative per la profondità del rapporto. Gli approfondimenti operativi forniti sono stati fondamentali per affrontare le sfide del mercato."
Tata Motors
"Abbiamo trovato il rapporto molto informativo. La competenza e l’attenzione alle dinamiche del mercato hanno influenzato significativamente la nostra direzione aziendale."
DENSO Corporation
"I risultati del sondaggio sui consumatori sono stati molto positivi. Ora abbiamo una visione più chiara del fenomeno di abbandono dei clienti e delle strategie di fidelizzazione."
HL Mando
Il nostro team di ricerca e metodologia
Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.
Questo rapporto è stato preparato dal Team di Ricerca Automotive e Trasporti di Fundamental Business Insights, un gruppo di ricerca specializzato nei settori globali dell’automotive, della mobilità e dei trasporti. I nostri analisti monitorano continuamente i progressi nelle tecnologie dei veicoli, le tendenze dell’elettrificazione, la mobilità autonoma e connessa, gli sviluppi della produzione, le dinamiche della catena di approvvigionamento, gli standard normativi, le politiche sulle emissioni, le attività del mercato post-vendita e le esigenze in continua evoluzione del trasporto dei consumatori e delle imprese. La ricerca viene sviluppata attraverso una metodologia strutturata che combina discussioni primarie con produttori di veicoli, fornitori di componenti, fornitori di tecnologia, distributori, operatori della logistica ed esperti del settore, insieme a relazioni annuali aziendali, pubblicazioni normative, statistiche governative sui trasporti, associazioni di settore, standard tecnici e altre fonti secondarie autorevoli. Le stime di mercato vengono validate attraverso molteplici tecniche di ricerca, tra cui analisi top-down e bottom-up, prima di una revisione interna della qualità.
Consegna
Pubblicati
Disponibile
Supporto
- Dimensioni e previsioni del mercato
- Segmentazione del mercato
- Analisi regionale
- Fattori di crescita e sfide
- Dinamiche di mercato
- Panorama competitivo
- Profili aziendali
- Benchmarking competitivo
- Fusioni e acquisizioni
- Analisi della quota di mercato o strategie delle principali aziende
- Analisi della catena del valore
- Le cinque forze di Porter
- Analisi PESTLE
- Tendenze dei prezzi
- Analisi domanda-offerta
- Panorama tecnologico
- Panorama normativo
- Panorama degli investimenti e dei finanziamenti
- Opportunità emergenti
- Prospettive future del mercato