Perspectives du marché Vue d’ensemble Dynamique du marché Prévisions régionales Informations par pays Analyse des segments Recherche personnalisée Paysage concurrentiel Actualités du secteur FAQ
À propos de ce rapport

Taille et prévisions du marché des solutions de santé mobile (mHealth) 2026-2035, par segments (services et produits), opportunités de croissance, paysage de l'innovation, évolutions réglementaires, perspectives régionales stratégiques (États-Unis, Japon, Chine, Corée du Sud, Royaume-Uni, Allemagne, France) et dynamique concurrentielle (Apple, Samsung, Philips Healthcare, Cerner, Fitbit)

ID du rapport: FBI 11955| Date de publication: N/A| Format: PDF, Excel
Accéder au contenu
Perspectives du marché

Taille du marché et perspectives de croissance

Le marché des solutions de santé mobile devrait passer de 147,93 milliards USD en 2025 à 534,15 milliards USD en 2035, affichant un TCAC supérieur à 13,7 % sur la période 2026-2035. Le potentiel de revenus du secteur pour 2026 est estimé à 166,04 milliards USD.

Valeur de l’année de référence ()
N/A
TCAC ()
N/A
Valeur de l’année prévisionnelle ()
N/A
Période des données historiques
N/A
Région la plus importante
N/A
Période de prévision
N/A

Obtenez plus de détails sur ce rapport

Demander un rapport d’échantillon gratuit
Vue d’ensemble

Marché des solutions mHealth Intelligence Snapshot

Dynamique du marché régional

Dynamique du segment

Facteurs de croissance du marché

Principaux acteurs du marché

Aperçu des prévisions

Aperçu des prévisions du marché mondial

Perspectives du marché

Perspectives régionales et par segment

Dynamique du marché

Facteurs de croissance du marché et tendances du secteur

Numérisation croissante des soins de santé et télémédecine L'accélération de la numérisation des soins de santé et la prolifération de la télémédecine sont essentielles à l'évolution du marché des solutions de santé mobile (mSanté). La demande des consommateurs pour un accès pratique et à distance aux services de santé a explosé, alimentée par les progrès technologiques et l'évolution des préférences des patients, comme en témoignent les tendances d'adoption mises en évidence dans le rapport Mobilité 2023 d'Ericsson. L'intégration de diagnostics basés sur l'IA et d'une surveillance de la santé en temps réel via les smartphones et les objets connectés renforce la proposition de valeur du marché. Cette transformation numérique ouvre des opportunités stratégiques tant pour les fournisseurs de technologies de santé établis que pour les jeunes entreprises dynamiques, leur permettant d'innover en matière d'applications et de plateformes centrées sur le patient et adaptées à divers groupes démographiques. Les progrès constants en matière d'infrastructure réseau et d'interopérabilité indiquent une croissance durable, les écosystèmes de santé numérique s'intégrant de plus en plus dans la prestation de soins courants. Développement des solutions de mSanté en entreprise dans les hôpitaux L'adoption des solutions de mSanté par les entreprises au sein des systèmes hospitaliers transforme les flux de travail cliniques et la gestion des patients, façonnant ainsi de manière significative le marché des solutions de mSanté. De grands réseaux hospitaliers, comme la Mayo Clinic, ont publiquement soutenu les plateformes mobiles qui fluidifient la communication entre médecins et patients et optimisent l'allocation des ressources. Ces évolutions reflètent des tendances plus générales au sein des effectifs, privilégiant l'efficacité, la prise de décision fondée sur les données et les soins intégrés. Les entreprises peuvent tirer parti de cette transformation pour déployer des solutions évolutives et sécurisées, conformes aux normes en vigueur. Les nouveaux acteurs peuvent cibler des cas d'usage cliniques spécifiques, tandis que les fournisseurs établis peuvent renforcer leurs partenariats avec les établissements de santé. L'investissement continu dans les infrastructures de santé mobile spécifiques aux hôpitaux souligne la tendance vers des écosystèmes de santé numérique complets et adaptés aux entreprises. Initiatives gouvernementales et d'assurance en faveur de la santé mobile Les politiques gouvernementales ciblées et les modèles de remboursement des assurances sont des moteurs de croissance essentiels pour le marché des solutions de santé mobile, comme en témoignent les programmes des Centers for Medicare & Medicaid Services (CMS) américains visant à étendre la couverture de la télésanté. Ces initiatives réduisent les obstacles à l'adoption et incitent les professionnels de santé et les patients à intégrer les outils de santé mobile dans les parcours de soins habituels. La clarté réglementaire et le soutien financier créent un environnement propice aux solutions innovantes répondant aux priorités de santé publique, telles que la gestion des maladies chroniques et la prévention. Les acteurs établis bénéficient d'une meilleure acceptation du marché et d'une plus grande envergure, tandis que les nouveaux venus accèdent à de nouveaux marchés grâce à des offres conformes aux réglementations. L'alignement croissant des politiques de santé publique sur les stratégies de santé numérique témoigne de la maturation du secteur de la santé mobile, favorisant ainsi une expansion durable du marché. Restrictions de l'industrie: Préoccupations relatives à la confidentialité et à la sécurité des données Les problèmes de confidentialité et de sécurité des données freinent considérablement le marché des solutions de santé mobile, car les consommateurs et les prestataires doivent composer avec un environnement réglementaire complexe et des craintes croissantes de violations de données. La Commission fédérale du commerce des États-Unis (FTC) a régulièrement souligné les risques liés à l'accès non autorisé aux informations de santé sensibles dans les applications mobiles, ce qui mine la confiance des patients et ralentit l'adoption de ces solutions. Les inefficacités opérationnelles découlent de la nécessité de mettre en œuvre un chiffrement robuste, une authentification sécurisée et un suivi continu de la conformité, ce qui affecte de manière disproportionnée les petites entreprises aux ressources limitées. Pour les acteurs établis comme pour les jeunes pousses, la conformité à la loi HIPAA (Health Insurance Portability and Accountability Act) exige des ajustements coûteux et chronophages qui retardent le lancement de produits et les cycles d'innovation. Face à une surveillance réglementaire accrue et à des cyberattaques médiatisées, les exigences en matière de confidentialité et de sécurité demeureront un défi majeur, obligeant les acteurs du marché à privilégier les investissements dans une infrastructure sécurisée et des pratiques de données transparentes afin de maintenir la confiance des consommateurs et de favoriser une croissance durable. Environnements réglementaires fragmentés La forte fragmentation des cadres réglementaires selon les régions constitue un obstacle majeur à l'expansion du marché des solutions de santé mobile. Par exemple, le règlement européen relatif aux dispositifs médicaux (RDM) impose des procédures de certification rigoureuses, distinctes de celles en vigueur aux États-Unis et supervisées par la Food and Drug Administration (FDA). Les entreprises sont ainsi contraintes d'adapter leurs produits et leurs stratégies de conformité à chaque région. Cette segmentation engendre des charges opérationnelles considérables, allonge les délais de mise sur le marché et augmente les coûts de conformité, pénalisant de manière disproportionnée les nouveaux entrants qui ne disposent pas d'une expertise réglementaire établie ni des ressources financières nécessaires. Le Partenariat mondial pour la santé numérique a documenté ces difficultés et constaté que l'harmonisation reste un objectif difficile à atteindre malgré les efforts déployés. Stratégiquement, les entreprises doivent consacrer des ressources importantes à la gestion des réglementations locales, ce qui limite leur capacité à se développer rapidement et à innover de manière uniforme. À moins d'une convergence réglementaire significative, les disparités régionales continueront de façonner la dynamique concurrentielle et les stratégies d'entrée sur le marché dans les années à venir.
Facteur de croissance Impact sur le TCAC Influence réglementaire Pertinence géographique Taux d’adoption Calendrier de l’impact
Numérisation croissante des soins de santé et de la télémédecine 5.00% Court terme (≤ 2 ans) Amérique du Nord, Europe Moyen Rapide
Expansion des solutions mHealth d'entreprise dans les hôpitaux 4.50% Moyen terme (2 à 5 ans) Europe, Asie-Pacifique Moyen Modéré
Initiatives gouvernementales et d'assurance soutenant la santé mobile 4.20% Long terme (5 ans et plus) Amérique du Nord, Asie-Pacifique Haut Lent
Recherche personnalisée

Accédez à des analyses adaptées à votre entreprise grâce à nos études de marché personnalisées.

Cliquez pour obtenir votre rapport personnalisé dès maintenant.

Demander une personnalisation →
Prévisions régionales

Dynamique de la demande régionale

Marché des solutions mHealth
Région la plus importante
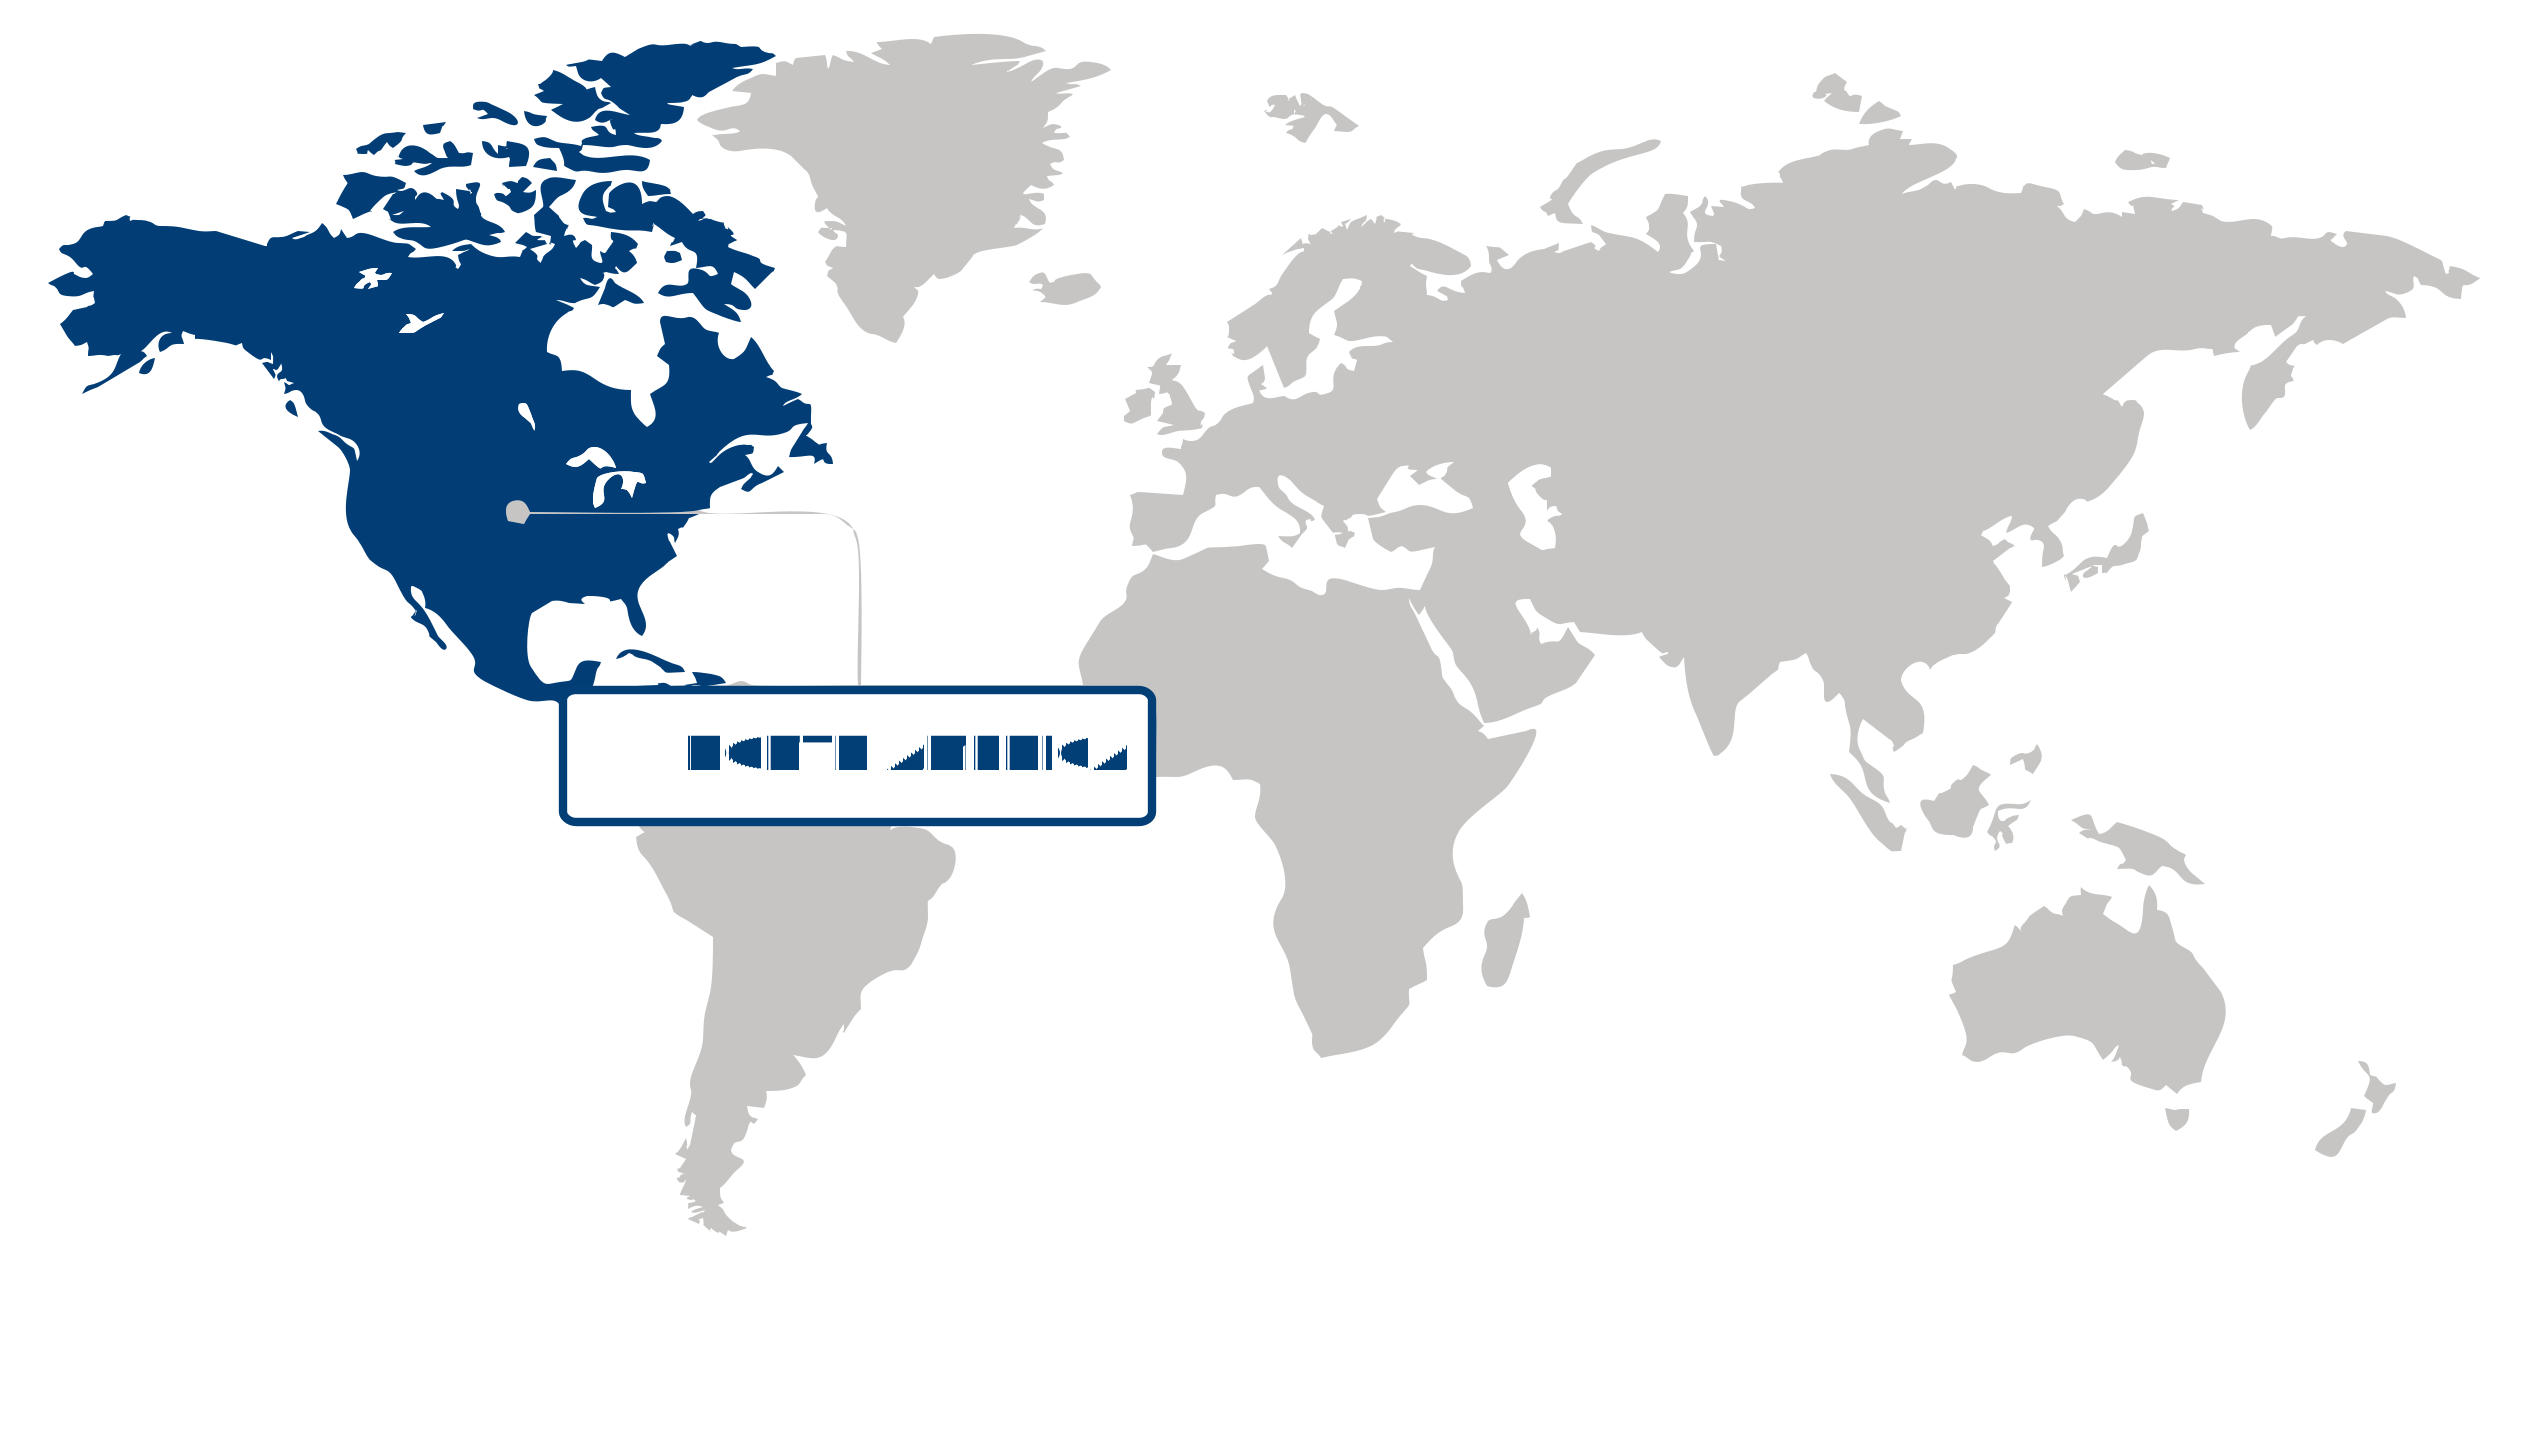
Statistiques du marché nord-américain : L’Amérique du Nord a capté plus de 38,2 % du marché mondial des solutions de santé mobile en 2025, s’imposant ainsi comme le principal acteur régional. Ce leadership s’explique principalement par des politiques réglementaires favorables et des campagnes gouvernementales dynamiques encourageant l’adoption de la santé numérique. La région bénéficie d’une infrastructure de santé avancée et d’un fort engouement des consommateurs pour les interventions numériques qui améliorent l’accès aux soins et leur efficacité. Des initiatives telles que le Plan d’action pour l’innovation en santé numérique du Département américain de la Santé et des Services sociaux et les directives simplifiées de la FDA en matière de santé numérique illustrent des environnements réglementaires proactifs favorisant l’innovation. De plus, l’accent mis par l’Amérique du Nord sur l’intégration de la santé numérique aux modèles de soins traditionnels et la résilience de son économie la positionnent avantageusement pour une croissance durable, offrant d’importantes opportunités aux investisseurs et aux stratèges souhaitant tirer parti de l’évolution des tendances technologiques et de consommation. Les États-Unis sont le pilier du marché nord-américain des solutions de santé mobile grâce à des politiques de santé numérique progressistes et un soutien gouvernemental substantiel qui accélèrent l’adoption. Le Département américain de la Santé et des Services sociaux a piloté de nombreux programmes visant à développer les services de télésanté, stimulant ainsi l’engagement des consommateurs dans les technologies de santé mobile. Par ailleurs, l’approbation par la FDA de diverses applications de santé mobile en tant que dispositifs médicaux souligne la clarté réglementaire qui réduit les barrières à l’entrée sur le marché. Les initiatives des entreprises, telles que l’intégration par Apple de fonctionnalités de suivi de la santé dans ses appareils, renforcent le rôle des États-Unis comme pôle d’innovation. Cette dynamique consolide la position du pays comme moteur essentiel de la croissance régionale, renforçant la domination de l’Amérique du Nord sur le marché mondial des solutions de santé mobile. Analyse du marché Asie-Pacifique : La région Asie-Pacifique s’est imposée comme la région à la croissance la plus rapide sur le marché des solutions de santé mobile, enregistrant une forte croissance annuelle composée (TCAC) de 15,6 %. Cette expansion significative est principalement due au besoin croissant d’une prise en charge efficace des maladies chroniques, conjugué au défi de l’accès limité aux services de santé conventionnels dans les zones rurales et isolées. Les gouvernements et les prestataires de soins de santé de la région ont accéléré leurs initiatives de santé numérique pour combler ces lacunes, favorisant l’adoption de plateformes de santé mobile qui améliorent le suivi des patients et la prestation de soins à distance. Par exemple, la Coopération économique Asie-Pacifique (APEC) a plaidé en faveur de l’intégration de la santé numérique pour améliorer les résultats en matière de soins de santé en milieu rural. Par ailleurs, la pénétration croissante des smartphones et l'amélioration des compétences numériques permettent aux patients de mieux gérer leur santé et de recourir à la téléconsultation, tandis que des organismes de réglementation comme l'Agence japonaise des produits pharmaceutiques et des dispositifs médicaux simplifient les procédures d'autorisation des thérapies numériques. Cette dynamique positionne la région Asie-Pacifique comme un pôle d'excellence offrant d'importantes opportunités d'innovation et d'investissement pour l'avenir du marché des solutions de santé mobile. Le Japon joue un rôle central sur le marché des solutions de santé mobile en Asie-Pacifique en raison du vieillissement important de sa population et de la forte prévalence des maladies chroniques, ce qui alimente la demande de suivi médical à distance. Son infrastructure numérique performante et ses politiques réglementaires favorables, illustrées par les initiatives du ministère de la Santé, du Travail et des Affaires sociales en matière d'outils de santé numérique, encouragent le déploiement à grande échelle des applications de santé mobile afin d'alléger la pression sur le système de santé. Des entreprises japonaises comme NTT Docomo sont pionnières dans les services de télémédecine basés sur l'intelligence artificielle, destinés en particulier aux personnes âgées, améliorant ainsi l'observance des traitements et réduisant les hospitalisations. Cette priorité accordée à la prise en charge personnalisée des maladies chroniques s'inscrit dans les grandes tendances régionales et souligne le rôle moteur du Japon dans l'élaboration de modèles de soins de santé durables au sein du marché en pleine expansion de la santé mobile en Asie-Pacifique. L'importante population rurale de la Chine et l'accès inégal aux soins de santé soulignent sa contribution essentielle à la croissance du marché de la santé mobile en Asie-Pacifique. L'investissement du gouvernement chinois dans le plan « Chine en bonne santé 2030 » favorise les solutions de santé numérique pour réduire les disparités géographiques, stimulant ainsi l'adoption de la télésurveillance et des consultations mobiles dans les zones mal desservies. Des entreprises comme Ping An Good Doctor exploitent l'analyse des mégadonnées et l'intelligence artificielle pour offrir des soins personnalisés, améliorant ainsi la prise en charge des patients atteints de maladies chroniques en milieu urbain comme rural. Par ailleurs, l'adoption croissante des plateformes de paiement et de santé mobiles par les consommateurs facilite l'intégration des services de santé mobile dans le quotidien. Cette convergence de politiques favorables, d'innovations technologiques et de prédisposition des consommateurs en Chine renforce la dynamique régionale et consolide la position de l'Asie-Pacifique comme marché stratégique mondial pour les solutions de santé mobile. Tendances du marché européen : L’Europe conserve une part importante du marché des solutions de santé mobile, confirmant son rôle de leader, porté par le vieillissement de sa population et le développement de ses infrastructures de santé numérique. Les systèmes de santé européens intègrent de plus en plus les technologies de santé mobile pour améliorer le suivi des patients et la prise en charge des maladies chroniques, répondant ainsi à l’évolution des préférences des consommateurs vers les solutions de soins à distance. Les initiatives politiques de la Commission européenne, telles que la stratégie pour la santé et les soins numériques, ont favorisé l’harmonisation réglementaire et renforcé l’interopérabilité transfrontalière. Les principaux acteurs bénéficient de chaînes d’approvisionnement bien établies et d’écosystèmes technologiques avancés, et la forte concurrence encourage l’innovation continue. L’Institut européen d’innovation et de technologie (EIT) a par exemple mis en lumière des projets collaboratifs accélérant l’adoption des dispositifs de santé portables. À l’avenir, le paysage européen de la santé numérique, à la fois mature et en constante évolution, offrira d’importantes opportunités, notamment grâce à la convergence du développement durable, de la médecine personnalisée et des technologies de santé mobile. L’Allemagne constitue un marché clé au sein du marché européen des solutions de santé mobile, grâce à un système de santé performant qui adopte rapidement l’innovation numérique dans le cadre d’importants efforts de numérisation de la santé publique. La loi allemande sur la santé numérique, qui soutient le remboursement des applications de santé mobile, a stimulé l'adoption de ces applications par les professionnels de santé et les patients, en ciblant les maladies chroniques fréquentes au sein de sa population. Des entreprises comme Ada Health, une start-up berlinoise, illustrent comment les écosystèmes d'innovation locaux catalysent le développement d'outils de diagnostic mobile de pointe. L'accent mis par l'Allemagne sur la protection des données et la cybersécurité, en accord avec la réglementation stricte de l'Institut fédéral des médicaments et des dispositifs médicaux, garantit la confiance des utilisateurs et soutient une croissance soutenue de la demande. Stratégiquement, le leadership de l'Allemagne en matière de réglementation et d'adoption technologique renforce son rôle de porte d'entrée vers une plus large pénétration du marché européen de la santé mobile. La France joue un rôle déterminant sur le marché européen des solutions de santé mobile, grâce à une combinaison unique d'initiatives de santé numérique soutenues par l'État et d'une forte implication des patients, qui alimentent une croissance modérée. Le Portail des données de santé du gouvernement français facilite l'accès aux données pour les innovateurs, en soutenant les start-ups et les entreprises établies dans le développement d'applications de santé mobile basées sur l'intelligence artificielle. Des organismes de réglementation comme l'Agence nationale de sécurité du médicament et des produits de santé (ANSM) fournissent des cadres clairs qui encouragent un déploiement sûr de la santé mobile, parallèlement à l'évolution des modalités de remboursement. Des entreprises comme Withings ont su tirer parti de la culture française des consommateurs soucieux de leur santé, en développant des dispositifs de bien-être connectés. Alors que la France concilie des normes de santé rigoureuses et une dynamique de transformation numérique, elle demeure un marché essentiel pour le déploiement à grande échelle de solutions de santé mobile intégrées, renforçant ainsi la profondeur du marché régional et la diversification concurrentielle.
Paramètre Amérique du Nord Asie-Pacifique Europe Amérique latine Moyen-Orient et Afrique
Pôle d’innovationiÉchelleÉmergentEn développement Avancé
Région sensible aux coûtsiÉchelleFaibleMoyen Élevé
Environnement réglementaireiÉchelleRestrictifNeutre Favorable
Facteurs de demandeiÉchelleFaibleModérée Forte
Stade de développementiÉchelleÉmergentEn développement Développé
Taux d’adoptioniÉchelleFaibleMoyen Élevé
Nouveaux entrants / StartupsiÉchellePeu nombreuxModérée Nombreux
Indicateurs macroéconomiquesiÉchelleFaibleStables Forte

Marché des solutions mHealth Part (%), par Services et produits, 2026

Applications de santé mobile
Dispositifs médicaux connectés

Allez au-delà du graphique et accédez à des informations complètes et à des tableaux de données

Demander un rapport d’échantillon gratuit
Analyse par services et produits Le marché des solutions de santé mobile en 2025 est dominé par le segment des applications mobiles, qui représente la part la plus importante parmi les services et produits. Cette position dominante s'explique par l'adoption généralisée de ces applications pour la surveillance à distance et la gestion du bien-être, répondant ainsi à la demande croissante des consommateurs pour des informations de santé personnalisées et en temps réel. L'augmentation du taux de pénétration des smartphones et la maîtrise du numérique au sein de diverses populations ont accéléré cette tendance, soutenue par la simplification des procédures réglementaires d'approbation des applications de santé, comme en témoigne le plan d'action pour l'innovation en santé numérique de la FDA américaine. Des acteurs clés tels qu'Apple et Fitbit continuent d'innover grâce à une intégration avancée du suivi biométrique et des recommandations basées sur l'IA, ce qui leur confère un avantage concurrentiel certain. La capacité de ce segment à fournir des solutions évolutives et conviviales offre également des opportunités stratégiques aux entreprises émergentes pour cibler des pathologies de niche ou des marchés régionaux. Compte tenu des progrès constants des technologies mobiles et de la numérisation croissante des soins de santé, les applications mobiles sont appelées à demeurer essentielles à l'engagement des patients et aux stratégies de prévention.
Segment Sous-segment Segment le plus important Segment à la croissance la plus rapide
Services et produits Dispositifs médicaux connectés, applications de santé mobile, services de santé mobile
Paysage concurrentiel

Paysage concurrentiel et positionnement sur le marché

Parmi les acteurs clés du marché des solutions de santé mobile figurent Apple, Samsung, Philips Healthcare, Cerner, Fitbit, Huawei, Garmin, Xiaomi, Medtronic et Qualcomm. Ces entreprises représentent un ensemble diversifié de géants technologiques, de spécialistes de la santé et de fabricants de dispositifs, soulignant la nature multidisciplinaire du marché. Apple et Samsung conservent leur leadership grâce à une intégration fluide du matériel et des applications de santé, renforçant ainsi l'engagement des utilisateurs. Philips Healthcare et Medtronic apportent une expertise clinique pointue, améliorant la précision et la fiabilité des dispositifs médicaux. De leur côté, Fitbit et Garmin se concentrent sur le bien-être des consommateurs, favorisant une adoption massive grâce à des objets connectés intuitifs. Huawei et Xiaomi tirent parti de technologies rentables pour élargir l'accès aux marchés émergents, tandis que Cerner et Qualcomm contribuent par des solutions robustes de gestion des données et de connectivité, établissant ainsi une base solide pour l'interopérabilité et l'innovation. Le paysage concurrentiel est marqué par des collaborations dynamiques et des progrès itératifs, les entreprises leaders améliorant constamment leurs offres. Les alliances intersectorielles entre fabricants de dispositifs et développeurs de logiciels développent des modèles de soins holistiques. Apple et Fitbit ont introduit de nouvelles fonctionnalités améliorant le suivi des maladies, tandis que Qualcomm investit dans la connectivité pour optimiser l'évolutivité de la télésanté. L'intégration de Medtronic aux plateformes mobiles optimise la gestion des maladies chroniques, et Philips améliore ses outils de diagnostic basés sur le cloud. Les investissements stratégiques de Samsung et Huawei dans l'analyse des données de santé pilotée par l'IA témoignent de leur engagement envers l'innovation de nouvelle génération. Ces initiatives renforcent collectivement les positions sur le marché, approfondissent l'engagement des utilisateurs et élargissent les avantages concurrentiels, favorisant une différenciation durable sur de multiples fronts. Recommandations stratégiques et opérationnelles pour les acteurs régionaux En Amérique du Nord, les entreprises devraient approfondir leur collaboration avec les leaders technologiques afin de co-développer des applications d'IA et d'apprentissage automatique avancées, améliorant ainsi les informations de santé personnalisées et l'aide à la décision clinique, et consolidant de ce fait leur leadership dans les segments à forte intensité d'innovation. Les acteurs de la région Asie-Pacifique ont tout intérêt à former des alliances axées sur l'évolutivité et l'accessibilité, en combinant des outils de santé numérique de pointe avec des réseaux de distribution locaux pour capter la sensibilisation croissante des consommateurs à la santé et répondre efficacement aux divers besoins régionaux. Les entreprises européennes peuvent tirer profit de l'accumulation de données cliniques en investissant dans des plateformes sécurisées et interopérables qui privilégient la conformité réglementaire et la confidentialité des données, facilitant ainsi une intégration transparente avec l'infrastructure de soins de santé existante afin de faire progresser la prestation de soins centrés sur le patient et de favoriser la confiance entre les utilisateurs.
Entreprise Part de marché Chiffre d’affaires de l’entreprise TCAC du chiffre d’affaires (%) Portefeuille de produits Présence géographique Focus sur l’innovation / R&D Développements stratégiques
Aucune information sur les entreprises disponible.
🔒 Cette section est disponible en achat séparé. Achetez uniquement les données dont vous avez besoin. Se renseigner avant l’achat
Personnalisation du rapport

Personnaliser votre rapport

Découvrez des exemples de personnalisation de ce rapport selon différents besoins de recherche, notamment des segments personnalisés, des sujets ou chapitres supplémentaires et des rapports associés. Cliquez sur une section de la roue ou sur son repère numéroté pour découvrir les options disponibles.

1 Personnalisé Segments 2 Personnalisé TOC 3 Associés Rapports

Marché des solutions mHealth — Segments personnalisés

Segment Sous-segment
Aucune donnée de segment disponible.

Marché des solutions mHealth — Table des matières personnalisée

Chapitre personnalisé Chapter Details
Aucune donnée de table des matières personnalisée disponible.

Besoin d’une autre lecture des données ?

Demander une recherche personnalisée
FAQ

Foire aux questions

Comment le secteur des solutions de santé mobile évoluera-t-il en termes de taille et de TCAC d'ici 2035 ?

La taille du marché des solutions mHealth devrait croître régulièrement, passant de 147,93 milliards USD en 2025 à 534,15 milliards USD d'ici 2035, démontrant un TCAC supérieur à 13,7 % sur la période de prévision (2026-2035).

Quelle est la région leader en termes de parts de marché des solutions de santé mobile ?

La région Amérique du Nord a enregistré une part de revenus de plus de 38,2 % en 2025, grâce à des politiques réglementaires favorables et à des campagnes gouvernementales promouvant la santé numérique.

Où le secteur des solutions de santé mobile a-t-il enregistré la plus forte croissance d'une année sur l'autre ?

La région Asie-Pacifique connaîtra un TCAC de plus de 15,6 % au cours de la période prévisionnelle, sous l'effet de la gestion des maladies chroniques et du manque d'accès aux soins de santé traditionnels dans les régions rurales.

Pourquoi le sous-segment des applications de santé mobile domine-t-il le segment des services et produits du secteur des solutions de santé mobile ?

En 2025, le segment des applications de santé mobile dominait le marché, grâce à une adoption généralisée pour la surveillance à distance et la gestion du bien-être.

Quelles sont les organisations considérées comme leaders dans le domaine des solutions de santé mobile ?

Les principales entreprises qui dominent le marché des solutions de santé mobile sont Apple (États-Unis), Samsung (Corée du Sud), Philips Healthcare (Pays-Bas), Cerner (États-Unis), Fitbit (États-Unis), Huawei (Chine), Garmin (États-Unis), Xiaomi (Chine), Medtronic (Irlande), Qualcomm (États-Unis).
Témoignages

Nos clients

"L’équipe a pris le temps de comprendre nos besoins spécifiques et a fourni un rapport parfaitement aligné sur nos objectifs. Son expertise et sa connaissance du secteur se reflétaient clairement dans la qualité et la pertinence des informations fournies."

Project Manager
Siemens Healthcare

"Notre expérience lors de l’acquisition du rapport de recherche a été excellente. La profondeur de l’analyse et les informations exploitables fournies ont été extrêmement précieuses pour soutenir nos activités continues de R&D."

Research and Development (R&D) Manager
GC Biopharma

"Le rapport offrait une vision complète des tendances du marché. La segmentation approfondie et l’analyse des opportunités émergentes nous ont permis de mieux comprendre le marché."

Quality Assurance Manager
Medtronic
LA RECHERCHE À L’ORIGINE DE CE RAPPORT

Notre équipe de recherche et notre méthodologie

Chaque rapport de Fundamental Business Insights est élaboré par une équipe de recherche spécialisée dans son secteur, validé au moyen d’une méthodologie structurée combinant des recherches primaires et secondaires, puis vérifié afin d’en garantir l’exactitude avant de vous être remis.

DOMAINE DE RECHERCHE DE CE RAPPORT
Santé et dispositifs médicaux
Research Team Overview

Préparé par l’équipe Santé et dispositifs médicaux de recherche
10+Secteurs industriels
100+Pays analysés
5-7Jours standard
Livraison
12k+Rapports de recherche
Publiés
On-DemandRecherche personnalisée
Disponible
6Mois de support d’analyste
Support
PDF + XLSFormats de livraison du rapport
Confiance et conformité
D&B D-U-N-S
Conforme au RGPD et au CCPA
Certifié ISO 9001 (ISO 9001:2015)
Chiffrement SSL
Paiements sécurisés
Gestion confidentielle
Intelligence de recherche
Réseau de recherche primaire
Sources secondaires
Direction générale
Experts produits et technologies
Responsables de la fabrication et des opérations
Professionnels des achats et de la chaîne d’approvisionnement
Dirigeants commerciaux et ventes
Partenaires de distribution et réseaux de distribution
Acheteurs d’entreprise et utilisateurs finaux
Consultants industriels et experts réglementaires
Processus de recherche et assurance qualité
01
Collecte des données
Informations vérifiées recueillies grâce à des recherches primaires et secondaires.
02
Triangulation des données
Validation croisée à l’aide de plusieurs sources de données indépendantes.
03
Modélisation des prévisions
Estimations du marché élaborées à partir des tendances historiques et de modèles analytiques.
04
Validation par les analystes
Les résultats sont examinés par des experts du domaine afin d’en garantir l’exactitude et la cohérence.
05
Révision éditoriale et qualité
Vérifications éditoriales, qualitatives et de conformité finales avant publication.
06
Publication finale
Publié après la réussite du processus de contrôle interne.
Couverture du rapport
Évaluation du marché
  • Taille et prévisions du marché
  • Segmentation du marché
  • Analyse régionale
  • Facteurs de croissance et défis
  • Dynamique du marché
🏢 Intelligence concurrentielle
  • Paysage concurrentiel
  • Profils des entreprises
  • Benchmarking concurrentiel
  • Fusions et acquisitions
  • Analyse des parts de marché ou stratégies des principales entreprises
🔍 Analyse stratégique
  • Analyse de la chaîne de valeur
  • Les cinq forces de Porter
  • Analyse PESTLE
  • Tendances des prix
  • Analyse de l’offre et de la demande
🚀 Perspectives futures
  • Paysage technologique
  • Paysage réglementaire
  • Paysage des investissements et du financement
  • Opportunités émergentes
  • Perspectives futures du marché
Vous avez une question concernant ce rapport ou besoin d’un périmètre personnalisé ?
Demander une personnalisation
Licence

Sélectionner le type de licence

Utilisateur unique
US$ 4,250
Acheter maintenant
Utilisateur entreprise
US$ 6,150
Acheter maintenant

Souhaitez-vous adapter ces données à votre question précise ?

Indiquez-nous les segments, régions ou concurrents à analyser ; un analyste confirmera le périmètre avant le début du travail personnalisé.

Parler à un analyste →