Prospettive del mercato Panoramica Dinamiche di mercato Previsioni regionali Approfondimenti per Paese Analisi dei segmenti Ricerca personalizzata Panorama competitivo Notizie del settore FAQ
Informazioni sul report

Dimensioni e previsioni del mercato delle soluzioni mHealth 2026-2035, per segmenti (servizi e prodotti), opportunità di crescita, panorama dell'innovazione, cambiamenti normativi, approfondimenti strategici regionali (Stati Uniti, Giappone, Cina, Corea del Sud, Regno Unito, Germania, Francia) e dinamiche competitive (Apple, Samsung, Philips Healthcare, Cerner, Fitbit)

ID del rapporto: FBI 11932| Data di pubblicazione: N/A| Formato: PDF, Excel
Vai al contenuto
Prospettive del mercato

Dimensioni del mercato e prospettive di crescita

Il mercato delle soluzioni mHealth dovrebbe espandersi da 147,93 miliardi di dollari nel 2025 a 534,15 miliardi di dollari entro il 2035, registrando un CAGR superiore al 13,7% nel periodo 2026-2035. Il potenziale di fatturato del settore per il 2026 è di 166,04 miliardi di dollari.

Valore dell’anno base ()
N/A
CAGR ()
N/A
Valore dell’anno previsto ()
N/A
Periodo dei dati storici
N/A
Regione più grande
N/A
Periodo di previsione
N/A

Scopri maggiori dettagli su questo rapporto

Richiedi un rapporto campione gratuito
Panoramica

Mercato delle soluzioni mHealth Intelligence Snapshot

Dinamiche del mercato regionale

Dinamiche del segmento

Fattori trainanti dell’espansione del mercato

Principali partecipanti al mercato

Panoramica delle previsioni

Panoramica delle previsioni del mercato globale

Prospettive del mercato

Prospettive regionali e per segmento

Dinamiche di mercato

Fattori di crescita del mercato e tendenze del settore

Digitalizzazione e telemedicina in crescita nel settore sanitario L'accelerazione della digitalizzazione del settore sanitario e la proliferazione della telemedicina sono fondamentali per l'evoluzione del mercato delle soluzioni mHealth. La domanda dei consumatori di un accesso comodo e remoto ai servizi sanitari è aumentata vertiginosamente, alimentata dai progressi tecnologici e dal cambiamento delle preferenze dei pazienti, come dimostrano i trend di adozione evidenziati nel Mobility Report 2023 di Ericsson. L'integrazione di diagnostica basata sull'intelligenza artificiale e monitoraggio della salute in tempo reale tramite smartphone e dispositivi indossabili accresce il valore del mercato. Questa trasformazione digitale apre opportunità strategiche sia per i fornitori di tecnologie sanitarie tradizionali sia per le startup agili, consentendo loro di innovare applicazioni e piattaforme incentrate sul paziente e pensate per diverse fasce demografiche. I continui progressi nelle infrastrutture di rete e nell'interoperabilità indicano una crescita sostenibile, con gli ecosistemi di salute digitale che si integrano sempre più nella routine assistenziale. Espansione delle soluzioni mHealth aziendali negli ospedali L'adozione di soluzioni mHealth a livello aziendale all'interno dei sistemi ospedalieri sta trasformando i flussi di lavoro clinici e la gestione dei pazienti, influenzando significativamente il mercato delle soluzioni mHealth. Importanti catene ospedaliere, come la Mayo Clinic, hanno pubblicamente approvato piattaforme mobili che semplificano la comunicazione tra medico e paziente e ottimizzano l'allocazione delle risorse. Questi sviluppi riflettono tendenze più ampie nel mondo del lavoro che enfatizzano l'efficienza, il processo decisionale basato sui dati e l'assistenza integrata. Le aziende possono sfruttare questa trasformazione per introdurre soluzioni scalabili e sicure, in linea con gli standard di conformità in continua evoluzione. I nuovi operatori possono concentrarsi su casi d'uso clinici di nicchia, mentre i fornitori affermati possono consolidare le partnership con gli operatori sanitari. Il continuo investimento in infrastrutture di mHealth specifiche per gli ospedali sottolinea la tendenza verso ecosistemi di salute digitale completi e di livello aziendale. Iniziative governative e assicurative a supporto della mHealth Le politiche governative mirate e i modelli di rimborso assicurativo sono fattori chiave di crescita nel mercato delle soluzioni di mHealth, come dimostrano i programmi dei Centers for Medicare & Medicaid Services (CMS) statunitensi che ampliano la copertura della telemedicina. Queste iniziative riducono le barriere all'adozione e incentivano sia i fornitori che i pazienti a integrare gli strumenti di mHealth nei percorsi di cura standard. La chiarezza normativa e il sostegno finanziario creano un terreno fertile per soluzioni innovative che rispondono alle priorità di salute pubblica, come la gestione delle malattie croniche e la medicina preventiva. Gli operatori consolidati beneficiano di una maggiore accettazione del mercato e di una maggiore scalabilità, mentre i nuovi arrivati ​​ottengono punti di ingresso attraverso offerte conformi alle normative. Il crescente allineamento delle politiche di salute pubblica con le strategie di salute digitale segnala una maturazione del panorama della mHealth, favorendo una crescita sostenuta del mercato. Limitazioni del settore: Problemi di privacy e sicurezza dei dati Le problematiche relative alla privacy e alla sicurezza dei dati limitano significativamente il mercato delle soluzioni mHealth, poiché consumatori e fornitori si trovano a dover affrontare un panorama normativo complesso e crescenti timori di violazioni dei dati. La Federal Trade Commission (FTC) statunitense ha ripetutamente evidenziato i rischi associati all'accesso non autorizzato a informazioni sanitarie sensibili nelle applicazioni mobili, il che mina la fiducia dei pazienti e rallenta l'adozione di tali soluzioni. Le inefficienze operative derivano dalla necessità di implementare una crittografia robusta, un'autenticazione sicura e un monitoraggio continuo della conformità, con un impatto sproporzionato sulle aziende più piccole con risorse limitate. Sia per le aziende consolidate che per le startup, orientarsi nel quadro normativo dell'Health Insurance Portability and Accountability Act (HIPAA) richiede adeguamenti costosi e dispendiosi in termini di tempo, che ritardano il lancio dei prodotti e i cicli di innovazione. Dato il crescente controllo normativo e i cyberattacchi di alto profilo, i requisiti di privacy e sicurezza rimarranno una sfida cruciale, spingendo gli operatori del mercato a dare priorità agli investimenti in infrastrutture sicure e pratiche di dati trasparenti per mantenere la fiducia dei consumatori e promuovere una crescita scalabile. Contesti normativi frammentati I quadri normativi altamente frammentati tra le diverse regioni rappresentano un formidabile ostacolo all'espansione del mercato per le soluzioni di mHealth. Ad esempio, il Regolamento sui dispositivi medici (MDR) dell'Unione Europea impone rigorosi processi di certificazione, distinti da quelli statunitensi supervisionati dalla Food and Drug Administration (FDA), costringendo le aziende ad adattare i propri prodotti e le strategie di conformità a livello regionale. Questa segmentazione comporta oneri operativi considerevoli, aumentando i tempi di immissione sul mercato e i costi di conformità, con un impatto sproporzionato sulle nuove imprese prive di una consolidata esperienza normativa o di risorse finanziarie. La Global Digital Health Partnership ha documentato queste problematiche, rilevando che l'armonizzazione rimane un obiettivo difficile da raggiungere nonostante gli sforzi in corso. Dal punto di vista strategico, le aziende devono allocare risorse significative per orientarsi tra le normative locali, limitando la loro capacità di crescere rapidamente e innovare in modo uniforme. A meno che la convergenza normativa non progredisca in modo significativo, le disparità regionali continueranno a influenzare le dinamiche competitive e le strategie di ingresso nel mercato nei prossimi anni.
Fattore di crescita Impatto sul CAGR Influenza normativa Rilevanza geografica Tasso di adozione Tempistica dell’impatto
Digitalizzazione crescente dell'assistenza sanitaria e della telemedicina 5.00% Breve termine (≤ 2 anni) Nord America, Europa Mezzo Veloce
Espansione delle soluzioni mHealth aziendali negli ospedali 4.50% Medio termine (2-5 anni) Europa, Asia Pacifico Mezzo Moderare
Iniziative governative e assicurative a sostegno della sanità mobile (mHealth) 4.20% A lungo termine (oltre 5 anni) Nord America, Asia Pacifico Alto Lento
Ricerca personalizzata

Ottieni approfondimenti su misura per la tua azienda con le nostre ricerche di mercato personalizzate.

Clicca per ottenere subito il tuo rapporto personalizzato.

Richiedi personalizzazione →
Previsioni regionali

Dinamiche della domanda regionale

Mercato delle soluzioni mHealth
Regione più grande
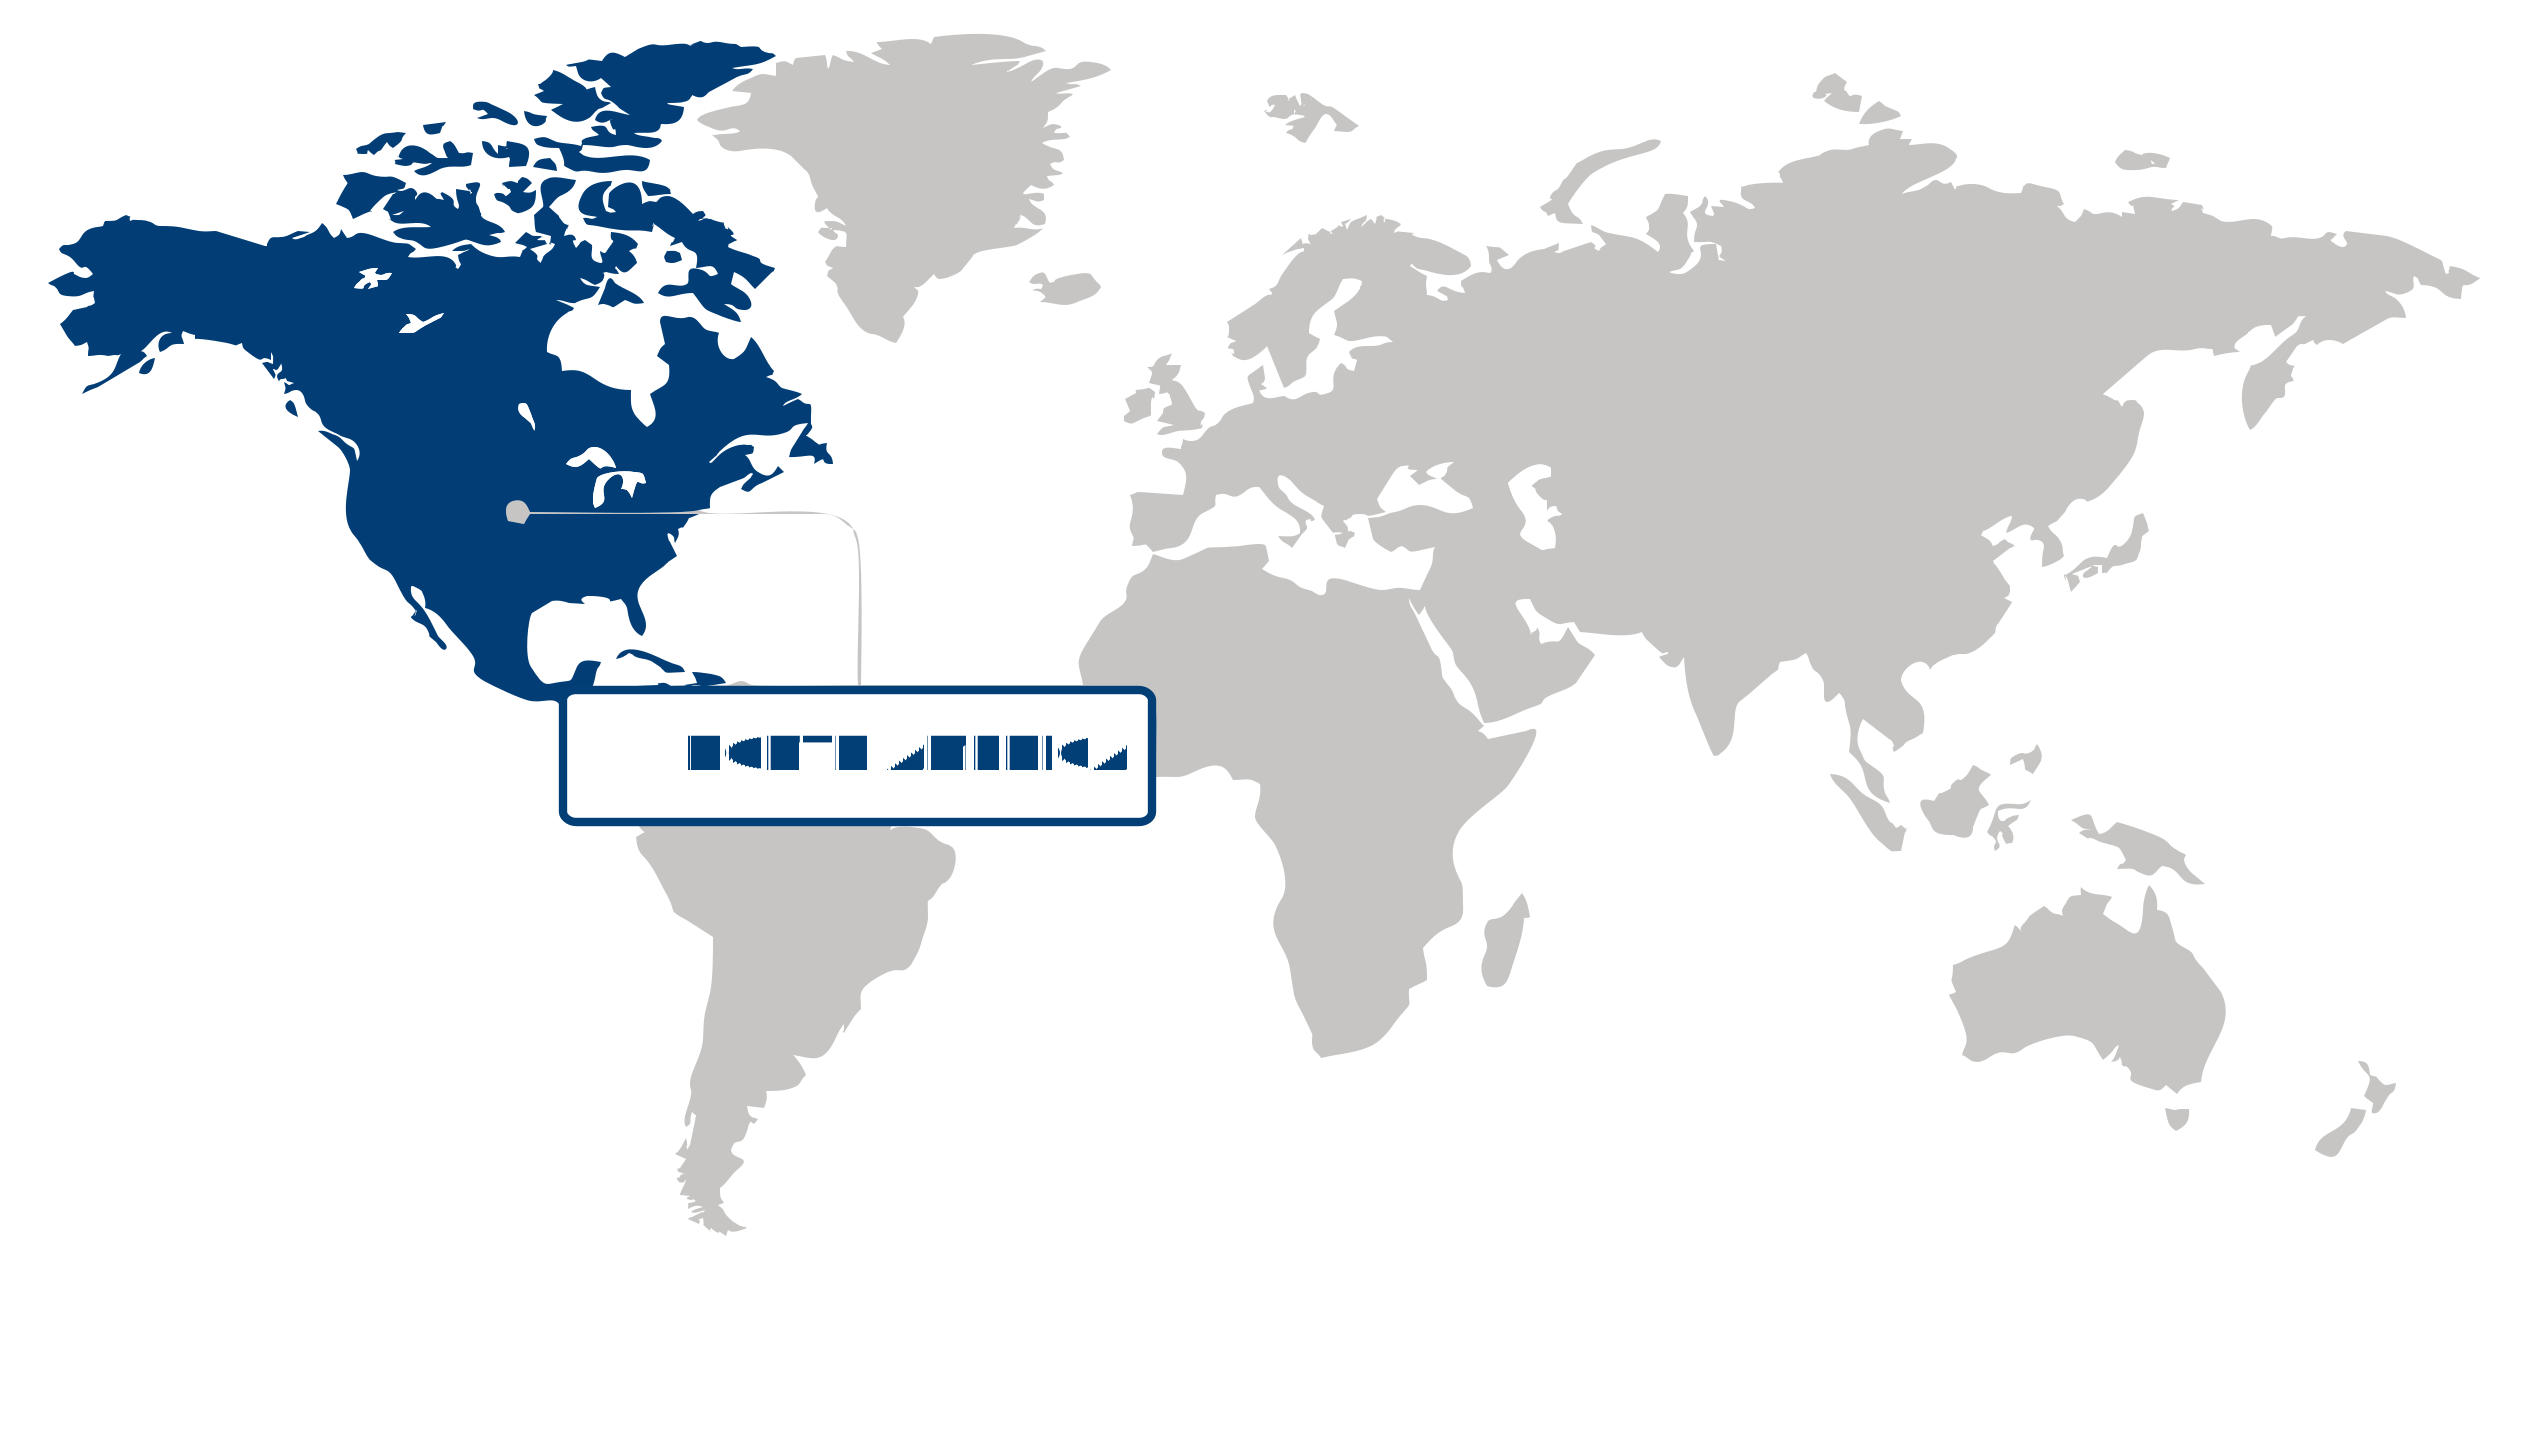
Statistiche di mercato del Nord America: Nel 2025, il Nord America ha conquistato oltre il 38,2% del mercato globale delle soluzioni di mHealth, affermandosi come il principale attore regionale. Questa leadership è trainata principalmente da politiche normative favorevoli e da solide campagne governative che promuovono l'adozione della sanità digitale. La regione beneficia di un'infrastruttura sanitaria avanzata e di un maggiore interesse da parte dei consumatori per le soluzioni digitali che migliorano l'accesso e l'efficienza delle cure. Iniziative come il Digital Health Innovation Action Plan del Dipartimento della Salute e dei Servizi Umani degli Stati Uniti e le linee guida semplificate della FDA in materia di sanità digitale esemplificano un contesto normativo proattivo che incoraggia l'innovazione. Inoltre, l'enfasi posta dal Nord America sull'integrazione della sanità digitale con i modelli di assistenza tradizionali e la sua economia resiliente lo rendono attraente per una crescita sostenuta, offrendo significative opportunità a investitori e strateghi che desiderano sfruttare le tendenze in evoluzione dei consumatori e della tecnologia. Gli Stati Uniti sono il punto di riferimento del mercato nordamericano delle soluzioni di mHealth grazie a politiche progressiste in materia di sanità digitale e a un sostanziale supporto governativo che ne accelera l'adozione. Il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti ha promosso numerosi programmi per espandere i servizi di telemedicina, incrementando il coinvolgimento dei consumatori nelle tecnologie di sanità mobile. Inoltre, l'approvazione da parte della FDA di diverse app di mHealth come dispositivi medici sottolinea la chiarezza normativa che riduce le barriere all'ingresso nel mercato. Gli sviluppi aziendali, come l'integrazione da parte di Apple di funzionalità di monitoraggio della salute nei suoi dispositivi, rafforzano il ruolo degli Stati Uniti come polo di innovazione. Queste dinamiche consolidano la posizione del Paese come motore fondamentale della crescita regionale, rafforzando il dominio del Nord America nel mercato globale delle soluzioni di mHealth. Analisi del mercato dell'Asia-Pacifico: L'Asia-Pacifico si è affermata come la regione a più rapida crescita nel mercato delle soluzioni di mHealth, registrando una crescita rapida con un robusto CAGR del 15,6%. Questa significativa espansione è trainata principalmente dalla crescente necessità di una gestione efficace delle malattie croniche, unitamente alla sfida dell'accesso limitato ai servizi sanitari convenzionali nelle aree remote e rurali. I governi e gli operatori sanitari di tutta la regione hanno accelerato le iniziative di sanità digitale per colmare queste lacune, promuovendo l'adozione di piattaforme di sanità mobile che migliorano il monitoraggio dei pazienti e l'erogazione di cure a distanza. Ad esempio, l'APEC (Cooperazione Economica Asia-Pacifico) ha promosso l'integrazione della sanità digitale per migliorare i risultati sanitari nelle aree rurali. Inoltre, la crescente diffusione degli smartphone e l'alfabetizzazione digitale consentono ai pazienti di gestire autonomamente la propria salute e di usufruire di teleconsulti, mentre le agenzie regolatorie come la Japan Pharmaceuticals and Medical Devices Agency stanno semplificando i processi di approvazione per le terapie digitali. Queste dinamiche, nel loro complesso, posizionano l'Asia-Pacifico come un polo cruciale che offre notevoli opportunità di innovazione e investimento per il futuro del mercato delle soluzioni di mHealth. Il Giappone svolge un ruolo fondamentale nel mercato delle soluzioni di mHealth dell'Asia-Pacifico grazie alla sua popolazione anziana e all'elevata prevalenza di patologie croniche, che alimentano la domanda di una gestione continua della salute a distanza. La solida infrastruttura digitale del Paese e le politiche regolatorie di supporto, esemplificate dalle iniziative del Ministero della Salute, del Lavoro e del Welfare sugli strumenti di salute digitale, incoraggiano la diffusione capillare delle applicazioni di mHealth per alleviare il carico sul sistema sanitario. Aziende giapponesi come NTT Docomo sono pioniere nei servizi di telemedicina basati sull'intelligenza artificiale, pensati in particolare per i pazienti anziani, migliorando l'aderenza ai piani terapeutici e riducendo le visite ospedaliere. Questa attenzione alla gestione personalizzata delle malattie croniche si allinea con le più ampie tendenze regionali e sottolinea la leadership del Giappone nella definizione di modelli di erogazione di assistenza sanitaria sostenibili all'interno del mercato della mHealth in rapida crescita nella regione Asia-Pacifico. L'ampia popolazione rurale della Cina e la disomogeneità nell'accesso all'assistenza sanitaria evidenziano il suo contributo fondamentale alla crescita del mercato della mHealth nella regione Asia-Pacifico. L'investimento del governo cinese nel piano "Healthy China 2030" promuove soluzioni di salute digitale per superare le disparità geografiche, incentivando l'adozione del monitoraggio remoto e delle consultazioni mobili nelle aree svantaggiate. Aziende come Ping An Good Doctor sfruttano l'analisi dei big data e l'intelligenza artificiale per fornire cure personalizzate, migliorando i risultati per i pazienti affetti da malattie croniche sia in contesti urbani che rurali. Inoltre, la crescente adozione da parte dei consumatori di piattaforme di pagamento e sanitarie mobili favorisce la perfetta integrazione dei servizi di mHealth nella vita quotidiana. Questa convergenza di supporto politico, innovazione tecnologica e predisposizione dei consumatori in Cina rafforza lo slancio complessivo della regione, consolidando lo status dell'Asia-Pacifico come mercato strategico globale per le soluzioni di mHealth. Tendenze del mercato europeo: L'Europa ha mantenuto una quota di mercato sostanziale nel settore delle soluzioni di mHealth, a conferma del suo ruolo di leadership, trainato dall'invecchiamento della popolazione e da un'infrastruttura sanitaria digitale diffusa. I sistemi sanitari della regione stanno integrando sempre più le tecnologie di mHealth per migliorare il monitoraggio dei pazienti e la gestione delle malattie croniche, rispondendo al cambiamento delle preferenze dei consumatori verso soluzioni di assistenza a distanza. Iniziative politiche di supporto della Commissione europea, come la Strategia per la salute e l'assistenza digitale, hanno favorito l'armonizzazione normativa, migliorando l'interoperabilità transfrontaliera. I principali operatori beneficiano di catene di fornitura consolidate ed ecosistemi tecnologici avanzati, con un'intensa competizione che incoraggia l'innovazione continua. Ad esempio, l'Istituto europeo di innovazione e tecnologia ha evidenziato progetti collaborativi che accelerano l'adozione di dispositivi indossabili per la salute. In futuro, il panorama europeo della sanità digitale, maturo ma in continua evoluzione, è pronto a offrire significative opportunità, soprattutto con la convergenza tra sostenibilità, medicina personalizzata e tecnologie di mHealth. La Germania rappresenta un mercato chiave nel settore delle soluzioni di mHealth in Europa, grazie a un solido sistema sanitario che abbraccia rapidamente l'innovazione digitale nell'ambito di importanti sforzi di digitalizzazione della sanità pubblica. La legge tedesca sulla sanità digitale, che prevede il rimborso delle app di mHealth, ha stimolato l'adozione sia da parte dei fornitori che dei consumatori, concentrandosi sulle patologie croniche più diffuse nel profilo demografico tedesco. Aziende come Ada Health, una startup con sede a Berlino, sono un esempio di come gli ecosistemi di innovazione locali catalizzino strumenti di diagnostica mobile all'avanguardia. L'attenzione della Germania alla privacy dei dati e alla sicurezza informatica, in linea con le rigide normative dell'Istituto federale per i farmaci e i dispositivi medici, garantisce la fiducia degli utenti, supportando una crescita sostenuta della domanda. Strategicamente, la leadership tedesca nel progresso normativo e nell'adozione tecnologica rafforza il suo ruolo di porta d'accesso per una più ampia penetrazione del mercato europeo della mHealth. La Francia svolge un ruolo fondamentale nel mercato europeo delle soluzioni di mHealth, grazie a una combinazione unica di iniziative di sanità digitale supportate dal governo e un forte coinvolgimento dei pazienti, che alimentano una crescita moderata. L'Health Data Hub del governo francese facilita l'accesso ai dati per gli innovatori, supportando startup e aziende consolidate nello sviluppo di applicazioni di sanità mobile basate sull'intelligenza artificiale. Organismi regolatori come l'Agenzia nazionale per la sicurezza dei medicinali e dei prodotti sanitari (NASM) forniscono quadri normativi chiari che incoraggiano un'implementazione sicura della mHealth, parallelamente all'evoluzione dei meccanismi di rimborso. Aziende come Withings hanno saputo sfruttare la cultura francese dei consumatori attenti alla salute, promuovendo dispositivi connessi per il benessere. Mentre la Francia cerca di conciliare rigorosi standard sanitari con la spinta della trasformazione digitale, rimane un mercato cruciale per l'espansione di soluzioni integrate di mHealth, rafforzando la profondità del mercato regionale e la diversificazione competitiva.
Parametro Nord America Asia-Pacifico Europa America Latina Medio Oriente e Africa
Hub dell’innovazioneiScalaEmergenteIn via di sviluppo Avanzato
Regione sensibile ai costiiScalaBassoMedio Alto
Ambiente normativoiScalaRestrittivoNeutrale Favorevole
Fattori trainanti della domandaiScalaDeboleModerato Forte
Stadio di sviluppoiScalaEmergenteIn via di sviluppo Sviluppato
Tasso di adozioneiScalaBassoMedio Alto
Nuovi operatori / StartupiScalaScarsoModerato Elevato
Indicatori macroeconomiciiScalaDeboleStabile Forte

Mercato delle soluzioni mHealth Quota (%), di Servizi e prodotti, 2026

Applicazioni mHealth
Dispositivi medici connessi

Vai oltre il grafico e accedi a insight completi e tabelle dati

Richiedi un rapporto campione gratuito
Analisi per servizi e prodotti Nel 2025, il mercato delle soluzioni mHealth sarà dominato dal segmento delle app mHealth, che rappresenterà la quota maggiore tra servizi e prodotti. Questa leadership deriva dalla diffusa adozione di queste app per il monitoraggio remoto e la gestione del benessere, rispondendo alla crescente domanda dei consumatori di informazioni sanitarie personalizzate e in tempo reale. La maggiore diffusione degli smartphone e l'alfabetizzazione digitale in diverse fasce demografiche hanno accelerato questa tendenza, supportata da percorsi normativi semplificati per l'approvazione delle app sanitarie, come si evince dal Digital Health Innovation Action Plan della FDA statunitense. Attori chiave come Apple e Fitbit continuano a innovare con l'integrazione avanzata del tracciamento biometrico e raccomandazioni basate sull'intelligenza artificiale, rafforzando il loro posizionamento competitivo. La capacità del segmento di fornire soluzioni scalabili e intuitive apre anche opportunità strategiche per le aziende emergenti che desiderano rivolgersi a nicchie di mercato o mercati regionali. Visti i continui progressi nella tecnologia mobile e la crescente digitalizzazione del settore sanitario, le app mHealth sono destinate a rimanere fondamentali per il coinvolgimento dei pazienti e le strategie di assistenza preventiva.
Segmento Sottosegmento Segmento più grande Segmento in più rapida crescita
Servizi e prodotti Dispositivi medici connessi, app di mHealth, servizi di mHealth
Panorama competitivo

Scenario competitivo e posizionamento di mercato

Tra i principali attori del mercato delle soluzioni mHealth figurano Apple, Samsung, Philips Healthcare, Cerner, Fitbit, Huawei, Garmin, Xiaomi, Medtronic e Qualcomm. Queste aziende rappresentano collettivamente un mix eterogeneo di giganti della tecnologia, specialisti del settore sanitario e produttori di dispositivi, a sottolineare la natura multidisciplinare del mercato. Apple e Samsung mantengono la leadership grazie alla perfetta integrazione tra hardware e applicazioni per la salute, migliorando il coinvolgimento degli utenti. Philips Healthcare e Medtronic apportano una profonda competenza clinica, rafforzando la precisione e l'affidabilità dei dispositivi medici. Fitbit e Garmin, invece, si concentrano sul benessere dei consumatori, promuovendo l'adozione di massa attraverso dispositivi indossabili intuitivi. Huawei e Xiaomi sfruttano tecnologie economicamente vantaggiose per espandere l'accesso nei mercati emergenti, mentre Cerner e Qualcomm contribuiscono con solide soluzioni di gestione dei dati e connettività, ponendo le basi per l'interoperabilità e l'innovazione. Il panorama competitivo è caratterizzato da collaborazioni dinamiche e progressi iterativi, in cui le aziende leader migliorano costantemente le proprie offerte. Le alleanze intersettoriali tra produttori di dispositivi e sviluppatori di software ampliano i modelli di assistenza olistica. Apple e Fitbit hanno introdotto nuove funzionalità che migliorano il monitoraggio delle malattie, mentre Qualcomm investe nella connettività per potenziare la scalabilità della telemedicina. L'integrazione di Medtronic con le piattaforme mobili migliora la gestione delle malattie croniche e Philips potenzia gli strumenti diagnostici basati sul cloud. Le espansioni strategiche di Samsung e Huawei nell'analisi sanitaria basata sull'intelligenza artificiale esemplificano l'impegno verso l'innovazione di nuova generazione. Queste iniziative, nel loro complesso, rafforzano le posizioni di mercato, intensificano il coinvolgimento degli utenti e ampliano i vantaggi competitivi, generando una differenziazione costante su più fronti. Raccomandazioni strategiche/operative per gli operatori regionali In Nord America, le aziende dovrebbero intensificare la collaborazione con i leader tecnologici per sviluppare congiuntamente applicazioni avanzate di intelligenza artificiale e apprendimento automatico, migliorando le informazioni sanitarie personalizzate e il supporto alle decisioni cliniche, rafforzando così la loro leadership nei segmenti ad alta intensità di innovazione. Gli operatori dell'Asia-Pacifico possono trarre vantaggio dalla creazione di alleanze che privilegiano la scalabilità e l'accessibilità economica, combinando strumenti di salute digitale all'avanguardia con reti di distribuzione localizzate per intercettare la crescente consapevolezza dei consumatori in materia di salute e rispondere in modo efficiente alle diverse esigenze regionali. Le aziende europee possono trarre vantaggio dall'accumulo di dati clinici investendo in piattaforme sicure e interoperabili che privilegino la conformità normativa e la privacy dei dati, facilitando una perfetta integrazione con le infrastrutture sanitarie esistenti per promuovere un'assistenza centrata sul paziente e rafforzare la fiducia tra gli utenti.
Azienda Quota di mercato Ricavi aziendali CAGR dei ricavi (%) Portafoglio prodotti Presenza geografica Focus su innovazione / R&S Sviluppi strategici
Nessuna informazione aziendale disponibile.
🔒 Questa sezione è disponibile come acquisto singolo. Acquista solo i dati di cui hai bisogno. Richiedi informazioni prima dell’acquisto
Personalizzazione del report

Personalizza il rapporto

Esplora esempi di come questo rapporto può essere personalizzato in base a diverse esigenze di ricerca, inclusi segmenti personalizzati, argomenti o capitoli aggiuntivi e rapporti correlati. Fai clic su una sezione della ruota o sul relativo indicatore numerato per esplorare le opzioni disponibili.

1 Personalizzato Segmenti 2 Personalizzato TOC 3 Correlati Rapporti

Mercato delle soluzioni mHealth — Segmenti personalizzati

Segmento Sottosegmento
Nessun dato sui segmenti disponibile.

Mercato delle soluzioni mHealth — Indice personalizzato

Capitolo personalizzato Chapter Details
Nessun dato sull’indice personalizzato disponibile.

Hai bisogno di una diversa suddivisione dei dati?

Richiedi ricerca personalizzata
FAQ

Domande frequenti

Come crescerà il settore delle soluzioni di mHealth in termini di dimensioni e CAGR entro il 2035?

Si prevede che il mercato delle soluzioni mHealth crescerà costantemente, passando da 147,93 miliardi di dollari nel 2025 a 534,15 miliardi di dollari entro il 2035, con un tasso di crescita annuo composto (CAGR) superiore al 13,7% durante il periodo di previsione (2026-2035).

Qual è la regione leader in termini di quota di mercato delle soluzioni di mHealth?

Nel 2025, la regione del Nord America ha conquistato oltre il 38,2% della quota di mercato, grazie a politiche normative favorevoli e campagne governative a sostegno della salute digitale.

In quali aree il settore delle soluzioni di mHealth ha registrato l'aumento più marcato su base annua?

La regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) superiore al 15,6% durante il periodo di previsione, trainata dalla gestione delle malattie croniche e dalla mancanza di accesso all'assistenza sanitaria tradizionale nelle regioni rurali.

Perché il sottosegmento delle app per la salute mobile (mHealth) domina il segmento dei servizi e dei prodotti del settore delle soluzioni di salute mobile?

Nel 2025, il segmento delle app per la salute mobile (mhealth) ha dominato la quota di mercato, grazie all'ampia diffusione delle applicazioni per il monitoraggio remoto e la gestione del benessere.

Quali organizzazioni sono considerate leader nel panorama delle soluzioni di mHealth?

Le principali aziende che dominano il mercato delle soluzioni di mHealth sono Apple (USA), Samsung (Corea del Sud), Philips Healthcare (Paesi Bassi), Cerner (USA), Fitbit (USA), Huawei (Cina), Garmin (USA), Xiaomi (Cina), Medtronic (Irlanda), Qualcomm (USA).
Testimonianze

I nostri clienti

"Il team si è preso il tempo necessario per comprendere le nostre specifiche esigenze aziendali e ha fornito un rapporto ben allineato ai nostri obiettivi. La loro competenza e conoscenza del settore erano chiaramente riflesse nella qualità e nella rilevanza degli approfondimenti forniti."

Project Manager
Siemens Healthcare

"La nostra esperienza nell’acquisizione del rapporto di ricerca è stata eccellente. La profondità dell’analisi e gli approfondimenti operativi forniti sono stati estremamente preziosi per supportare le nostre attività di R&S in corso."

Research and Development (R&D) Manager
GC Biopharma

"Il rapporto ha offerto una visione completa delle tendenze del mercato. La segmentazione approfondita e l’analisi delle opportunità emergenti ci hanno fornito una migliore comprensione del mercato."

Quality Assurance Manager
Medtronic
LA RICERCA ALLA BASE DI QUESTO RAPPORTO

Il nostro team di ricerca e metodologia

Ogni rapporto di Fundamental Business Insights è elaborato da un team di ricerca dedicato al rispettivo settore, validato attraverso una metodologia strutturata di ricerca primaria e secondaria e sottoposto a un controllo di accuratezza prima di essere consegnato.

SETTORE DI RICERCA DI QUESTO RAPPORTO
Sanità e dispositivi medici
Research Team Overview

Preparato dal Sanità e dispositivi medici Team di ricerca
10+Settori industriali
100+Paesi analizzati
5-7Giorni standard
Consegna
12k+Rapporti di ricerca
Pubblicati
On-DemandRicerca personalizzata
Disponibile
6Mesi di supporto analista
Supporto
PDF + XLSFormati di consegna del report
Affidabilità e conformità
D&B D-U-N-S
Conforme a GDPR e CCPA
Certificato ISO 9001 (ISO 9001:2015)
Crittografia SSL
Pagamenti sicuri
Gestione riservata
Research Intelligence
Rete di ricerca primaria
Fonti secondarie
Leadership aziendale
Esperti di prodotto e tecnologia
Leader della produzione e delle operazioni
Professionisti degli acquisti e della supply chain
Dirigenti vendite e commerciali
Partner di canale e reti di distribuzione
Acquirenti aziendali e utenti finali
Consulenti di settore ed esperti normativi
Workflow di ricerca e garanzia della qualità
01
Raccolta dati
Informazioni verificate raccolte attraverso ricerche primarie e secondarie.
02
Triangolazione dei dati
Convalida incrociata utilizzando molteplici fonti di dati indipendenti.
03
Modellazione delle previsioni
Stime di mercato sviluppate utilizzando trend storici e modelli analitici.
04
Validazione degli analisti
I risultati vengono esaminati da esperti del settore per verificarne accuratezza e coerenza.
05
Revisione editoriale e della qualità
Controlli editoriali, qualitativi e di conformità finali prima della pubblicazione.
06
Pubblicazione finale
Pubblicato dopo il completamento positivo del processo di revisione interna.
Copertura del report
Valutazione del mercato
  • Dimensioni e previsioni del mercato
  • Segmentazione del mercato
  • Analisi regionale
  • Fattori di crescita e sfide
  • Dinamiche di mercato
🏢 Competitive Intelligence
  • Panorama competitivo
  • Profili aziendali
  • Benchmarking competitivo
  • Fusioni e acquisizioni
  • Analisi della quota di mercato o strategie delle principali aziende
🔍 Analisi strategica
  • Analisi della catena del valore
  • Le cinque forze di Porter
  • Analisi PESTLE
  • Tendenze dei prezzi
  • Analisi domanda-offerta
🚀 Prospettive future
  • Panorama tecnologico
  • Panorama normativo
  • Panorama degli investimenti e dei finanziamenti
  • Opportunità emergenti
  • Prospettive future del mercato
Hai una domanda su questo rapporto o hai bisogno di un ambito personalizzato?
Richiedi personalizzazione
Licenza

Seleziona il tipo di licenza

Utente singolo
US$ 4,250
Acquista ora
Utente aziendale
US$ 6,150
Acquista ora

Vuoi adattare questi dati alla tua domanda specifica?

Indicaci i segmenti, le regioni o i concorrenti che ti interessano; un analista confermerà l’ambito prima di iniziare il lavoro personalizzato.

Parla con un analista →